MICROSOFT CORP: прибыль выросла на треть, но разницу сделали инвестиции в OpenAI, а не бизнес
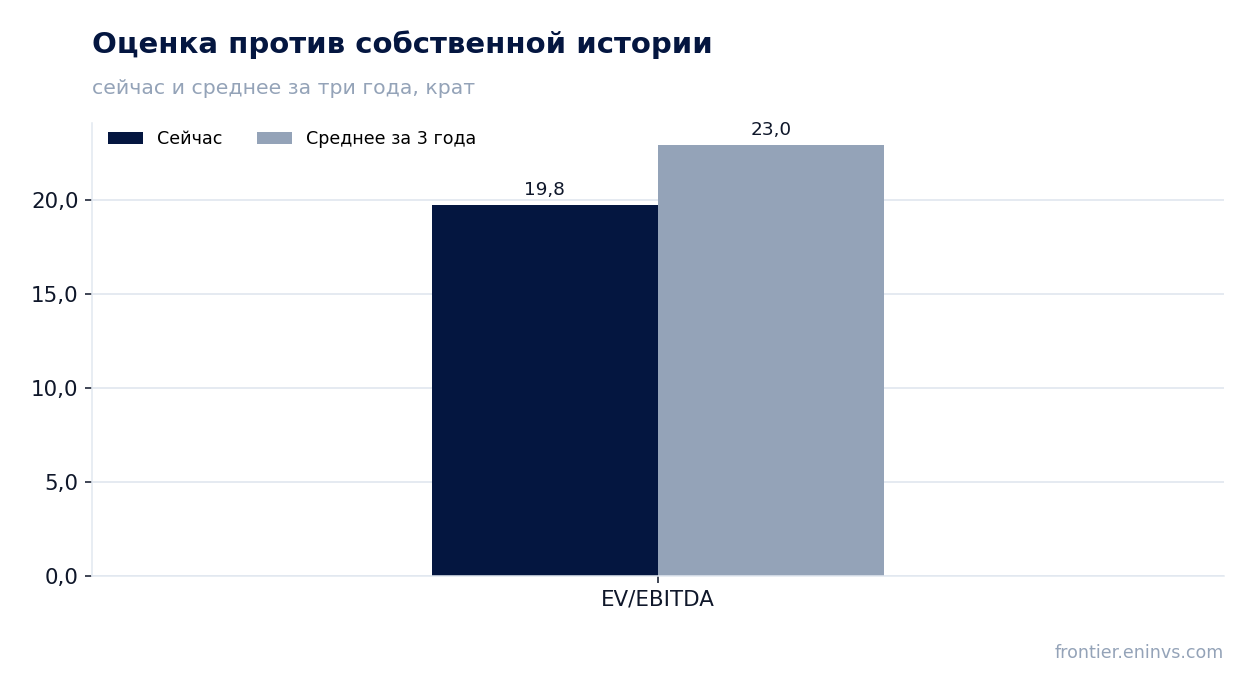
28 октября MICROSOFT CORP раскрыла результаты за квартал, закончившийся 30 сентября 2026 года. Выручка составила 92,3 млрд долл. (+18,8% год к году), операционная прибыль – 45,9 млрд (+21%), чистая прибыль – 36,6 млрд (+32%). Последний рывок наполовину объясняется эффектом базы: годом ранее убыток от инвестиций в OpenAI уменьшил прибыль на 3,1 млрд, теперь те же инвестиции добавили 0,2 млрд, и без этого чистая прибыль выросла бы на 18%. Бумага торгуется дешевле собственной истории по EV/EBITDA (19,8 против 23,0), а по модели портала даёт потенциал +15%, поэтому при текущей цене она выглядит скорее привлекательной.
Главные тезисы
— Выручка ускорилась до +18,8% в первом квартале 2027 финансового года с +17,7% кварталом ранее
— Прибыль плюс 32% наполовину сделана разворотом по OpenAI, а не операционным рычагом
— Маржа EBITDA выросла до 62,9% на фоне опережающего роста сервисной выручки
— Капитальные затраты выросли вдвое, до 39,4 млрд долл., и почти съели операционный поток
— Чистый долг 15,2 млрд долл. при отношении к EBITDA LTM всего 0,08
— Дивидендная доходность 0,69% не догоняет ключевую ставку, и выплата держится на выкупе
— Мультипликатор EV/EBITDA 19,8 ниже собственного трёхлетнего среднего 23,0 на 14%
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 77,7 | 92,3 | +18,8% |
| EBITDA | 46,6 | 58,0 | +24,6% |
| Операционная прибыль | 38,0 | 45,9 | +21,0% |
| Чистая прибыль | 27,7 | 36,6 | +32,0% |
| Операционный денежный поток | 45,1 | 58,0 | +28,7% |
| Капзатраты | 19,4 | 39,4 | +103,0% |
| Рентабельность по EBITDA | 59,9% | 62,9% | +3,0 п.п. |
| Чистая маржа | 35,7% | 39,7% | +4,0 п.п. |
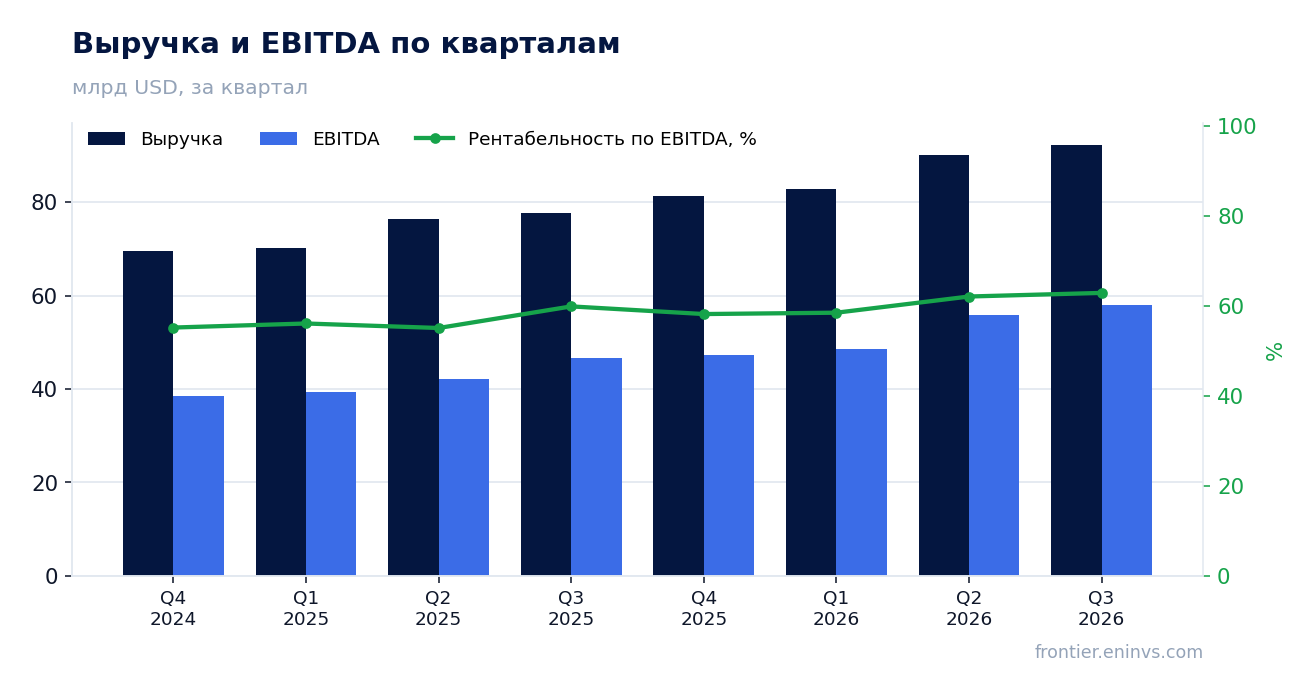
Выручка ускорилась до +18,8% в первом квартале 2027 финансового года с +17,7% кварталом ранее
Выручка за квартал, закончившийся 30 сентября 2026 года, составила 92,3 млрд долл., это на 18,8% больше, чем годом ранее. Предыдущий квартал дал +17,7%, то есть темп роста ускорился. В постоянной валюте прибавка почти та же – 19%, так что курсовой фактор здесь ни при чём.
Тянет выручку облако: Microsoft Cloud принёс 63,9 млрд долл. с ростом на 30%, Azure – 33,2 млрд с ростом на 48%. Коммерческие обязательства к исполнению выросли на 73%, до 677 млрд, – это законтрактованная будущая выручка, и её объём говорит о том, что спрос на инфраструктуру не выдыхается.
Второй сегмент, Devices and Consumer, наоборот, сократился на 3%, до 15,5 млрд. Windows OEM и устройства упали на 22%, Xbox – на 2%, и только поиск с рекламой вырос на 12%. Разрыв между двумя половинами бизнеса widened: инфраструктура и ИИ растут втрое быстрее потребительского железа.
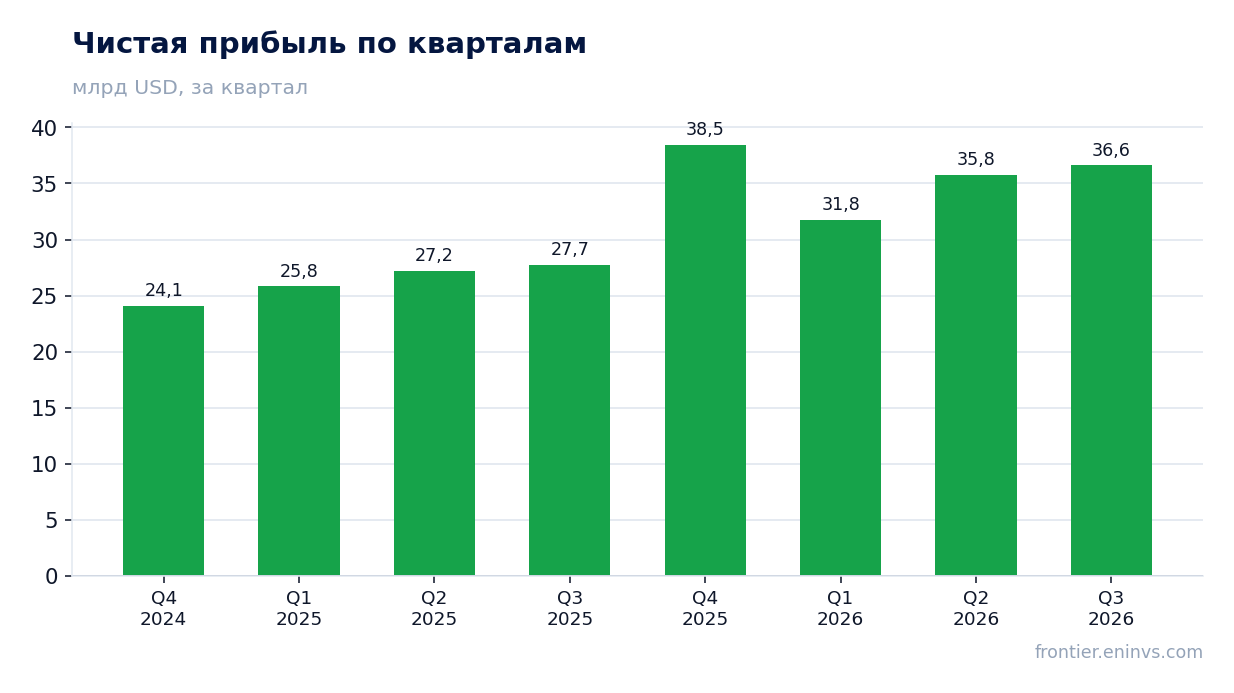
Прибыль плюс 32% наполовину сделана разворотом по OpenAI, а не операционным рычагом
Чистая прибыль за квартал составила 36,6 млрд долл. против 27,7 млрд годом ранее, рост на 32%. Но в отчёте прямо сказано: год назад убыток от инвестиций в OpenAI уменьшил прибыль на 3,1 млрд, а в этом квартале те же инвестиции добавили 0,2 млрд. Без этого эффекта прибыль выросла бы на 18% – ровно в темпе выручки.
Операционная прибыль выросла на 21%, до 45,9 млрд, и вот она уже очищена от инвестиционных колебаний. Разница между 21% и 18,8% по выручке – это и есть операционный рычаг: расходы на исследования и разработку прибавили 11%, продажи и маркетинг остались на месте, а общие и административные выросли на 4%.
Компания сама показывает разрыв между GAAP и non-GAAP: разводнённая прибыль на акцию 4,92 долл. по GAAP против 4,89 долл. по non-GAAP, и годом ранее было 3,72 против 4,13. То есть в прошлом году скорректированная прибыль была выше отчётной, а в этом – почти совпала. Инвестору, который смотрит на устойчивый заработок, ближе цифра 18%, а не 32%.
Маржа EBITDA выросла до 62,9% на фоне опережающего роста сервисной выручки
EBITDA за квартал составила 58,0 млрд долл., маржа – 62,9% против 59,9% годом ранее. Прибыль росла быстрее выручки, и это не только эффект масштаба: сервисная выручка прибавила 26%, до 77,6 млрд, а продуктовая сократилась на 8%, до 14,6 млрд. Услуги приносят более высокую маржу, и их доля в выручке растёт.
Себестоимость выросла на 24%, до 29,7 млрд, то есть быстрее выручки. Валовая маржа при этом всё равно поднялась – с 53,6 млрд до 62,6 млрд, потому что рост сервисов перевесил подорожание инфраструктуры. Операционные расходы выросли всего на 6%, до 16,6 млрд, и это главный источник маржинального улучшения.
Чистая маржа составила 39,7% против 35,7% годом ранее, но здесь снова надо помнить про OpenAI: без инвестиционного эффекта она была бы ближе к 39%. Маржа EBITDA – более честный индикатор, потому что она не включает инвестиционные результаты вовсе.
Капитальные затраты выросли вдвое, до 39,4 млрд долл., и почти съели операционный поток
Операционный денежный поток за квартал составил 58,0 млрд долл. против 45,1 млрд годом ранее. Капитальные затраты выросли до 39,4 млрд с 19,4 млрд – более чем вдвое. Свободный денежный поток, то есть разница между ними, сжался до 18,6 млрд против 25,7 млрд годом ранее.
Рост капитальных затрат – это плата за инфраструктуру под ИИ: в отчёте видно, что чистые основные средства выросли до 346,8 млрд с 313,1 млрд на конец июня. Компания строит дата-центры быстрее, чем они успевают окупаться, и это осознанный выбор в пользу будущей выручки.
Для акционера это означает, что дивиденды и выкуп финансируются не только потоком, но и балансом. За квартал на дивиденды ушло 6,8 млрд, на выкуп – 4,4 млрд, итого 10,2 млрд возврата. При свободном потоке 18,6 млрд это покрывается, но запас уже не такой большой, как год назад.
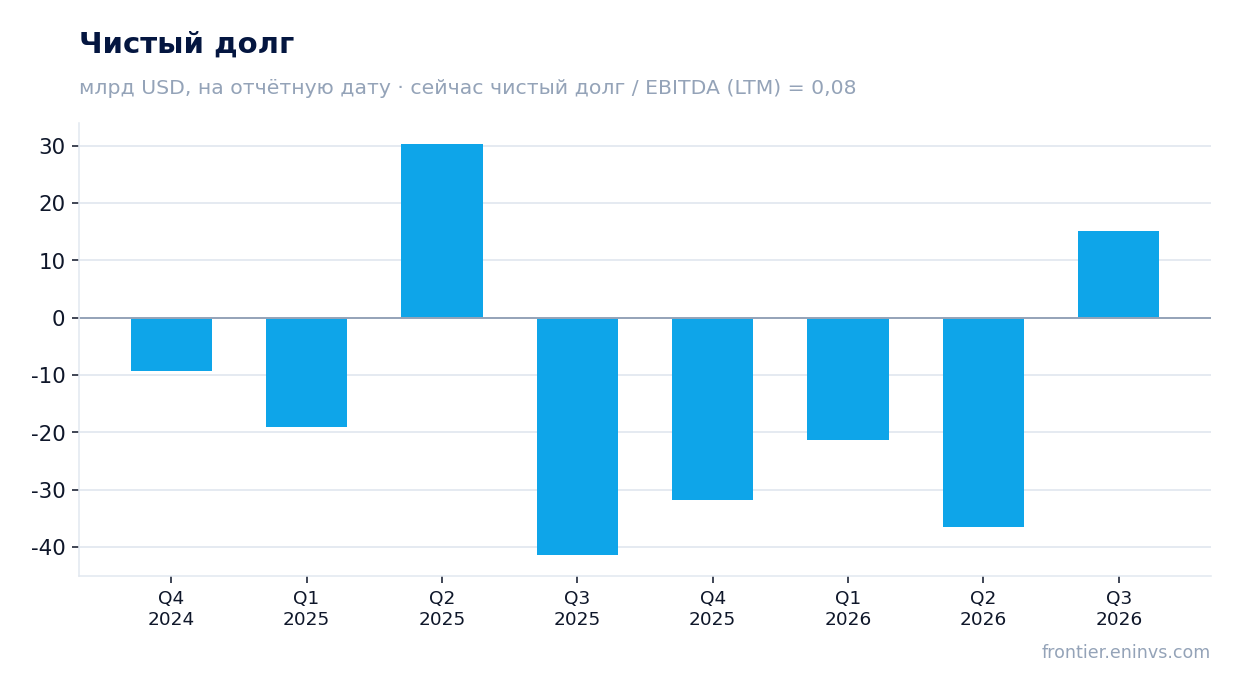
Чистый долг 15,2 млрд долл. при отношении к EBITDA LTM всего 0,08
Чистый долг на 30 сентября 2026 года составил 15,2 млрд долл., отношение к EBITDA за последние 12 месяцев – 0,08. Это уровень, при котором долг не является фактором риска: EBITDA LTM 202,0 млрд покрывает его многократно.
Динамика важнее уровня. На 30 июня чистый долг был минус 36,5 млрд, то есть компания сидела в чистой денежной позиции, а к 30 сентября он стал плюс 15,2 млрд – изменение на 51,7 млрд за квартал. Годом ранее, на 30 сентября 2025 года, было минус 41,5 млрд, и за 12 месяцев изменение составило 56,7 млрд. Причина – те самые капитальные затраты и выплаты акционерам, которые вместе превысили операционный поток.
Общий долг при этом небольшой: краткосрочная часть 4,4 млрд, долгосрочная 31,1 млрд. Компания погасила 4,9 млрд долга за квартал. Даже при дальнейшем росте капитальных затрат баланс выдержит: 64,5 млрд денег и краткосрочных инвестиций плюс поток покрывают обязательства.
Дивидендная доходность 0,69% не догоняет ключевую ставку, и выплата держится на выкупе
За последние 12 месяцев дивидендная доходность составила 0,69%. За квартал на дивиденды ушло 6,8 млрд долл. – это выплата за очередной период, и она выросла с 6,2 млрд годом ранее. Компания платит стабильно и увеличивает выплату, но доходность остаётся низкой относительно цены акции.
Наша оценка дивиденда на текущий год – рост в пределах 8–10% к прошлому уровню, и держится она на двух вещах: прибыли, которая растёт двузначными темпами, и коэффициенте выплаты, который остаётся ниже четверти прибыли. Если капитальные затраты продолжат расти, а свободный поток сжиматься, компания может предпочесть направить деньги в инфраструктуру, а не в дивиденд.
Доходность 0,69% проигрывает ключевой ставке, и для инвестора, который покупает бумагу ради дохода, это слабый аргумент. Основной возврат здесь идёт через выкуп акций – 4,4 млрд за квартал – и через рост капитализации. Дивиденд в этой истории – приятное дополнение, а не причина покупать.
Мультипликатор EV/EBITDA 19,8 ниже собственного трёхлетнего среднего 23,0 на 14%
По последним 12 месяцам EV/EBITDA составляет 19,8, а собственное трёхлетнее среднее – 23,0. Бумага торгуется на 14% дешевле, чем обычно торговалась за последние три года. P/E LTM – 27,7, что при росте прибыли на 18% в устойчивом темпе выглядит умеренно.
По модели портала справедливая стоимость даёт потенциал +15% к текущей цене. Это наша собственная оценка, построенная на росте EBITDA и целевом мультипликаторе, а не рыночный консенсус. Она опирается на то, что рост прибыли продолжится, а мультипликатор вернётся хотя бы частично к историческому уровню.
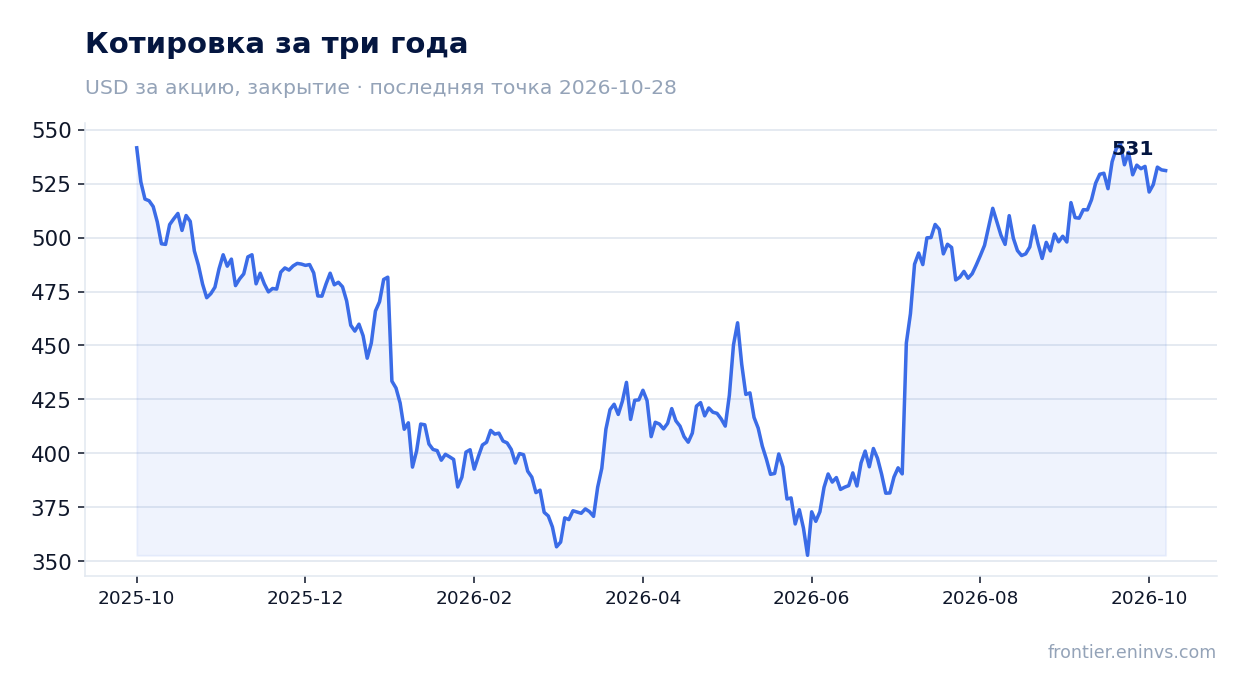
Реакция рынка на отчёт была сдержанной: в день публикации акция потеряла 0,1%, и с момента отчёта до 28 октября – тоже 0,1%. Рынок уже заложил сильный квартал в цену, и для переоценки нужен следующий отчёт с подтверждением, что капитальные затраты начинают приносить отдачу.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 3 958 млрд USD |
| P/E (LTM) | 27,7 |
| EV/EBITDA (LTM) | 19,8 |
| P/B | 8,95 |
| Чистый долг / EBITDA | 0,08 |
| Операционный денежный поток (LTM) | 196 млрд |
| ROE | 32,1% |
| Дивидендная доходность (12 мес) | 0,7% |
| EV/EBITDA, среднее за 3 года | 23,0 |
Итог
Квартал сильный по выручке и операционной прибыли: рост ускорился до 18,8%, маржа EBITDA поднялась до 62,9%, а Azure вырос на 48%. Но заявленные 32% чистой прибыли наполовину сделаны разворотом по OpenAI, и устойчивый темп – это 18%. Капитальные затраты выросли вдвое и почти съели поток, а чистый долг из отрицательного стал положительным – 15,2 млрд долл. При этом мультипликатор 19,8 ниже собственного трёхлетнего среднего 23,0, а модель портала даёт +15%. Бумага выглядит скорее привлекательной при текущей цене, но вердикт держится на том, что капитальные затраты начнут окупаться, а не на разовом эффекте от инвестиций.
Перейти к финансовой карточке компании MSFT →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций