nVent Electric plc: выручка растёт на 43,7%, но рынок встретил отчёт падением акций на 8,8%
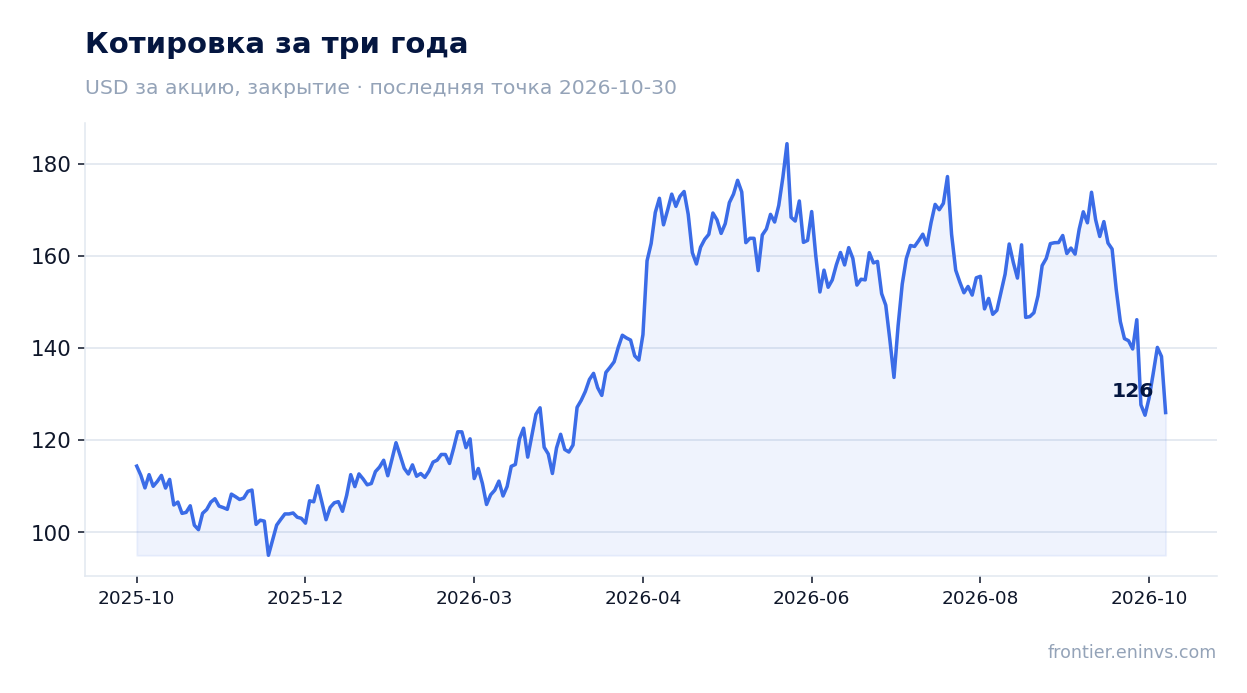
30 октября nVent Electric plc раскрыла результаты за третий квартал 2026 года. Выручка составила 1514,9 млн долларов, прибавив 43,7% год к году, EBITDA – 336,5 млн (+49,6%), чистая прибыль – 202,4 млн (+67,0%). Маржа по EBITDA поднялась до 22,2% против 21,3% годом ранее, а темп роста выручки замедлился относительно второго квартала, когда он составлял 52,8%. Несмотря на сильные операционные показатели, в день отчёта акции потеряли 8,8%, и к 30 октября падение сохранилось. При мультипликаторе EV/EBITDA 18,4 против собственного трёхлетнего среднего 20,9 и оценке потенциала по модели портала в +32% бумага выглядит привлекательной, но замедление роста и реакция рынка требуют осторожности.
Главные тезисы
— Выручка выросла на 43,7% год к году, но темп замедлился с 52,8% во втором квартале
— EBITDA прибавила 49,6%, обогнав выручку, и маржа поднялась до 22,2%
— Чистая прибыль выросла на 67,0%, а её маржа достигла 13,4%
— Свободный денежный поток за квартал составил 265,8 млн долларов при капзатратах 37,0 млн
— Чистый долг снизился с 1,4 млрд долларов на 30 июня до 1,1 млрд на 30 сентября
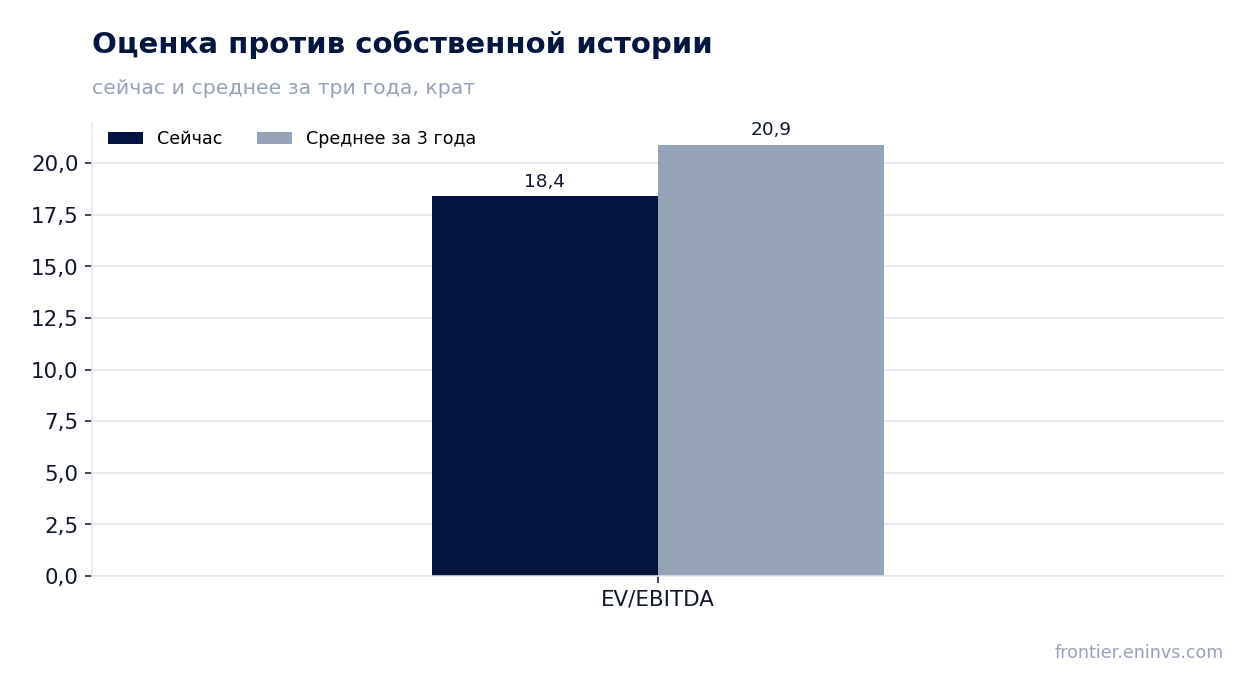
— Мультипликатор EV/EBITDA 18,4 ниже собственного трёхлетнего среднего 20,9
— Дивидендная доходность 0,67% невысока, но payout остаётся консервативным
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 1,05 | 1,51 | +43,7% |
| EBITDA | 0,23 | 0,34 | +49,6% |
| Операционная прибыль | 0,17 | 0,28 | +69,8% |
| Чистая прибыль | 0,12 | 0,20 | +67,0% |
| Операционный денежный поток | 0,22 | 0,30 | +37,9% |
| Капзатраты | 0,02 | 0,04 | +98,9% |
| Рентабельность по EBITDA | 21,3% | 22,2% | +0,9 п.п. |
| Чистая маржа | 11,5% | 13,4% | +1,9 п.п. |
Выручка выросла на 43,7% год к году, но темп замедлился с 52,8% во втором квартале
В третьем квартале 2026 года выручка nVent Electric plc составила 1514,9 млн долларов, что на 43,7% больше, чем годом ранее. Это сильный результат, но он скромнее прироста второго квартала, когда выручка увеличилась на 52,8%. Замедление темпа роста – первый сигнал, на который отреагировал рынок, отправив акции вниз на 8,8% в день отчёта.
Основной вклад в рост, судя по масштабу бизнеса, вносит органическое расширение и, возможно, приобретения, однако в предоставленных фактах нет разбивки по драйверам. Мы можем констатировать только итоговую динамику: квартальная выручка последовательно растёт – с 1242,0 млн в первом квартале до 1471,3 млн во втором и 1514,9 млн в третьем. Это указывает на устойчивый спрос, но темп прироста год к году снижается.
Для инвестора важно, что замедление происходит на фоне высоких абсолютных значений. Даже при росте на 43,7% компания демонстрирует один из самых высоких темпов в своей истории, и вопрос лишь в том, сохранится ли он в следующем квартале.
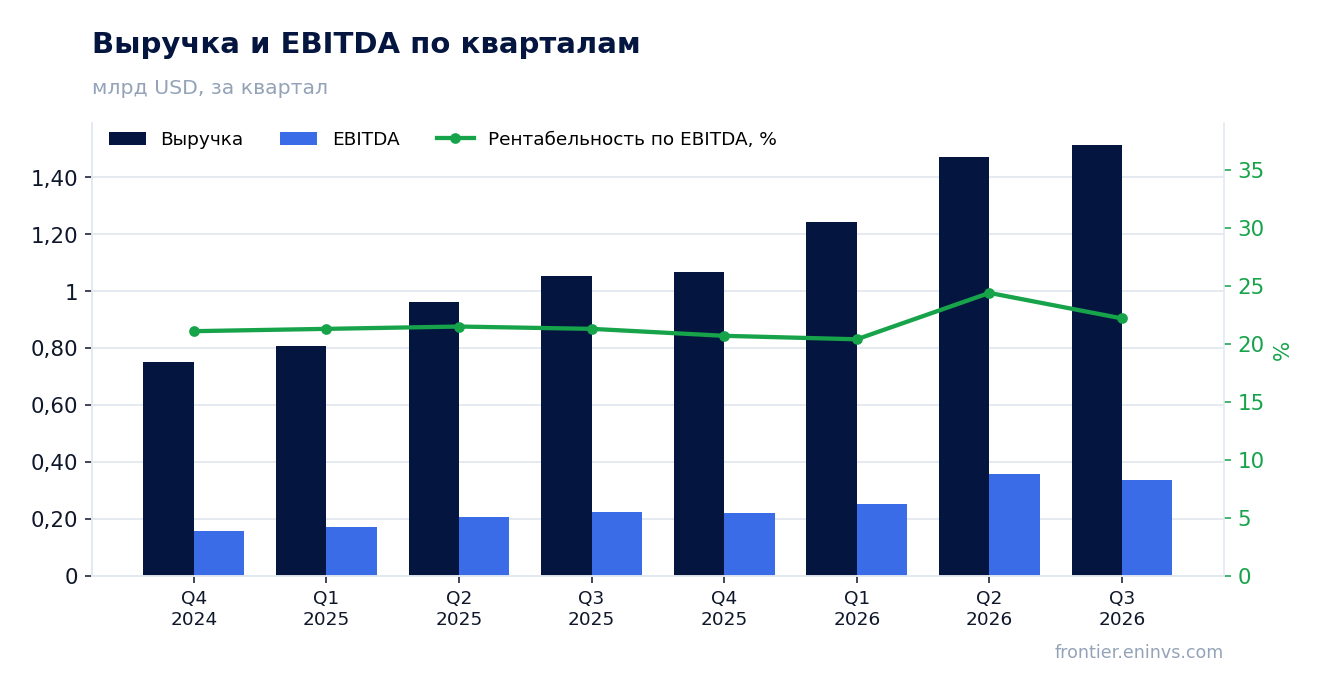
EBITDA прибавила 49,6%, обогнав выручку, и маржа поднялась до 22,2%
EBITDA за третий квартал 2026 года составила 336,5 млн долларов, увеличившись на 49,6% год к году. Этот рост опередил динамику выручки, благодаря чему рентабельность по EBITDA поднялась до 22,2% против 21,3% годом ранее. Улучшение маржи на 0,9 процентного пункта говорит о том, что компания смогла переложить часть растущих затрат на клиентов или получить выгоду от операционного рычага.
Операционная прибыль достигла 282,3 млн долларов, что также подтверждает позитивную динамику. Однако в фактах нет детализации по статьям затрат, поэтому мы не можем назвать конкретную статью, обеспечившую прирост маржи. Важно, что рост прибыли не сопровождается падением качества: маржа растёт, а не сжимается.
Устойчивость маржи – ключевой аргумент в пользу инвестиционного тезиса. Если в следующем квартале компания удержит рентабельность выше 22%, это подтвердит способность генерировать прибыль даже при замедлении выручки.
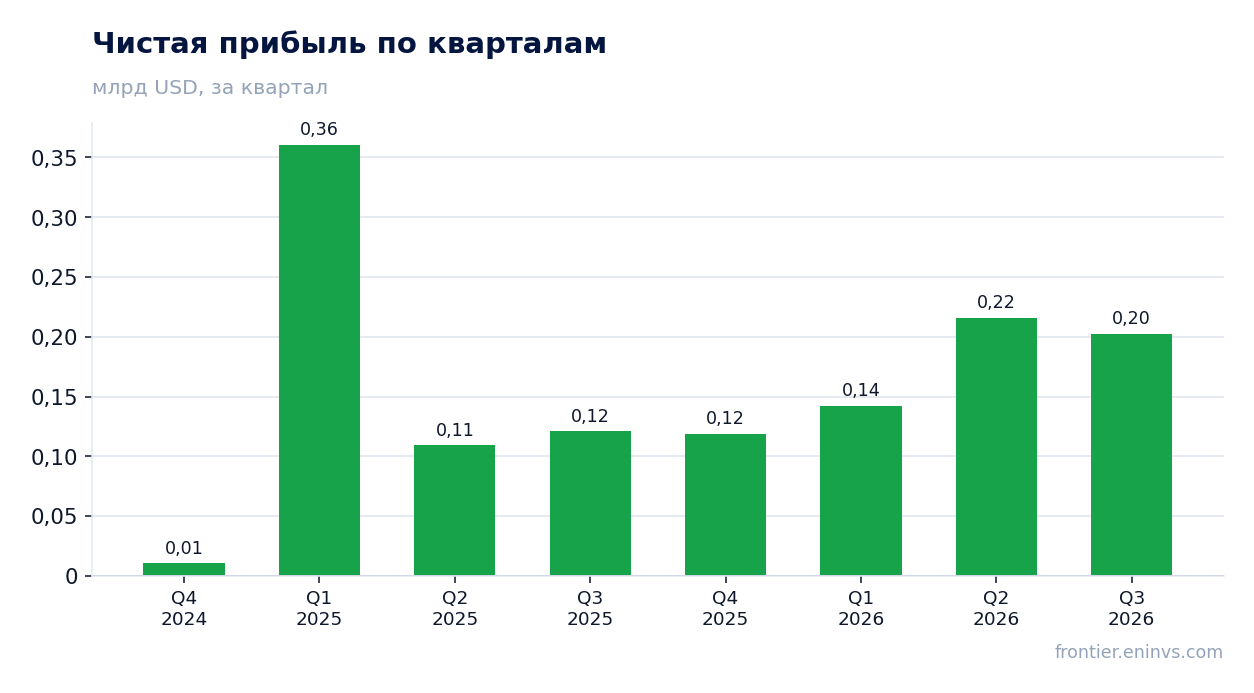
Чистая прибыль выросла на 67,0%, а её маржа достигла 13,4%
Чистая прибыль nVent Electric plc за третий квартал 2026 года составила 202,4 млн долларов, что на 67,0% больше, чем годом ранее. Рентабельность по чистой прибыли поднялась до 13,4% против 11,5% годом ранее. Такой опережающий рост относительно EBITDA (49,6%) указывает на снижение нагрузки ниже операционной линии – возможно, за счёт меньших процентных расходов или налоговых эффектов, но точная причина в фактах не раскрыта.
Рост чистой прибыли почти в два раза быстрее выручки – сильный сигнал, однако он может быть частично обусловлен разовыми факторами. В предоставленных данных нет информации о продаже активов или других единовременных статьях, поэтому мы не можем выделить их вклад. Тем не менее уровень чистой прибыли в 202,4 млн долларов выглядит органичным для текущего масштаба бизнеса.
Для акционеров важен не только абсолютный рост, но и устойчивость чистой маржи. Если она сохранится выше 13% в следующем квартале, это укрепит доверие к качеству прибыли.
Свободный денежный поток за квартал составил 265,8 млн долларов при капзатратах 37,0 млн
Операционный денежный поток за третий квартал 2026 года составил 302,8 млн долларов, а капитальные затраты – 37,0 млн. Это даёт свободный денежный поток в размере 265,8 млн долларов, что покрывает чистую прибыль (202,4 млн) с запасом. Такой разрыв объясняется неденежными статьями, в первую очередь амортизацией, которая входит в EBITDA, но не требует оттока денег.
Капитальные затраты остаются умеренными – около 2,4% выручки, что для промышленной компании с растущей выручкой говорит о низкой капиталоёмкости. Это позволяет направлять значительную часть денежного потока на снижение долга и дивиденды. За квартал компания сократила чистый долг на 0,4 млрд долларов – с 1,4 млрд на 30 июня до 1,1 млрд на 30 сентября.
Сильный денежный поток – важный аргумент в пользу устойчивости бизнеса. Он также создаёт буфер для дальнейшего снижения долговой нагрузки, что особенно ценно в условиях неопределённости на рынках.
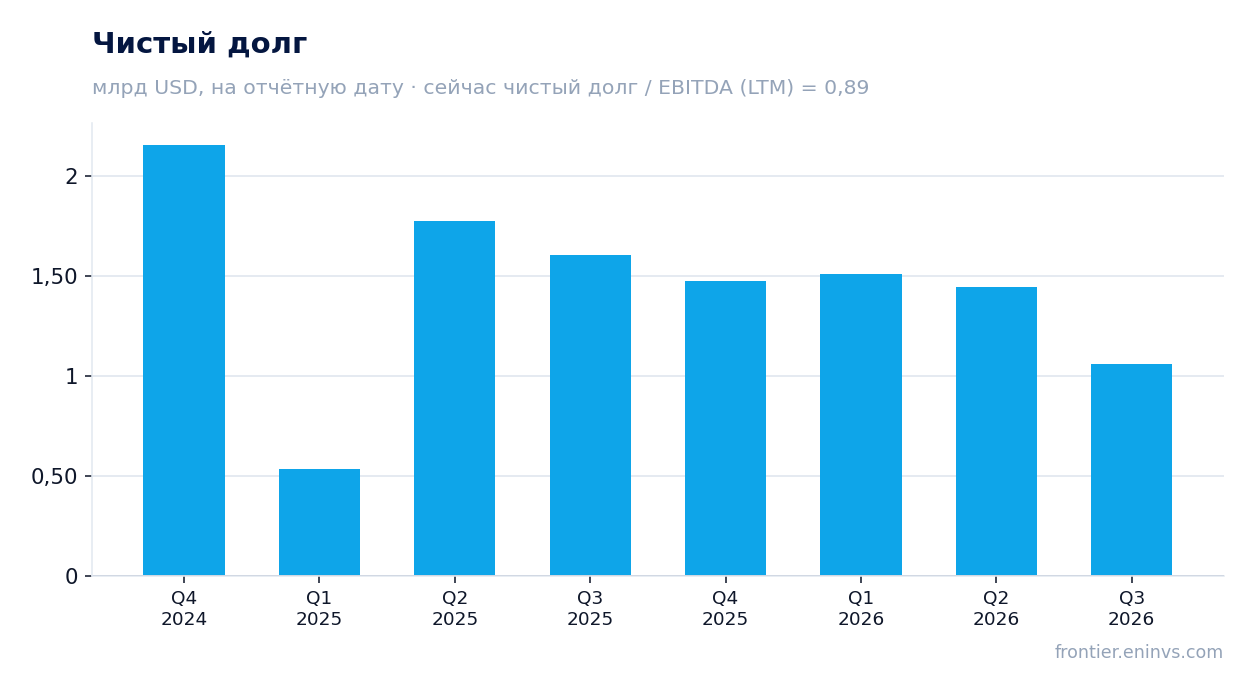
Чистый долг снизился с 1,4 млрд долларов на 30 июня до 1,1 млрд на 30 сентября
На 30 сентября 2026 года чистый долг nVent Electric plc составил 1,1 млрд долларов против 1,4 млрд на 30 июня. Снижение на 0,4 млрд долларов произошло за счёт сильного операционного денежного потока, который частично был направлен на погашение обязательств. Годом ранее, на 30 сентября 2025 года, чистый долг составлял 1,6 млрд долларов, таким образом за 12 месяцев он сократился на 0,5 млрд.
Отношение чистого долга к EBITDA за последние 12 месяцев составляет 0,89, что указывает на низкую долговую нагрузку. Это уровень, который оставляет компании пространство для манёвра – как для дальнейших приобретений, так и для возврата капитала акционерам. Однако в фактах нет более раннего значения этого коэффициента, поэтому мы не можем утверждать, что он снизился или вырос.
Низкий долг также снижает процентные расходы, что частично объясняет опережающий рост чистой прибыли. В следующем квартале компания может продолжить сокращать долг, если сохранит текущий денежный поток.
Мультипликатор EV/EBITDA 18,4 ниже собственного трёхлетнего среднего 20,9
Текущий мультипликатор EV/EBITDA (за последние 12 месяцев) составляет 18,4, что на 12% ниже собственного трёхлетнего среднего значения 20,9. Это означает, что акции торгуются дешевле, чем обычно, относительно своей истории. Снижение мультипликатора может быть связано с замедлением темпов роста выручки, которое рынок начал закладывать в цену.
Для сравнения, P/E за последние 12 месяцев равен 30,1 – это достаточно высокий уровень, но он отражает сильный рост прибыли. Соотношение EV/EBITDA более показательно для компаний с долгом, и его текущее значение ниже исторического, что создаёт предпосылки для восстановления оценки, если компания докажет устойчивость роста.
По модели портала, которая оценивает справедливую стоимость через рост EBITDA и целевой мультипликатор, потенциал акций составляет +32%. Это наша собственная оценка, а не рыночный консенсус, и она указывает на привлекательность бумаги при текущей цене.
Дивидендная доходность 0,67% невысока, но payout остаётся консервативным
Дивидендная доходность nVent Electric plc за последние 12 месяцев составляет 0,67%. Это скромный уровень, который объясняется высокой ценой акций и относительно небольшим размером выплат. Компания не является дивидендной историей в классическом смысле: её основная ценность для акционеров создаётся через рост бизнеса и прибыли.
Тем не менее дивиденд покрывается прибылью с большим запасом. При чистой прибыли за последние 12 месяцев в 679,5 млн долларов и рыночной капитализации 20,5 млрд долларов дивидендные выплаты составляют около 136 млн долларов, то есть payout ratio ниже 20%. Это оставляет компании свободу для реинвестирования и снижения долга.
Наш прогноз по дивиденду на текущий год исходит из консервативного payout и растущей прибыли. Однако точная сумма выплаты зависит от решения совета директоров и может быть скорректирована. Для инвестора дивиденд здесь – приятное дополнение, а не основной источник дохода.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 20,5 млрд USD |
| P/E (LTM) | 30,1 |
| EV/EBITDA (LTM) | 18,4 |
| P/B | 5,48 |
| Чистый долг / EBITDA | 0,89 |
| Операционный денежный поток (LTM) | 0,77 млрд |
| ROE | 20,0% |
| Дивидендная доходность (12 мес) | 0,7% |
| EV/EBITDA, среднее за 3 года | 20,9 |
Итог
nVent Electric plc показала сильный квартал: выручка выросла на 43,7%, EBITDA – на 49,6%, чистая прибыль – на 67,0%, а маржа по EBITDA достигла 22,2%. Свободный денежный поток в 265,8 млн долларов позволил снизить чистый долг до 1,1 млрд, а мультипликатор EV/EBITDA 18,4 ниже собственного трёхлетнего среднего 20,9. Однако замедление роста выручки относительно второго квартала и падение акций на 8,8% в день отчёта указывают на то, что рынок ждал большего. По модели портала потенциал акций составляет +32%, что перевешивает опасения по поводу замедления. Вердикт – «привлекательная»: бумага торгуется ниже своей исторической оценки, генерирует сильный денежный поток и имеет низкую долговую нагрузку, но для подтверждения статуса компании роста ей необходимо удержать темпы и маржу в следующем квартале.
Перейти к финансовой карточке компании NVT →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций