Ovintiv Inc.: прибыль выросла почти вчетверо, но выручка уже замедляется
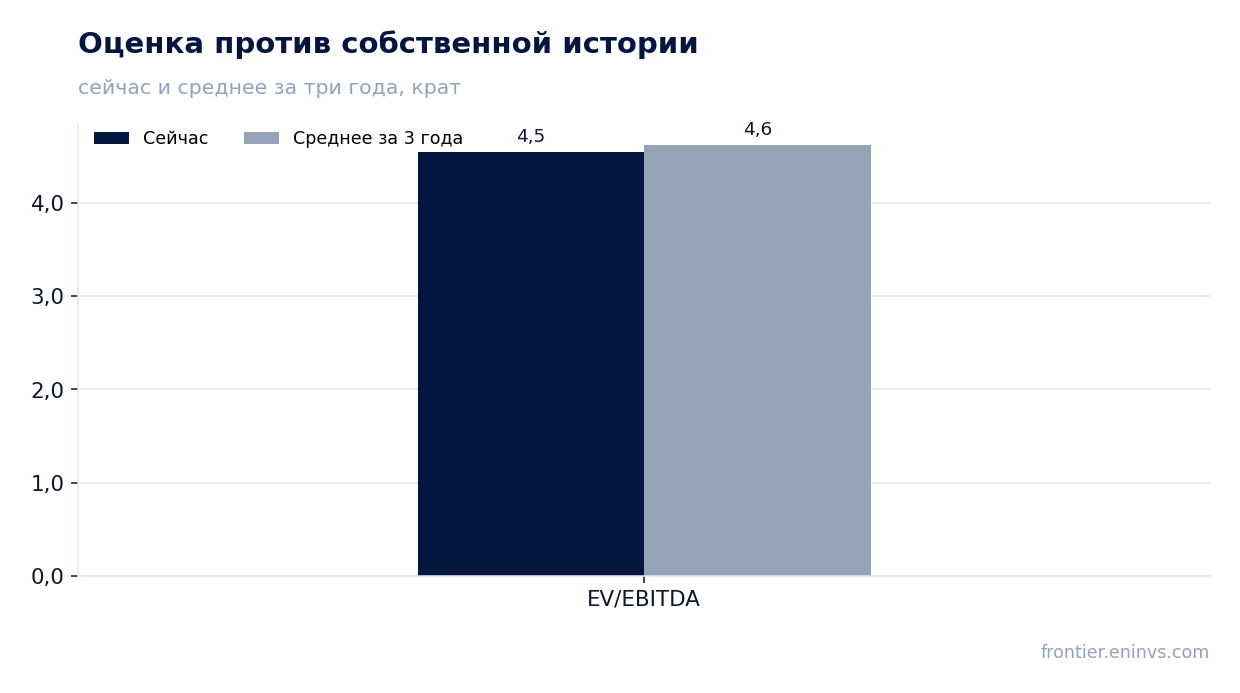
3 ноября Ovintiv Inc. раскрыла результаты за третий квартал 2026 года. Выручка составила 2 558,0 млн долларов, прибавив 25,4% год к году, EBITDA достигла 1 427,0 млн долларов (+52,9%), чистая прибыль – 549,0 млн долларов (+270,9%). Маржа EBITDA поднялась до 55,8% против 45,7% годом ранее, а чистый долг на конец квартала составил 4,9 млрд долларов при отношении к EBITDA за последние 12 месяцев 0,92. По текущей цене акция выглядит нейтрально: мультипликатор EV/EBITDA 4,5 находится на уровне собственной трёхлетней средней, а модель портала указывает на потенциал снижения в 48%.
Главные тезисы
— Выручка прибавила 25,4% год к году, но рост замедлился с 29,7% кварталом ранее
— Маржа EBITDA выросла до 55,8% с 45,7% годом ранее
— Чистая прибыль выросла в 3,7 раза, до 549,0 млн долларов
— Свободный денежный поток за квартал составил 507,0 млн долларов при капзатратах 563,0 млн
— Чистый долг снизился до 4,9 млрд долларов с 6,4 млрд годом ранее
— Дивидендная доходность в 1,8% скромна на фоне ключевой ставки
— EV/EBITDA 4,5 находится на уровне собственной трёхлетней средней 4,6
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 2,04 | 2,56 | +25,4% |
| EBITDA | 0,93 | 1,43 | +52,9% |
| Операционная прибыль | 0,25 | 0,88 | +255,1% |
| Чистая прибыль | 0,15 | 0,55 | +270,9% |
| Операционный денежный поток | 0,81 | 1,07 | +31,8% |
| Капзатраты | 0,54 | 0,56 | +3,5% |
| Рентабельность по EBITDA | 45,7% | 55,8% | +10,1 п.п. |
| Чистая маржа | 7,3% | 21,5% | +14,2 п.п. |
Выручка прибавила 25,4% год к году, но рост замедлился с 29,7% кварталом ранее
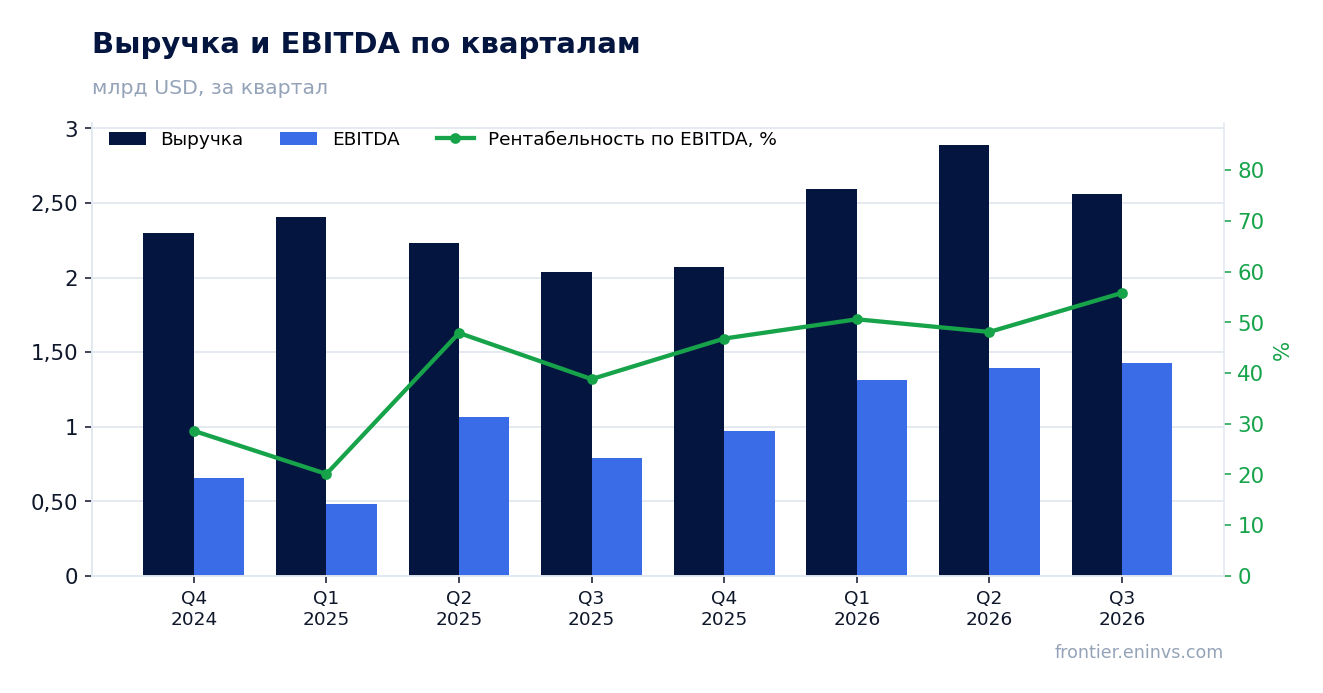
В третьем квартале 2026 года выручка Ovintiv Inc. составила 2 558,0 млн долларов, что на 25,4% больше, чем годом ранее. Это сильный результат, но он скромнее прироста во втором квартале, когда выручка увеличилась на 29,7%. Замедление произошло после двух кварталов ускорения: в первом квартале рост составлял 7,9%, во втором – 29,7%.
Последовательное снижение выручки к предыдущему кварталу объясняется прежде всего динамикой цен на углеводороды, а не объёмами добычи. В отчёте компания не раскрывает пофакторного разложения, поэтому ограничимся констатацией: квартальная выручка снизилась с 2 891,0 млн долларов во втором квартале до 2 558,0 млн в третьем. Год к году рост остаётся двузначным, но его темп уже не ускоряется.
Маржа EBITDA выросла до 55,8% с 45,7% годом ранее
EBITDA за третий квартал составила 1 427,0 млн долларов, увеличившись на 52,9% год к году. При выручке 2 558,0 млн долларов это даёт маржу 55,8% против 45,7% в третьем квартале 2025 года. Рост маржи почти на 10 процентных пунктов при приросте выручки в 25,4% означает, что издержки росли медленнее доходов.
Операционная прибыль составила 877,0 млн долларов, а чистая прибыль – 549,0 млн долларов. Чистая маржа поднялась до 21,5% с 7,3% годом ранее. Такой разрыв между операционной и чистой прибылью объясняется в том числе налоговыми и финансовыми статьями, но их детализация в предоставленных данных отсутствует. Главное – обе маржи улучшились, а не разошлись в разные стороны.
Чистая прибыль выросла в 3,7 раза, до 549,0 млн долларов
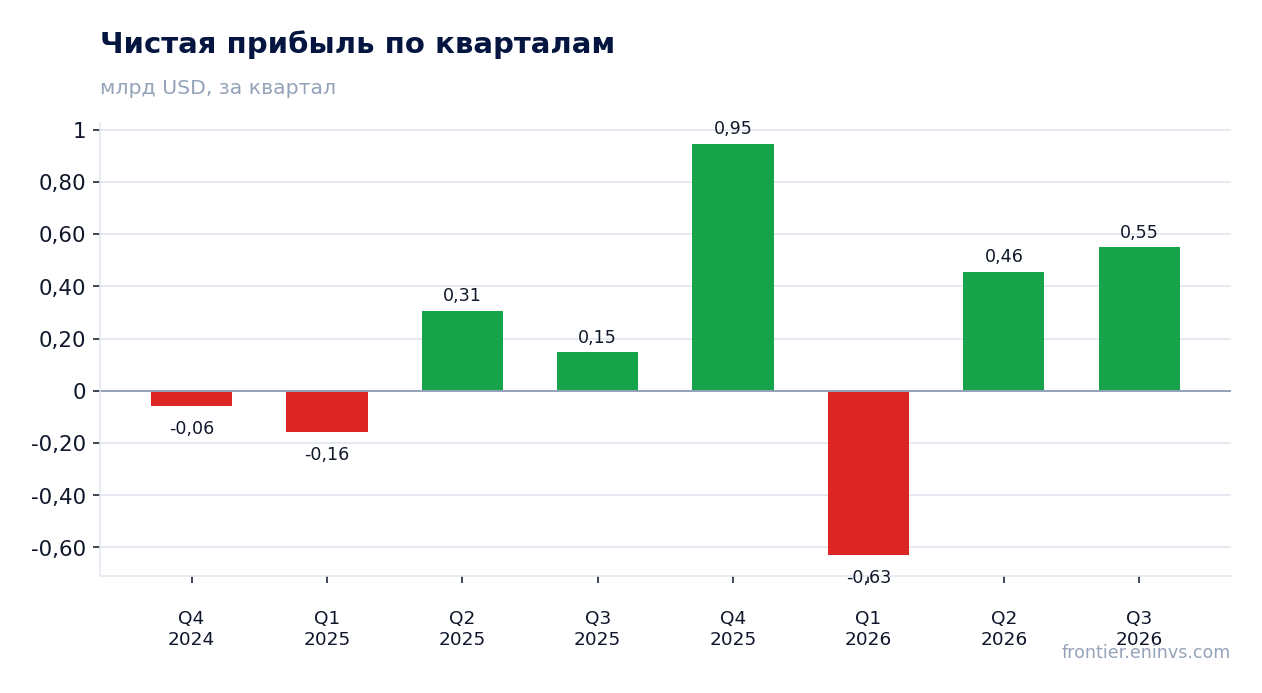
Чистая прибыль за третий квартал 2026 года составила 549,0 млн долларов против 148,0 млн долларов годом ранее – рост на 270,9%. Это самый сильный квартальный результат за последние пять кварталов. Для сравнения: в первом квартале 2026 года компания получила убыток в 630,0 млн долларов, во втором – прибыль 456,0 млн.
Прибыль за последние 12 месяцев составила 1 321,0 млн долларов. Разброс квартальных результатов – от убытка в 630,0 млн до прибыли в 549,0 млн – говорит о том, что на итоговую строку сильно влияют разовые и неоперационные статьи. В третьем квартале прибыль выросла кратно быстрее EBITDA, что указывает на благоприятную динамику ниже операционной линии, но конкретные статьи в предоставленных данных не раскрыты.
Свободный денежный поток за квартал составил 507,0 млн долларов при капзатратах 563,0 млн
Операционный денежный поток за третий квартал составил 1 070,0 млн долларов, капитальные затраты – 563,0 млн. Разница в 507,0 млн долларов – это свободный денежный поток, который покрывает дивиденды и снижение долга. За последние 12 месяцев операционный поток составил 4 712,0 млн долларов.
Капитальные затраты в 563,0 млн долларов немного ниже, чем во втором квартале (574,0 млн), и выше, чем в третьем квартале 2025 года (544,0 млн). Компания удерживает инвестиции примерно на одном уровне, не наращивая их вслед за ростом выручки. Это позволяет направлять высвобождающиеся средства на баланс.
Чистый долг снизился до 4,9 млрд долларов с 6,4 млрд годом ранее
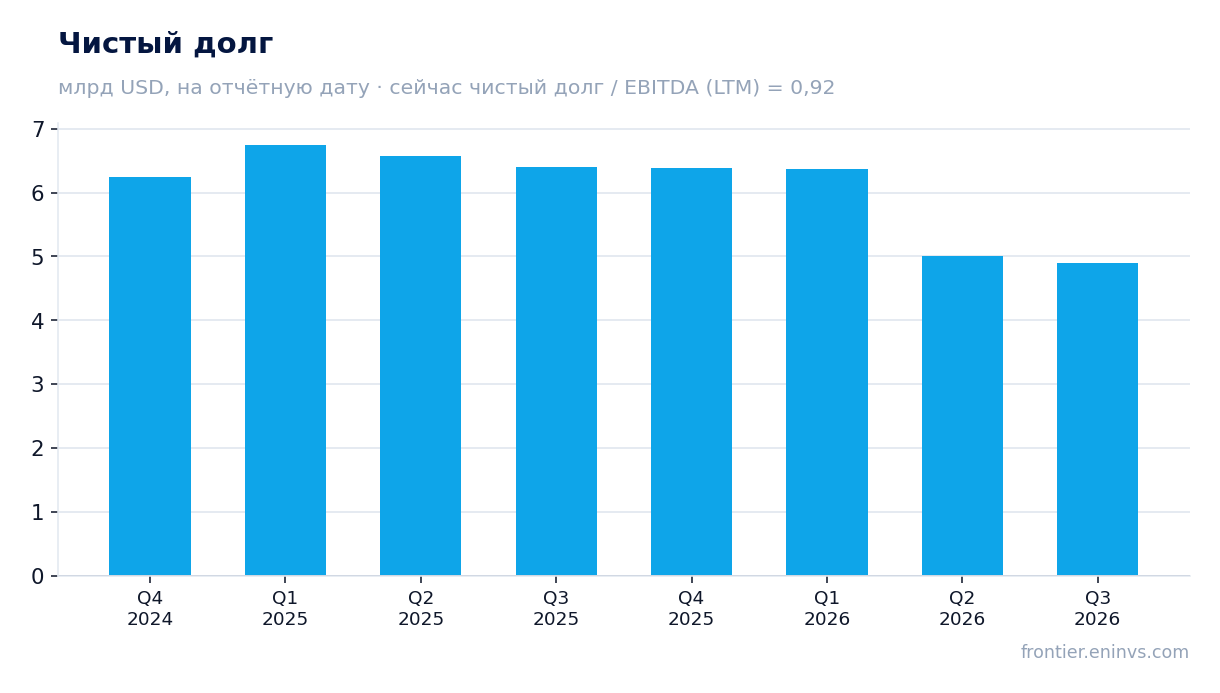
Чистый долг на 30 сентября 2026 года составил 4,9 млрд долларов. Годом ранее, на 30 сентября 2025 года, он был 6,4 млрд – снижение на 1,5 млрд за 12 месяцев. За квартал долг уменьшился с 5,0 млрд на 30 июня до 4,9 млрд на 30 сентября.
Отношение чистого долга к EBITDA за последние 12 месяцев – 0,92. Это уровень ниже единицы, что для нефтегазовой компании означает умеренную долговую нагрузку. Свободный денежный поток в 507,0 млн долларов за квартал позволяет и дальше снижать долг, не прибегая к новым заимствованиям.
Дивидендная доходность в 1,8% скромна на фоне ключевой ставки
Дивидендная доходность за последние 12 месяцев составляет 1,8%. Компания платит дивиденды, но их размер не раскрыт в предоставленных данных. При рыночной капитализации 17 861,0 млн долларов и прибыли за последние 12 месяцев 1 321,0 млн долларов выплаты остаются умеренными относительно прибыли.
Доходность в 1,8% ниже ключевой ставки, что делает акцию менее привлекательной для инвесторов, ориентированных на текущий доход. Основной возврат капитала здесь идёт через снижение долга и потенциальный рост стоимости акции, а не через дивиденды. Если компания сохранит свободный денежный поток на уровне 507,0 млн долларов в квартал, дивиденд может быть увеличен, но конкретных заявлений об этом в данных нет.
EV/EBITDA 4,5 находится на уровне собственной трёхлетней средней 4,6
Мультипликатор EV/EBITDA за последние 12 месяцев составляет 4,5. Это на 2% ниже собственной трёхлетней средней в 4,6, то есть акция оценивается примерно так же, как исторически. P/E за последние 12 месяцев – 13,5, что при чистой марже 21,5% выглядит умеренно.
Модель портала, которая переоценивает EBITDA по текущим товарным ценам при целевом EV/EBITDA, указывает на потенциал снижения акции до справедливой стоимости в 48%. Это наша собственная оценка, а не рыночный консенсус. Она говорит о том, что текущая цена уже учитывает благоприятную конъюнктуру, и для дальнейшего роста нужен новый драйвер.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 17,9 млрд USD |
| P/E (LTM) | 13,5 |
| EV/EBITDA (LTM) | 4,5 |
| P/B | 1,60 |
| Чистый долг / EBITDA | 0,92 |
| Операционный денежный поток (LTM) | 4,71 млрд |
| ROE | 19,0% |
| Дивидендная доходность (12 мес) | 1,8% |
| EV/EBITDA, среднее за 3 года | 4,6 |
Итог
Сильная сторона отчёта – рост маржи EBITDA до 55,8% и чистой прибыли в 3,7 раза, а также снижение чистого долга до 4,9 млрд долларов. Свободный денежный поток в 507,0 млн долларов за квартал подтверждает, что прибыль конвертируется в деньги. Однако рост выручки замедлился с 29,7% до 25,4%, а прибыль за последние 12 месяцев включает крупный квартальный убыток, что говорит о нестабильности. Оценка по EV/EBITDA 4,5 находится на уровне исторической средней, а модель портала указывает на 48% потенциала снижения. Вердикт – нейтральный: сильные операционные результаты уже учтены в цене.
Перейти к финансовой карточке компании OVV →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций