Palantir Technologies Inc.: выручка выросла на 95,9%, а коммерческий бизнес в США впервые обогнал госзаказ
2 ноября Palantir Technologies Inc. раскрыла результаты за третий квартал 2026 года. Выручка достигла 2 313,4 млн долларов, прибавив 95,9% год к году, скорректированная EBITDA составила 1 433,9 млн с маржой 62,0%, чистая прибыль – 1 128,0 млн. Коммерческая выручка в США выросла на 148% и впервые в истории компании превысила выручку от американского госсектора. Бумага торгуется дешевле собственной трёхлетней истории по EV/EBITDA, а модель портала даёт потенциал роста к справедливой стоимости +17%, поэтому акция выглядит привлекательной при текущей цене.
Главные тезисы
— Выручка ускорилась до 95,9% год к году, и почти половину её дал коммерческий бизнес в США
— Маржа EBITDA выросла до 62,0% при прежних темпах найма и продаж
— Чистая прибыль 1 128,0 млн очищена от разовых статей, а денежный поток подтверждает её
— Долг фактически отсутствует: чистая денежная позиция и отрицательный коэффициент к EBITDA
— Бумага стоит 103,0 EBITDA против 270,9 в среднем за три года – дисконт к собственной истории
— Модель портала даёт +17% к справедливой стоимости, но рынок встретил отчёт снижением на 3,1%
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 1,18 | 2,31 | +95,9% |
| EBITDA | 0,40 | 1,43 | +259,2% |
| Операционная прибыль | 0,39 | 1,08 | +175,9% |
| Чистая прибыль | 0,48 | 1,13 | +137,2% |
| Операционный денежный поток | 0,51 | 1,20 | +137,3% |
| Капзатраты | 0,01 | — | — |
| Рентабельность по EBITDA | 33,8% | 62,0% | +28,2 п.п. |
| Чистая маржа | 40,3% | 48,8% | +8,5 п.п. |
Выручка ускорилась до 95,9% год к году, и почти половину её дал коммерческий бизнес в США
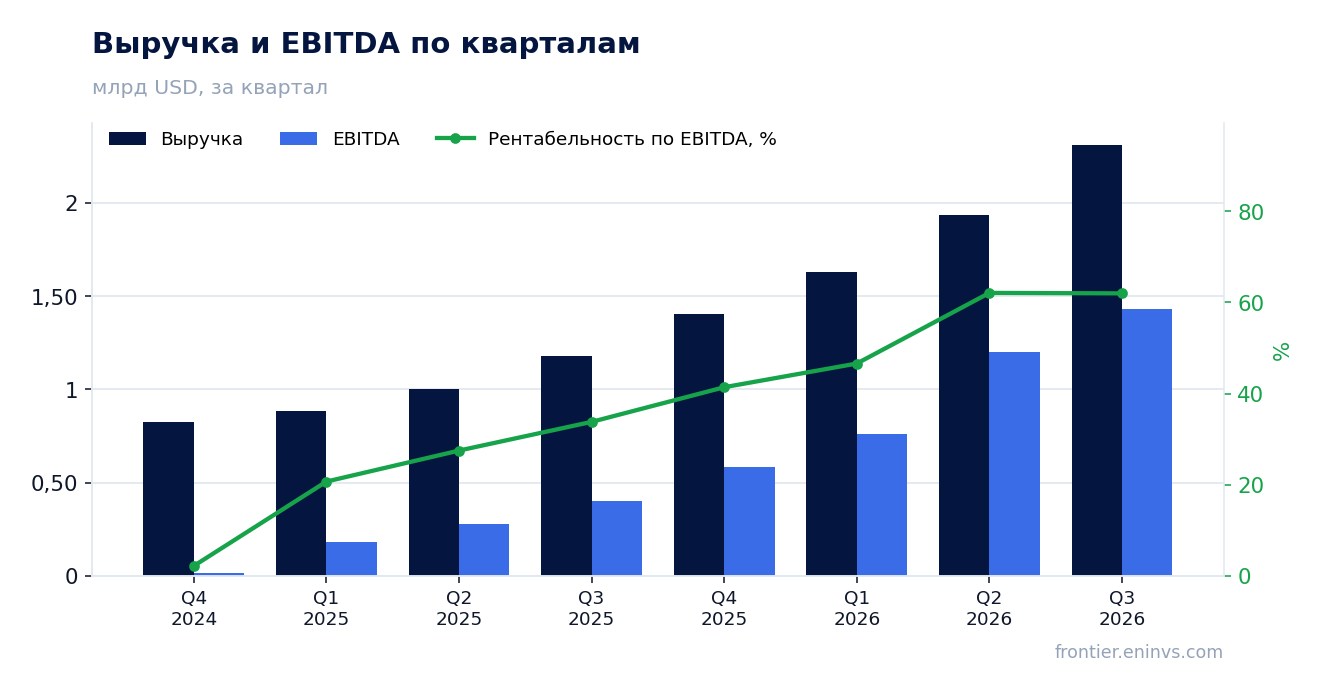
Выручка за третий квартал 2026 года составила 2 313,4 млн долларов, что на 95,9% больше, чем годом ранее. Это ускорение относительно второго квартала, когда рост был 92,8%. Квартальная выручка впервые превысила 2 млрд долларов.
Главный драйвер – коммерческий бизнес в США: он вырос на 148% год к году и на 29% квартал к кварталу, до 984 млн долларов. Американский госсектор прибавил 96% и достиг 953 млн. Впервые коммерческая выручка в США обогнала государственную, и это меняет структуру бизнеса: компания всё меньше зависит от одного бюджетного заказчика.
Совокупная выручка в США выросла на 119% год к году, до 1 937 млн долларов. Остальной мир растёт медленнее, но общий темп всё равно ускоряется. Компания закрыла 212 контрактов на сумму от 1 млн долларов, 107 – от 5 млн и 64 – от 10 млн, а общая стоимость заключённых договоров составила 2 918 млн, что на 6% больше год к году.
Маржа EBITDA выросла до 62,0% при прежних темпах найма и продаж
Скорректированная EBITDA составила 1 433,9 млн долларов с маржой 62,0% против 33,8% годом ранее. Операционная прибыль по GAAP достигла 1 084,8 млн, или 47% выручки. Рост маржи произошёл не за счёт сокращения расходов: продажи и маркетинг выросли до 396,7 млн, исследования и разработки – до 219,7 млн, общие и административные расходы – до 228,8 млн.
Расходы растут, но медленнее выручки, и это главное. Себестоимость увеличилась до 383,3 млн, но валовая прибыль выросла до 1 930,1 млн. Компания сохраняет высокую операционную эффективность при масштабировании: правило 40 у неё на уровне 158%.
Скорректированная операционная прибыль составила 1 426,8 млн с маржой 62%. Разница между GAAP и скорректированной прибылью – это в основном компенсация акциями на 318,9 млн долларов. Она выросла год к году, но не мешает компании оставаться прибыльной по GAAP.
Чистая прибыль 1 128,0 млн очищена от разовых статей, а денежный поток подтверждает её
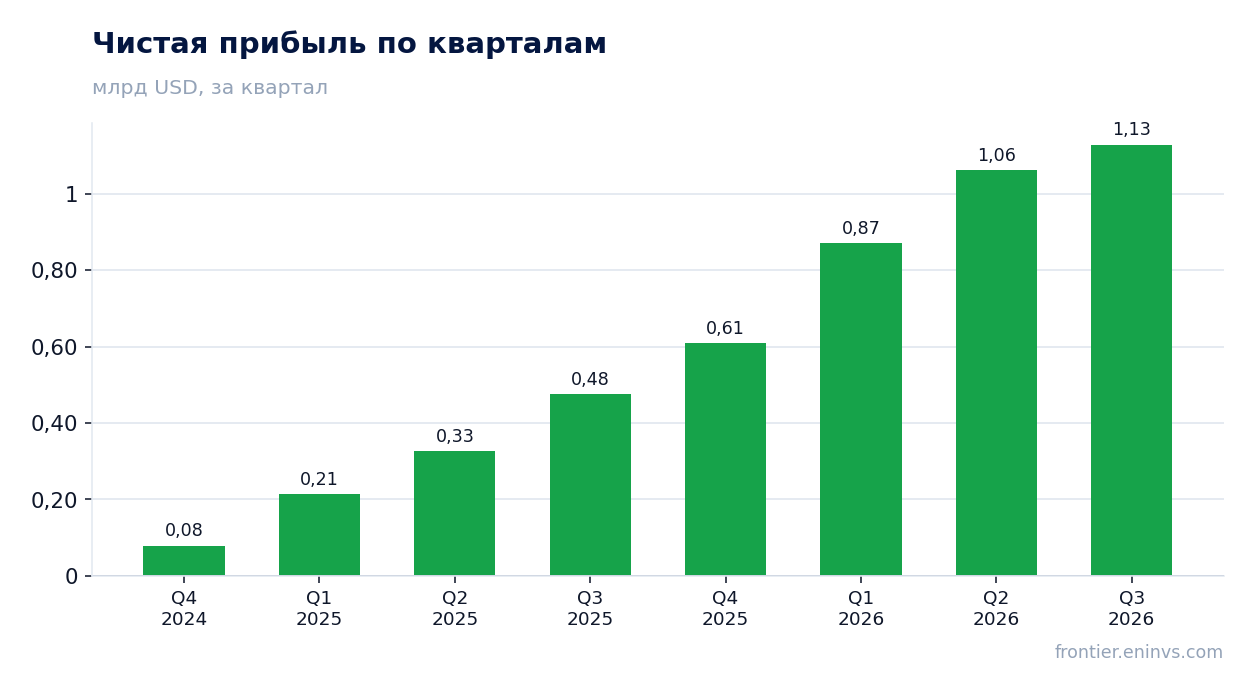
Чистая прибыль, приходящаяся на акционеров, составила 1 128,0 млн долларов, или 48,8% выручки, против 40,3% годом ранее. Рост прибыли на 137,2% опережает рост выручки. Внутри прибыли нет крупных разовых продаж активов: основной вклад даёт операционная деятельность.
Операционный денежный поток за квартал составил 1 204,6 млн долларов с маржой 52%. Скорректированный свободный денежный поток – 1 216,1 млн, или 53% выручки. Денежный поток почти совпадает с чистой прибылью, что подтверждает её качество.
Процентный доход принёс 88,9 млн долларов – компания зарабатывает на своей денежной подушке. Прочие расходы составили 25,8 млн, налог на прибыль – 13,6 млн. Прибыль до налогообложения достигла 1 148,0 млн долларов.
Долг фактически отсутствует: чистая денежная позиция и отрицательный коэффициент к EBITDA
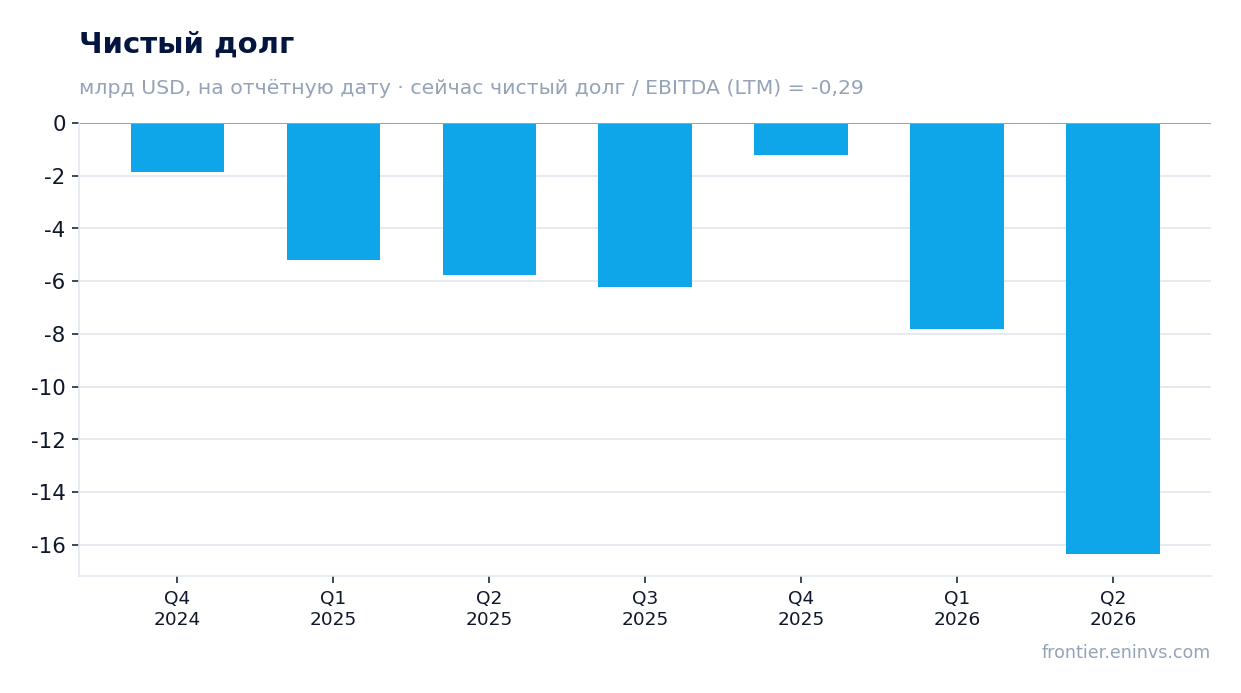
На конец 2025 года чистый долг составлял минус 1 194,5 млн долларов, то есть компания располагала чистой денежной позицией. Отношение чистого долга к EBITDA за последние 12 месяцев – минус 0,29. Долговой нагрузки нет.
Денежные средства и казначейские бумаги на конец третьего квартала составили 10,4 млрд долларов. Это даёт компании свободу для инвестиций и поглощений без привлечения заёмного капитала.
Операционный денежный поток за девять месяцев 2026 года достиг 3 319,9 млн долларов против 1 357,2 млн годом ранее. Компания финансирует рост из собственных средств, а не за счёт долга.
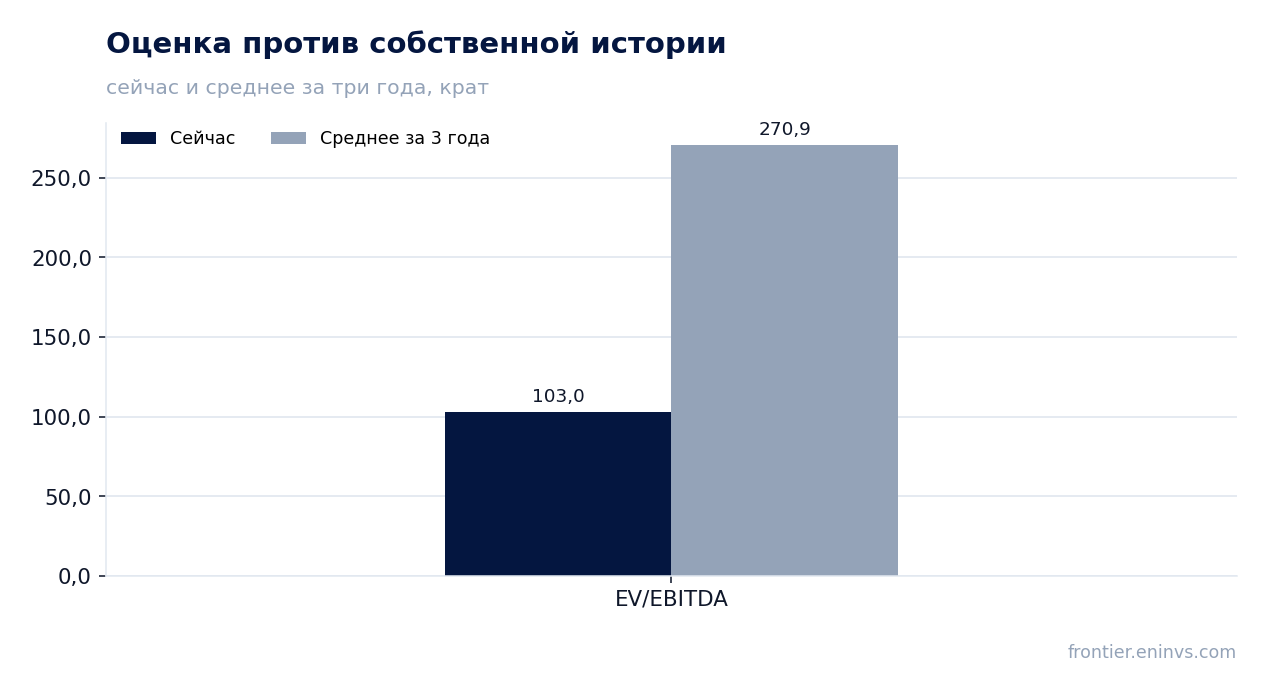
Бумага стоит 103,0 EBITDA против 270,9 в среднем за три года – дисконт к собственной истории
По мультипликатору EV/EBITDA за последние 12 месяцев акция торгуется на уровне 103,0 против среднего за три года 270,9. Это на 62% ниже собственной истории, то есть бумага дешевле, чем обычно.
P/E за последние 12 месяцев составляет 116,2. Рентабельность собственного капитала – 43,0%. Рыночная капитализация – 426,4 млрд долларов.
Снижение мультипликатора объясняется быстрым ростом EBITDA: за последние 12 месяцев она составила 4 127,0 млн долларов, тогда как прибыль растёт быстрее, чем цена акции. Рынок ещё не переоценил компанию под новый масштаб бизнеса.
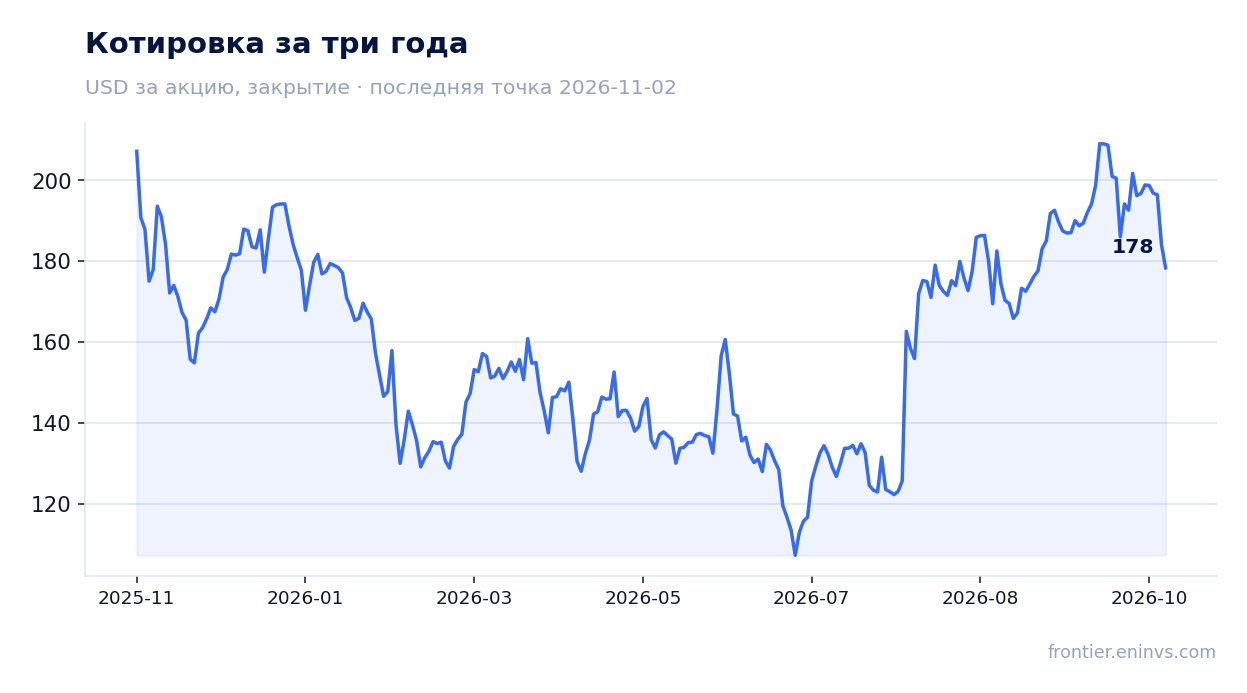
Модель портала даёт +17% к справедливой стоимости, но рынок встретил отчёт снижением на 3,1%
По модели портала, которая сопоставляет рост EBITDA с целевым мультипликатором и рыночной капитализацией, потенциал роста акции до справедливой стоимости составляет +17%. Это наша собственная оценка, а не консенсус рынка.
Реакция рынка была сдержанной: в день отчёта акция подешевела на 3,1%, и с момента публикации до 2 ноября снижение также составило 3,1%. Цена закрытия перед отчётом – 184,1 доллара.
Компания повысила прогноз выручки на 2026 год до 8 530–8 534 млн долларов, что предполагает рост на 91% год к году, и прогноз коммерческой выручки в США – до более чем 3 559 млн, то есть рост не менее 143%. Прогноз скорректированной операционной прибыли – 5 245–5 249 млн, свободного денежного потока – 4,8–5,0 млрд долларов. На четвёртый квартал ожидается выручка 2 649–2 653 млн долларов.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 426 млрд USD |
| P/E (LTM) | 116,2 |
| EV/EBITDA (LTM) | 103,0 |
| P/B | 57,73 |
| Чистый долг / EBITDA | -0,29 |
| Операционный денежный поток (LTM) | 4,10 млрд |
| ROE | 43,0% |
| EV/EBITDA, среднее за 3 года | 270,9 |
Итог
Квартал действительно сильный: выручка выросла на 95,9%, маржа EBITDA достигла 62,0%, а чистая прибыль в 1 128,0 млн подтверждена денежным потоком. Коммерческий бизнес в США впервые обогнал госзаказ, и это меняет профиль компании. Разовых статей в прибыли нет, долга фактически нет, а мультипликатор EV/EBITDA в 103,0 против 270,9 в среднем за три года говорит о дисконте к собственной истории. Вопрос для держателя теперь в том, удержится ли рост коммерческой выручки в США на уровне 148%, – именно от этого зависит, реализует ли бумага потенциал +17% по модели портала.
Перейти к финансовой карточке компании PLTR →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций