Permian Resources: выручка выросла на 48,1%, но прибыль почти не дошла до денег из-за хеджей
4 ноября Permian Resources Corporation раскрыла результаты за третий квартал 2026 года. Выручка составила 1 957,7 млн долларов (+48,1% год к году), EBITDA – 1 480,8 млн (+62,2%), чистая прибыль – 420,2 млн (+609,3%). Маржа EBITDA поднялась до 75,6% против 69,0% годом ранее, но неденежный убыток по производным инструментам в 308,6 млн и рост долга до 4,4 млрд сдержали отдачу для акционера. При мультипликаторе EV/EBITDA 5,0 против собственной трёхлетней средней 6,1 акция выглядит дешевле своей истории, и вердикт – «скорее привлекательно».
Главные тезисы
— Выручка прибавила 48,1% на росте добычи и цен, но темп замедлился с 55,1% во втором квартале
— Маржа EBITDA выросла до 75,6% на рекордно низких удельных затратах, а не на разовых статьях
— Чистая прибыль выросла в 7 раз, но 308,6 млн долларов убытка по хеджам не дошли до денежного потока
— Свободный денежный поток в 846 млн долларов покрывает дивиденд с запасом, хотя долг вырос до 4,4 млрд
— EV/EBITDA 5,0 ниже собственной трёхлетней средней 6,1 – акция дешевле своей истории
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 1,32 | 1,96 | +48,1% |
| EBITDA | 0,91 | 1,48 | +62,2% |
| Операционная прибыль | 0,39 | 0,89 | +127,1% |
| Чистая прибыль | 0,06 | 0,42 | +609,3% |
| Операционный денежный поток | 0,77 | 1,25 | +63,7% |
| Капзатраты | 0,49 | 0,52 | +6,6% |
| Рентабельность по EBITDA | 69,0% | 75,6% | +6,6 п.п. |
| Чистая маржа | 4,5% | 21,5% | +17,0 п.п. |
Выручка прибавила 48,1% на росте добычи и цен, но темп замедлился с 55,1% во втором квартале
Выручка третьего квартала составила 1 957,7 млн долларов против 1 321,8 млн годом ранее – рост на 48,1%. Во втором квартале темп был выше – 55,1%, так что речь о замедлении, а не об ускорении. Основной вклад дала нефть: её продажи выросли до 1 640,8 млн долларов с 1 113,8 млн годом ранее.
Добыча нефти достигла 208,0 тыс. баррелей в сутки, на 5% больше, чем кварталом ранее, а общая добыча – 457,5 тыс. баррелей нефтяного эквивалента в сутки, плюс 22% к предыдущему кварталу. Средняя цена нефти составила 85,73 доллара за баррель против 64,77 доллара годом ранее. Компания вернула в строй скважины с высокой долей газа, которые были остановлены во втором квартале из-за отрицательных цен на газ в регионе.
Продажи газа выросли до 52,0 млн долларов с 33,9 млн, продажи широкой фракции – до 263,6 млн с 170,4 млн. Рост по всем трём потокам – следствие и объёма, и цены, а не разового эффекта. Замедление темпа к второму кварталу объясняется высокой базой: годом ранее выручка уже была на подъёме.
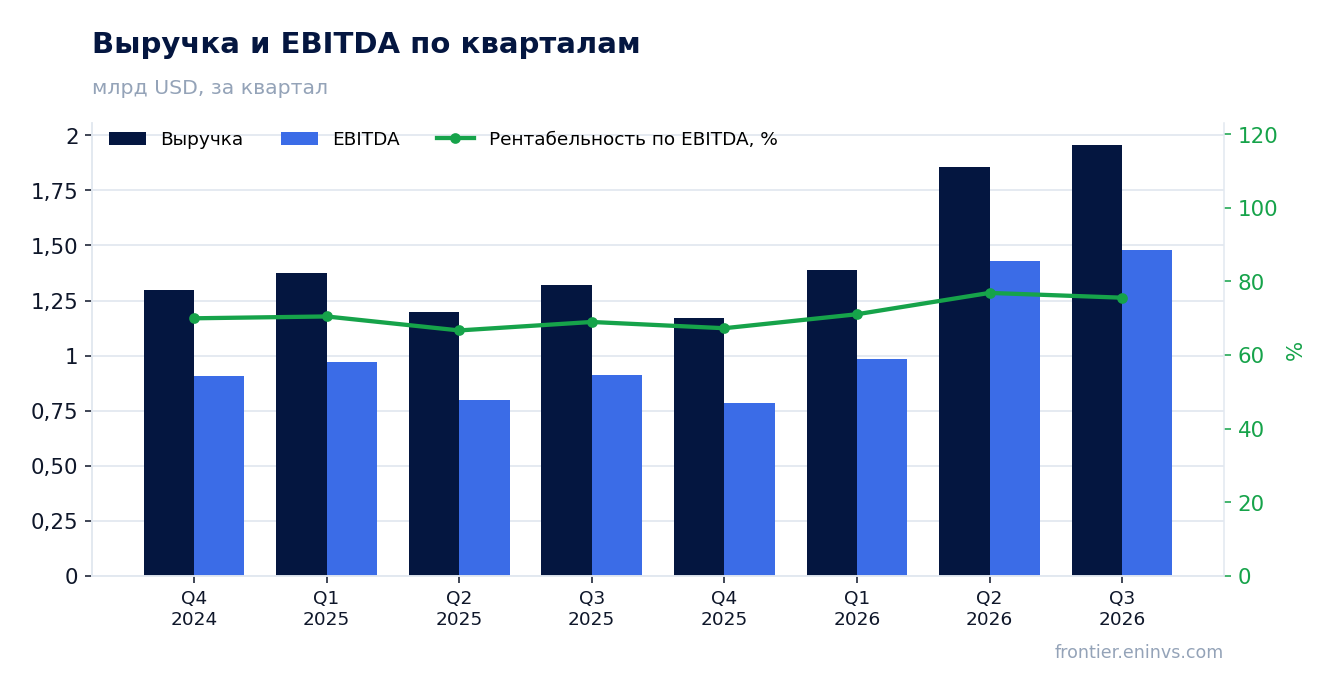
Маржа EBITDA выросла до 75,6% на рекордно низких удельных затратах, а не на разовых статьях
EBITDA за третий квартал составила 1 480,8 млн долларов, на 62,2% больше, чем 912,7 млн годом ранее. Маржа поднялась до 75,6% с 69,0%. Прирост маржи дали не разовые статьи, а снижение удельных затрат: операционные расходы на баррель упали до 5,11 доллара с 5,07 доллара, а общие контролируемые денежные затраты – до рекордных 7,05 доллара на баррель.
Сборы, переработка и транспорт подешевели до 1,21 доллара на баррель с 1,43 доллара, денежные административные расходы – до 0,73 доллара с 0,87 доллара. Компания объясняет это оптимизацией энергоснабжения и компрессии, а также дисциплиной в административных расходах. Операционная прибыль выросла до 887,8 млн долларов с 390,9 млн.
Высокая маржа устойчива, пока держатся цены и удельные затраты. Но она уже почти не оставляет пространства для дальнейшего снижения расходов: контролируемые затраты – исторический минимум компании.
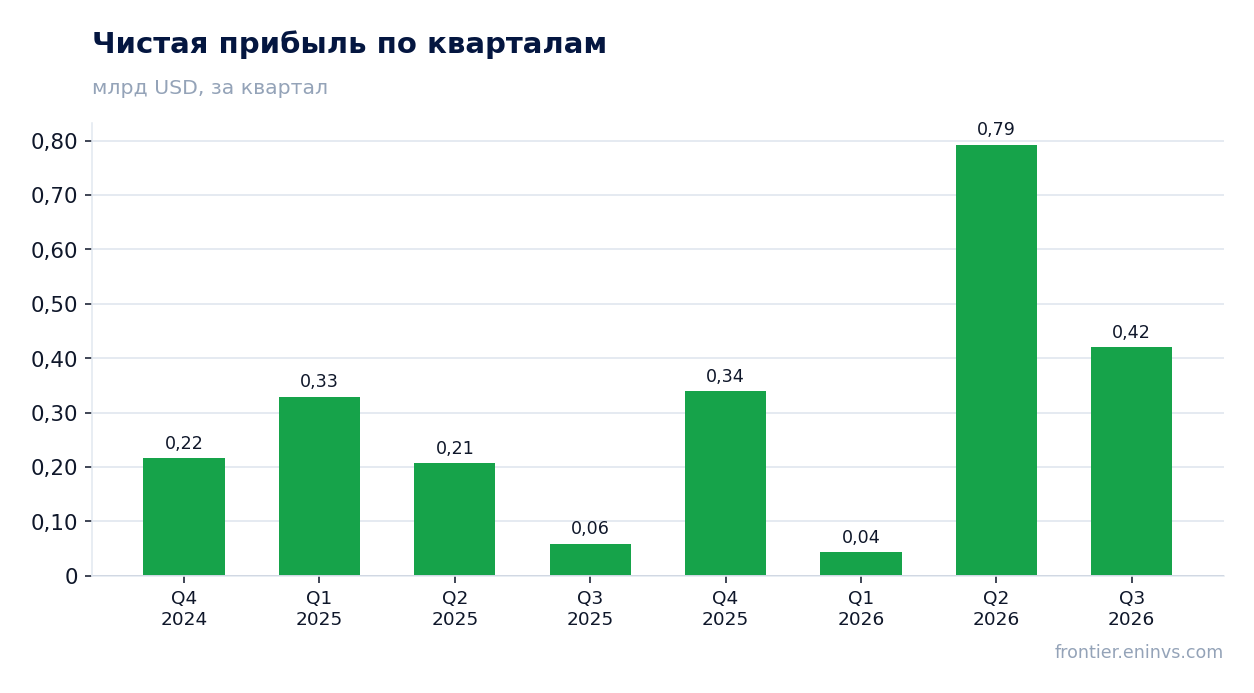
Чистая прибыль выросла в 7 раз, но 308,6 млн долларов убытка по хеджам не дошли до денежного потока
Чистая прибыль составила 420,2 млн долларов против 59,2 млн годом ранее – рост на 609,3%. Маржа чистой прибыли поднялась до 21,5% с 4,5%. Но внутри результата сидит неденежный убыток по производным инструментам в 308,6 млн долларов: годом ранее эта статья давала прибыль в 105,7 млн. Без неё прибыль была бы заметно выше.
Хеджи стоили компании и в цене реализации: с учётом расчётов по деривативам нефть продавалась по 79,96 доллара за баррель вместо 85,73 доллара. Это минус 5,77 доллара на баррель – плата за защиту от падения цен. Денежный поток от операций при этом составил 1 255,0 млн долларов, что подтверждает: убыток по хеджам не съел живые деньги.
Разрыв между прибылью и денежным потоком – ключевая особенность квартала. Инвестор, смотрящий только на прибыль, увидит рост в 7 раз, но реальная отдача видна по свободному денежному потоку.
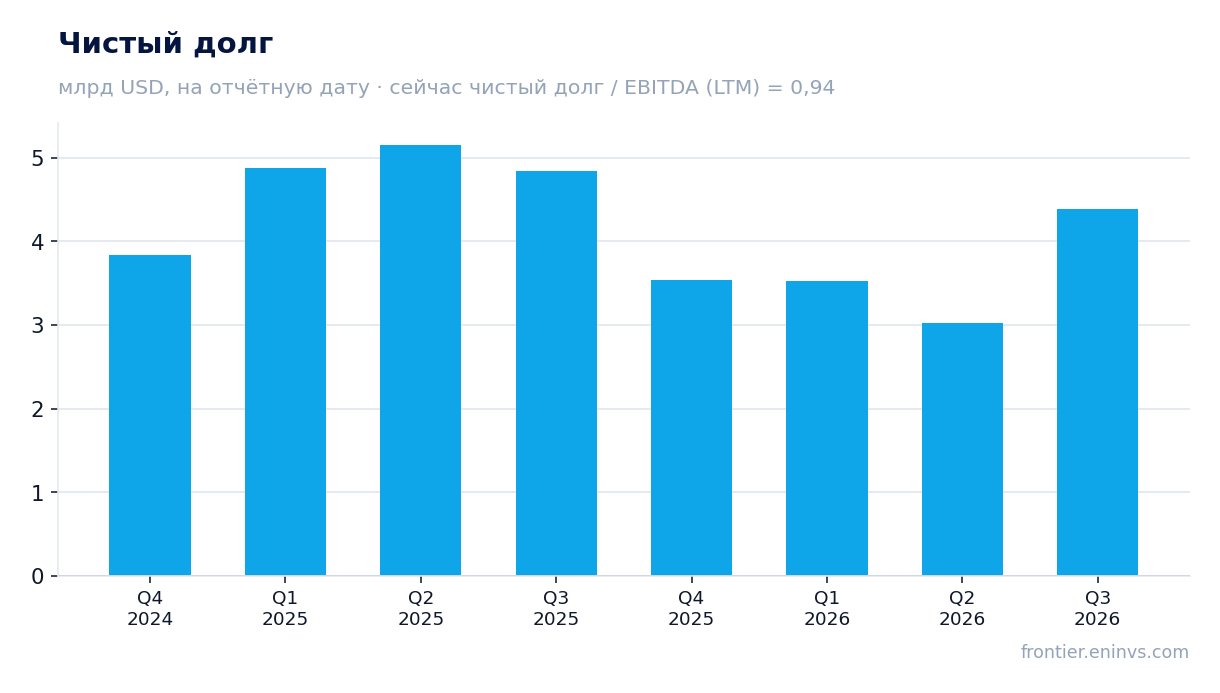
Свободный денежный поток в 846 млн долларов покрывает дивиденд с запасом, хотя долг вырос до 4,4 млрд
Скорректированный свободный денежный поток составил 846 млн долларов при капитальных затратах в 518 млн. Операционный денежный поток – 1 255,0 млн. Компания объявила квартальный дивиденд 0,16 доллара на акцию, или 0,64 доллара в годовом выражении; дивидендная доходность по текущей цене – 2,8%. На выплату уходит малая часть свободного потока, так что запас есть.
Чистый долг на 30 сентября 2026 года – 4,4 млрд долларов против 3,0 млрд на 30 июня 2026 года, рост на 1,4 млрд. За год долг снизился: с 4,8 млрд на 30 сентября 2025 года до 4,4 млрд. Отношение чистого долга к EBITDA за последние 12 месяцев – 0,94. Компания объясняет рост долга приобретением Ridge Runner за 1,025 млрд и ещё примерно 120 млн на дополнительные сделки.
Процентные расходы снизились до 53,3 млн долларов с 69,4 млн годом ранее: компания погасила 325 млн старых облигаций Earthstone под 9,875% и ожидает экономию около 75 млн долларов в год. Долг в 0,94 EBITDA – умеренный уровень, но он вырос за квартал из-за сделок, а не из-за операционных проблем.
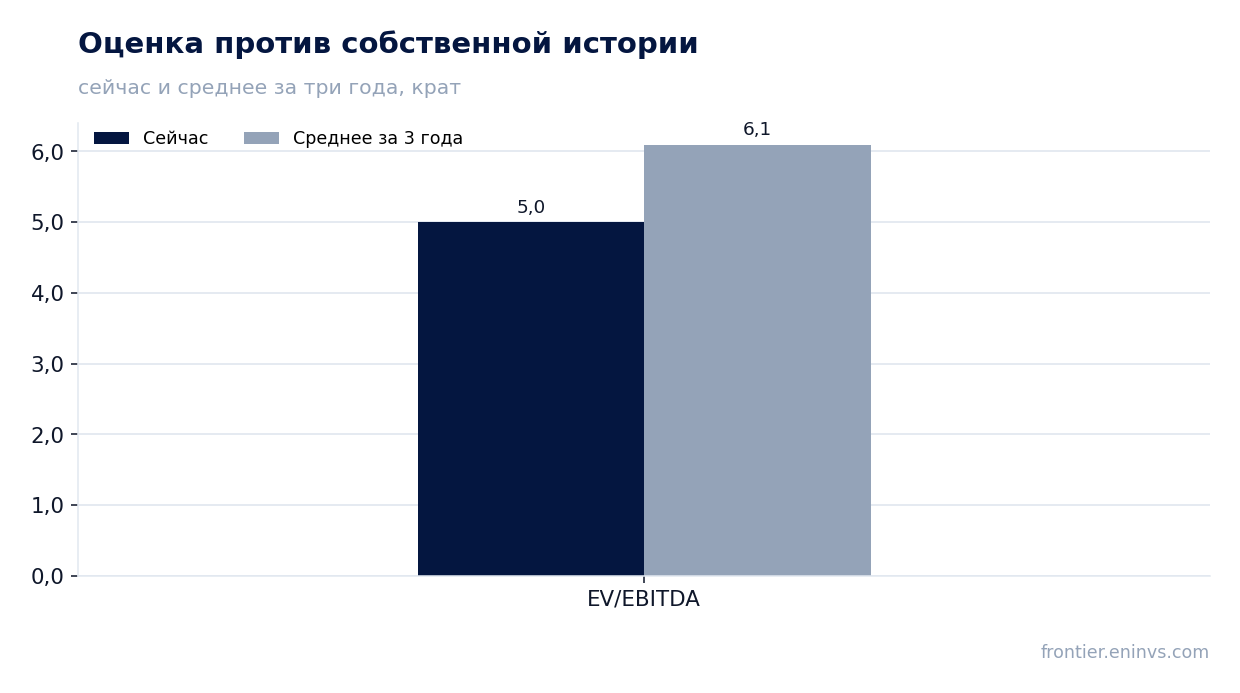
EV/EBITDA 5,0 ниже собственной трёхлетней средней 6,1 – акция дешевле своей истории
Мультипликатор EV/EBITDA за последние 12 месяцев – 5,0 против собственной трёхлетней средней 6,1, то есть на 18% ниже. По этому мультипликатору акция дешевле своей истории. P/E за последние 12 месяцев – 11,8, рентабельность капитала – 13,8%.
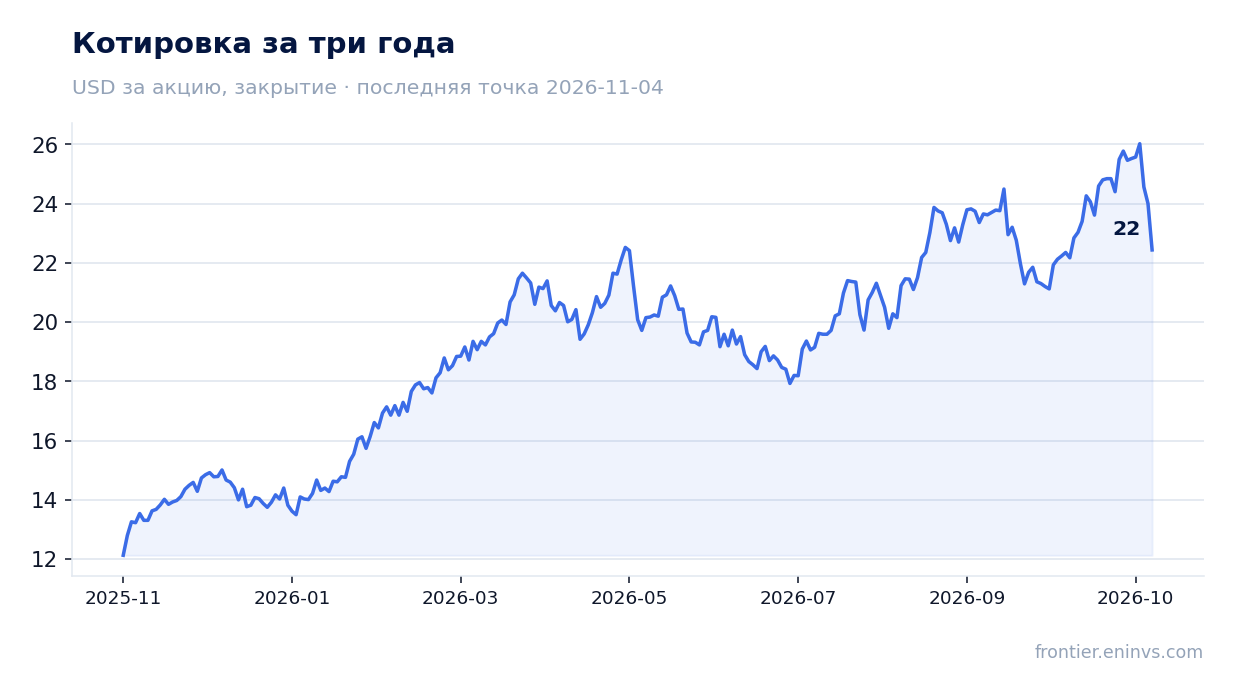
Рынок отреагировал на отчёт снижением: в день публикации акция потеряла 6,5% и столько же с момента выхода отчёта до 4 ноября. Причина, вероятно, в росте долга и в том, что прибыль оказалась ниже ожиданий из-за хеджей. Но мультипликатор уже учитывает эти опасения.
Дивидендная доходность в 2,8% скромна для нефтегазового сектора, но выплата покрыта свободным денежным потоком с большим запасом. Если цены на нефть удержатся выше 70 долларов, компания сможет и наращивать добычу, и снижать долг.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 18,8 млрд USD |
| P/E (LTM) | 11,8 |
| EV/EBITDA (LTM) | 5,0 |
| P/B | 1,63 |
| Чистый долг / EBITDA | 0,94 |
| Операционный денежный поток (LTM) | 4,48 млрд |
| ROE | 13,8% |
| Дивидендная доходность (12 мес) | 2,8% |
| EV/EBITDA, среднее за 3 года | 6,1 |
Итог
Квартал был сильным по операционным показателям: выручка выросла на 48,1%, маржа EBITDA – до 75,6%, свободный денежный поток – 846 млн долларов. Но прибыль в 420,2 млн долларов выглядит скромнее из-за неденежного убытка по хеджам в 308,6 млн. Долг вырос до 4,4 млрд из-за приобретения Ridge Runner, хотя за год он снизился с 4,8 млрд. При EV/EBITDA 5,0 против собственной трёхлетней средней 6,1 акция дешевле своей истории, а дивиденд покрыт с запасом. Вердикт – «скорее привлекательно»: мультипликатор ниже исторического, денежный поток устойчив, но рост долга и зависимость от цен на нефть сдерживают оценку.
Перейти к финансовой карточке компании PR →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций