QUALCOMM INC/DE: выручка падает четвёртый квартал подряд, а прибыль держится на разовых налоговых статьях
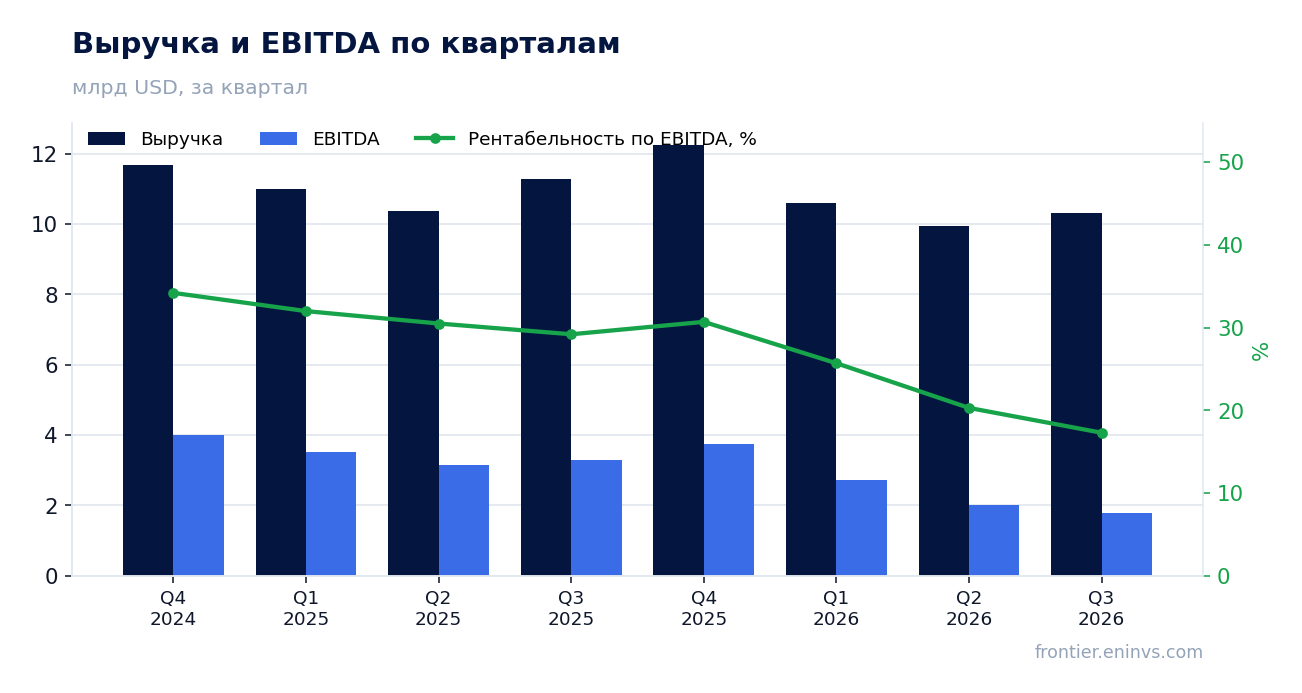
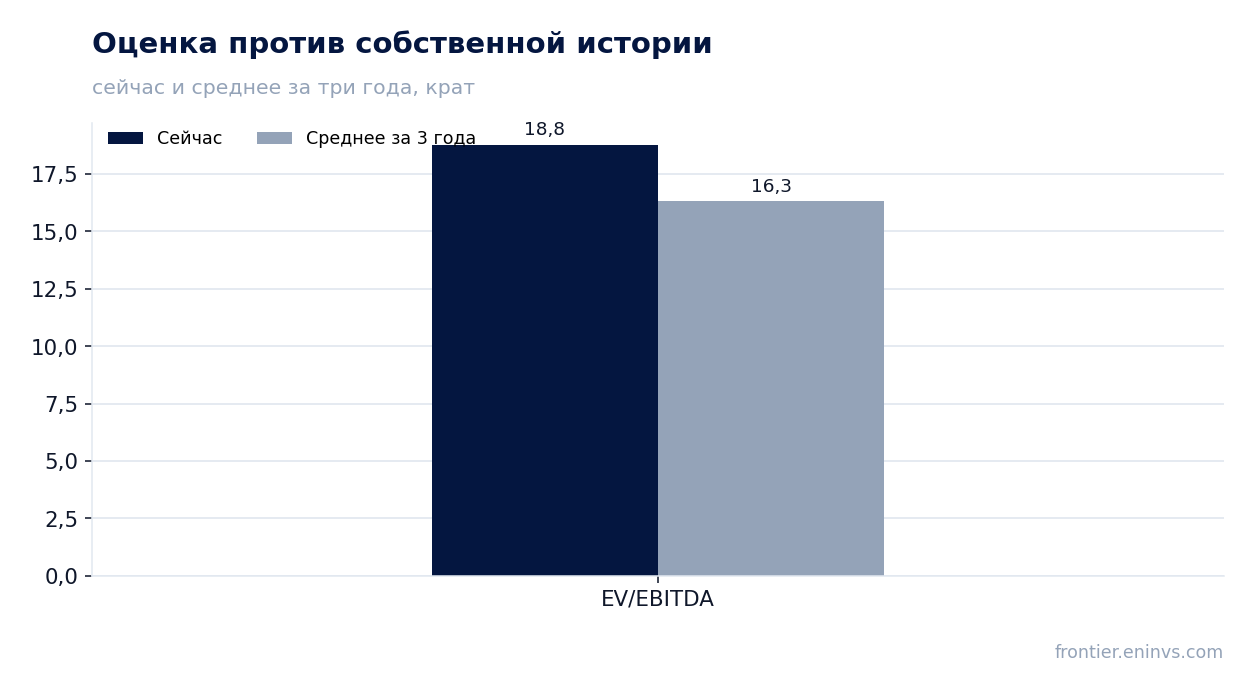
4 ноября QUALCOMM INC/DE раскрыла результаты за четвёртый квартал 2026 финансового года. Выручка составила 10,32 млрд долларов – на 8,4% меньше, чем годом ранее, операционная прибыль 1,36 млрд, чистая прибыль 1,25 млрд долларов при рентабельности 12,1% против убытка годом ранее. За последние 12 месяцев выручка 43,1 млрд долларов, чистая прибыль 13,6 млрд, но в ней 5,7 млрд – разовый налоговый доход, а EV/EBITDA 18,8 выше собственной трёхлетней средней 16,3. Акция выглядит скорее непривлекательной на текущей цене: падение выручки ускоряется, а мультипликатор дороже собственной истории.
Главные тезисы
— Выручка падает четвёртый квартал подряд, и темп замедления растёт: с -4,0% в третьем квартале до -8,4% в четвёртом
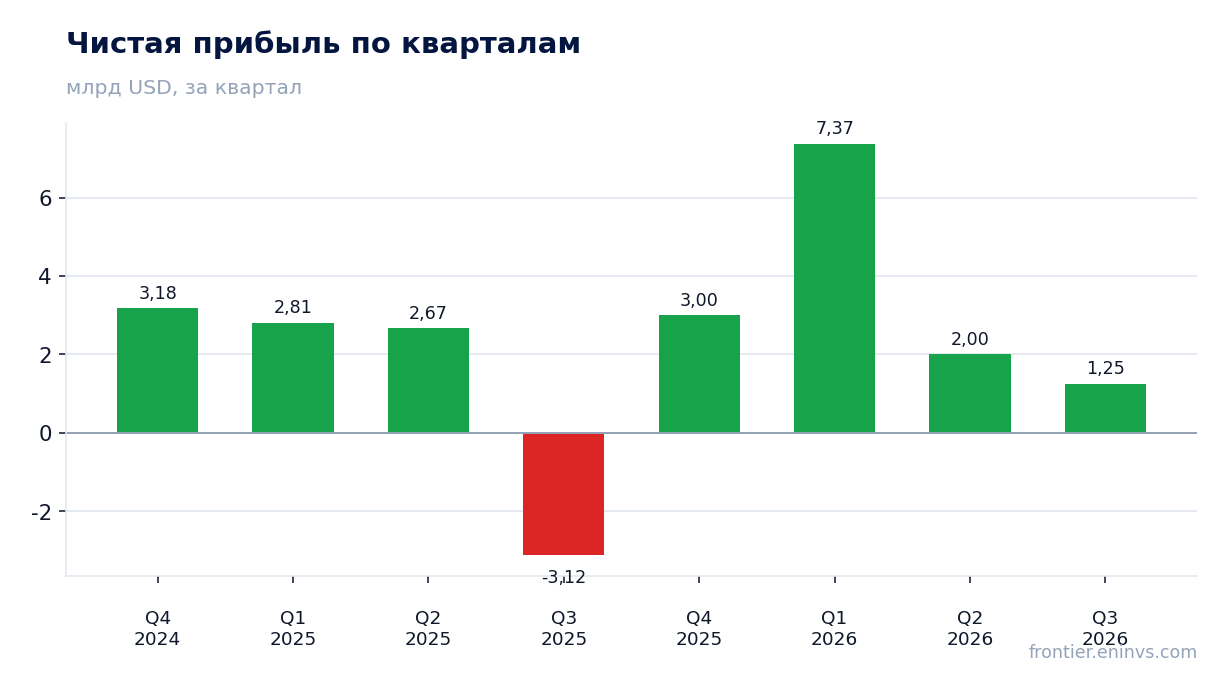
— Половину годовой прибыли дал разовый налоговый доход в 5,7 млрд долларов, а не операционная деятельность
— Смартфоны утянули QCT вниз на 26%, тогда как автомобили выросли на 89% и впервые дали 2 млрд долларов за квартал
— Маржа QCT упала до 24% с 29% – рост затрат на компоненты съел прибыль сегмента
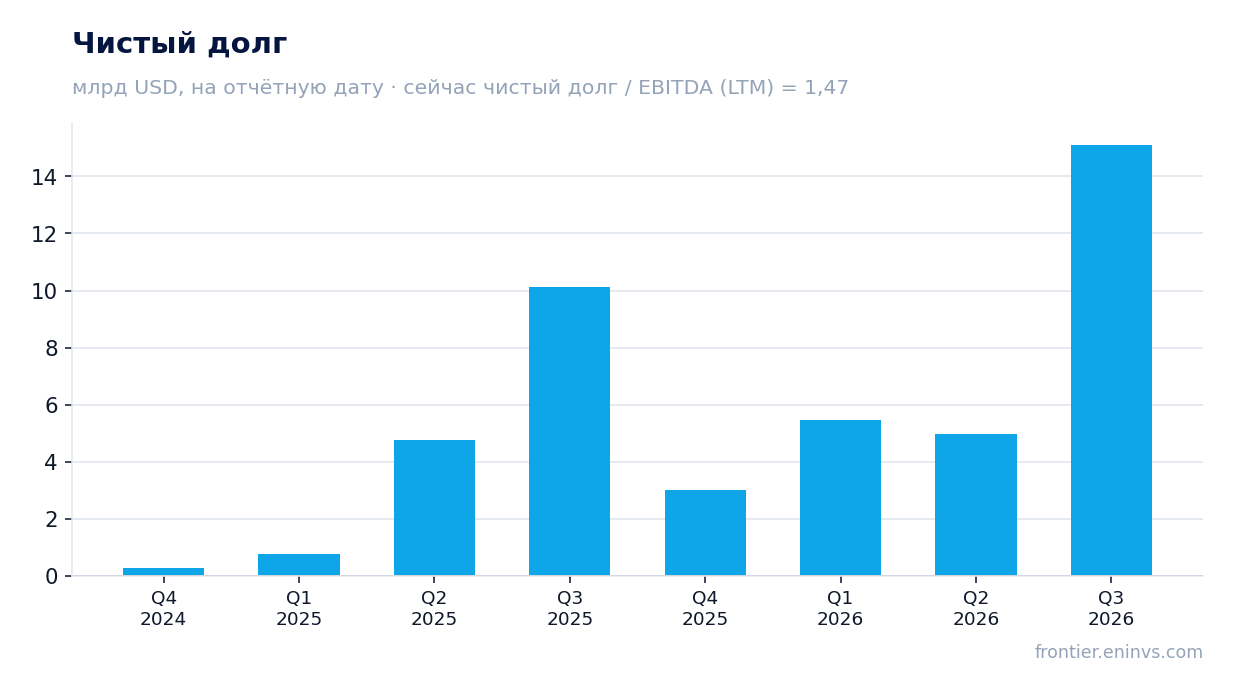
— Чистый долг вырос с 5,0 млрд долларов на 28 июня до 15,1 млрд на 27 сентября, отношение к EBITDA LTM – 1,47
— Дивидендная доходность 2,1% скромнее, чем у безрисковой ставки, а выплаты за год 3,85 млрд долларов
— EV/EBITDA 18,8 выше собственной трёхлетней средней 16,3 на 15%, а модель портала даёт минус 48% к справедливой стоимости
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 11,3 | 10,3 | -8,4% |
| EBITDA | 3,29 | — | — |
| Операционная прибыль | 2,92 | 1,36 | -53,5% |
| Чистая прибыль | -3,12 | 1,25 | в прибыль |
| Операционный денежный поток | 4,00 | — | — |
| Капзатраты | 0,41 | — | — |
| Рентабельность по EBITDA | 29,2% | — | — |
| Чистая маржа | -27,7% | 12,1% | +39,8 п.п. |
Выручка падает четвёртый квартал подряд, и темп замедления растёт: с -4,0% в третьем квартале до -8,4% в четвёртом
Выручка четвёртого квартала 2026 финансового года составила 10,32 млрд долларов – на 8,4% меньше, чем годом ранее. Это уже четвёртый квартал падения подряд: в третьем квартале снижение было 4,0%, во втором – 3,5%. Замедление ускоряется, и это главный сигнал отчёта.
Основной удар пришёлся на смартфоны: выручка QCT от них упала на 26% до 5,14 млрд долларов. Автомобильный сегмент вырос на 89% до 1,99 млрд, впервые превысив 2 млрд долларов за квартал, а интернет вещей прибавил 4% до 1,89 млрд. Но этих двух направлений не хватило, чтобы компенсировать спад в телефонах.
Лицензионный бизнес QTL сократился на 7% до 1,30 млрд долларов, а его прибыль до налогообложения упала на 10% до 918 млн. Совокупная выручка за год – 43,1 млрд долларов, что на 3% меньше, чем годом ранее. Компания связывает надежды с не-смартфонными направлениями: в 2027 финансовом году они должны вырасти более чем на 60%, а выручка дата-центров – достичь 5 млрд долларов.
Половину годовой прибыли дал разовый налоговый доход в 5,7 млрд долларов, а не операционная деятельность
Чистая прибыль за четвёртый квартал составила 1,25 млрд долларов против убытка 3,12 млрд годом ранее. Рентабельность по чистой прибыли – 12,1% против минус 27,7% годом ранее. Но год к году сравнение искажено: в четвёртом квартале 2025 года компания отразила налоговый расход в 6,09 млрд долларов, создав оценочный резерв.
За весь 2026 финансовый год чистая прибыль составила 13,63 млрд долларов, и в ней 5,7 млрд – доход от восстановления этого резерва. Без него прибыль была бы около 7,9 млрд. Операционная прибыль за год – 8,66 млрд долларов, что на 30% меньше, чем годом ранее. Разрыв между операционной и чистой прибылью объясняется именно налоговой статьёй.
Операционная прибыль четвёртого квартала – 1,36 млрд долларов против 2,92 млрд годом ранее, падение на 54%. Рентабельность по операционной прибыли снизилась до 13,1% с 25,9%. Это уже операционный, а не налоговый результат, и он показывает реальное давление на бизнес.
Смартфоны утянули QCT вниз на 26%, тогда как автомобили выросли на 89% и впервые дали 2 млрд долларов за квартал
Выручка QCT в четвёртом квартале составила 9,02 млрд долларов, снизившись на 8% год к году. Внутри сегмента смартфоны упали на 26% до 5,14 млрд, автомобили выросли на 89% до 1,99 млрд, интернет вещей прибавил 4% до 1,89 млрд. За весь год автомобили выросли на 52% до 6,0 млрд долларов.
Прибыль QCT до налогообложения упала на 26% до 2,14 млрд долларов, а её доля в выручке снизилась до 24% с 29%. Компания прямо говорит о широком росте затрат на производство чипов – пластины, сборку, тестирование, память – и о том, что повышение цен на продукцию даст эффект только во втором полугодии 2027 финансового года.
Таким образом, автомобильный и IoT-бизнесы растут, но пока не могут компенсировать спад в смартфонах ни по выручке, ни по прибыли. Дата-центры, на которые компания делает ставку, в отчётности отдельно не выделены, но цель в 5 млрд долларов выручки в 2027 финансовом году подтверждена.
Маржа QCT упала до 24% с 29% – рост затрат на компоненты съел прибыль сегмента
Рентабельность QCT по прибыли до налогообложения снизилась до 24% с 29% годом ранее. При выручке 9,02 млрд долларов прибыль сегмента составила 2,14 млрд. Снижение на 5 процентных пунктов при падении выручки на 8% означает, что затраты растут быстрее выручки.
Компания объясняет это удорожанием всех компонентов – от пластин до памяти и упаковки. Повышение цен на продукцию, по её словам, начнёт отражаться на валовой марже QCT только во втором полугодии 2027 финансового года. До этого момента давление на маржу сохранится.
В лицензионном сегменте QTL маржа остаётся высокой – 70% против 72% годом ранее, но и здесь наблюдается снижение на 2 процентных пункта. Совокупная операционная маржа компании упала до 13,1% с 25,9%, и это самый низкий уровень за последние кварталы.
Чистый долг вырос с 5,0 млрд долларов на 28 июня до 15,1 млрд на 27 сентября, отношение к EBITDA LTM – 1,47
Чистый долг на 27 сентября 2026 года составил 15,1 млрд долларов против 5,0 млрд на 28 июня. Рост на 10,1 млрд за квартал. Годом ранее, на 28 сентября 2025 года, чистый долг был 10,1 млрд, то есть за 12 месяцев он вырос на 5,0 млрд.
Отношение чистого долга к EBITDA за последние 12 месяцев – 1,47. Это умеренный уровень, но он вырос вместе с долгом. Краткосрочный долг на балансе – 2,49 млрд долларов, долгосрочный – 12,62 млрд. Денежные средства и эквиваленты – 4,64 млрд, рыночные ценные бумаги – 3,05 млрд.
Операционный денежный поток за последние 12 месяцев – 11,15 млрд долларов, что ниже, чем 14,01 млрд годом ранее. Компания потратила 2,49 млрд на капитальные затраты, 7,82 млрд на выкуп акций и 3,85 млрд на дивиденды. Совокупные выплаты акционерам – 11,67 млрд долларов, что превышает операционный поток.
Дивидендная доходность 2,1% скромнее, чем у безрисковой ставки, а выплаты за год 3,85 млрд долларов
За 2026 финансовый год компания выплатила дивидендов на 3,85 млрд долларов, или 3,62 доллара на акцию. Последний квартальный дивиденд – 0,92 доллара на акцию. Дивидендная доходность за последние 12 месяцев – 2,1%.
Наша оценка дивиденда за 2027 финансовый год – около 3,7–3,8 доллара на акцию, исходя из сохранения текущей квартальной выплаты. Она опирается на прибыль, очищенную от разового налогового дохода: без него прибыль за 2026 год около 7,9 млрд долларов, и выплаты в 3,85 млрд составляют примерно половину. Это устойчивый уровень, но он чувствителен к дальнейшему падению выручки.
Доходность 2,1% ниже, чем доходность безрисковых инструментов, и это не даёт инвестору существенной премии за риск. Сокращение выплат возможно при дальнейшем снижении прибыли, особенно если операционная маржа продолжит падать.
EV/EBITDA 18,8 выше собственной трёхлетней средней 16,3 на 15%, а модель портала даёт минус 48% к справедливой стоимости
EV/EBITDA за последние 12 месяцев – 18,8, что на 15% выше собственной трёхлетней средней 16,3. Акция дороже своей истории по этому мультипликатору. P/E за последние 12 месяцев – 13,3, но он искажён разовым налоговым доходом: без него прибыль была бы около 7,9 млрд, а P/E – около 23.
Модель портала, сопоставляющая рост EBITDA с целевым мультипликатором, даёт потенциал минус 48% к справедливой стоимости. Это наша собственная оценка, а не консенсус рынка. Она отражает сочетание падающей выручки, сжатия маржи и мультипликатора выше исторического.
Рентабельность собственного капитала – 16,5%, что неплохо, но она также поддержана разовым налоговым доходом. Дивидендная доходность 2,1% не компенсирует риск снижения прибыли. При текущей цене акция выглядит дорогой относительно собственной истории и фундаментальных показателей.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 182 млрд USD |
| P/E (LTM) | 13,3 |
| EV/EBITDA (LTM) | 18,8 |
| P/B | 5,98 |
| Чистый долг / EBITDA | 1,47 |
| Операционный денежный поток (LTM) | 11,1 млрд |
| ROE | 16,5% |
| Дивидендная доходность (12 мес) | 2,1% |
| EV/EBITDA, среднее за 3 года | 16,3 |
Итог
Сильной стороной отчёта остаётся автомобильный бизнес, выросший на 89% и впервые достигший 2 млрд долларов за квартал, а также подтверждённая цель в 5 млрд долларов выручки дата-центров. Но общая картина слабая: выручка падает четвёртый квартал подряд, падение ускоряется до 8,4%, операционная маржа сжалась до 13,1%, а половина годовой прибыли – разовый налоговый доход. Чистый долг вырос до 15,1 млрд долларов, а EV/EBITDA 18,8 выше собственной трёхлетней средней. Акция выглядит скорее непривлекательной на текущей цене; пересмотр вердикта возможен при стабилизации выручки в смартфонах и восстановлении маржи QCT.
Перейти к финансовой карточке компании QCOM →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций