RAMBUS INC: рекордная выручка и маржа 39,7% держатся на продукте, а не на роялти
26 октября RAMBUS INC раскрыла результаты за третий квартал 2026 года: выручка 218,3 млн долл., EBITDA 86,7 млн, чистая прибыль 74,6 млн. Год к году выручка прибавила 22,3%, EBITDA – 30,8%, чистая прибыль – 54,1%, а темп роста выручки ускорился относительно второго квартала (20,4%). При мультипликаторе EV/EBITDA 32,5 против собственной трёхлетней средней 37,0 и оценке потенциала по модели портала в +15% бумага выглядит скорее привлекательной, хотя главный риск – зависимость рекорда от продуктового сегмента.
Главные тезисы
— Выручка выросла на 22,3% год к году, и ускорение дал продуктовый сегмент с рекордными 114,3 млн долл.
— EBITDA-маржа поднялась до 39,7% с 37,1% годом ранее, и это произошло при росте операционных расходов на 10,9%
— Чистая прибыль прибавила 54,1% во многом из-за снижения налога до 15,97 млн долл. с 20,9 млн годом ранее
— Операционный денежный поток достиг рекордных 102,5 млн долл., а капитальные затраты остались скромными – 6,6 млн
— Компания выкупила акции на 135,4 млн долл., из-за чего денежная подушка сократилась до 776,9 млн
— Гайденс на четвёртый квартал обещает выручку 227–233 млн долл. и продуктовую выручку 127–133 млн
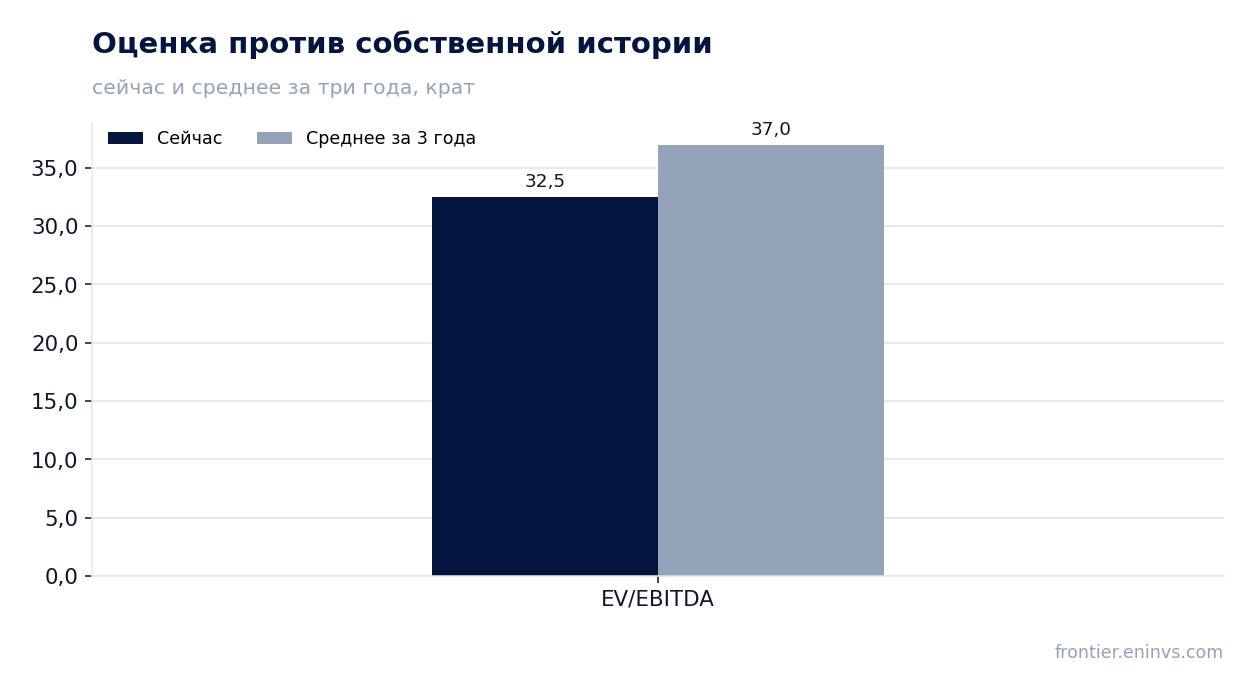
— EV/EBITDA 32,5 ниже собственной трёхлетней средней 37,0, и по модели портала бумага недооценена на 15%
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,18 | 0,22 | +22,3% |
| EBITDA | 0,07 | 0,09 | +30,8% |
| Операционная прибыль | 0,06 | 0,08 | +32,2% |
| Чистая прибыль | 0,05 | 0,07 | +54,1% |
| Операционный денежный поток | 0,09 | 0,10 | +15,9% |
| Капзатраты | 0,01 | 0,01 | +11,0% |
| Рентабельность по EBITDA | 37,1% | 39,7% | +2,6 п.п. |
| Чистая маржа | 27,1% | 34,2% | +7,1 п.п. |
Выручка выросла на 22,3% год к году, и ускорение дал продуктовый сегмент с рекордными 114,3 млн долл.
Выручка третьего квартала 2026 года составила 218,3 млн долл. против 178,5 млн годом ранее, рост – 22,3%. Относительно второго квартала темп ускорился: там было 20,4%. Компания сама называет квартал рекордным и отмечает, что результат превысил собственный прогноз в 210–216 млн долл.
Разложить рост помогает структура выручки. Продуктовая выручка достигла 114,3 млн долл. – это плюс 22% год к году и плюс 15% к предыдущему кварталу. Роялти принесли 77,0 млн, контракты и прочее – 27,0 млн. Именно продукт, а не лицензионные платежи, стал главным двигателем ускорения.
В комментарии генеральный директор Люк Серафен связывает спрос с требованиями систем искусственного интеллекта и дата-центров и говорит об ускорении спроса на дифференцированные решения. Это объясняет, почему продуктовый сегмент растёт быстрее роялти, но одновременно повышает чувствительность выручки к контрактам на поставку чипов.
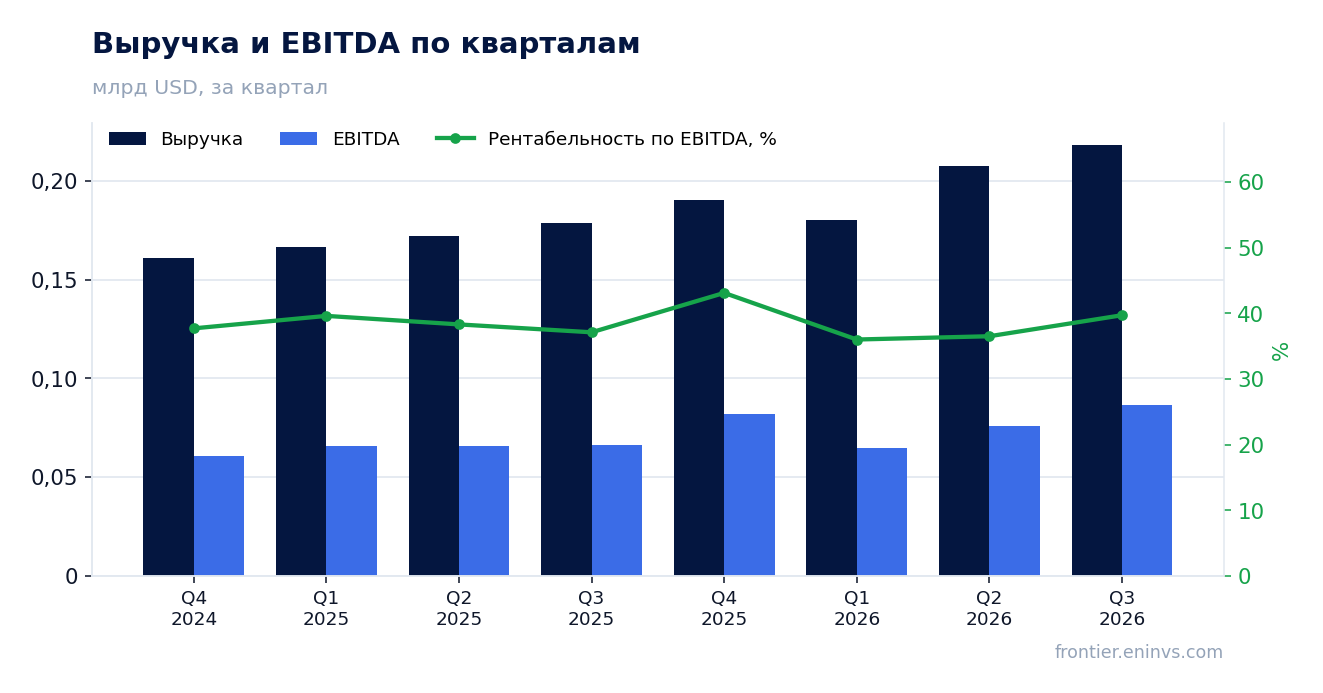
EBITDA-маржа поднялась до 39,7% с 37,1% годом ранее, и это произошло при росте операционных расходов на 10,9%
EBITDA за квартал составила 86,7 млн долл., рост год к году – 30,8%, быстрее выручки. Маржа поднялась до 39,7% против 37,1% годом ранее. Операционная прибыль достигла 83,7 млн при рентабельности 38% против 35%.
Расходы при этом росли медленнее выручки. Операционные расходы увеличились до 87,3 млн с 78,7 млн, то есть на 10,9%. Внутри них исследовательские расходы почти не изменились – 49,4 млн против 49,5 млн, а коммерческие и административные выросли до 37,7 млн с 29,2 млн. Основной вклад в рост издержек дала именно административная часть, а не разработка.
Маржу поддержало и то, что валовая прибыль росла быстрее выручки: 170,9 млн против 141,9 млн. Себестоимость продукта поднялась до 45,5 млн с 34,3 млн, но её рост отставал от роста продуктовой выручки.
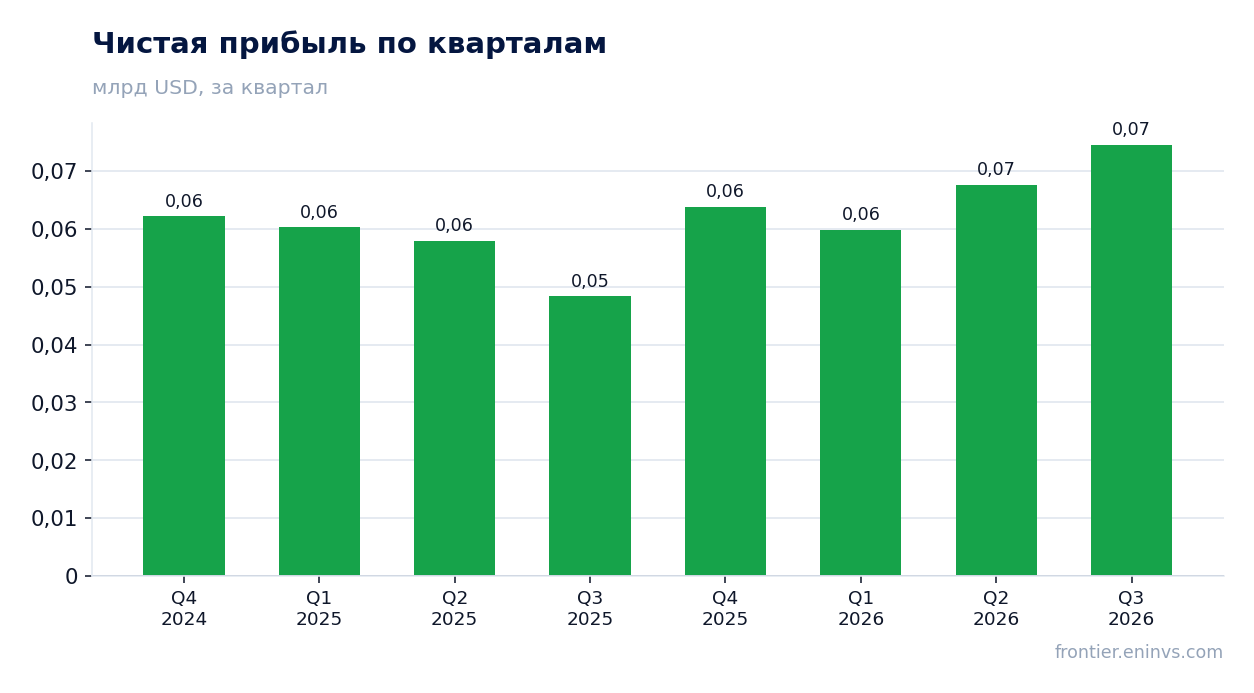
Чистая прибыль прибавила 54,1% во многом из-за снижения налога до 15,97 млн долл. с 20,9 млн годом ранее
Чистая прибыль квартала составила 74,6 млн долл. против 48,4 млн годом ранее, рост – 54,1%. Рентабельность по чистой прибыли поднялась до 34,2% с 27,1%. Прибыль на разводнённую акцию – 0,69 долл. по GAAP и 0,84 долл. по non-GAAP.
Часть прироста дала не операционная деятельность, а налог. Расход по налогу на прибыль снизился до 15,97 млн с 20,9 млн годом ранее при росте прибыли до налогообложения до 90,5 млн с 69,3 млн. Эффективная ставка упала, и это добавило к прибыли больше, чем дал бы тот же рост выручки при прежней ставке.
В прибыли есть и разовые статьи. В отчёте отражены расходы на реструктуризацию 0,2 млн и затраты на закрытие помещений 0,08 млн, а также амортизация приобретённых нематериальных активов 1,2 млн. На non-GAAP-прибыль они не влияют, но в GAAP-результате они присутствуют.
Операционный денежный поток достиг рекордных 102,5 млн долл., а капитальные затраты остались скромными – 6,6 млн
Операционный денежный поток квартала составил 102,5 млн долл. – компания называет его рекордным. При капитальных затратах 6,6 млн свободный поток до выкупа акций был близок к 96 млн. За последние 12 месяцев операционный поток составил 263,5 млн при выручке 796,1 млн.
Деньги ушли в основном на выкуп акций. Компания потратила 135,4 млн долл. на обратный выкуп, из-за чего денежная подушка – денежные средства и рыночные ценные бумаги – сократилась до 776,9 млн, на 48,0 млн меньше, чем на конец июня. Капитальные затраты в 11,2 млн, упомянутые в отчёте, относятся к девяти месяцам, а не к кварталу.
Запасы выросли до 87,2 млн с 44,1 млн на конец 2025 года. Это может отражать подготовку к росту поставок в четвёртом квартале, но одновременно связывает оборотный капитал и делает квартальный денежный поток чувствительным к тому, как быстро запасы превратятся в выручку.
Компания выкупила акции на 135,4 млн долл., из-за чего денежная подушка сократилась до 776,9 млн
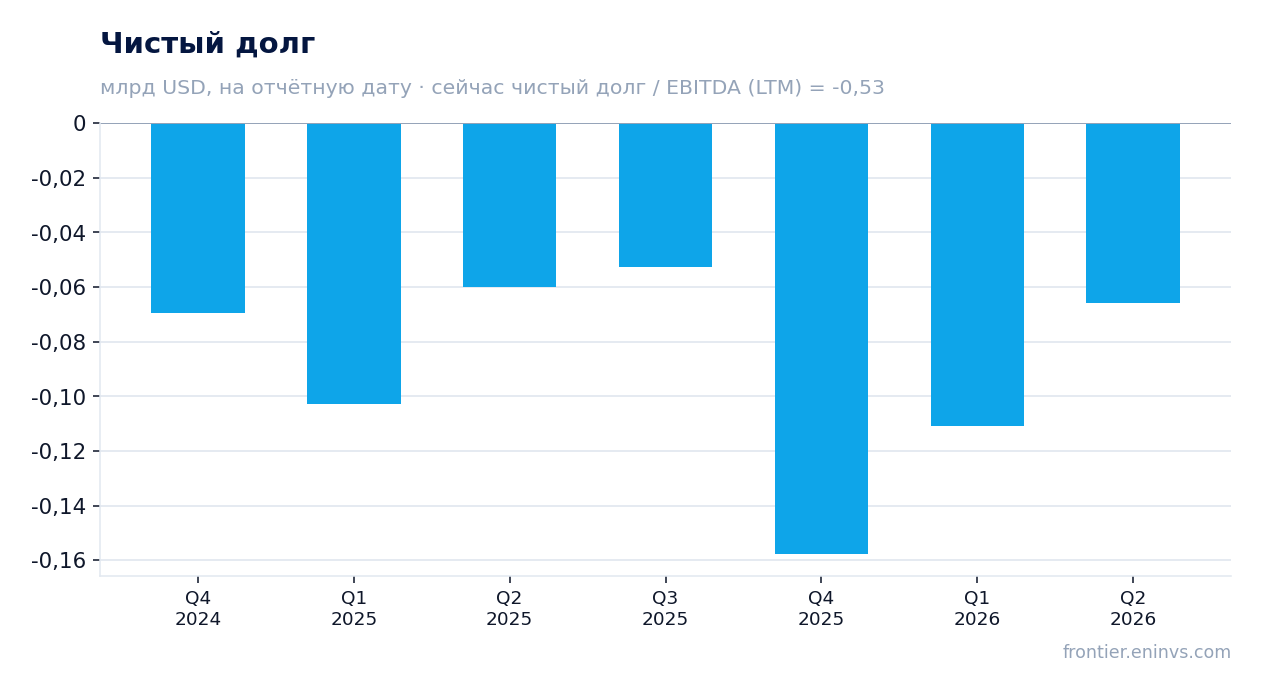
Выкуп на 135,4 млн долл. – крупнейшая статья расходов квартала, больше, чем вся чистая прибыль. Он профинансирован из операционного потока и накопленной подушки, а не из долга: чистый долг на конец 2025 года был отрицательным – минус 157,8 млн долл., то есть денег больше, чем обязательств.
Отношение чистого долга к EBITDA за последние 12 месяцев – минус 0,53. Это уровень, а не динамика: сравнивать его с прошлым значением по имеющимся данным нельзя. Важно другое – компания возвращает капитал акционерам, не наращивая заимствования.
Проценты по долгу незначительны: расход по процентам за квартал – 0,28 млн, а процентный и прочий доход принёс 7,2 млн. Чистая финансовая позиция скорее добавляет к прибыли, чем отнимает.
Гайденс на четвёртый квартал обещает выручку 227–233 млн долл. и продуктовую выручку 127–133 млн
Прогноз на четвёртый квартал 2026 года – выручка 227–233 млн долл., что выше результата третьего квартала. Продуктовая выручка ожидается в диапазоне 127–133 млн, роялти – 68–74 млн, контракты и прочее – 26–32 млн. То есть компания закладывает продолжение роста продукта.
По прибыли гайденс даёт разводнённую прибыль на акцию 0,68–0,76 долл. по GAAP и 0,84–0,92 долл. по non-GAAP. Операционные расходы ожидаются в диапазоне 143–139 млн по GAAP и 124–120 млн по non-GAAP. Компания сама оговаривает, что для достижения диапазона нужны новые контракты на поставку и лицензирование.
Ориентир на процентный и прочий доход – 6,5 млн, налоговая ставка – 17,5% по GAAP и 16% по non-GAAP. Это означает, что часть налогового преимущества третьего квартала в четвёртом может не повториться.
EV/EBITDA 32,5 ниже собственной трёхлетней средней 37,0, и по модели портала бумага недооценена на 15%
Мультипликатор EV/EBITDA за последние 12 месяцев – 32,5 против собственной трёхлетней средней 37,0, то есть на 12% ниже. По этому мультипликатору бумага дешевле, чем была в среднем за три года. P/E за последние 12 месяцев – 37,1.
По модели портала потенциал к справедливой стоимости – +15%. Это наша собственная оценка, построенная на росте EBITDA и целевом мультипликаторе, а не рыночный консенсус. Рыночная капитализация – 9,87 млрд долл.
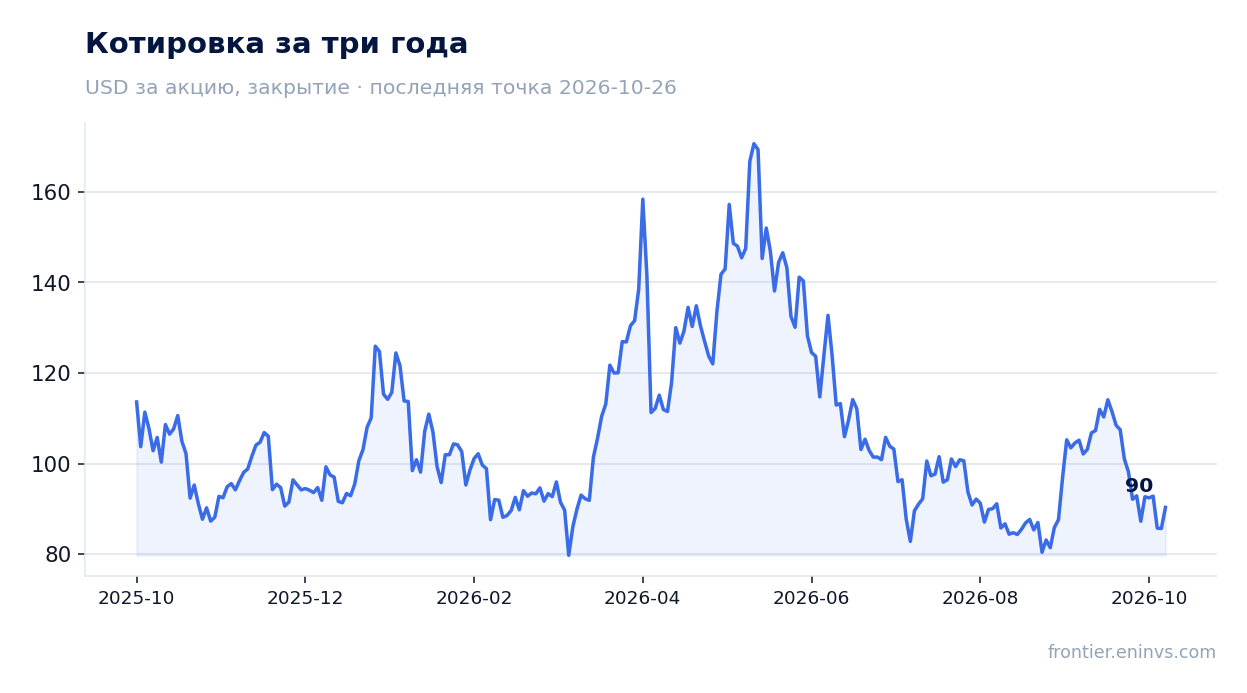
Реакция рынка была сдержанной: в день отчёта акция прибавила 5,5% и столько же с момента публикации до 26 октября. Цена перед отчётом – 85,65 долл. Бумага входит в живую модельную стратегию портала «US AI infrastructure»; это факт членства, а не аргумент в пользу оценки.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 9,87 млрд USD |
| P/E (LTM) | 37,1 |
| EV/EBITDA (LTM) | 32,5 |
| P/B | 7,23 |
| Чистый долг / EBITDA | -0,53 |
| Операционный денежный поток (LTM) | 0,26 млрд |
| ROE | 6,9% |
| EV/EBITDA, среднее за 3 года | 37,0 |
Итог
Сильной стороной квартала стала не только рекордная выручка 218,3 млн долл., но и то, что её дал продукт, а маржа поднялась до 39,7% при умеренном росте расходов. Операционный поток в 102,5 млн долл. и скромные капитальные затраты в 6,6 млн подтверждают, что прибыль превращается в деньги. Слабое место – налоговая ставка: без её снижения прирост чистой прибыли на 54,1% был бы скромнее, а в четвёртом квартале компания закладывает более высокую ставку. При EV/EBITDA 32,5 против собственной трёхлетней средней 37,0 и потенциале +15% по модели портала бумага выглядит скорее привлекательной; вердикт изменился бы при срыве продуктового гайденса или возврате мультипликатора к исторической средней без роста прибыли.
Перейти к финансовой карточке компании RMBS →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций