SITIME Corp: выручка выросла втрое с лишним, но почти вся прибыль осталась в неденежных статьях
4 ноября SITIME Corp раскрыла результаты за третий квартал 2026 года. Выручка составила 298,7 млн долларов против 83,6 млн годом ранее, рост +257,4%; операционная прибыль по GAAP – 8,3 млн, чистая прибыль – 4,3 млн при рентабельности 1,5% против минус 9,6% годом ранее. Скорректированная прибыль на акцию – 4,01 доллара, но она опирается на исключение 61,8 млн амортизации приобретённых нематериальных активов и 35,0 млн компенсаций акциями. Бумага после отчёта потеряла 9,4% и с тех пор не восстановилась; при капитализации 12,1 млрд долларов и чистом долге 1,0 млрд оценка выглядит нейтральной: рост реален, но качество прибыли и долговая нагрузка после покупки TPD требуют подтверждения в следующих кварталах.
Главные тезисы
— Выручка выросла на 257,4% в основном за счёт консолидации TPD, а органический рост ядра CED составил 202%
— Валовая маржа по GAAP упала до 51,6% из-за 53,2 млн амортизации приобретённых активов, без них она 70,7%
— Из 4,3 млн чистой прибыли почти всё съели неденежные статьи: 61,8 млн амортизации и 35,0 млн компенсаций акциями
— Чистый долг вырос с минус 0,6 млрд долларов на 30 июня до 1,0 млрд на 30 сентября после выпуска конвертируемых нот на 1,3 млрд
— Процентные расходы в 5,1 млн долларов впервые превысили процентные доходы в 1,5 млн, и это новый постоянный фактор
— Компания объявила дробление акций три к одному, что не меняет стоимость, но снижает цену одной акции
— Оценка в 12,1 млрд долларов при годовой выручке около 1 млрд предполагает, что рост продолжится без провала маржи
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,08 | 0,30 | +257,4% |
| EBITDA | -0,01 | — | — |
| Операционная прибыль | -0,02 | 0,01 | в прибыль |
| Чистая прибыль | -0,01 | 0,00 | в прибыль |
| Операционный денежный поток | 0,03 | — | — |
| Капзатраты | 0,01 | — | — |
| Рентабельность по EBITDA | -7,3% | — | — |
| Чистая маржа | -9,6% | 1,5% | +11,1 п.п. |
Выручка выросла на 257,4% в основном за счёт консолидации TPD, а органический рост ядра CED составил 202%
Выручка третьего квартала 2026 года составила 298,7 млн долларов против 83,6 млн годом ранее, рост +257,4%. Это заметное ускорение относительно второго квартала, когда рост был 126,5%. Компания прямо называет две причины: приобретение TPD и органический рост.
Органическая часть – это ядро CED, выручка которого выросла на 202% год к году. Менеджмент связывает это со строительством инфраструктуры искусственного интеллекта, где нужны прецизионные генераторы тактовой частоты. Остальной прирост дала консолидация TPD, интеграция которого, по словам генерального директора, прошла хорошо.
Годовой темп выручки вышел за 1 млрд долларов в пересчёте на год. Для компании, которая год назад была меньше 350 млн в год, это качественный сдвиг масштаба. Но именно из-за покупки база сравнения следующего года будет включать TPD с первого дня, и органический рост станет виден чище.
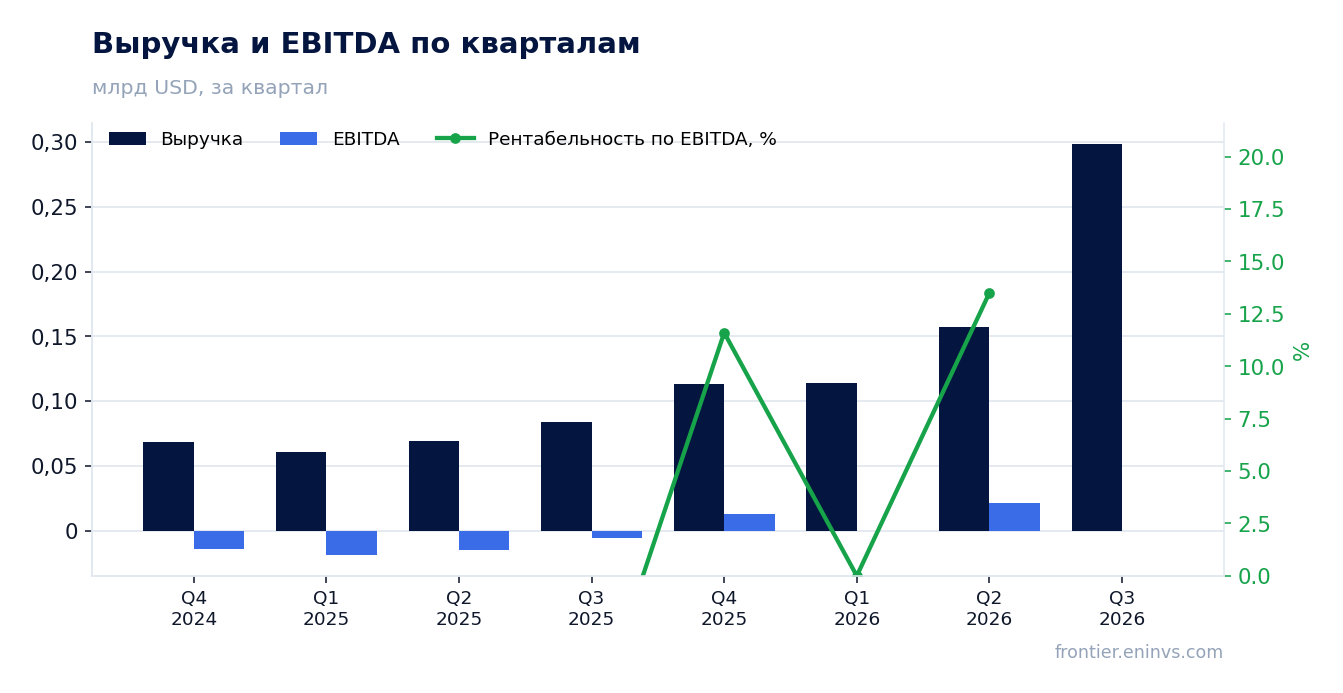
Валовая маржа по GAAP упала до 51,6% из-за 53,2 млн амортизации приобретённых активов, без них она 70,7%
Валовая прибыль по GAAP составила 154,1 млн долларов, или 51,6% выручки, против 53,5% годом ранее. Падение объясняется одной строкой: амортизация приобретённых нематериальных активов в себестоимости – 53,2 млн против 3,6 млн годом ранее. Без неё и без 3,0 млн амортизации шага запасов скорректированная валовая маржа – 70,7%.
Скорректированная маржа выросла с 58,8% годом ранее. Это означает, что операционная экономика бизнеса улучшилась, а не ухудшилась, и падение GAAP-маржи – бухгалтерский эффект покупки. Разрыв между 51,6% и 70,7% – это цена, которую компания заплатила за TPD в виде нематериальных активов на балансе.
Для инвестора важно, что эта амортизация неденежная и не влияет на денежный поток, но она будет давить на GAAP-прибыль ещё несколько лет. Пока рынок смотрит на скорректированные показатели, разрыв между ними и GAAP останется широким.
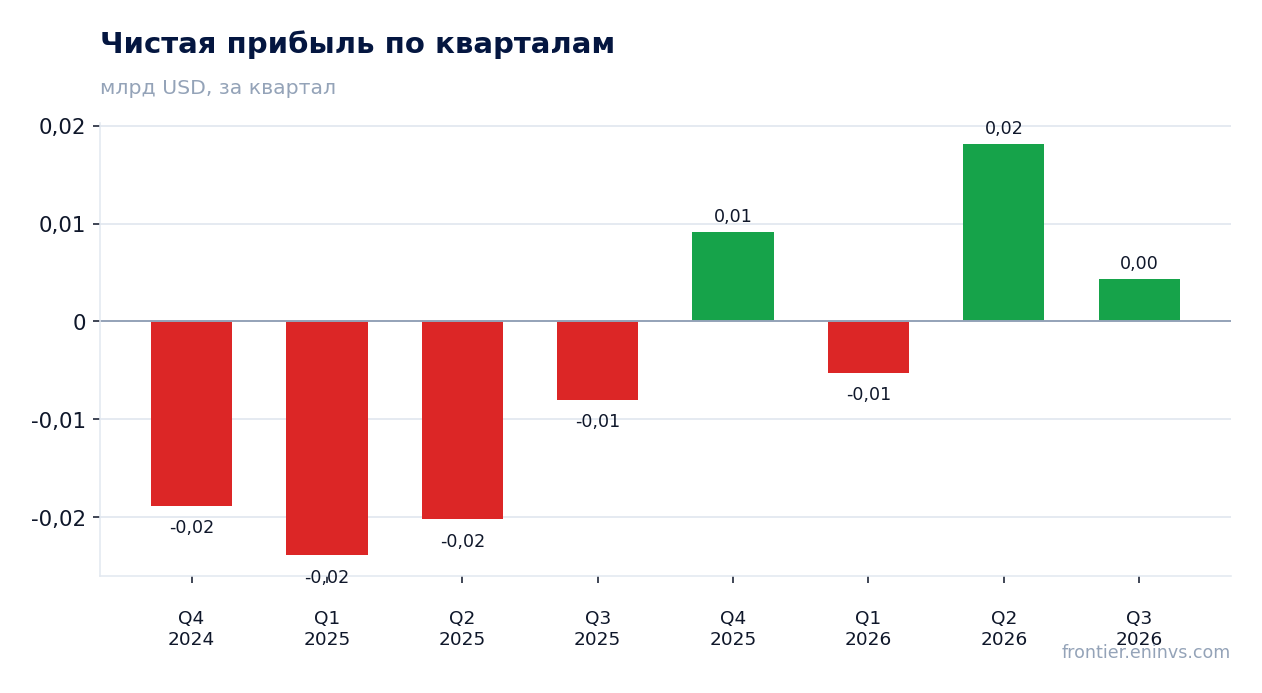
Из 4,3 млн чистой прибыли почти всё съели неденежные статьи: 61,8 млн амортизации и 35,0 млн компенсаций акциями
Чистая прибыль по GAAP – 4,3 млн долларов, или 0,14 доллара на разводнённую акцию. Скорректированная прибыль – 130,3 млн, или 4,01 доллара на акцию. Разрыв в 126 млн долларов – это и есть неденежные статьи: 61,8 млн амортизации приобретённых активов, 35,0 млн компенсаций акциями, 21,3 млн расходов на приобретение и 4,8 млн амортизации затрат по финансированию.
Расходы на приобретение в 21,3 млн долларов – это разовые издержки интеграции TPD, которые не повторятся в следующем квартале в таком объёме. Компенсации акциями в 35,0 млн – регулярная статья, но она размывает долю существующих акционеров и не отражается в денежном потоке.
Рентабельность по чистой прибыли 1,5% против минус 9,6% годом ранее выглядит улучшением, но на деле она отражает лишь то, что компания вышла в символическую прибыль. Реальная способность зарабатывать видна по скорректированной марже 43,4% операционной прибыли, и она гораздо выше.
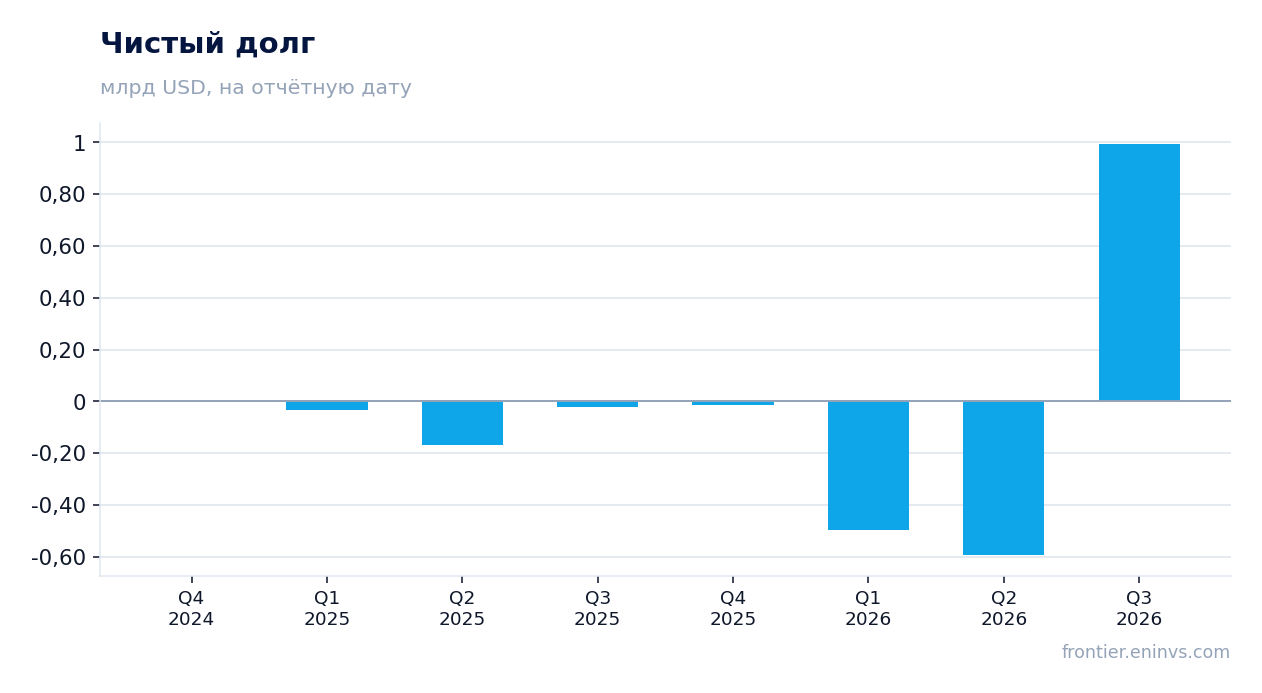
Чистый долг вырос с минус 0,6 млрд долларов на 30 июня до 1,0 млрд на 30 сентября после выпуска конвертируемых нот на 1,3 млрд
На 30 сентября чистый долг составил 1,0 млрд долларов против минус 0,6 млрд на 30 июня, изменение +1,6 млрд. Годом ранее, на 30 сентября 2025 года, чистый долг был минус 0,0 млрд, то есть за 12 месяцев он вырос на 1,0 млрд. Причина – выпуск конвертируемых старших нот на 1,3 млрд долларов, отражённых на балансе.
Денежные средства и краткосрочные инвестиции на конец квартала – 324,3 млн долларов против 791,6 млн вложений на конец 2025 года. Компания потратила значительную часть подушки на покупку TPD, а оставшуюся ликвидность пополнила долгом. Это типичная схема финансирования крупной сделки, но она меняет профиль риска.
Процентные расходы в 5,1 млн долларов впервые превысили процентные доходы в 1,5 млн. До этого компания была нетто-кредитором и зарабатывала на процентах. Теперь обслуживание долга станет постоянной статьёй, которая будет съедать часть операционной прибыли.
Процентные расходы в 5,1 млн долларов впервые превысили процентные доходы в 1,5 млн, и это новый постоянный фактор
В третьем квартале процентные доходы составили 1,5 млн долларов, а расходы – 5,1 млн. Чистый процентный результат – минус 3,6 млн, тогда как во втором квартале доходы были 12,5 млн при расходах 2,2 млн. Перелом произошёл из-за выпуска конвертируемых нот и расходования денежной подушки на покупку.
Для компании, которая ещё год назад жила на процентах с депозитов, это смена модели. Проценты теперь вычитаются из операционной прибыли, и при годовой ставке по нотам порядка 4–5% расходы будут составлять десятки миллионов долларов в год. Это не критично при скорректированной операционной прибыли 129,5 млн за квартал, но снижает свободный денежный поток.
Конвертируемые ноты имеют двойственную природу: если цена акции вырастет, они конвертируются в капитал и долг исчезнет, но с размытием. Если нет – их придётся погашать деньгами. Пока рынок оценивает компанию в 12,1 млрд, риск погашения невысок, но следить за этим стоит.
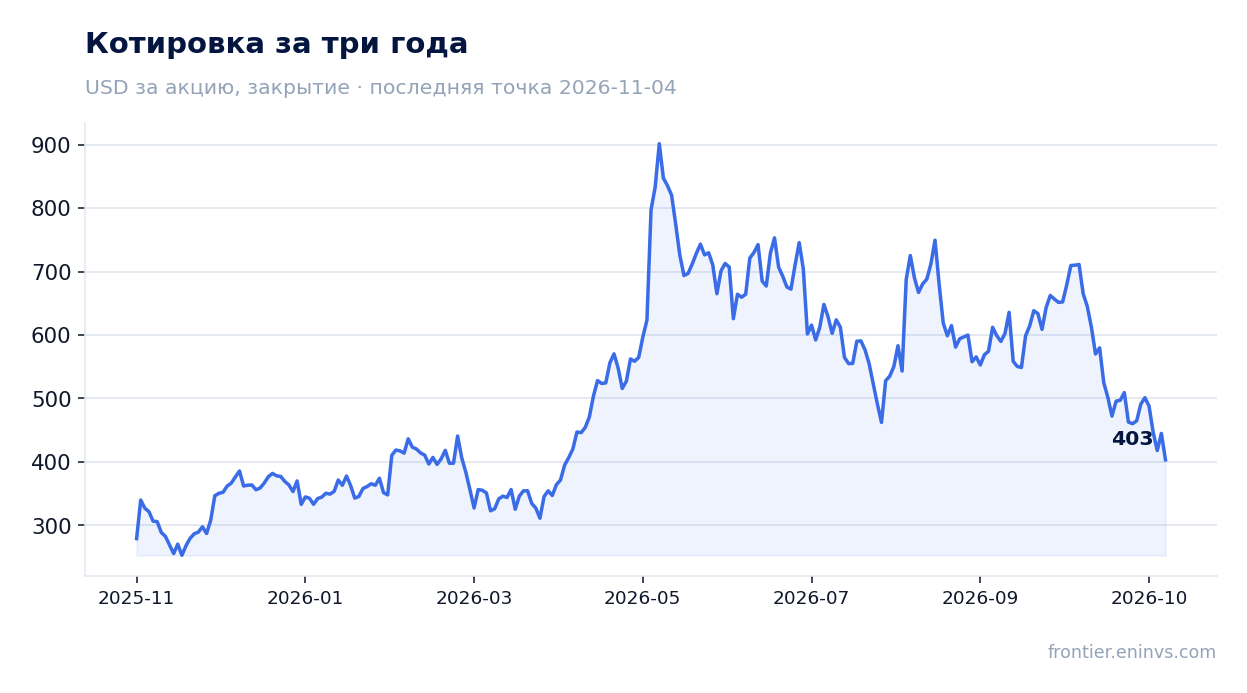
Компания объявила дробление акций три к одному, что не меняет стоимость, но снижает цену одной акции
SITIME Corp объявила дробление акций в отношении три к одному. Каждый держатель на закрытии реестра 3 декабря 2026 года получит две дополнительные акции за каждую имеющуюся, торги на скорректированной основе начнутся 7 декабря. Дробление не меняет капитализацию и не влияет на фундаментальную стоимость.
Цель – сделать акции доступнее для сотрудников и инвесторов. При цене около 445 долларов за акцию до дробления одна акция стоит дорого для розничного инвестора, после дробления цена составит примерно 148 долларов. Это косметическая мера, но она может повысить ликвидность.
Для текущих акционеров дробление нейтрально: количество акций утроится, цена упадёт втрое, доля не изменится. Воспринимать его как сигнал о чём-то большем не стоит.
Оценка в 12,1 млрд долларов при годовой выручке около 1 млрд предполагает, что рост продолжится без провала маржи
Капитализация компании – 12,1 млрд долларов, выручка за последние 12 месяцев – 683,0 млн. Это около 17,8 выручки, что для растущего полупроводникового бизнеса не выглядит заоблачным, но требует продолжения роста. Скорректированная прибыль за последние 12 месяцев не раскрыта, поэтому судить по P/E сложно.
Чистый долг в 1,0 млрд добавляет к оценке enterprise value около 13,1 млрд. При годовой скорректированной операционной прибыли, которая в третьем квартале составила 129,5 млн, годовая может быть около 400 млн, что даёт EV/EBIT около 33. Это не дёшево, но и не пузырь для компании, растущей более чем на 100% в год.
Главный риск оценки – в том, что рынок уже заложил продолжение роста. После отчёта акция упала на 9,4%, что говорит о том, что инвесторы ждали большего или испугались разрыва между GAAP и скорректированной прибылью. При текущей цене бумага оценена справедливо, но без запаса на ошибку.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 12,1 млрд USD |
| P/B | 10,49 |
| ROE | 0,3% |
Итог
Сильной стороной отчёта стал рост выручки на 257,4% и органический рост ядра CED на 202%, что подтверждает спрос со стороны инфраструктуры искусственного интеллекта. Слабой – качество прибыли: GAAP-прибыль всего 4,3 млн, а скорректированная 130,3 млн, и разрыв создан амортизацией и компенсациями акциями. Долг вырос до 1,0 млрд, проценты впервые превысили доходы. Оценка в 12,1 млрд при выручке 683,0 млн за 12 месяцев не оставляет запаса на ошибку. Вердикт – нейтральный: рост реален, но бумага уже стоит дорого, а долговая нагрузка требует подтверждения способности генерировать денежный поток.
Перейти к финансовой карточке компании SITM →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций