SM Energy Company: выручка выросла в 2,7 раза, но прибыль упала на 40% – рост оплачен маржой
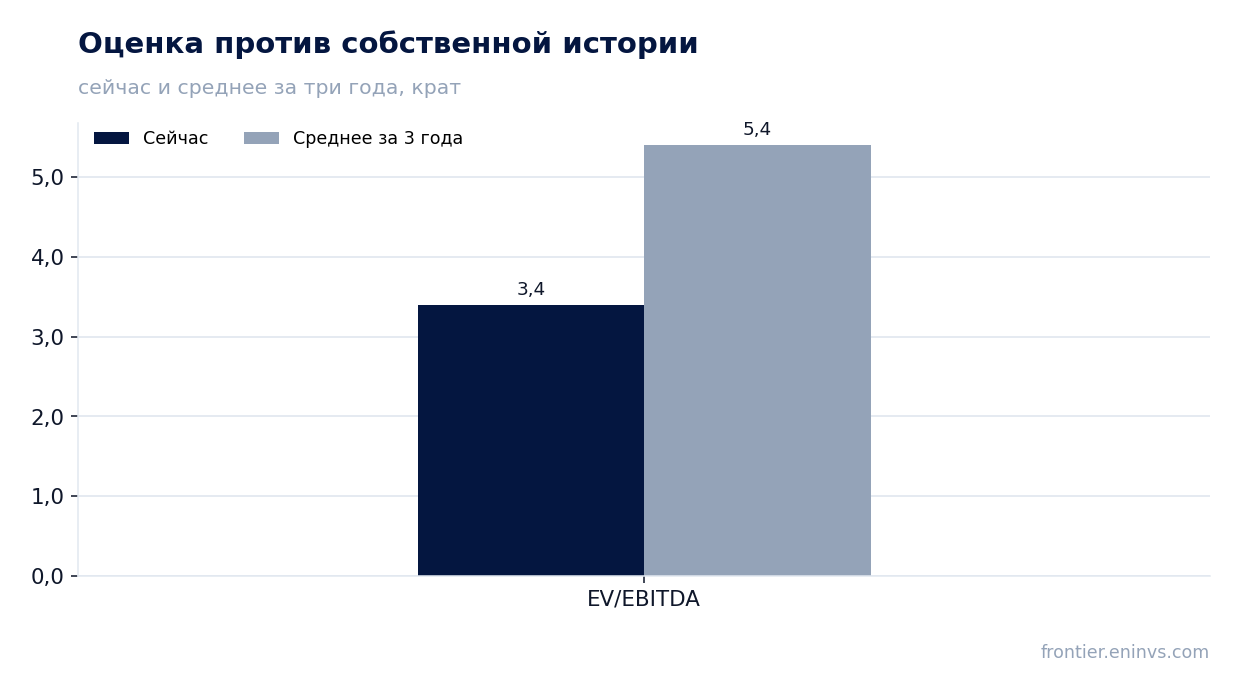
SM Energy Company раскрыла результаты за третий квартал 2026 года. Выручка составила 2 170,0 млн долларов, что на 167,4% выше уровня годичной давности, EBITDA – 1 300,0 млн, чистая прибыль – 93,0 млн. При этом рентабельность по EBITDA снизилась до 59,9% с 64,9% годом ранее, а чистая маржа – до 4,3% с 19,1%, и прибыль оказалась на 40,0% ниже прошлогодней. Бумага торгуется дешевле собственной истории по EV/EBITDA (3,4 против средней 5,4 за три года), но падение прибыли и высокая долговая нагрузка (1,89 чистый долг/EBITDA LTM) не позволяют назвать её привлекательной – вердикт «скорее непривлекательна».
Главные тезисы
— Выручка выросла на 167,4%, но темп замедлился относительно 215,3% во втором квартале
— EBITDA прибавила 147,0%, однако её маржа упала до 59,9% с 64,9%
— Чистая прибыль сократилась на 40,0% при росте выручки – маржа сжалась до 4,3%
— Чистый долг снизился до 6,2 млрд долларов с 6,4 млрд на конец июня
— Операционный поток в 1 122,0 млн покрыл капитальные вложения в 711,0 млн
— Дивидендная доходность в 2,35% скромна на фоне ключевой ставки
— EV/EBITDA в 3,4 ниже собственной средней 5,4 за три года
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,81 | 2,17 | +167,4% |
| EBITDA | 0,53 | 1,30 | +147,0% |
| Операционная прибыль | 0,20 | 0,24 | +17,4% |
| Чистая прибыль | 0,16 | 0,09 | -40,0% |
| Операционный денежный поток | 0,50 | 1,12 | +122,2% |
| Капзатраты | 0,40 | 0,71 | +75,9% |
| Рентабельность по EBITDA | 64,9% | 59,9% | -5,0 п.п. |
| Чистая маржа | 19,1% | 4,3% | -14,8 п.п. |
Выручка выросла на 167,4%, но темп замедлился относительно 215,3% во втором квартале
В третьем квартале 2026 года выручка составила 2 170,0 млн долларов – на 167,4% больше, чем годом ранее. Это сильный результат, но он скромнее прироста во втором квартале, когда выручка увеличилась на 215,3%. Замедление говорит о том, что основной импульс роста пришёлся на предыдущий период.
Рост выручки в годовом выражении остаётся кратным, и это главное, что отличает отчёт. Однако сравнение с предыдущим кварталом показывает, что пик роста, вероятно, пройден. Для держателя важнее не сам факт кратного роста, а то, насколько устойчиво он превращается в прибыль.
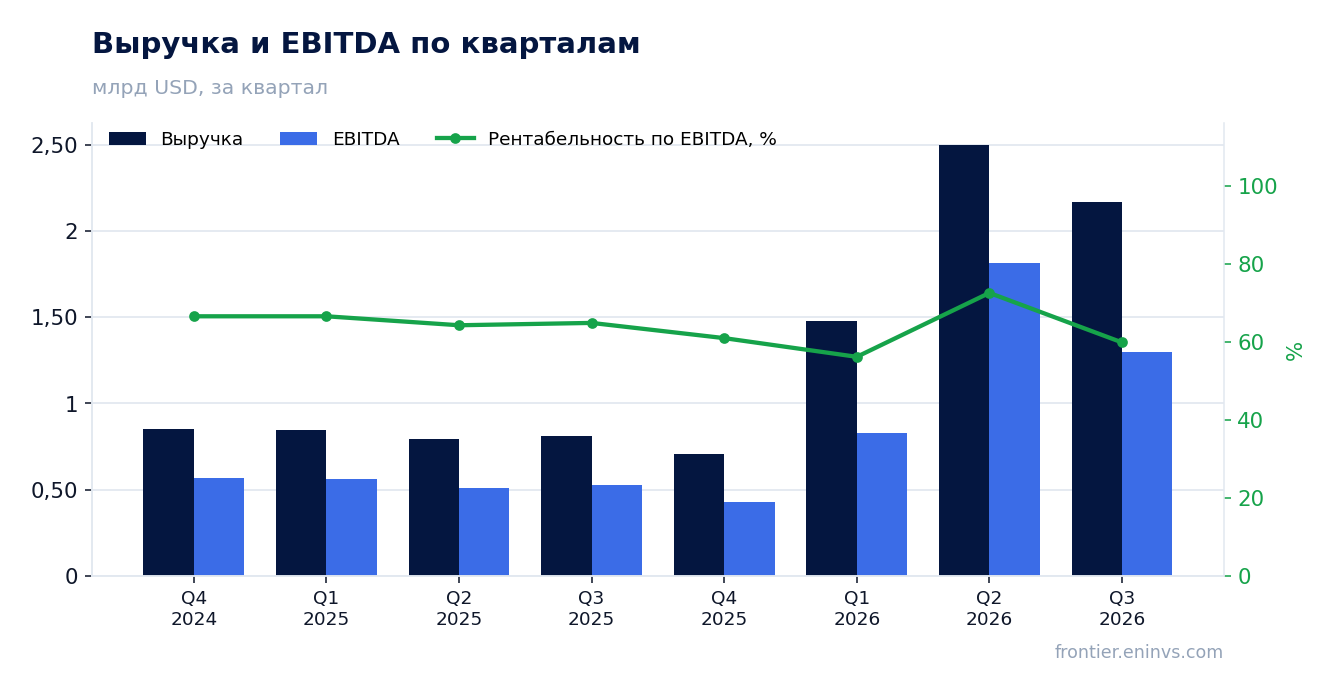
EBITDA прибавила 147,0%, однако её маржа упала до 59,9% с 64,9%
EBITDA за третий квартал составила 1 300,0 млн долларов, что на 147,0% выше уровня годичной давности. Рост солидный, но он отстаёт от роста выручки, и это прямо отражается в марже: рентабельность по EBITDA снизилась до 59,9% с 64,9% годом ранее.
Сжатие маржи на пять процентных пунктов при кратном росте выручки означает, что расходы растут быстрее доходов. Операционная прибыль составила 236,0 млн – величина заметно меньшая, чем EBITDA, что указывает на существенные издержки ниже её уровня. Именно это давление на издержки, а не динамика выручки, определяет итоговый финансовый результат.
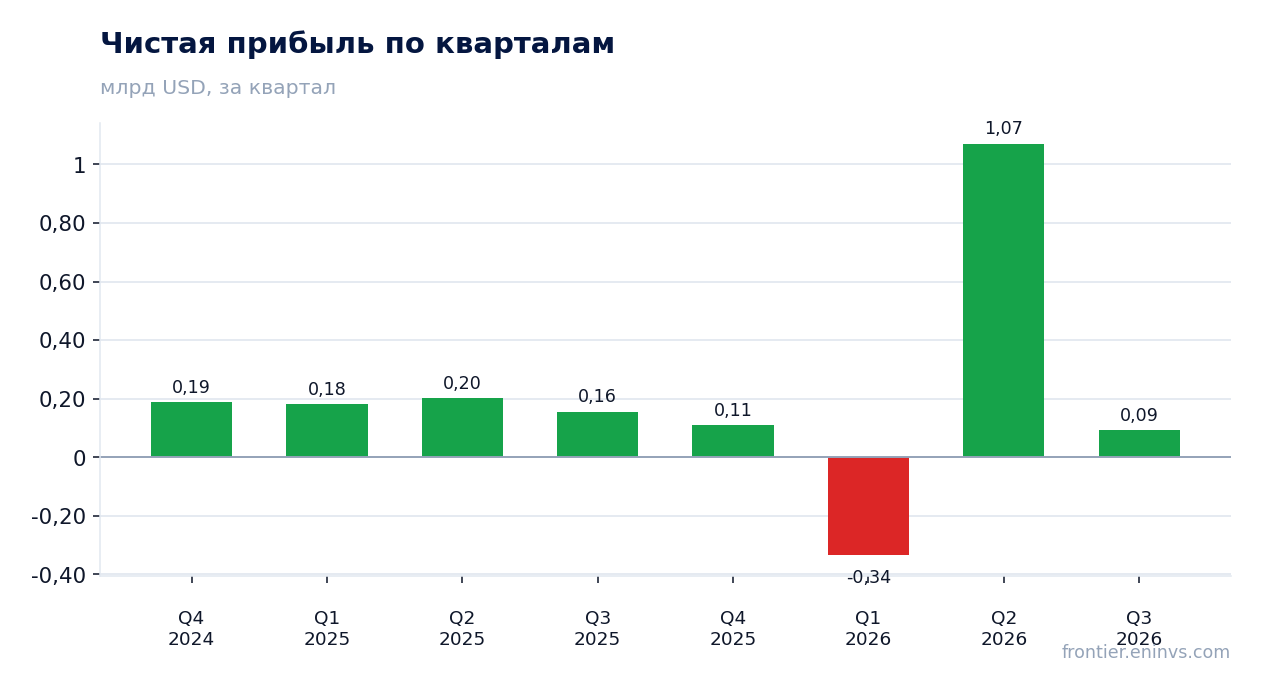
Чистая прибыль сократилась на 40,0% при росте выручки – маржа сжалась до 4,3%
Чистая прибыль за третий квартал составила 93,0 млн долларов – на 40,0% меньше, чем годом ранее, при том что выручка выросла на 167,4%. Чистая маржа упала до 4,3% с 19,1%. Это главный контраст отчёта: компания наращивает обороты, но зарабатывает на них кратно меньше.
Разрыв между EBITDA в 1 300,0 млн и чистой прибылью в 93,0 млн объясняется издержками ниже операционной прибыли – прежде всего процентными расходами и амортизацией. При чистом долге в 6 172,0 млн долговая нагрузка остаётся значимой. За последние 12 месяцев чистая прибыль составила 938,2 млн, и текущий квартальный результат заметно ниже этого среднего уровня.
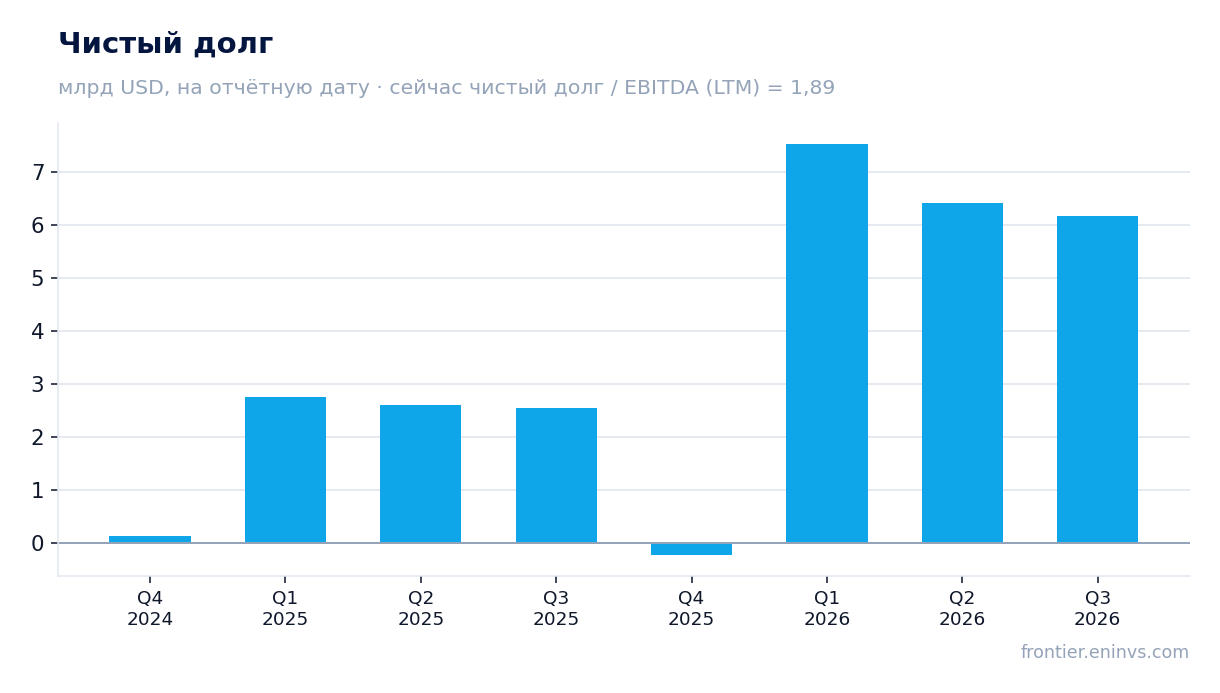
Чистый долг снизился до 6,2 млрд долларов с 6,4 млрд на конец июня
Чистый долг на 30 сентября 2026 года составил 6 172,0 млн долларов против 6 416,0 млн на 30 июня 2026 года – снижение на 0,2 млрд. Годом ранее, на 30 сентября 2025 года, чистый долг был 2 550,5 млн, то есть за 12 месяцев он вырос на 3,6 млрд.
Отношение чистого долга к EBITDA за последние 12 месяцев составляет 1,89. Это умеренный уровень, но он требует обслуживания: процентные расходы съедают существенную часть операционной прибыли в 236,0 млн. Снижение долга за квартал – положительный сигнал, однако оно невелико относительно общего размера обязательств.
Операционный поток в 1 122,0 млн покрыл капитальные вложения в 711,0 млн
Операционный денежный поток за третий квартал составил 1 122,0 млн долларов, капитальные вложения – 711,0 млн. Разница в 411,0 млн остаётся в распоряжении компании после инвестиций, и это ключевое преимущество отчёта: бизнес генерирует живые деньги.
За последние 12 месяцев операционный поток составил 3 316,9 млн. Свободный денежный поток положителен, что позволяет финансировать капитальные вложения без наращивания долга. Однако большая часть этого потока уходит на обслуживание долга и инвестиции, а не на дивиденды.
Дивидендная доходность в 2,35% скромна на фоне ключевой ставки
Дивидендная доходность за последние 12 месяцев составляет 2,35%. При рыночной капитализации в 8 711,3 млн долларов это скромный уровень, особенно на фоне текущей ключевой ставки. Выплаты не являются основным способом возврата капитала для этого эмитента.
Доходность в 2,35% не компенсирует риск, связанный с волатильностью прибыли. При чистой марже в 4,3% и прибыли в 93,0 млн долларов устойчивость дивиденда зависит от способности компании удерживать денежный поток. Если прибыль продолжит снижаться, выплаты могут быть пересмотрены.
EV/EBITDA в 3,4 ниже собственной средней 5,4 за три года
Мультипликатор EV/EBITDA за последние 12 месяцев составляет 3,4 против средней 5,4 за три года – на 37% ниже собственной истории. По этому показателю бумага торгуется дешевле, чем обычно. P/E LTM равен 9,28, что также не выглядит высоким.
Однако низкий мультипликатор отражает не только недооценённость, но и риски: падение прибыли, сжатие маржи и высокую долговую нагрузку. По модели портала потенциал роста к справедливой стоимости оценивается в -66%, то есть модель видит бумагу переоценённой относительно текущих цен на сырьё. Это собственный расчёт портала, а не рыночный консенсус.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 8,71 млрд USD |
| P/E (LTM) | 9,3 |
| EV/EBITDA (LTM) | 3,4 |
| P/B | 1,81 |
| Чистый долг / EBITDA | 1,89 |
| Операционный денежный поток (LTM) | 3,32 млрд |
| ROE | 1,6% |
| Дивидендная доходность (12 мес) | 2,3% |
| EV/EBITDA, среднее за 3 года | 5,4 |
Итог
Сильная сторона отчёта – выручка в 2 170,0 млн долларов и операционный поток в 1 122,0 млн, которые покрывают капитальные вложения в 711,0 млн. Слабая – прибыль: 93,0 млн при падении на 40,0% и марже в 4,3%. Мультипликатор EV/EBITDA в 3,4 ниже собственной средней 5,4, но это отражает риски, а не недооценённость. Дивидендная доходность в 2,35% не компенсирует волатильность прибыли. Вердикт – «скорее непривлекательна»: бумага дешева по истории, но слабая прибыль и долговая нагрузка перевешивают.
Перейти к финансовой карточке компании SM →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций