S&P Global: выручка упала на 5,4%, а прибыль выросла на 5,4% – помог разовый доход от продажи актива
27 октября S&P Global раскрыла результаты за третий квартал 2026 года. Выручка составила 3 678 млн долларов, снизившись на 5,4% год к году, операционная прибыль достигла 1 956 млн, а чистая прибыль – 1 240 млн, прибавив 5,4% к тому же кварталу прошлого года. Рост прибыли при падающей выручке объясняется разовым доходом в 200 млн от продажи актива в сегменте Energy и снижением числа акций после обратного выкупа. При текущей цене бумага выглядит нейтрально: сильный денежный поток и выкуп акций уравновешиваются падением выручки и отсутствием запаса к собственной истории по мультипликатору.
Главные тезисы
— Выручка упала на 5,4% после роста на 10,4% кварталом ранее – замедление резкое и требует объяснения
— Разовый доход в 200 млн от продажи актива в Energy дал почти весь прирост операционной прибыли
— Маржа выросла до 53,2% с 45,2%, но без разового дохода она была бы заметно скромнее
— Чистая прибыль прибавила 5,4% при падении выручки – помогли разовый доход и сокращение числа акций
— Долг вырос до 11 467 млн на конец 2025 года, а свободный денежный поток за девять месяцев составил 3 568 млн
— Компания выкупила акций более чем на 4 млрд с начала года и обещает более 7 млрд за весь 2026 год
— Мультипликатор EV/EBITDA в 24,1 раза совпадает со средней за три года – запаса к собственной истории нет
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 3,89 | 3,68 | -5,4% |
| EBITDA | 1,96 | — | — |
| Операционная прибыль | 1,68 | 1,96 | +16,8% |
| Чистая прибыль | 1,18 | 1,24 | +5,4% |
| Операционный денежный поток | 1,50 | — | — |
| Капзатраты | 0,04 | — | — |
| Рентабельность по EBITDA | 50,5% | — | — |
| Чистая маржа | 30,2% | 33,7% | +3,5 п.п. |
Выручка упала на 5,4% после роста на 10,4% кварталом ранее – замедление резкое и требует объяснения
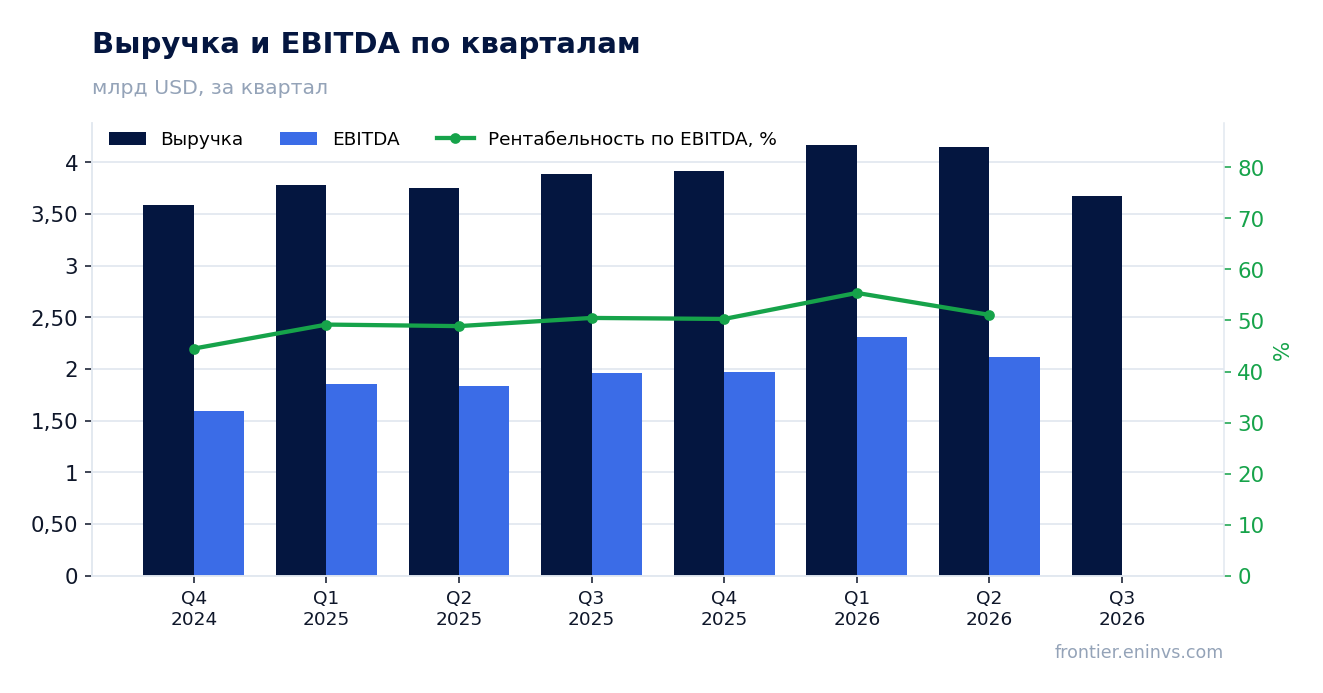
В третьем квартале 2026 года выручка S&P Global составила 3 678 млн долларов, что на 5,4% меньше, чем годом ранее. Это заметный разворот: во втором квартале выручка росла на 10,4%, а в первом – тоже на 10,4%. Замедление произошло резко, и в отчёте оно не объясняется сезонностью или разовыми факторами.
По сегментам картина неоднородна. Ratings принёс 1 271 млн (+2% год к году), Indices – 554 млн (+20%), Energy – 645 млн (+6%), Market Intelligence – 1 263 млн (+7%). Суммарно сегменты выросли, но итоговая выручка снизилась из-за межсегментных исключений в 55 млн и, вероятно, из-за переклассификации: Mobility с 1 июля 2026 года учитывается как прекращённая деятельность, и все прошлые периоды пересчитаны.
Именно пересчёт прошлых периодов и объясняет расхождение между ростом сегментов и падением общей выручки. В отчёте указано, что выручка третьего квартала 2025 года была пересчитана на базу продолжающихся операций, и сравнение идёт с этой пересчитанной базой. Поэтому снижение на 5,4% отражает не органическое падение бизнеса, а эффект выделения Mobility.
Для инвестора это означает, что сравнивать текущую выручку с прошлогодней напрямую нельзя без поправки на выделение Mobility. Органический рост в постоянной валюте компания оценивает в 7,5–8,5% за весь 2026 год, и эта оценка выглядит более надёжным ориентиром, чем квартальное сравнение.
Разовый доход в 200 млн от продажи актива в Energy дал почти весь прирост операционной прибыли
Операционная прибыль в третьем квартале 2026 года составила 1 956 млн долларов против 1 556 млн годом ранее, рост на 26%. Однако в отчёте прямо указано, что в сегменте Energy отражён разовый доход от продажи актива в размере 200 млн. Без него операционная прибыль выросла бы примерно на 13%, а не на 26%.
Именно этот разовый доход объясняет, почему прибыль растёт при падающей выручке. В сегменте Energy операционная прибыль выросла на 88% – до 469 млн, и почти весь этот прирост обеспечен продажей актива. В остальных сегментах рост скромнее: Ratings +2%, Indices +24%, Market Intelligence +19%.
Скорректированная операционная прибыль, которая исключает разовые статьи, выросла на 8% – до 1 969 млн. Это более честный показатель динамики бизнеса, и он заметно ниже 26% роста отчётной прибыли. Разница между отчётной и скорректированной прибылью – это и есть вклад разовых факторов, которые не повторятся в следующем квартале.
Маржа выросла до 53,2% с 45,2%, но без разового дохода она была бы заметно скромнее
Операционная маржа в третьем квартале 2026 года составила 53,2% против 45,2% годом ранее – рост на 800 базисных пунктов. Однако в отчёте указано, что этот рост обеспечен в первую очередь разовым доходом от продажи актива, а не улучшением операционной эффективности.
Скорректированная операционная маржа выросла лишь на 60 базисных пунктов – до 53,5%. Это скромное улучшение, и оно отражает реальную динамику расходов. Расходы выросли на 2% – до 1 922 млн, тогда как выручка снизилась на 5,4%. То есть расходы росли быстрее выручки, и без разового дохода маржа бы не выросла так сильно.
Чистая маржа в третьем квартале составила 33,7% против 30,2% годом ранее. Этот рост также частично обеспечен разовым доходом и снижением числа акций после выкупа. Без разового дохода чистая маржа была бы ближе к 30%, то есть на уровне прошлого года.
Чистая прибыль прибавила 5,4% при падении выручки – помогли разовый доход и сокращение числа акций
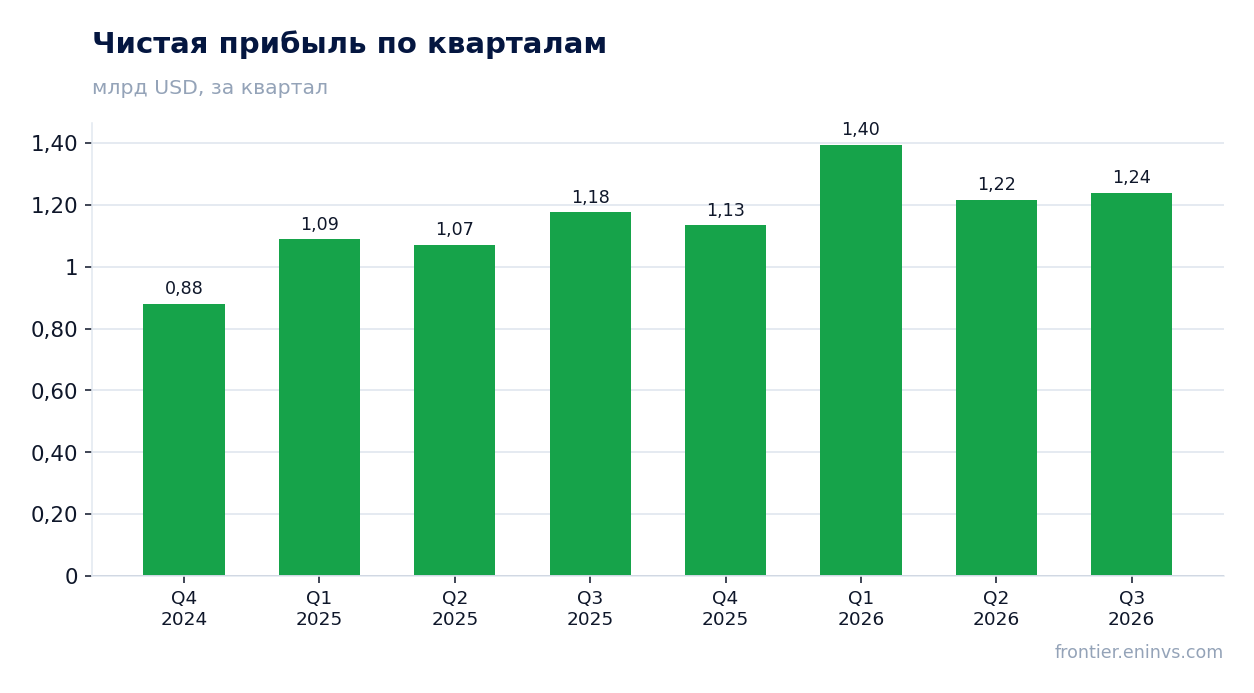
Чистая прибыль, приходящаяся на акционеров S&P Global, в третьем квартале 2026 года составила 1 240 млн долларов против 1 176 млн годом ранее, рост на 5,4%. Это произошло при падении выручки на 5,4%, то есть прибыль росла быстрее выручки благодаря разовому доходу и снижению числа акций.
Число акций в обращении сократилось с 303,4 млн до 289,9 млн за год – на 4,5%. Компания выкупила акций на 2,6 млрд в третьем квартале и более чем на 4 млрд с начала года. Это поддерживает прибыль на акцию: разводнённая прибыль выросла на 26% – до 4,45 доллара, тогда как чистая прибыль выросла лишь на 5,4%.
Разводнённая скорректированная прибыль на акцию выросла на 9% – до 4,58 доллара. Это более устойчивый показатель, и он отражает рост скорректированной прибыли на 4% и сокращение числа акций на 4%. То есть половина роста прибыли на акцию обеспечена выкупом, а не органическим ростом.
Долг вырос до 11 467 млн на конец 2025 года, а свободный денежный поток за девять месяцев составил 3 568 млн
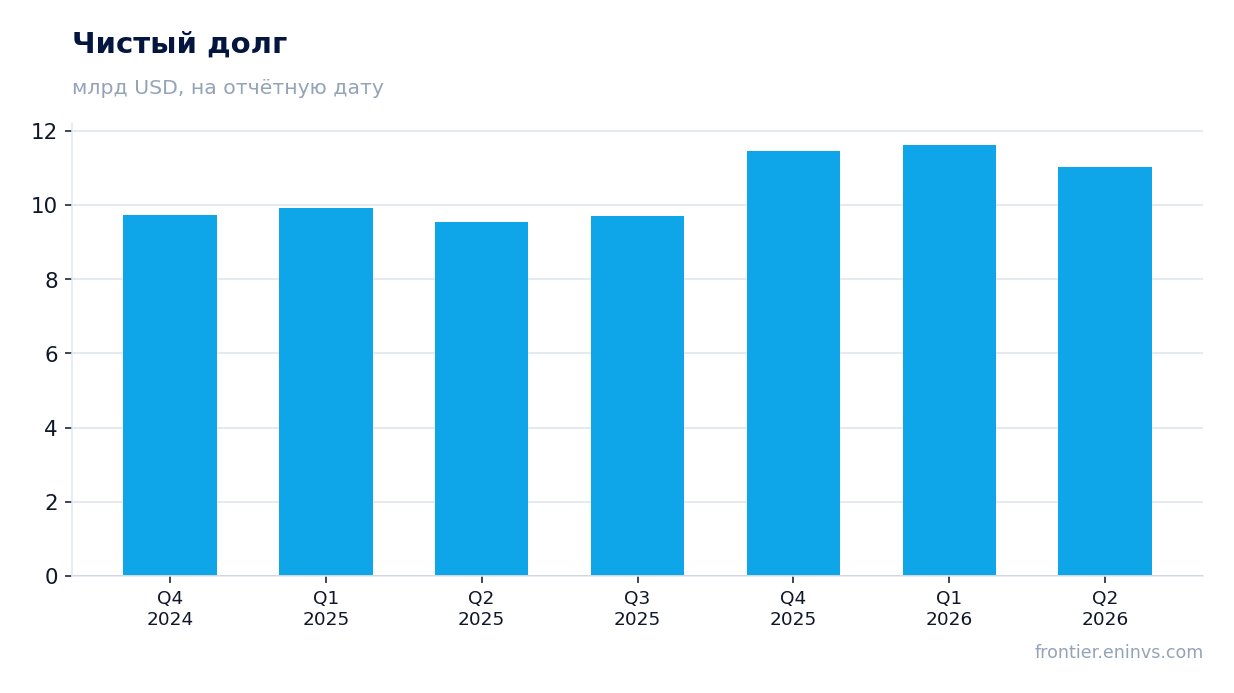
Чистый долг на конец 2025 года составлял 11 467 млн долларов, тогда как на конец 2024 года он был 9 732 млн. Рост долга произошёл в основном в четвёртом квартале 2025 года, когда компания привлекла заёмные средства. На конец третьего квартала 2026 года чистый долг в отчёте не раскрыт.
Свободный денежный поток за девять месяцев 2026 года составил 3 568 млн – это операционный поток от продолжающихся операций в 3 661 млн минус капитальные затраты в 93 млн. Это солидный поток, который покрывает дивиденды в 856 млн и выкуп акций в 4 100 млн. Однако выкуп финансируется не только потоком, но и заёмными средствами.
Процентные расходы выросли на 10% – до 87 млн за квартал. Это немного относительно операционной прибыли, но рост долга и процентных расходов ограничивает гибкость. Компания ожидает процентные расходы в 380–390 млн за весь 2026 год.
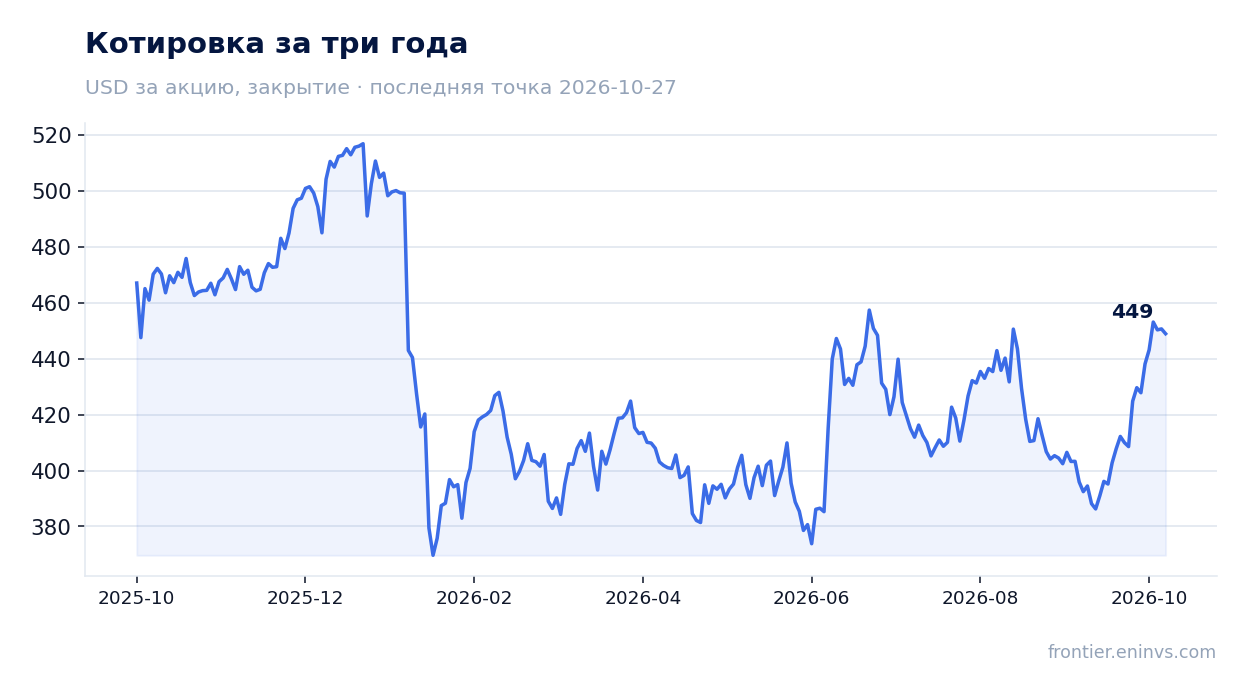
Компания выкупила акций более чем на 4 млрд с начала года и обещает более 7 млрд за весь 2026 год
S&P Global выкупила акций на 4 100 млн долларов за девять месяцев 2026 года и на 2 600 млн в третьем квартале. Компания подтвердила намерение выкупить более 7 млрд за весь 2026 год. Это крупная программа, которая поддерживает прибыль на акцию и сигнализирует об уверенности менеджмента.
Однако выкуп финансируется частично за счёт долга: свободный денежный поток в 3 568 млн меньше, чем 4 100 млн, потраченных на выкуп. Разница покрывается за счёт продажи активов и заёмных средств. Это означает, что устойчивость выкупа зависит от сохранения денежного потока.
Дивидендная доходность составляет 0,83% – это скромно. Компания выплачивает квартальный дивиденд в 0,97 доллара на акцию. При такой доходности основной возврат капитала идёт через выкуп, а не через дивиденды.
Мультипликатор EV/EBITDA в 24,1 раза совпадает со средней за три года – запаса к собственной истории нет
Текущий мультипликатор EV/EBITDA составляет 24,1 раза, что практически совпадает со средней за три года – 24,05 раза. Это означает, что бумага оценена рынком ровно так же, как в среднем за последние три года, и запаса к собственной истории нет.
P/E за последние 12 месяцев составляет 30,6 раза. При этом прибыль за последние 12 месяцев – 4 471 млн – включает разовые доходы, которые завышают базу. Без разовых доходов P/E был бы выше, то есть бумага выглядит дороже, чем показывает отчётный мультипликатор.
По модели портала потенциал роста к справедливой стоимости оценивается в +5%. Это скромный потенциал, который не создаёт запаса безопасности. Для бумаги с падающей выручкой и разовыми доходами в прибыли такой потенциал выглядит недостаточным для позитивной оценки.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 137 млрд USD |
| P/E (LTM) | 30,6 |
| P/B | 4,40 |
| ROE | 6,4% |
| Дивидендная доходность (12 мес) | 0,8% |
Итог
Сильной стороной отчёта остаётся денежный поток: 3 568 млн свободного потока за девять месяцев и выкуп акций более чем на 4 млрд. Однако рост прибыли на 5,4% при падении выручки на 5,4% обеспечен разовым доходом в 200 млн и сокращением числа акций, а не органическим ростом. Скорректированная операционная прибыль выросла лишь на 8%, и это более честный показатель динамики. Мультипликатор EV/EBITDA в 24,1 раза совпадает со средней за три года, а потенциал по модели портала составляет всего +5%. При текущей цене бумага выглядит нейтрально: сильный денежный поток и выкуп уравновешиваются падением выручки и отсутствием запаса к собственной истории.
Перейти к финансовой карточке компании SPGI →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций