Talen Energy Corporation: выручка удвоилась, но прибыль упала на треть, а долг в 20,9 EBITDA LTM
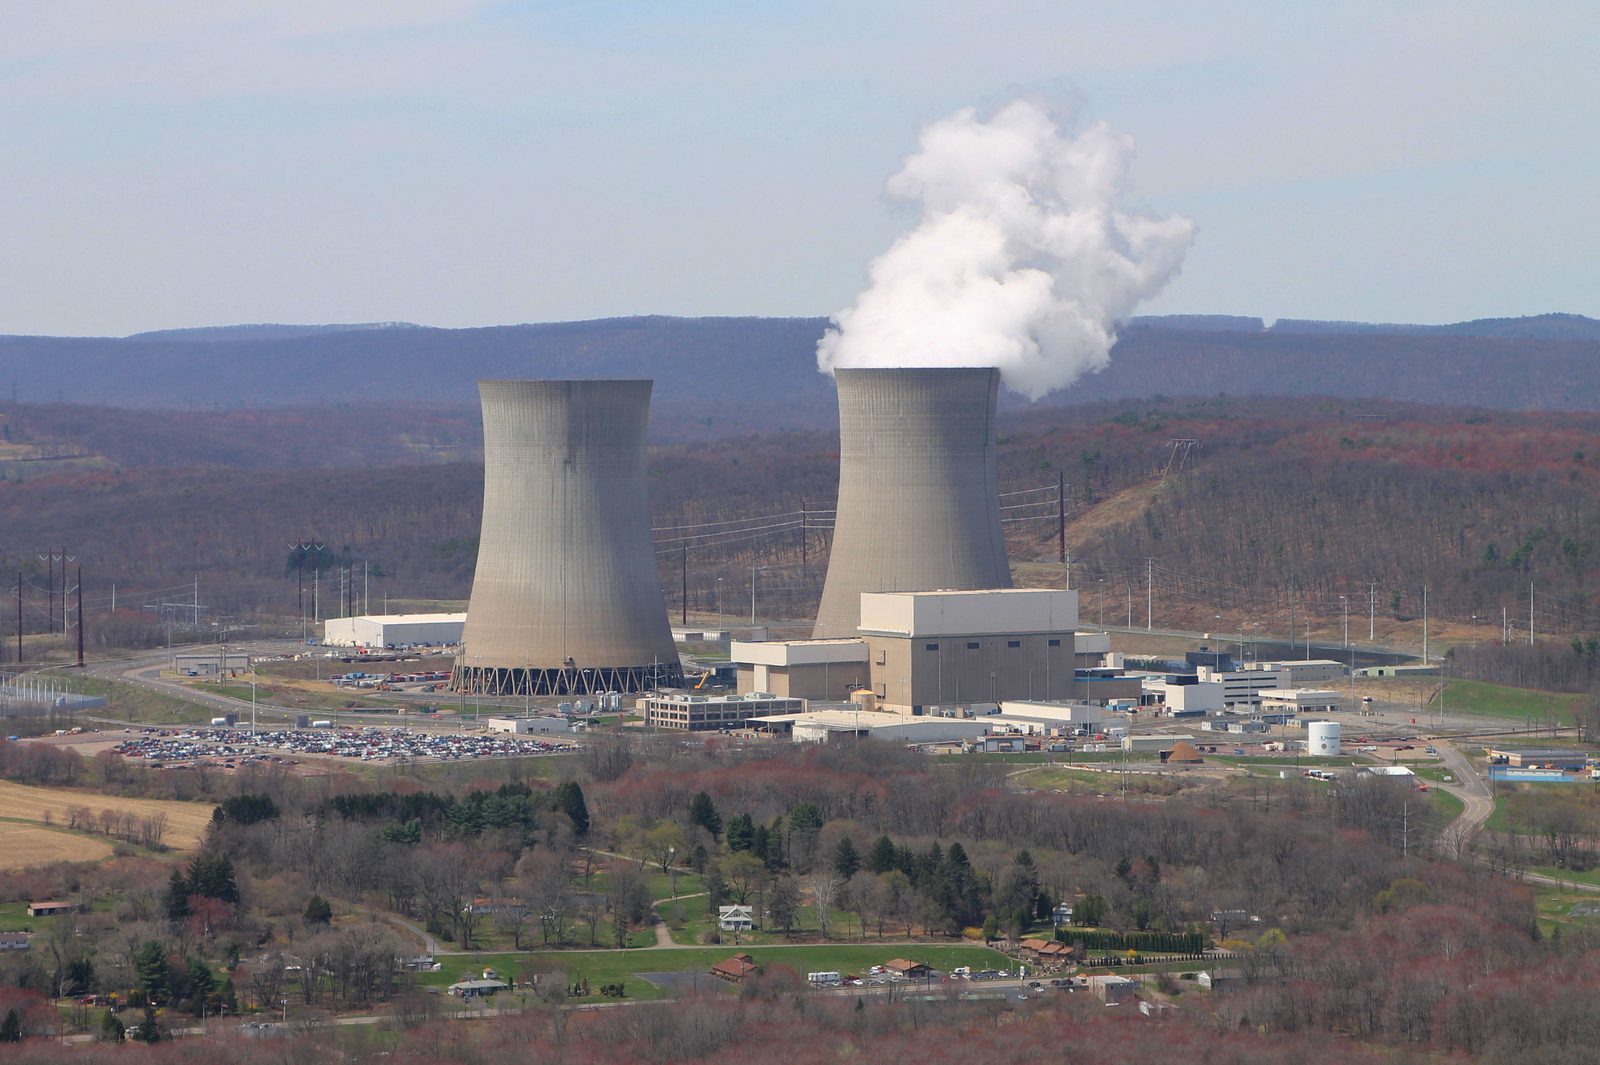
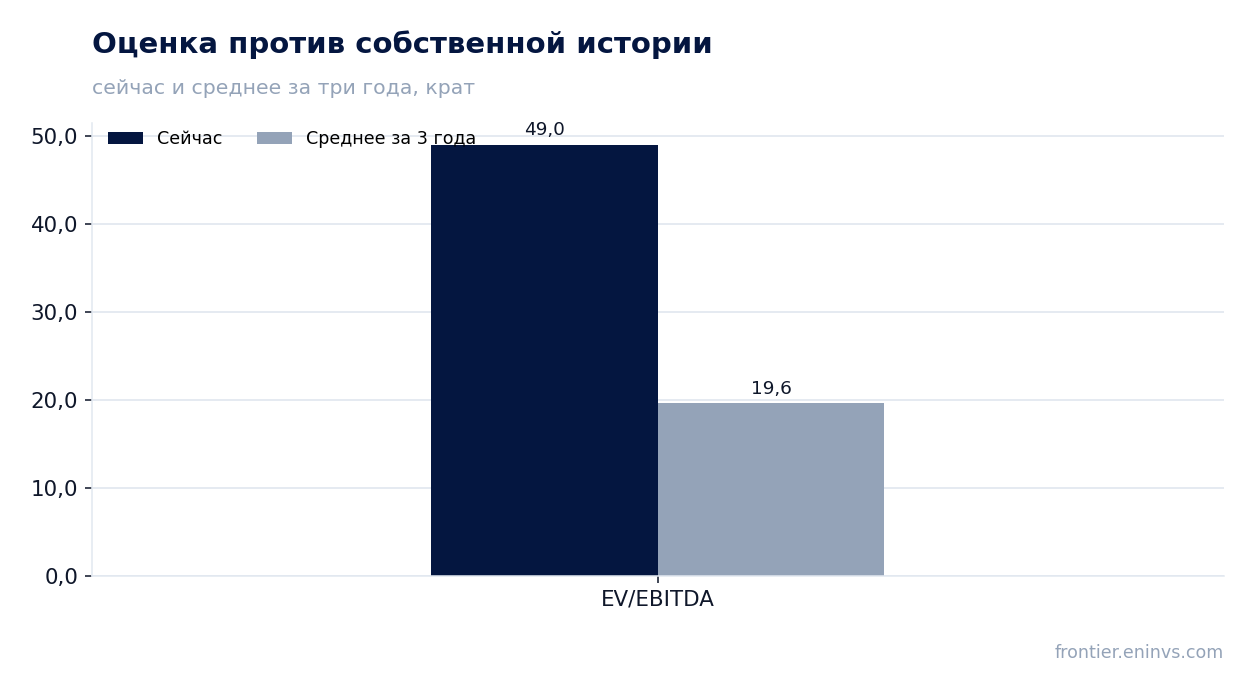
3 ноября Talen Energy Corporation раскрыла результаты за третий квартал 2026 года. Выручка выросла на 104,8% год к году до 1663,0 млн долларов, EBITDA прибавила 27,2% до 412,0 млн, а чистая прибыль снизилась на 33,3% до 138,0 млн. . При мультипликаторе EV/EBITDA LTM 49,0 против собственной трёхлетней средней 19,6 акция выглядит дорого, поэтому вердикт – neutral.
Главные тезисы
— Выручка в третьем квартале выросла на 104,8% до 1663,0 млн долларов, и темп ускорился относительно 41,9% во втором квартале
— EBITDA прибавила 27,2% до 412,0 млн долларов, но её маржа упала до 24,8% с 39,9% годом ранее
— Чистая прибыль снизилась на 33,3% до 138,0 млн долларов, а её маржа сжалась до 8,3% с 25,5%
— Операционный денежный поток за квартал составил 463,0 млн долларов при капитальных затратах 167,0 млн
— Чистый долг на 30 сентября 2026 года составил 9257,0 млн долларов, или 20,94 EBITDA за последние 12 месяцев
— EV/EBITDA LTM 49,0 против собственной трёхлетней средней 19,6 – акция дороже своей истории на 150%
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,81 | 1,66 | +104,8% |
| EBITDA | 0,32 | 0,41 | +27,2% |
| Операционная прибыль | 0,26 | 0,26 | -3,0% |
| Чистая прибыль | 0,21 | 0,14 | -33,3% |
| Операционный денежный поток | 0,49 | 0,46 | -5,3% |
| Капзатраты | 0,02 | 0,17 | +695,2% |
| Рентабельность по EBITDA | 39,9% | 24,8% | -15,1 п.п. |
| Чистая маржа | 25,5% | 8,3% | -17,2 п.п. |
Выручка в третьем квартале выросла на 104,8% до 1663,0 млн долларов, и темп ускорился относительно 41,9% во втором квартале
Выручка за третий квартал 2026 года составила 1663,0 млн долларов, что вдвое больше 812,0 млн годом ранее. Рост ускорился: во втором квартале он составлял 41,9%, теперь – 104,8%. Это самый высокий темп с первого квартала, когда выручка выросла на 189,5%.
Ускорение опирается на низкую базу третьего квартала 2025 года, но и последовательный рост заметен: относительно второго квартала выручка увеличилась на 769,0 млн долларов. Компания не раскрывает в переданных материалах, какой сегмент дал основной вклад, поэтому ограничимся констатацией: рост широкий и кратный.
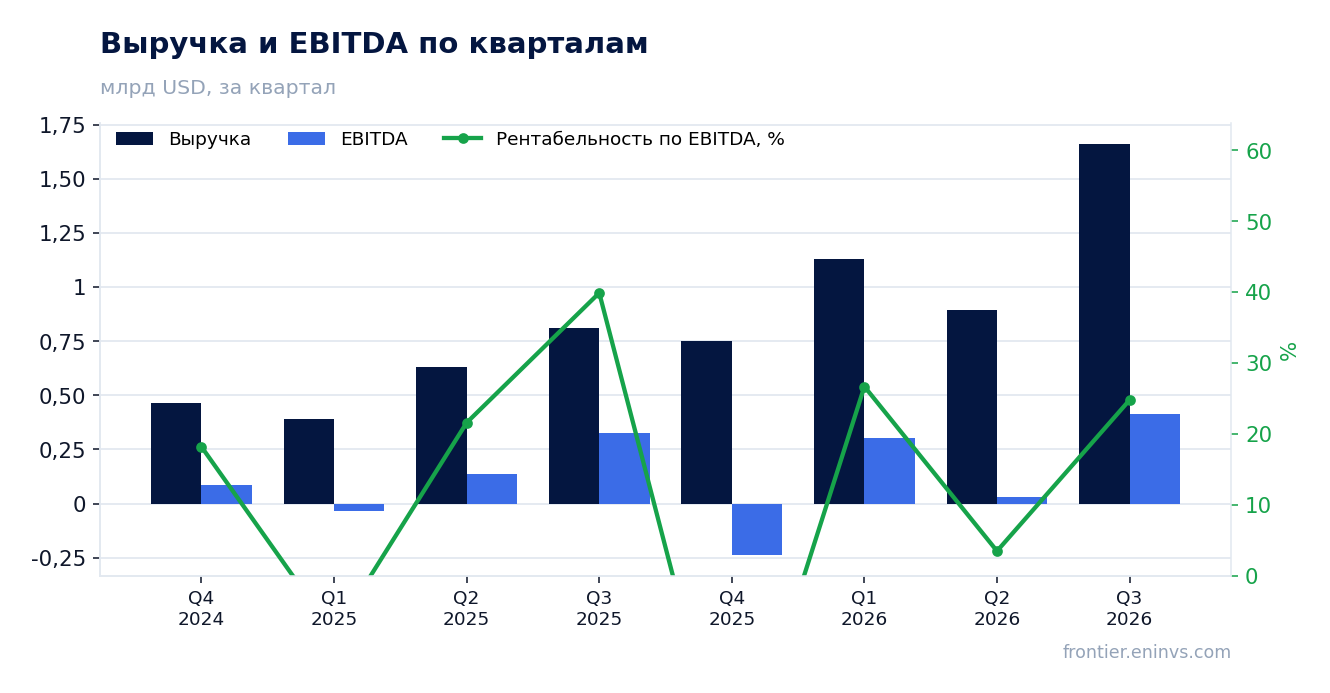
EBITDA прибавила 27,2% до 412,0 млн долларов, но её маржа упала до 24,8% с 39,9% годом ранее
EBITDA за третий квартал 2026 года составила 412,0 млн долларов против 324,0 млн годом ранее, рост – 27,2%. Он кратно отстаёт от роста выручки, поэтому маржа сжалась до 24,8% с 39,9% в третьем квартале 2025 года.
Операционная прибыль составила 255,0 млн долларов, то есть на амортизацию и прочие неденежные статьи пришлось 157,0 млн. При выручке, выросшей вдвое, расходы растут быстрее – иначе маржа не упала бы на 15,1 процентного пункта. В переданных материалах нет разбивки по статьям затрат, поэтому назвать конкретную причину сжатия нельзя.
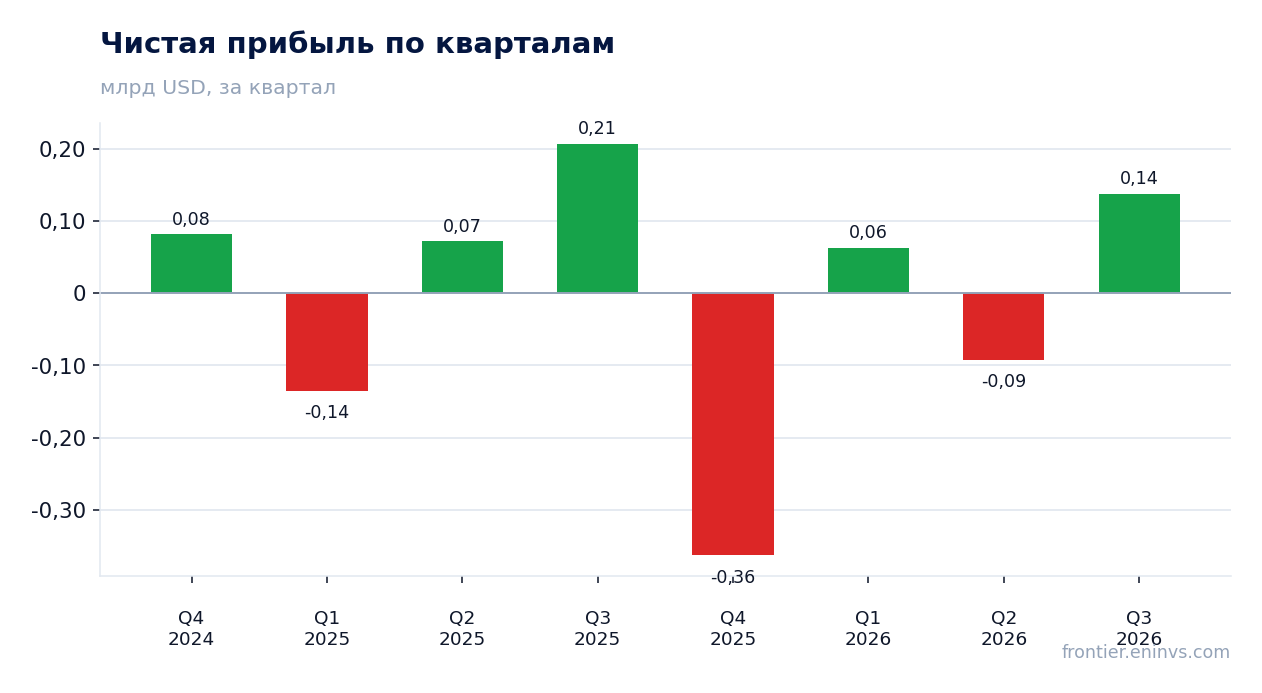
Чистая прибыль снизилась на 33,3% до 138,0 млн долларов, а её маржа сжалась до 8,3% с 25,5%
Чистая прибыль за третий квартал 2026 года составила 138,0 млн долларов против 207,0 млн годом ранее, падение – 33,3%. Рентабельность по чистой прибыли упала до 8,3% с 25,5%.
Разрыв между операционной прибылью в 255,0 млн и чистой в 138,0 млн – 117,0 млн – приходится на проценты и налоги. При чистом долге 9257,0 млн долларов процентная нагрузка значима, и она съедает всё большую долю операционного результата. Прибыль падает при росте выручки именно из-за этого разрыва.
Операционный денежный поток за квартал составил 463,0 млн долларов при капитальных затратах 167,0 млн
Операционный денежный поток за третий квартал 2026 года составил 463,0 млн долларов, капитальные затраты – 167,0 млн. Свободный поток после капзатрат – около 296,0 млн, и он покрывает процентные расходы, но не создаёт большого запаса для снижения долга.
За последние 12 месяцев операционный поток составил 770,0 млн долларов. При чистом долге 9257,0 млн долларов этого хватает лишь на обслуживание, а не на быстрое сокращение обязательств. Капитальные затраты за квартал выросли до 167,0 млн с 21,0 млн годом ранее – инвестиционная программа ускорилась.
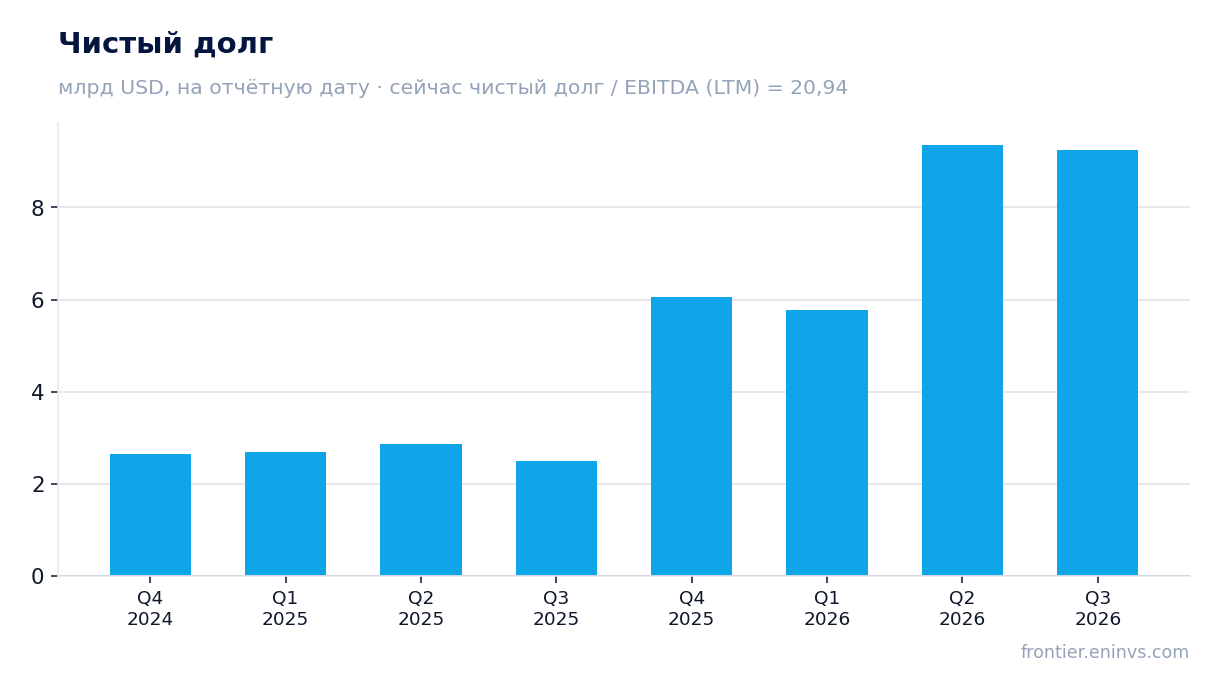
Чистый долг на 30 сентября 2026 года составил 9257,0 млн долларов, или 20,94 EBITDA за последние 12 месяцев
Чистый долг на 30 сентября 2026 года – 9257,0 млн долларов. Относительно 30 июня 2026 года он снизился с 9364,0 млн до 9257,0 млн, то есть на 107,0 млн. За год он вырос: на 30 сентября 2025 года было 2489,0 млн долларов, изменение – плюс 6768,0 млн.
Отношение чистого долга к EBITDA за последние 12 месяцев – 20,94. Это уровень, при котором процентные расходы становятся главным ограничителем прибыли. Снижение долга за квартал на 107,0 млн при операционном потоке в 463,0 млн означает, что основная часть потока уходит на проценты и инвестиции, а не на погашение.
EV/EBITDA LTM 49,0 против собственной трёхлетней средней 19,6 – акция дороже своей истории на 150%
Мультипликатор EV/EBITDA за последние 12 месяцев – 49,0 при собственной трёхлетней средней 19,6. Акция торгуется на 150% выше своей истории по этому мультипликатору. Рыночная капитализация – 15,5 млрд долларов при чистом долге 9,3 млрд.
Высокий мультипликатор объясняется низкой базой EBITDA за последние 12 месяцев – 442,0 млн долларов. Если квартальная EBITDA в 412,0 млн устойчива, годовой показатель будет заметно выше, и мультипликатор нормализуется. Но пока рынок платит за будущий рост, а не за текущую прибыль.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 15,5 млрд USD |
| EV/EBITDA (LTM) | 49,0 |
| P/B | 14,22 |
| Чистый долг / EBITDA | 20,94 |
| Операционный денежный поток (LTM) | 0,77 млрд |
| ROE | 11,5% |
| EV/EBITDA, среднее за 3 года | 19,6 |
Итог
Сильная сторона отчёта – выручка: 1663,0 млн долларов и ускорение до 104,8% с 41,9% во втором квартале. Слабая – прибыль: чистая прибыль упала на 33,3% до 138,0 млн, маржа сжалась до 8,3%, а EBITDA выросла лишь на 27,2%. Долг в 9257,0 млн долларов, или 20,94 EBITDA за последние 12 месяцев, остаётся главным ограничителем. Мультипликатор EV/EBITDA LTM 49,0 против трёхлетней средней 19,6 говорит, что рынок уже заложил в цену сильное восстановление прибыли. Вердикт – neutral: рост выручки реален, но прибыль и долг не позволяют назвать акцию привлекательной на текущем уровне.
Перейти к финансовой карточке компании TLN →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций