Ultra Clean Holdings, Inc.: выручка выросла на 48,8%, но прибыль почти не превращается в деньги
27 октября Ultra Clean Holdings, Inc. раскрыла результаты за третий квартал 2026 года. Выручка достигла 759,0 млн долларов, что на 48,8% выше уровня годичной давности и на 18% больше второго квартала; операционная прибыль составила 53,7 млн, чистая прибыль – 39,1 млн долларов при рентабельности 5,2% против минус 2,1% годом ранее. Компания дала сильный прогноз на четвёртый квартал – 800–860 млн долларов выручки, но за девять месяцев операционный денежный поток остался отрицательным – минус 116,7 млн долларов. По нашей оценке, акция выглядит скорее привлекательной: модель портала даёт потенциал +31% к справедливой стоимости, хотя долговая нагрузка в 2,47 EBITDA и слабый денежный поток сдерживают оценку.
Главные тезисы
— Выручка в 759,0 млн долларов выросла на 48,8% год к году, и почти весь прирост дали продукты, а не сервис
— Валовая маржа поднялась до 16,9% с 16,1% кварталом ранее, но операционную прибыль поддержали и разовые корректировки
— Чистая прибыль в 39,1 млн долларов включает разовые статьи, без которых результат скромнее
— За девять месяцев операционный денежный поток ушёл в минус 116,7 млн долларов из-за роста запасов
— Долг вырос до 635,1 млн долларов после выпуска конвертируемых нот, а соотношение долга к EBITDA составляет 2,47
— Прогноз на четвёртый квартал в 800–860 млн долларов предполагает дальнейшее ускорение роста
— Оценка в 19,1 EV/EBITDA и 88,1 P/E выглядит высокой, но модель портала даёт потенциал +31%
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,51 | 0,76 | +48,8% |
| EBITDA | 0,02 | — | — |
| Операционная прибыль | 0,01 | 0,05 | +406,6% |
| Чистая прибыль | -0,01 | 0,04 | в прибыль |
| Операционный денежный поток | 0,00 | — | — |
| Капзатраты | 0,01 | — | — |
| Рентабельность по EBITDA | 4,5% | — | — |
| Чистая маржа | -2,1% | 5,2% | +7,3 п.п. |
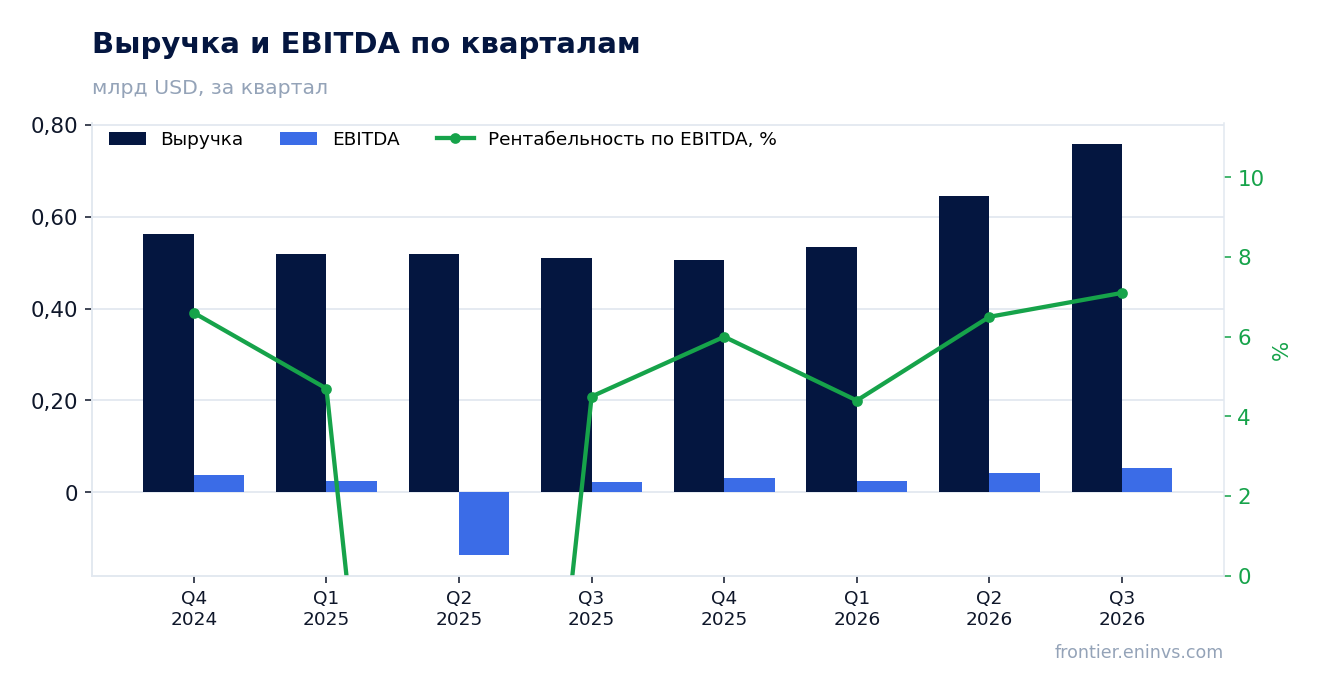
Выручка в 759,0 млн долларов выросла на 48,8% год к году, и почти весь прирост дали продукты, а не сервис
Выручка третьего квартала 2026 года составила 759,0 млн долларов против 510,0 млн годом ранее. Рост на 48,8% заметно ускорился по сравнению с 24,3% во втором квартале. Продуктовое направление принесло 681,9 млн долларов, сервисное – 77,1 млн; годом ранее продукты давали 445,0 млн, сервис – 65,0 млн. Таким образом, почти весь прирост обеспечили продукты, а сервис вырос лишь на 12,1 млн долларов.
Последовательное сравнение также показывает сильную динамику: во втором квартале выручка была 644,9 млн, то есть квартальный рост составил 18%. Компания объясняет это ускорением спроса со стороны клиентов и расширением производства. Прогноз на четвёртый квартал – 800–860 млн долларов – предполагает, что рост продолжится и превысит уровень третьего квартала.
Валовая маржа поднялась до 16,9% с 16,1% кварталом ранее, но операционную прибыль поддержали и разовые корректировки
Валовая маржа в третьем квартале составила 16,9% против 16,1% во втором квартале и 16,1% годом ранее. Валовая прибыль достигла 128,4 млн долларов. Операционная маржа поднялась до 7,1% с 4,6% кварталом ранее. Скорректированная операционная маржа, без амортизации нематериальных активов, компенсаций акциями и разовых статей, составила 9,0%.
Разовые статьи включают 6,8 млн долларов амортизации нематериальных активов, 6,9 млн компенсаций акциями, 0,6 млн реструктуризации и 0,6 млн юридических расходов. Без них операционная прибыль была бы 68,6 млн долларов вместо 53,7 млн. Это означает, что часть улучшения маржи носит разовый характер, хотя базовый рост выручки также способствовал повышению рентабельности.
Чистая прибыль в 39,1 млн долларов включает разовые статьи, без которых результат скромнее
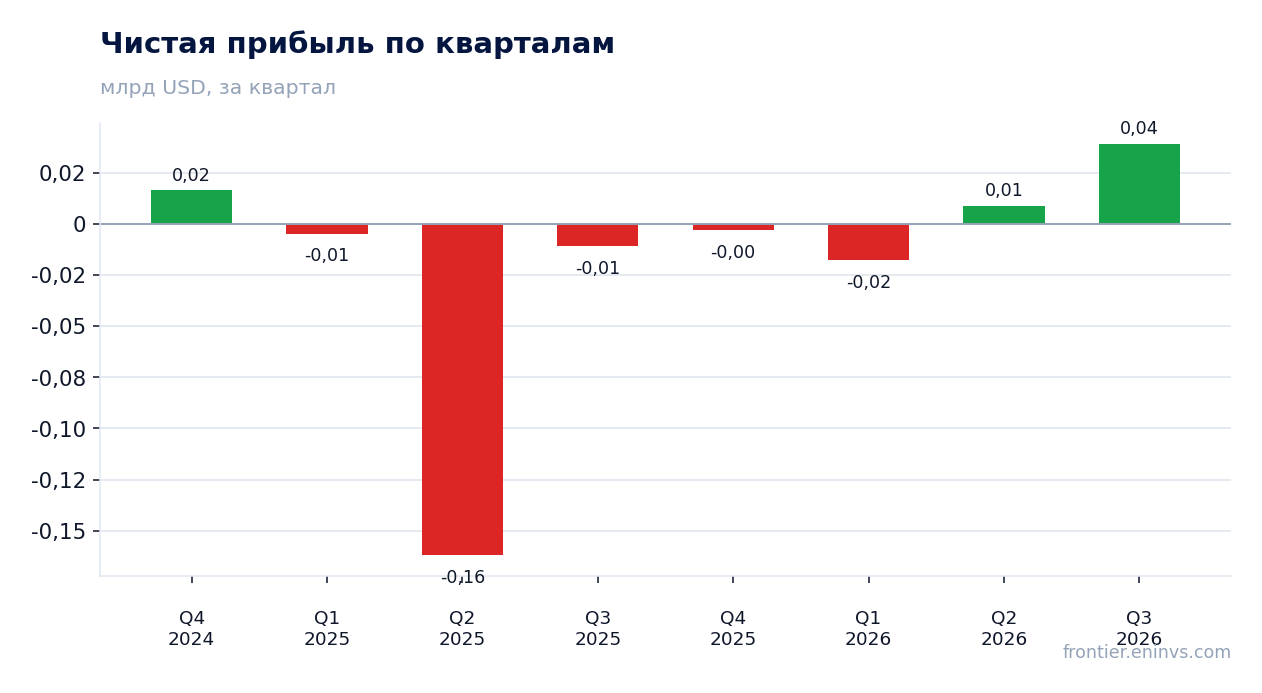
Чистая прибыль, приходящаяся на Ultra Clean Holdings, Inc., составила 39,1 млн долларов, или 0,85 доллара на разводнённую акцию, против убытка 10,9 млн годом ранее. Рентабельность по чистой прибыли достигла 5,2% против минус 2,1% годом ранее. Скорректированная чистая прибыль была 53,2 млн долларов, или 1,15 доллара на акцию.
Разница между GAAP и скорректированной прибылью включает 6,8 млн амортизации, 6,9 млн компенсаций акциями, 2,6 млн нереализованных курсовых убытков и налоговые эффекты. Таким образом, разовые статьи увеличили скорректированную прибыль относительно GAAP, но часть из них – например, компенсации акциями – повторяется из квартала в квартал. Реальный денежный результат ниже, что подтверждается слабым операционным потоком.
За девять месяцев операционный денежный поток ушёл в минус 116,7 млн долларов из-за роста запасов
За девять месяцев 2026 года операционный денежный поток был отрицательным – минус 116,7 млн долларов против плюс 57,5 млн годом ранее. Главная причина – рост запасов на 332,4 млн долларов и дебиторской задолженности на 63,6 млн, частично компенсированный ростом кредиторской задолженности на 131,1 млн. Компания наращивает оборотный капитал, чтобы обеспечить возросший спрос.
Капитальные затраты за девять месяцев составили 45,3 млн долларов. Свободный денежный поток, таким образом, остаётся отрицательным. Это ключевой риск: рост выручки и прибыли пока не конвертируется в деньги, и если рост замедлится, компании придётся сокращать запасы, что может ударить по марже.
Долг вырос до 635,1 млн долларов после выпуска конвертируемых нот, а соотношение долга к EBITDA составляет 2,47
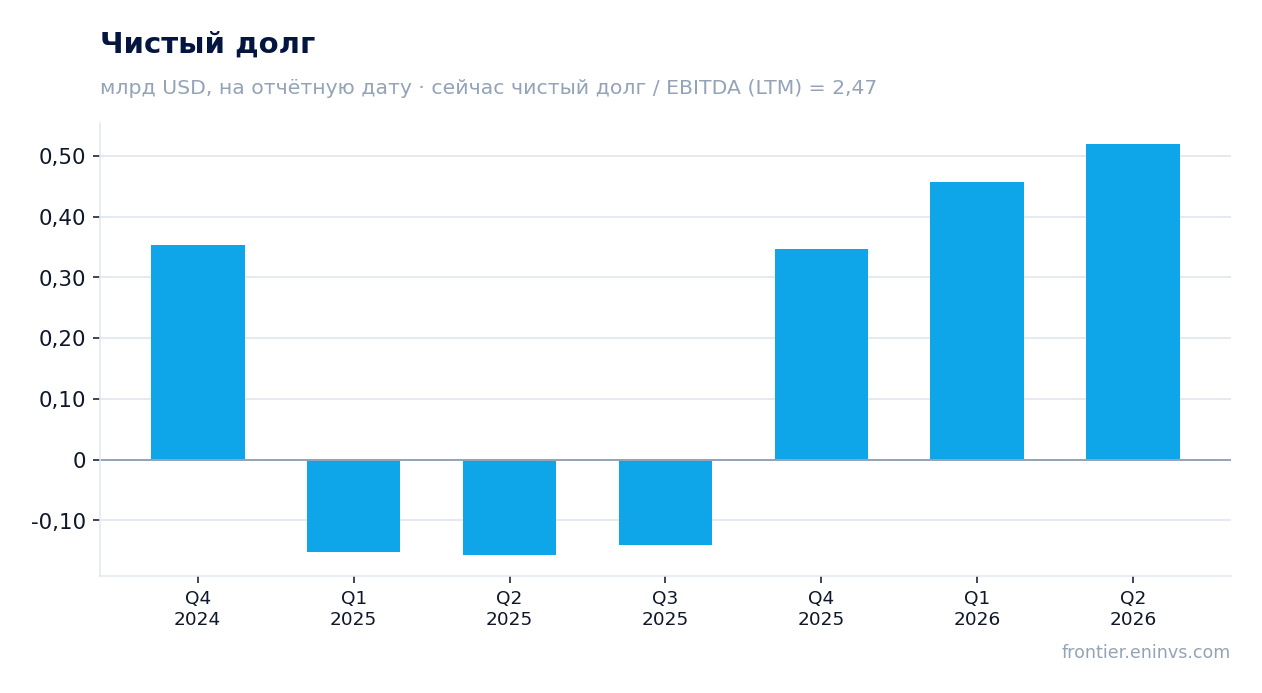
Долгосрочный долг на конец третьего квартала составил 635,1 млн долларов против 467,0 млн на конец 2025 года. Рост связан с выпуском конвертируемых нот на 600,0 млн долларов, частично погашенных за счёт выплат по банковским займам на 481,5 млн. Денежные средства при этом снизились до 270,9 млн долларов с 311,8 млн.
Соотношение чистого долга к EBITDA за последние 12 месяцев составляет 2,47. Это умеренный уровень, но он вырос по сравнению с прошлым годом, когда долг был ниже. Процентные расходы за квартал составили 1,5 млн долларов против 9,9 млн годом ранее, что отражает снижение стоимости обслуживания долга после рефинансирования.
Прогноз на четвёртый квартал в 800–860 млн долларов предполагает дальнейшее ускорение роста
Компания ожидает выручку в четвёртом квартале 2026 года в диапазоне 800–860 млн долларов. Это выше третьего квартала (759,0 млн) и предполагает продолжение роста. Прогноз по разводнённой прибыли на акцию: GAAP – 1,02–1,26 доллара, скорректированная – 1,11–1,35 доллара.
Если компания достигнет верхней границы прогноза, годовая выручка может превысить 3 млрд долларов. Однако стоит помнить, что прогноз не учитывает возможного замедления спроса или проблем с цепочками поставок. Кроме того, рост оборотного капитала может потребовать дополнительного финансирования.
Оценка в 19,1 EV/EBITDA и 88,1 P/E выглядит высокой, но модель портала даёт потенциал +31%
Соотношение EV/EBITDA за последние 12 месяцев составляет 19,1, P/E – 88,1. Рентабельность собственного капитала – 7,6%. Для компании с отрицательным свободным денежным потоком такие мультипликаторы выглядят высокими. Однако наша модель оценки, основанная на росте EBITDA и целевом мультипликаторе, даёт потенциал роста акции до справедливой стоимости в +31%.
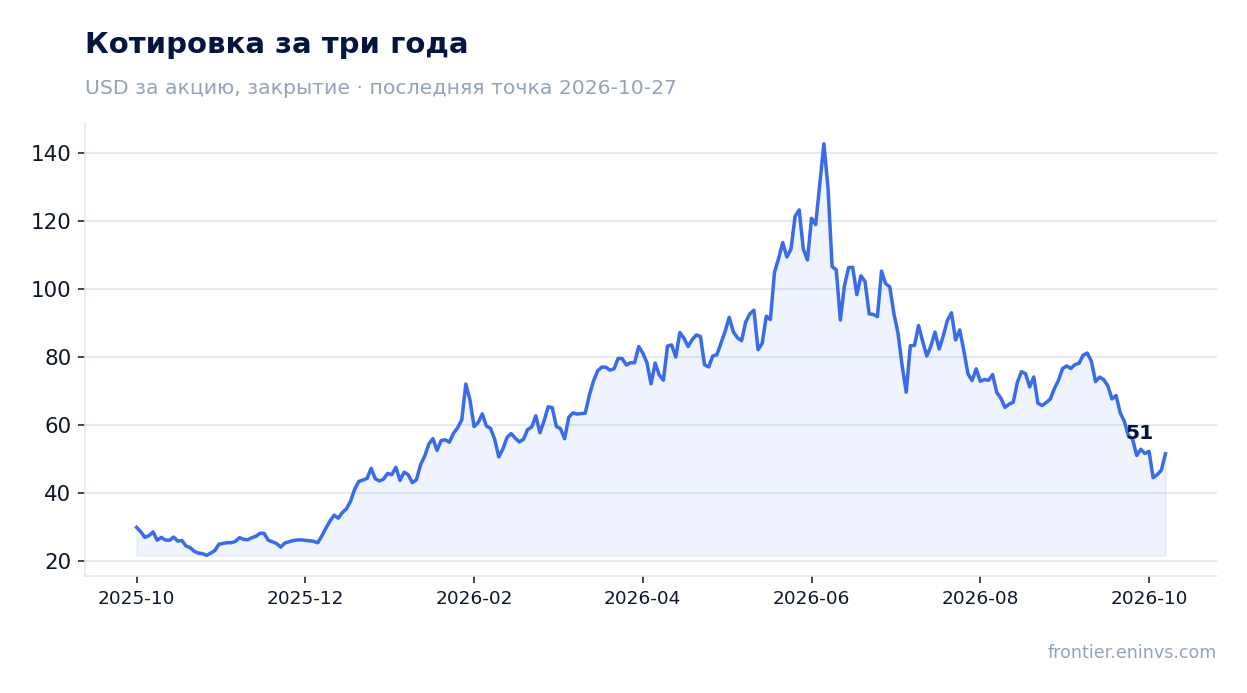
С момента публикации отчёта акция выросла на 10,2% и торгуется по 46,71 доллара. Рыночная капитализация – 2,34 млрд долларов. Если компания сможет улучшить конверсию прибыли в денежный поток, мультипликаторы могут снизиться без падения цены. В противном случае оценка останется под давлением.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 2,34 млрд USD |
| P/E (LTM) | 88,1 |
| EV/EBITDA (LTM) | 19,1 |
| P/B | 3,29 |
| Чистый долг / EBITDA | 2,47 |
| ROE | 7,6% |
Итог
Сильная сторона отчёта – ускорение выручки до 48,8% и рост маржи, а также уверенный прогноз на четвёртый квартал. Слабая сторона – отрицательный денежный поток и рост долга. Разовые статьи поддержали прибыль, но не денежный результат. Вопрос для держателя сейчас в том, сможет ли компания конвертировать рост в деньги, не наращивая долг. По нашей оценке, акция скорее привлекательна: модель портала даёт +31%, но риски требуют внимания.
Перейти к финансовой карточке компании UCTT →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций