UDR: прибыль выросла в 5,4 раза, но почти вся она – от продажи двух домов, а не от аренды
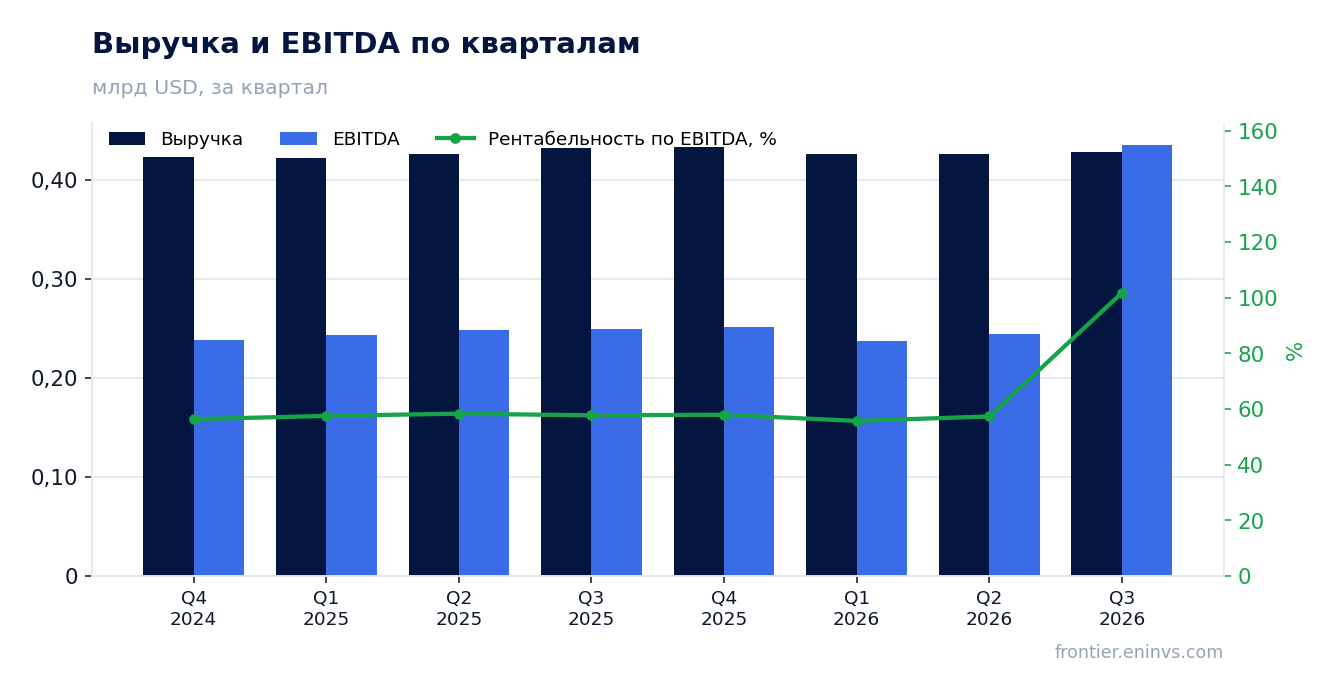
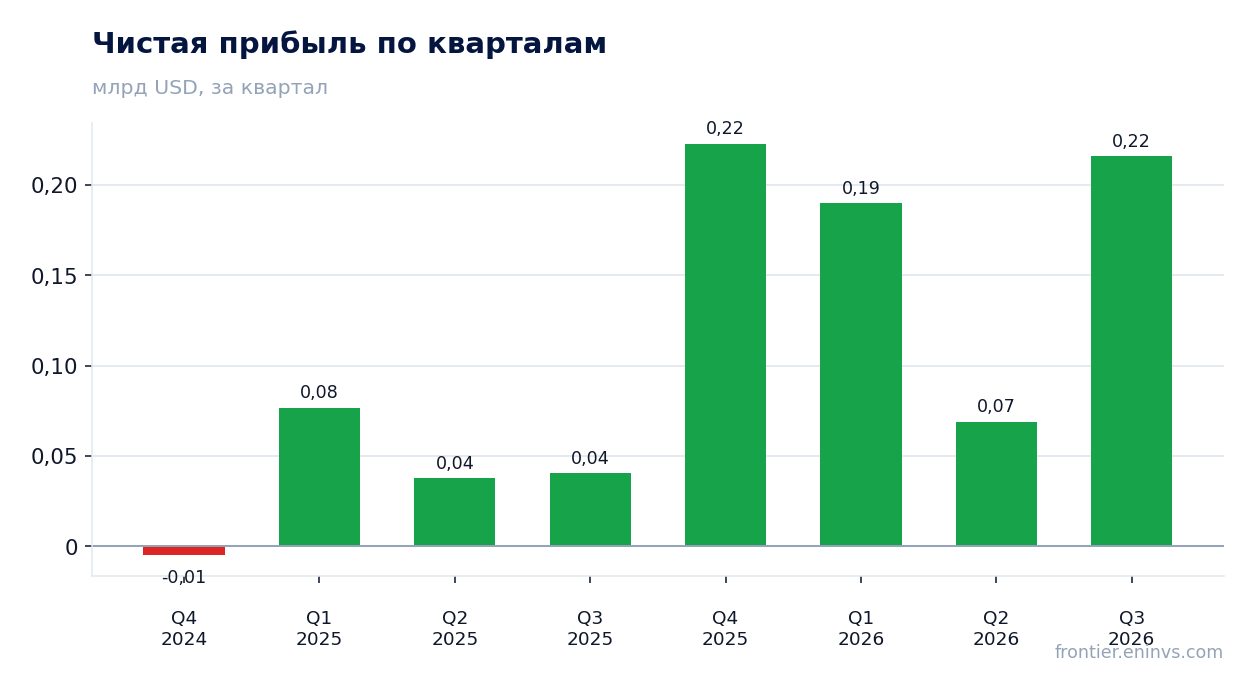
21 октября UDR раскрыла предварительные результаты за третий квартал 2026 года. Выручка составила 428,1 млн долларов, снизившись на 0,9% год к году, EBITDA – 245,2 млн (–1,7%), чистая прибыль – 216,1 млн против 40,4 млн годом ранее. Рост прибыли в 5,4 раза обеспечила продажа двух комплексов в Сиэтле и Нэшвилле за 183,0 млн долларов: без этого разового дохода результат был бы скромнее. При этом компания повысила годовой прогноз по прибыли и FFOA на акцию, а дивиденд в 1,74 доллара на акцию при текущей цене даёт около 4,5% – бумага выглядит скорее привлекательной для дохода, чем для роста.
Главные тезисы
— Выручка третий квартал подряд замедляется: с +2,8% в третьем квартале 2025 года до –0,9% сейчас
— Маржа EBITDA в 57,3% держится на уровне прошлого года, но прибыль на 88% состоит из продажи активов
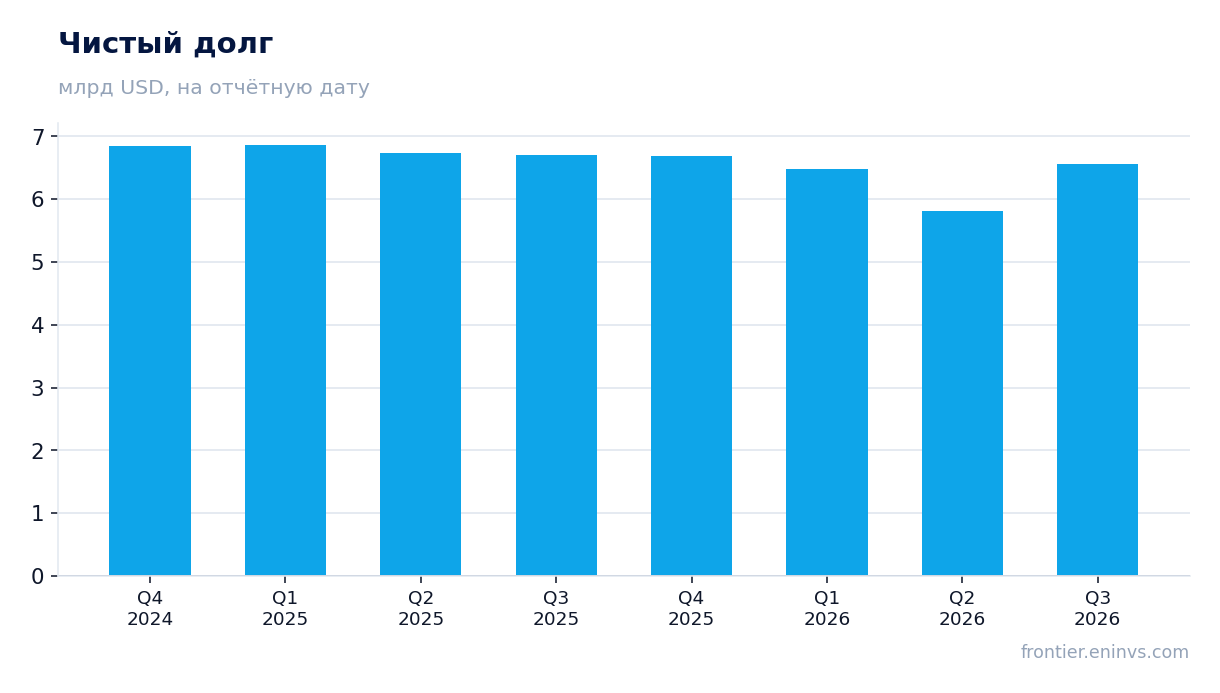
— Долг вырос с 5,8 до 6,6 млрд долларов за квартал – на 0,7 млрд, и это съедает часть выручки от продаж
— Операционный поток в 201,8 млн долларов не покрывает капитальные вложения в 71,4 млн и дивиденды
— Дивиденд в 1,74 доллара на акцию даёт около 4,5% – выше, чем у большинства REIT, но payout выше 100% от FFO
— Прогноз на год повышен по прибыли до 1,58–1,60 доллара на акцию, но по FFO снижен до 2,48–2,50
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,43 | 0,43 | -0,9% |
| EBITDA | 0,25 | 0,25 | -1,7% |
| Операционная прибыль | 0,08 | 0,27 | +253,7% |
| Чистая прибыль | 0,04 | 0,22 | +434,9% |
| Операционный денежный поток | 0,23 | 0,20 | -14,1% |
| Капзатраты | 0,00 | 0,07 | — |
| Рентабельность по EBITDA | 57,7% | 57,3% | -0,4 п.п. |
| Чистая маржа | 9,4% | 50,5% | +41,1 п.п. |
Выручка третий квартал подряд замедляется: с +2,8% в третьем квартале 2025 года до –0,9% сейчас
Выручка за третий квартал 2026 года составила 428,1 млн долларов – на 0,9% меньше, чем годом ранее. Это продолжение замедления: во втором квартале 2025 года рост был 2,4%, в третьем – 2,8%, в четвёртом – 2,5%, в первом квартале 2026 года – 0,9%, во втором – уже ноль, а теперь минус. Замедление идёт ровно по кварталам, без разворотов.
Причина – не падение аренды, а исчерпание роста ставок. Эффективный рост арендных ставок по сопоставимым объектам в третьем квартале составил 2,0% против 2,2% за девять месяцев, а заполняемость – 96,5%. Компания сама исключает из сопоставимой базы 19 комплексов, которые войдут в совместное предприятие с Apollo, – без этого исключения рост выручки был бы 1,5%, а не 1,8%.
Для держателя это значит, что органический рост почти остановился. Выручка в 428,1 млн долларов – это уровень третьего квартала 2025 года (431,9 млн), то есть компания топчется на месте уже год. Дальнейшая динамика зависит от того, удержится ли заполняемость выше 96% и не придётся ли давать скидки новым жильцам.
Маржа EBITDA в 57,3% держится на уровне прошлого года, но прибыль на 88% состоит из продажи активов
EBITDA за третий квартал составила 245,2 млн долларов при марже 57,3% – против 57,7% годом ранее. Маржа почти не изменилась, хотя выручка снизилась: расходы по сопоставимым объектам выросли на 2,2%, то есть быстрее выручки (1,8%), но компания удержала операционную прибыль на уровне 270,2 млн долларов.
Главное в отчёте – не операционная часть, а разовые статьи. Чистая прибыль в 216,1 млн долларов включает 190,1 млн долларов прибыли от продажи недвижимости: два комплекса в Сиэтле и Нэшвилле на 412 квартир ушли за 183,0 млн долларов. Без этой продажи прибыль была бы около 26 млн – примерно как годом ранее (40,4 млн).
Маржа чистой прибыли в 50,5% против 9,4% годом ранее – это целиком эффект продажи, а не улучшение операций. Для оценки устойчивости бизнеса важнее FFOA: 0,65 доллара на акцию, ровно на уровне прошлого года. Компания сама показывает, что операционный результат не вырос.
Долг вырос с 5,8 до 6,6 млрд долларов за квартал – на 0,7 млрд, и это съедает часть выручки от продаж
Чистый долг на 30 сентября 2026 года составил 6,6 млрд долларов против 5,8 млрд на 30 июня – рост на 0,7 млрд за квартал. За год долг почти не изменился: с 6,7 млрд на 30 сентября 2025 года до 6,6 млрд сейчас, снижение на 0,2 млрд. То есть квартальный скачок – это не долгосрочная тенденция, а разовое движение внутри года.
Причина роста – обратный выкуп долей в совместных предприятиях по портфелю долговых и привилегированных инвестиций. Компания приобрела 483 квартиры в Инленд-Эмпайр и 286 квартир в Портленде, доплатив 235,0 млн долларов деньгами при оценке объектов в 354,4 млн. Одновременно она получила 183,0 млн от продажи двух комплексов и 103,2 млн от взноса комплекса в Нэшвилле в СП с LaSalle.
Соотношение долга к EBITDA в фактах не раскрыто, поэтому направление нагрузки оценить нельзя. Но абсолютный долг в 6,6 млрд при годовой EBITDA около 1,0 млрд (245,2 млн за квартал) – это примерно 6,5 раза, что для REIT высоко. Обслуживание такого долга при ставках выше 4% съедает значительную часть операционного потока.
Операционный поток в 201,8 млн долларов не покрывает капитальные вложения в 71,4 млн и дивиденды
Операционный денежный поток за третий квартал составил 201,8 млн долларов, капитальные вложения – 71,4 млн. После капвложений остаётся 130,4 млн. Дивиденды за квартал: 0,145 доллара на акцию в месяц, то есть 0,435 доллара за квартал при 346,0 млн акций – около 150,5 млн долларов. Свободного потока не хватает на выплату, разрыв покрывается продажей активов и привлечением долга.
За девять месяцев картина та же: операционный поток 725,4 млн долларов (LTM), капвложения за квартал выросли с нуля годом ранее до 71,4 млн. Компания увеличила инвестиции в ремонт и реконструкцию, что давит на свободный поток.
Дивиденд в 1,74 доллара на акцию в год при FFOA 2,55 доллара на акцию (прогноз на год) даёт payout около 68% от FFOA – это устойчиво. Но от чистой прибыли payout выше 100%, потому что прибыль включает разовые продажи. Если продажи прекратятся, дивиденд придётся платить из долга или сокращать.
Дивиденд в 1,74 доллара на акцию даёт около 4,5% – выше, чем у большинства REIT, но payout выше 100% от FFO
Компания платит 0,145 доллара на акцию ежемесячно, то есть 1,74 доллара в год. При текущей цене это около 4,5% доходности. Для REIT это выше среднего: большинство платят 3–4%. Дивиденд объявлен на октябрь, ноябрь и декабрь 2026 года, выплаты деньгами.
Наша оценка дивиденда за 2026 год – 1,74 доллара на акцию, то есть на уровне прошлого года. Она опирается на прогноз FFOA в 2,54–2,56 доллара на акцию и payout около 68%. Риск – в том, что FFOA снижен с 2,49–2,57 до 2,54–2,56, то есть верхняя граница опущена. Если операционный результат ухудшится, payout вырастет.
Что может сделать выплату меньше: падение заполняемости ниже 96%, рост расходов быстрее выручки (уже 2,2% против 1,8%) и необходимость направлять деньги на погашение долга. При долге 6,6 млрд и ставках выше 4% процентные расходы съедают около 260 млн в год – это больше, чем дивиденды.
Прогноз на год повышен по прибыли до 1,58–1,60 доллара на акцию, но по FFO снижен до 2,48–2,50
Компания повысила прогноз по чистой прибыли на акцию с 1,03–1,11 до 1,58–1,60 доллара – рост середины на 0,52 доллара. Это следствие продаж активов: прибыль от реализации недвижимости заложена в прогноз в размере 1,10 доллара на акцию. Без продаж прогноз был бы около 0,48–0,50 доллара.
Прогноз по FFO, наоборот, снижен с 2,47–2,55 до 2,48–2,50 доллара – верхняя граница опущена на 0,05 доллара. FFOA повышен с 2,49–2,57 до 2,54–2,56 доллара, но это в основном за счёт разовых статей: юридические расходы, выходные пособия и страхование. Операционный прогноз по сопоставимым объектам: рост выручки 1,4–1,8%, расходов 2,7–3,1%, NOI 0,8–1,2%.
Для инвестора важно, что прогноз по NOI на год – всего 1,0% в середине. Это подтверждает: органический рост почти нулевой, и компания компенсирует его продажами и совместными предприятиями. Следующий отчёт – 2 ноября, когда будут окончательные цифры.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Операционный денежный поток (LTM) | 0,73 млрд |
| ROE | 28,5% |
Итог
Сильная сторона отчёта – устойчивая маржа EBITDA в 57,3% и повышение прогноза по прибыли, но это повышение целиком от продаж, а не от аренды. Операционный поток в 201,8 млн долларов не покрывает капвложения и дивиденды, а долг вырос на 0,7 млрд за квартал. Дивиденд в 1,74 доллара на акцию даёт около 4,5% – выше рынка, но payout от FFOA около 68%, и это удерживает выплату. Вердикт – скорее привлекательно для дохода, но не для роста: бумага интересна ради дивиденда, а не ради динамики выручки.
Перейти к финансовой карточке компании UDR →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций