Vertiv Holdings Co: выручка выросла на 61,2%, но заказы растут вдвое быстрее, а акция уже дороже своей истории
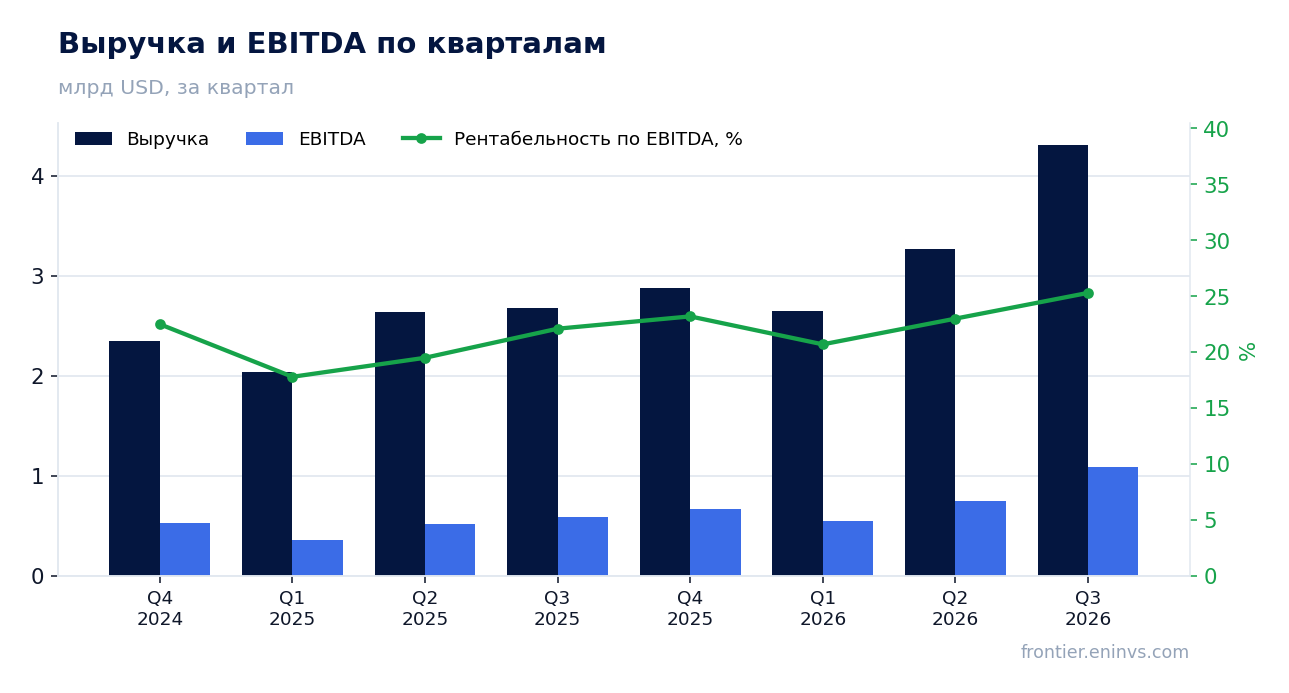
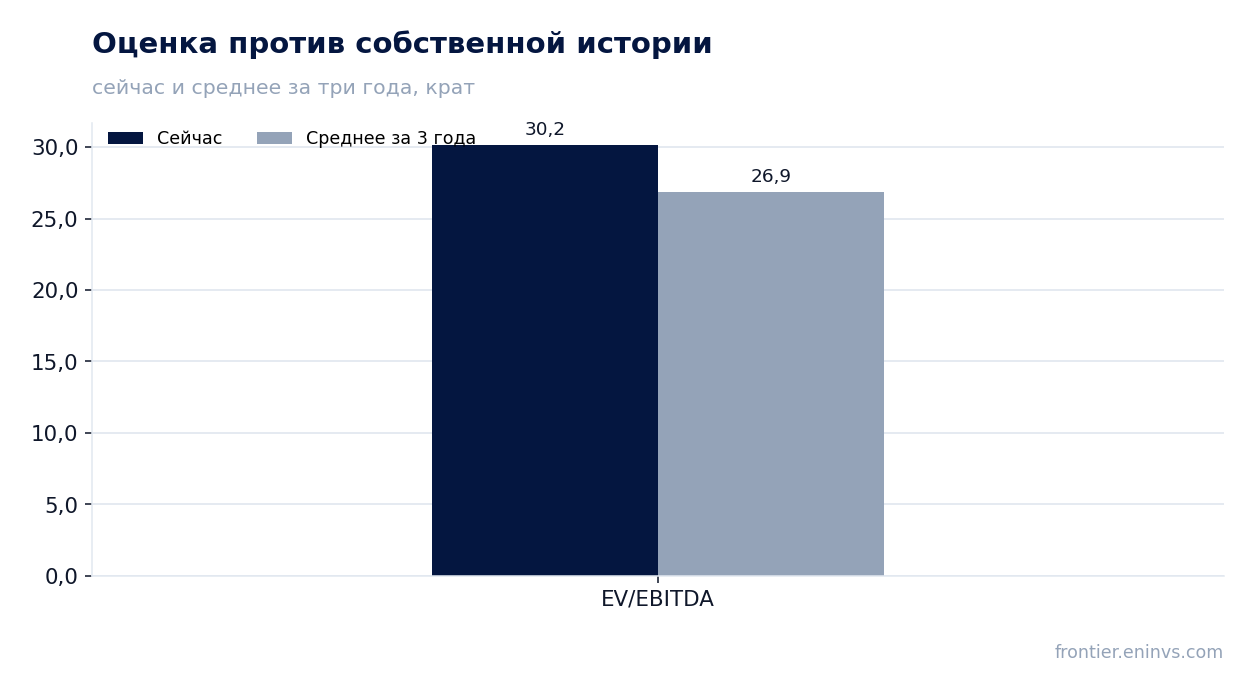
28 октября Vertiv Holdings Co раскрыла результаты за третий квартал 2026 года. Выручка составила 4 312,8 млн долларов, на 61,2% больше, чем годом ранее, EBITDA – 1 091,7 млн, на 84,4% больше, чистая прибыль – 764,5 млн, на 91,8% больше. Рост ускорился относительно второго квартала, когда выручка прибавила 24,1%, а рентабельность по EBITDA поднялась до 25,3% с 22,1%. При этом акция торгуется по EV/EBITDA 30,2 против собственной трёхлетней средней 26,9, и на текущей цене она выглядит скорее привлекательной, чем нет, – но лишь за счёт роста, который уже заложен в мультипликатор.
Главные тезисы
— Выручка прибавила 61,2% во многом за счёт Americas, где продажи выросли на 74,5%
— Органический рост заказов превысил 100%, и это главный аргумент за сохранение темпов
— Маржа по EBITDA выросла до 25,3% на операционном рычаге, а не на разовых статьях
— Чистый долг сменился чистой кассой: с 1,6 млрд долларов на 30 сентября 2025 года до минус 0,6 млрд на 30 сентября 2026 года
— Свободный денежный поток 652,2 млн долларов вырос на 50%, но капитальные затраты растут быстрее выручки
— Компания подняла прогноз на 2026 год по всем ключевым метрикам, включая выручку до 14 450–14 850 млн долларов
— Акция стоит 30,2 EV/EBITDA против своей трёхлетней средней 26,9, и по модели портала потенциал к справедливой стоимости +34%
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 2,68 | 4,31 | +61,2% |
| EBITDA | 0,59 | 1,09 | +84,4% |
| Операционная прибыль | 0,52 | 0,98 | +90,4% |
| Чистая прибыль | 0,40 | 0,76 | +91,8% |
| Операционный денежный поток | 0,51 | 0,79 | +56,1% |
| Капзатраты | 0,05 | 0,14 | +207,7% |
| Рентабельность по EBITDA | 22,1% | 25,3% | +3,2 п.п. |
| Чистая маржа | 14,9% | 17,7% | +2,8 п.п. |
Выручка прибавила 61,2% во многом за счёт Americas, где продажи выросли на 74,5%
Выручка третьего квартала 2026 года составила 4 312,8 млн долларов против 2 675,8 млн годом ранее. Рост на 61,2% заметно выше 24,1% во втором квартале, то есть ускорение произошло не в одном сегменте, а по всей географии. Органический рост составил 55,0%, ещё около 6% добавили приобретения.
Главный вклад дала Америка: продажи выросли на 74,5%, до 2 988,8 млн долларов, органически – на 66,2%. В Азиатско-Тихоокеанском регионе рост составил 49,9%, в Европе, на Ближнем Востоке и в Африке – 22,8%. Продукты росли быстрее услуг: 65,8% против 41,5%, что отражает стадию строительства дата-центров, когда сначала закупается оборудование.
Для держателя важнее не сам квартальный рывок, а то, что он широкий. Слабый регион один – EMEA, где за девять месяцев выручка выросла лишь на 2,0%, а органически сократилась на 3,3%. Пока этот разрыв перекрывается Америкой и Азией, но именно EMEA остаётся местом, где рост может дать сбой.
Органический рост заказов превысил 100%, и это главный аргумент за сохранение темпов
Компания сообщила, что органический рост заказов год к году превысил 100%. Это не выручка и не прибыль, а обязательства клиентов, которые превратятся в продажи в следующих периодах. Именно заказы, а не отчётная выручка, объясняют, почему менеджмент говорит о самом крупном строительстве инфраструктуры и его ускорении.
Подтверждение видно в балансе: деферред-доходы (deferred revenue) выросли до 4 120,5 млн долларов с 1 814,7 млн на конец 2025 года, а запасы – до 3 288,4 млн с 1 456,5 млн. Компания наращивает и склад, и предоплаты, чтобы обслужить портфель. Это требует оборотного капитала, но одновременно снижает риск, что рост выручки упрётся в производство.
Обратная сторона в том, что заказы – величина волатильная. Один крупный клиент может сдвинуть цифру на десятки процентов, и рынок уже закладывает в цену акции, что темп сохранится. Если рост заказов замедлится, это ударит по прогнозу на 2026 год сильнее, чем любой квартальный промах по выручке.
Маржа по EBITDA выросла до 25,3% на операционном рычаге, а не на разовых статьях
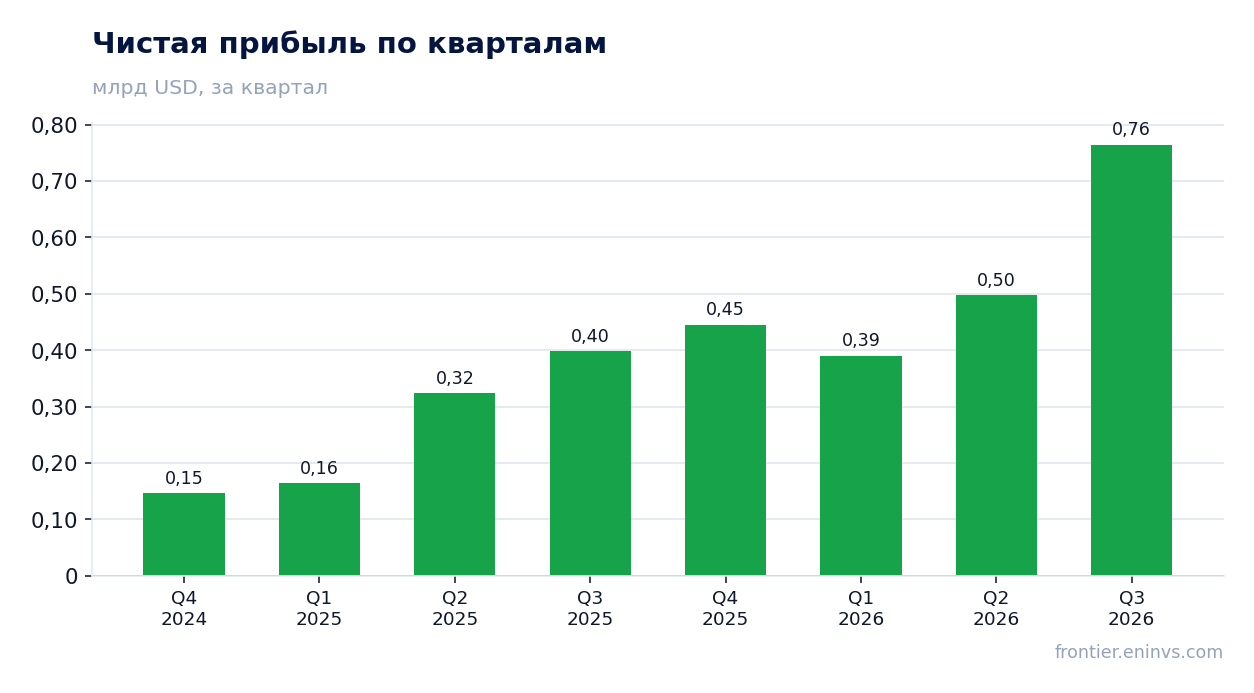
EBITDA третьего квартала составила 1 091,7 млн долларов, на 84,4% больше, чем годом ранее, а рентабельность поднялась до 25,3% с 22,1%. Операционная прибыль выросла на 90%, до 983,8 млн, чистая – на 91,8%, до 764,5 млн. Рентабельность по чистой прибыли составила 17,7% против 14,9% годом ранее.
Скорректированная операционная маржа, по данным отчёта, составила 25,2%, на 290 базисных пунктов выше. Компания объясняет это операционным рычагом на выросших продажах и производительностью производства, частично компенсированными структурой продаж и инвестициями в рост. Разница между отчётной и скорректированной прибылью небольшая: 34,1 млн долларов условного вознаграждения и 65,3 млн амортизации нематериальных активов.
То есть маржа выросла не за счёт разовых статей, а потому что выручка растёт быстрее постоянных расходов. Это самый устойчивый вид улучшения, но он же и самый уязвимый: если рост замедлится, рычаг сработает в обратную сторону.
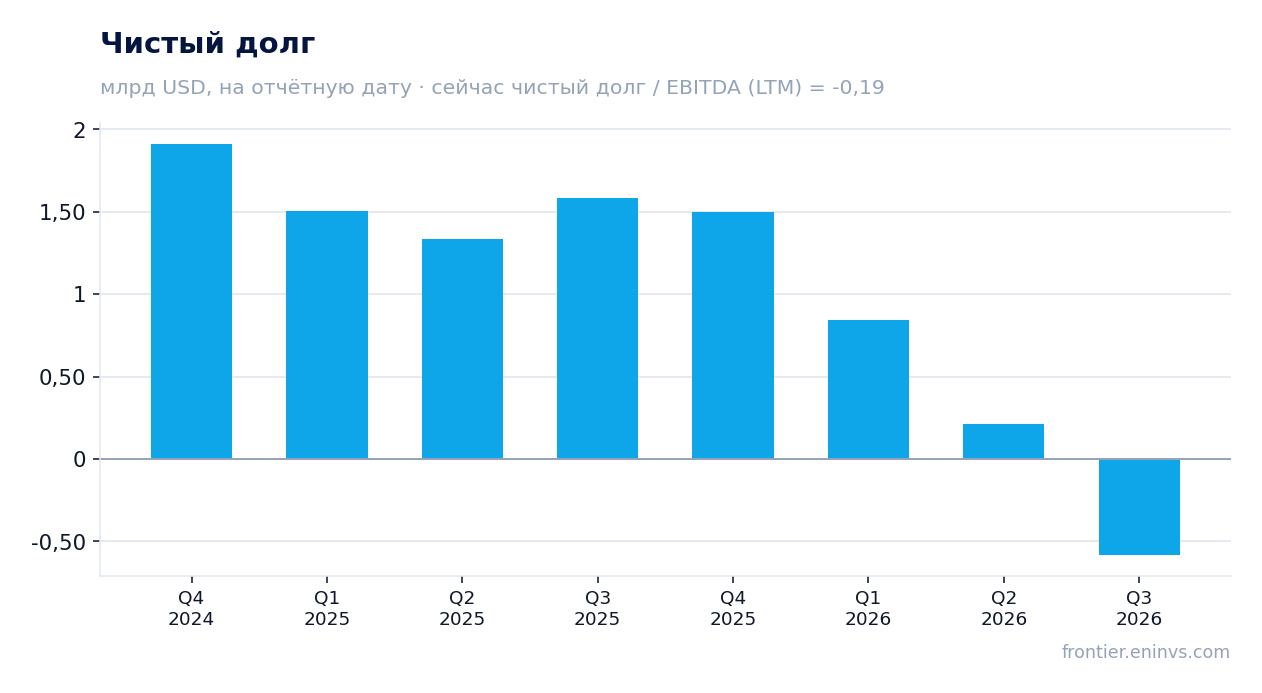
Чистый долг сменился чистой кассой: с 1,6 млрд долларов на 30 сентября 2025 года до минус 0,6 млрд на 30 сентября 2026 года
На 30 сентября 2026 года чистый долг составил минус 0,6 млрд долларов, то есть компания держит больше денег, чем должна. Годом ранее, на 30 сентября 2025 года, чистый долг был 1,6 млрд долларов, а на 30 июня 2026 года – 0,2 млрд. За год показатель изменился на минус 2,2 млрд долларов, за квартал – на минус 0,8 млрд.
Отношение чистого долга к EBITDA за последние 12 месяцев составляет минус 0,19. Долгосрочный долг при этом остаётся: 2 925,1 млн долларов на конец квартала, но касса и краткосрочные инвестиции его перекрывают. Ликвидность компания оценивает в 6,2 млрд долларов.
Такая подушка даёт свободу манёвра: можно финансировать капитальные затраты и приобретения без нового долга. Но она же означает, что часть денег работает с низкой отдачей, и это стоит держать в голове при оценке доходности на капитал.
Свободный денежный поток 652,2 млн долларов вырос на 50%, но капитальные затраты растут быстрее выручки
Операционный денежный поток третьего квартала составил 794,0 млн долларов, на 64% больше, чем годом ранее. Скорректированный свободный денежный поток – 652,2 млн, на 50% больше. Разница между ними – капитальные затраты 139,1 млн долларов и 2,7 млн вложений в капитализированное программное обеспечение.
Капитальные затраты выросли с 45,2 млн годом ранее, то есть более чем втрое. Компания закладывает на весь 2026 год около 4,0% выручки, и это прямое следствие расширения мощностей под растущий портфель заказов. Пока свободный поток остаётся сильным, но именно капитальные затраты – главная статья, которая может съесть будущую прибыль.
Оборотный капитал тоже требует денег: запасы выросли на 766,9 млн за квартал, дебиторская задолженность – на 631,9 млн, частично компенсированные ростом кредиторской задолженности на 723,7 млн. Это нормальная картина для компании на пике роста, но она означает, что конверсия прибыли в деньги будет колебаться от квартала к кварталу.
Компания подняла прогноз на 2026 год по всем ключевым метрикам, включая выручку до 14 450–14 850 млн долларов
Прогноз на 2026 год повышен по всем ключевым метрикам. Выручка ожидается в диапазоне 14 450–14 850 млн долларов, органический рост – 37–39%, скорректированная операционная прибыль – 3 475–3 555 млн, скорректированная разводнённая прибыль на акцию – 7,10–7,20 доллара. Скорректированный свободный денежный поток – 2 600–2 800 млн.
На четвёртый квартал компания ждёт выручку 4 313–4 513 млн долларов и органический рост 49–51%. Это ниже 61,2% третьего квартала, но выше 24,1% второго, то есть менеджмент закладывает сохранение высокого темпа, а не разворот. Скорректированная операционная маржа в четвёртом квартале – 25,3–26,3%.
Повышение прогноза на 650 млн долларов по выручке – сильный сигнал, потому что оно сделано после уже достигнутого роста, а не вместо него. Но рынок ждёт исполнения, и любое отклонение от верхней границы будет воспринято как признак замедления.
Акция стоит 30,2 EV/EBITDA против своей трёхлетней средней 26,9, и по модели портала потенциал к справедливой стоимости +34%
По мультипликатору EV/EBITDA за последние 12 месяцев акция торгуется на уровне 30,2, что на 12% выше собственной трёхлетней средней 26,9. То есть рынок оценивает компанию дороже, чем привык за последние три года. P/E за последние 12 месяцев – 44,3, доходность на капитал – 59,6%.
По модели портала потенциал акции к справедливой стоимости оценивается в +34%. Это наша собственная оценка, построенная на росте EBITDA и целевом мультипликаторе, а не рыночный консенсус. Она опирается на то, что рост прибыли продолжится темпами, близкими к текущим.
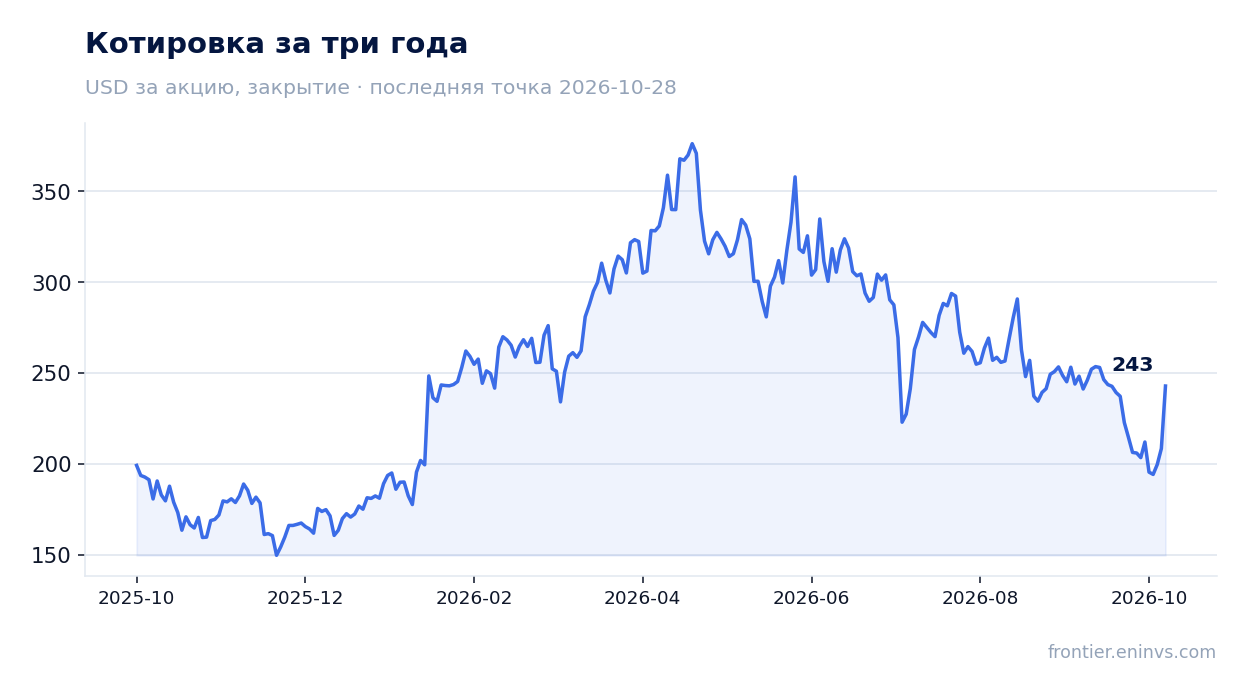
Реакция рынка на отчёт была сильной: в день публикации акция прибавила 16,5%, и с тех пор удержала этот уровень. Это значит, что хорошие новости уже частично в цене. Дивидендная доходность за последние 12 месяцев – 0,1%, то есть дивиденд здесь не аргумент, а скорее формальность.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 92,9 млрд USD |
| P/E (LTM) | 44,3 |
| EV/EBITDA (LTM) | 30,2 |
| P/B | 23,58 |
| Чистый долг / EBITDA | -0,19 |
| Операционный денежный поток (LTM) | 3,64 млрд |
| ROE | 59,6% |
| Дивидендная доходность (12 мес) | 0,1% |
| EV/EBITDA, среднее за 3 года | 26,9 |
Итог
Квартал был сильным по всем линиям: выручка выросла на 61,2%, маржа по EBITDA – до 25,3%, чистая прибыль – на 91,8%, а чистый долг сменился чистой кассой в минус 0,6 млрд долларов. Рост ускорился относительно второго квартала, и компания подняла прогноз на 2026 год. Но акция уже стоит 30,2 EV/EBITDA против своей трёхлетней средней 26,9, и хорошие новости частично в цене. Вопрос для держателя теперь не в том, был ли квартал хорошим, а в том, удержится ли рост заказов выше 100% – именно это определит, оправдает ли компания текущую оценку.
Перейти к финансовой карточке компании VRT →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций