VERIZON COMMUNICATIONS INC: рекордная EBITDA и рост маржи при почти плоской выручке — но акция дешевеет после отчёта
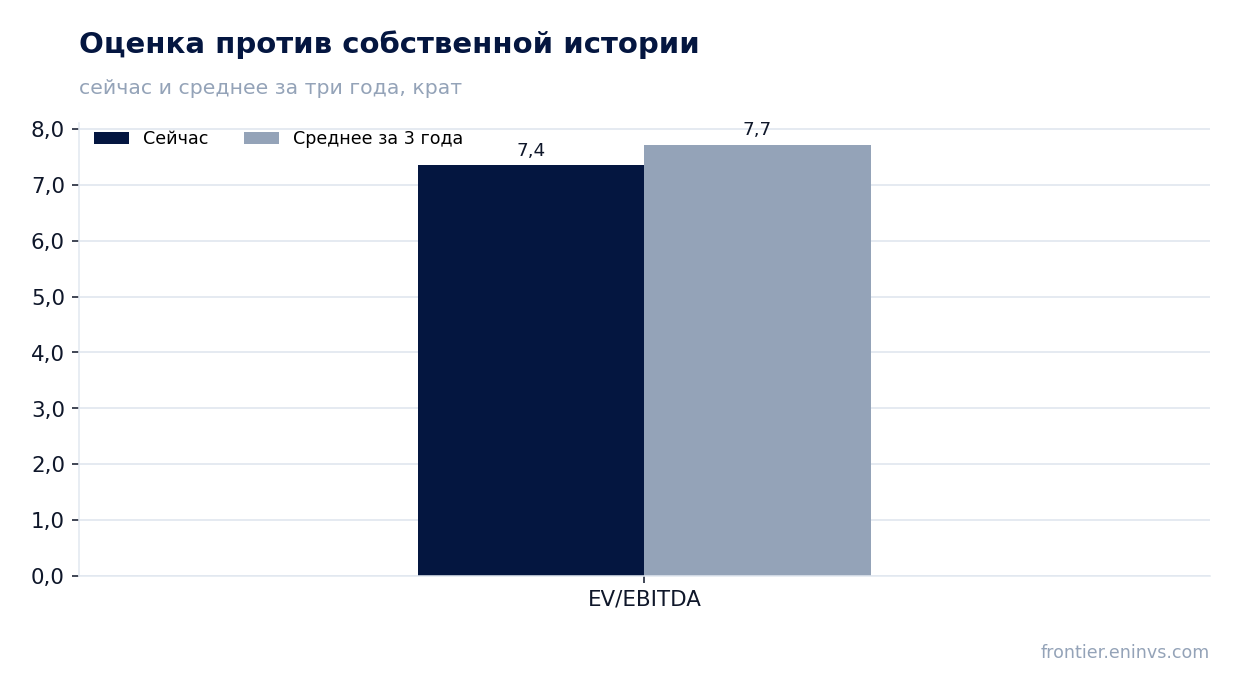
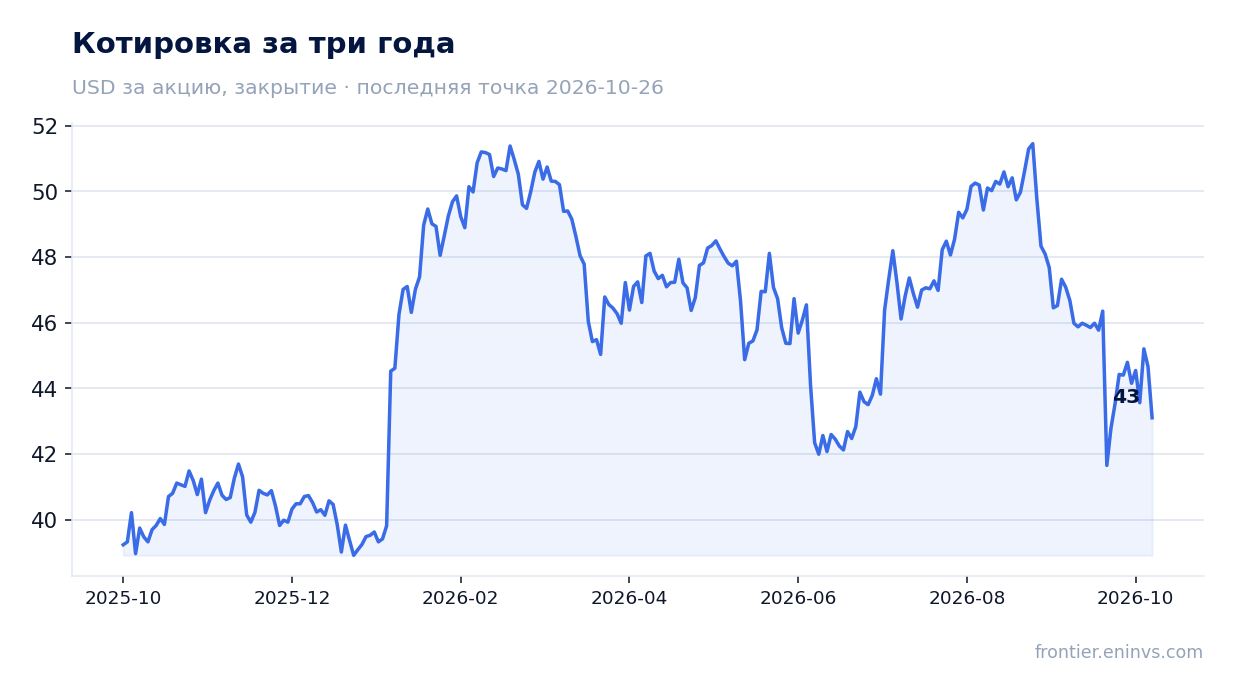
26 октября VERIZON COMMUNICATIONS INC раскрыла результаты за третий квартал 2026 года. Выручка составила 34 313 млн долларов, прибавив 1,5% год к году, скорректированная EBITDA достигла 13 800 млн долларов (+8,5%), чистая прибыль — 5 198 млн долларов (+5,0%). Маржа EBITDA выросла до 40,2% против 37,6% годом ранее, а операционный денежный поток за квартал составил 11 500 млн долларов. Несмотря на сильные показатели, бумага после публикации потеряла 3,5% и остаётся на этом уровне к 26 октября; при мультипликаторе EV/EBITDA 7,4 против собственной трёхлетней средней 7,7 и дивидендной доходности 6,5% акция выглядит скорее привлекательной, чем нет, но почти плоская выручка и отсутствие роста в оборудовании удерживают от более высокой оценки.
Главные тезисы
— Выручка выросла лишь на 1,5% — сервисные доходы тянули вверх, а оборудование тянуло вниз
— Рекордная EBITDA 13 800 млн долларов получена за счёт снижения затрат на субсидии и оборудование
— Чистая прибыль 5 198 млн долларов почти не содержит разовых статей — в отличие от предыдущего квартала
— Свободный денежный поток 7 801 млн долларов вырос на 12,1% и покрывает дивиденды
— Дивидендная доходность 6,5% при выплате 0,7075 доллара на акцию за квартал — главный аргумент в пользу бумаги
— Долговая нагрузка 3,47 EBITDA LTM — уровень, который компания обслуживает без напряжения
— Мультипликатор EV/EBITDA 7,4 находится на уровне собственной трёхлетней средней 7,7
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 33,8 | 34,3 | +1,5% |
| EBITDA | 12,7 | 13,8 | +8,5% |
| Операционная прибыль | 8,11 | 8,65 | +6,7% |
| Чистая прибыль | 4,95 | 5,20 | +5,0% |
| Операционный денежный поток | 11,3 | 11,5 | +2,1% |
| Капзатраты | 4,31 | — | — |
| Рентабельность по EBITDA | 37,6% | 40,2% | +2,6 п.п. |
| Чистая маржа | 14,6% | 15,1% | +0,5 п.п. |
Выручка выросла лишь на 1,5% — сервисные доходы тянули вверх, а оборудование тянуло вниз
Выручка за третий квартал 2026 года составила 34 313 млн долларов, что на 1,5% больше, чем годом ранее. Это ускорение по сравнению со вторым кварталом, когда выручка снизилась на 0,7% год к году. Однако внутри квартала динамика разнонаправленная: сервисная выручка мобильной связи и широкополосного доступа достигла примерно 23,5 млрд долларов и выросла на 2,9%, тогда как выручка от продажи оборудования упала на 9,0% — до 5 116 млн долларов.
Снижение выручки от оборудования компания объясняет двумя причинами: значительным сокращением объёмов апгрейда устройств, поскольку средний срок использования телефона растёт, и стратегическим решением сократить расходы на субсидирование устройств. Это часть более дисциплинированной модели, которую менеджмент называет структурной трансформацией бизнеса. В потребительском сегменте выручка от оборудования упала на 10,3%, в бизнес-сегменте — на 1,6%.
Сервисная выручка растёт последовательно: 1,6% в первом квартале, 2,8% во втором и 2,9% в третьем. Компания ожидает ускорения до примерно 4,0% в четвёртом квартале 2026 года. Это ключевой индикатор, поскольку именно сервисная выручка формирует основу для EBITDA и денежного потока.
Рекордная EBITDA 13 800 млн долларов получена за счёт снижения затрат на субсидии и оборудование
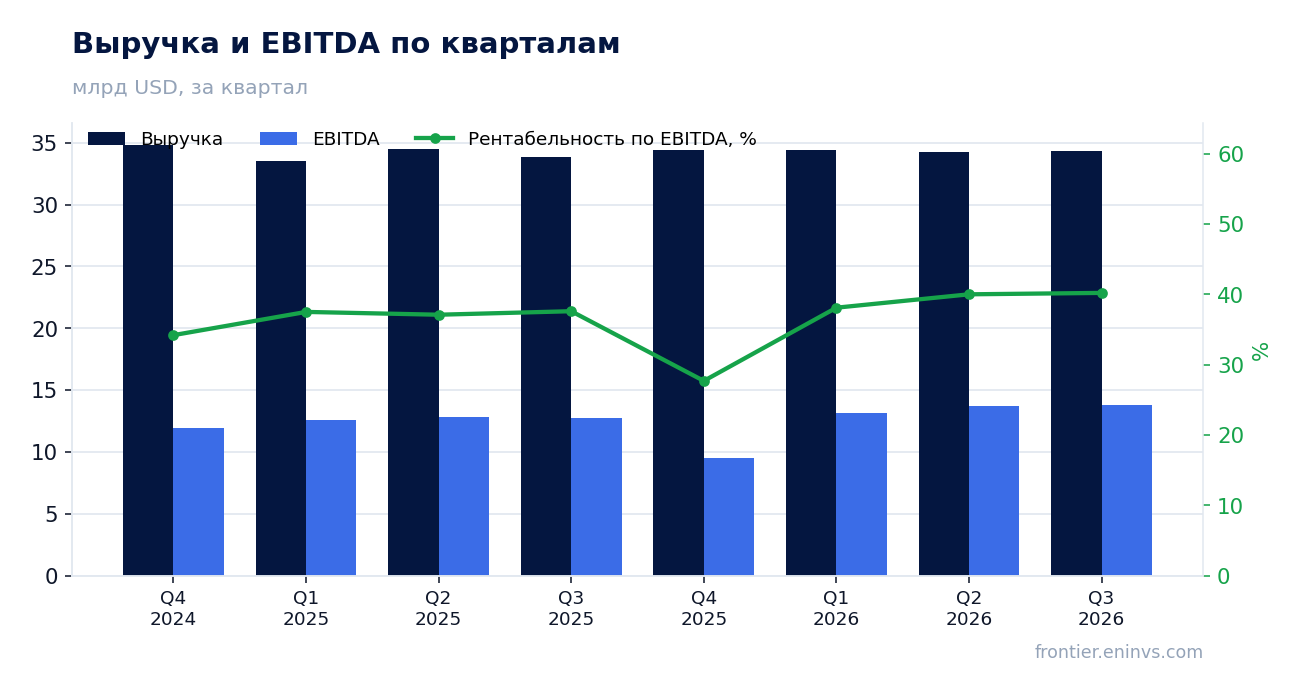
Скорректированная EBITDA за третий квартал 2026 года составила 13 800 млн долларов, что на 8,5% больше, чем годом ранее, и является самым высоким квартальным результатом в истории компании. Маржа EBITDA выросла до 40,2% с 37,6% годом ранее. Такой рост маржи при почти плоской выручке означает, что основной вклад внесло снижение затрат.
Затраты на услуги выросли на 5,9% — до 7 265 млн долларов, что связано с ростом объёмов сети. Однако затраты на беспроводное оборудование упали на 10,2% — до 5 823 млн долларов, что соответствует снижению выручки от оборудования и отражает отказ от агрессивных субсидий. Коммерческие, общие и административные расходы снизились на 3,5% — до 7 480 млн долларов. В потребительском сегменте EBITDA выросла на 6,5% при марже 45,3%, в бизнес-сегменте — на 13,0% при марже 27,6%.
Рост маржи на 2,6 процентного пункта — это не разовый эффект, а результат изменения модели: компания меньше субсидирует устройства и больше полагается на удержание клиентов через программу лояльности. Промо-затраты на привлечение снизились на 41% год к году, на удержание — на 30%. Отток постоплатных телефонов улучшился на 4 базисных пункта до 0,94%. Это означает, что клиенты уходят реже, а привлекаются дешевле.
Чистая прибыль 5 198 млн долларов почти не содержит разовых статей — в отличие от предыдущего квартала
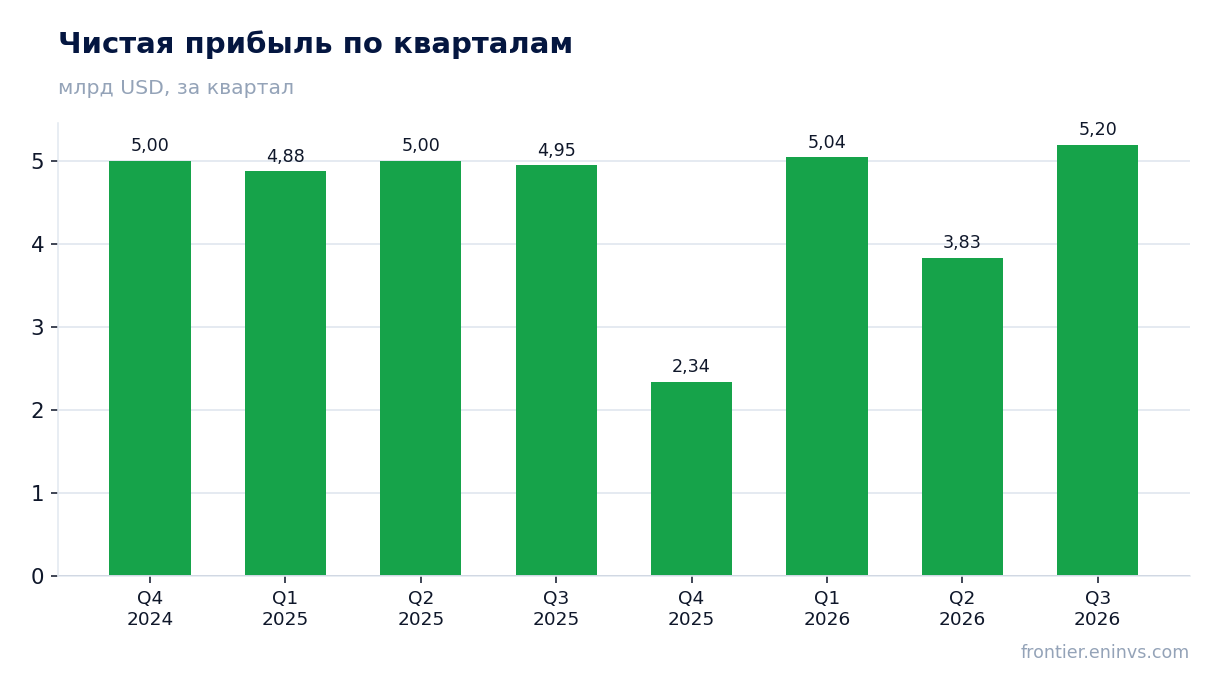
Чистая прибыль, приходящаяся на акционеров Verizon, за третий квартал 2026 года составила 5 198 млн долларов, что на 5,0% больше, чем годом ранее. Рентабельность по чистой прибыли выросла до 15,1% с 14,6%. Операционная прибыль увеличилась на 6,7% — до 8 650 млн долларов. Это чистый результат, не искажённый крупными разовыми списаниями.
Для сравнения: во втором квартале 2026 года чистая прибыль составила 3 835 млн долларов, а скорректированная EBITDA — 13 700 млн долларов. Разрыв между кварталами объясняется разовыми статьями во втором квартале: расходы на выходные пособия (397 млн долларов), расходы на интеграцию приобретений (135 млн долларов), расходы на рационализацию активов и бизнеса (258 млн долларов) и убыток от выбытия бизнеса (746 млн долларов). В третьем квартале таких статей почти нет — только 57 млн долларов расходов на интеграцию.
Скорректированная прибыль на акцию составила 1,31 доллара против 1,21 доллара годом ранее, рост на 8,3%. Базовая прибыль на акцию — 1,25 доллара, рост на 6,8%. Количество акций в обращении сократилось до 4 145 млн благодаря обратному выкупу на 4,0 млрд долларов за девять месяцев, что также поддерживает прибыль на акцию.
Свободный денежный поток 7 801 млн долларов вырос на 12,1% и покрывает дивиденды
Операционный денежный поток за третий квартал 2026 года составил 11 500 млн долларов, что на 2,2% больше, чем годом ранее. Капитальные затраты снизились до 3 716 млн долларов с 4 310 млн долларов годом ранее, что позволило свободному денежному потоку вырасти на 12,1% — до 7 801 млн долларов. За девять месяцев свободный денежный поток составил 18 010 млн долларов, рост на 14,3%.
Компания повысила прогноз по свободному денежному потоку на 2026 год до 22 440–22 540 млн долларов, что предполагает рост на 11,5–12,0% год к году. Прогноз по капитальным затратам остаётся на уровне 16,0–16,5 млрд долларов, включая инвестиции в успешные проекты для AI Connect. За девять месяцев капитальные затраты составили 11 926 млн долларов, что соответствует прогнозу.
Свободный денежный поток с запасом покрывает дивиденды: за девять месяцев на дивиденды ушло 8 804 млн долларов, на обратный выкуп акций — 4 000 млн долларов. Всего на возврат капитала акционерам направлено 12 800 млн долларов, что на 49,0% больше, чем годом ранее. Компания подтверждает намерение выкупить акции на сумму до 4,5 млрд долларов за полный год.
Дивидендная доходность 6,5% при выплате 0,7075 доллара на акцию за квартал — главный аргумент в пользу бумаги
За третий квартал 2026 года компания объявила квартальный дивиденд в размере 0,7075 доллара на акцию. При цене акции 44,66 доллара перед публикацией отчёта дивидендная доходность за последние 12 месяцев составляет 6,5%. Это высокий уровень для рынка акций США, где доходность десятилетних казначейских облигаций в последние годы колеблется вокруг 4–5%.
Наша оценка дивиденда за 2026 год исходит из текущей квартальной ставки: четыре выплаты по 0,7075 доллара дают 2,83 доллара на акцию. При прогнозе скорректированной прибыли на акцию 5,04–5,06 доллара коэффициент выплаты составляет около 56%. Это умеренный уровень, который оставляет запас для роста дивиденда и для обратного выкупа. Выплата обеспечена свободным денежным потоком: за девять месяцев дивиденды составили 8 804 млн долларов против свободного денежного потока 18 010 млн долларов.
Дивиденд может быть уменьшен, если свободный денежный поток упадёт ниже прогноза. Основные риски — рост капитальных затрат выше 16,5 млрд долларов, например на расширение оптоволоконной сети до 40–50 млн домохозяйств в среднесрочной перспективе, или рост процентных расходов, которые за девять месяцев выросли на 19,0% — до 5 875 млн долларов. Однако текущий уровень покрытия дивиденда денежным потоком оставляет широкий запас прочности.
Долговая нагрузка 3,47 EBITDA LTM — уровень, который компания обслуживает без напряжения
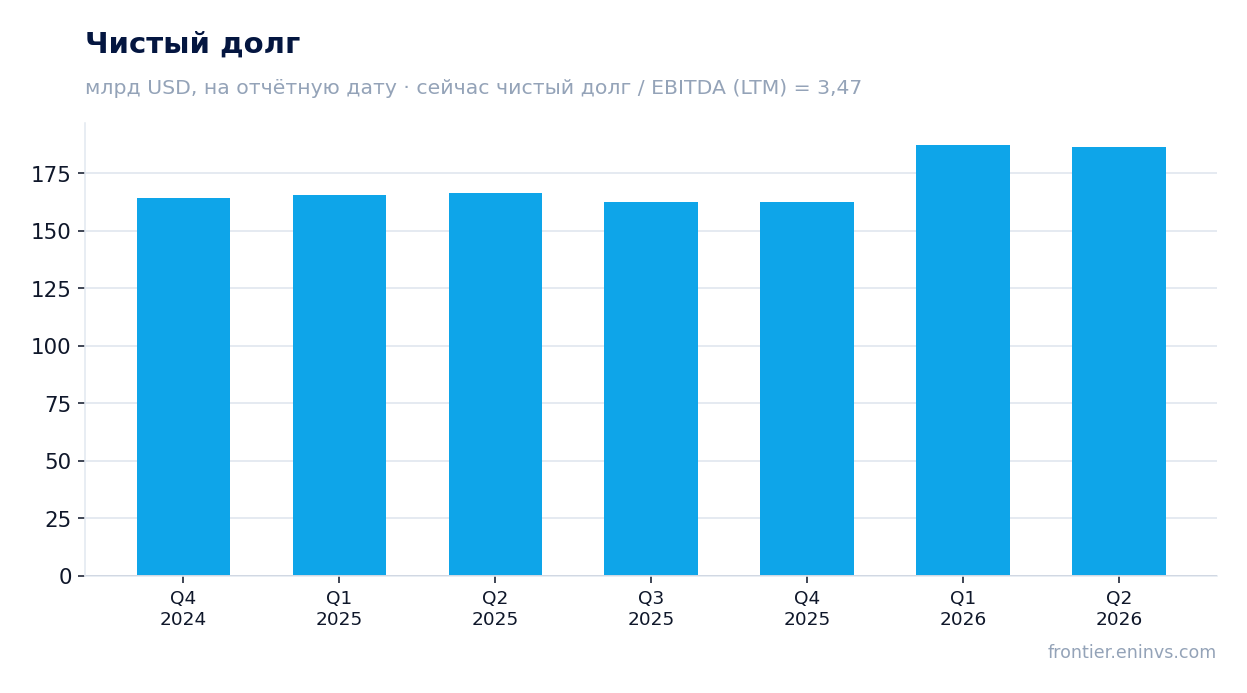
Чистый долг на конец 2025 года составлял 162 595 млн долларов. Отношение чистого долга к EBITDA за последние 12 месяцев — 3,47. Это умеренный уровень для телекоммуникационной компании с устойчивым денежным потоком. Процентные расходы за третий квартал 2026 года составили 1 950 млн долларов, что на 17,2% больше, чем годом ранее, из-за роста ставок и увеличения долга.
Общий долг на конец третьего квартала 2026 года составил 166 233 млн долларов, из которых 136 095 млн долларов — необеспеченный долг. Компания активно рефинансирует долг: за девять месяцев привлечено 13 658 млн долларов долгосрочных займов и 13 773 млн долларов через секьюритизацию, погашено 17 349 млн долларов долгосрочных займов и 14 285 млн долларов секьюритизации. Чистый необеспеченный долг снизился до 123 721 млн долларов с 128 682 млн долларов на конец второго квартала.
Отношение чистого необеспеченного долга к скорректированной EBITDA за последние 12 месяцев составляет 2,3. Это комфортный уровень, который позволяет компании сохранять инвестиционный кредитный рейтинг и доступ к рынкам капитала. Однако рост процентных расходов на 19,0% за девять месяцев — это фактор, который будет давить на прибыль в ближайшие кварталы, если ставки останутся высокими.
Мультипликатор EV/EBITDA 7,4 находится на уровне собственной трёхлетней средней 7,7
По итогам последних 12 месяцев EV/EBITDA составляет 7,4, что на 5% ниже собственной трёхлетней средней 7,7. Это означает, что акция оценивается примерно так же, как в среднем за последние три года, без премии и без дисконта. P/E за последние 12 месяцев — 11,1, что соответствует доходности чистой прибыли около 9,0%. Рентабельность собственного капитала — 14,6%.
Наша фундаментальная модель оценки, основанная на росте EBITDA и целевом мультипликаторе, даёт потенциал роста к справедливой стоимости минус 5%. Это означает, что по модели портала акция торгуется немного выше своей справедливой стоимости, несмотря на низкий мультипликатор. Причина в том, что рост EBITDA в последние 12 месяцев был умеренным, а модель учитывает устойчивый рост, а не разовые эффекты.
Дивидендная доходность 6,5% и мультипликатор на уровне исторической средней создают основу для оценки. Однако отсутствие роста выручки и снижение выручки от оборудования ограничивают потенциал переоценки. Для повышения оценки нужен устойчивый рост сервисной выручки выше 3% и дальнейшее расширение маржи, а для понижения — замедление роста сервисной выручки или рост капитальных затрат.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 182 млрд USD |
| P/E (LTM) | 11,1 |
| EV/EBITDA (LTM) | 7,4 |
| P/B | 1,72 |
| Чистый долг / EBITDA | 3,47 |
| Операционный денежный поток (LTM) | 39,0 млрд |
| ROE | 14,6% |
| Дивидендная доходность (12 мес) | 6,5% |
| EV/EBITDA, среднее за 3 года | 7,7 |
Итог
Сильной стороной отчёта стала рекордная EBITDA 13 800 млн долларов и расширение маржи до 40,2% — результат отказа от субсидий и снижения затрат на оборудование. Чистая прибыль 5 198 млн долларов почти не содержит разовых статей, а свободный денежный поток 7 801 млн долларов вырос на 12,1% и с запасом покрывает дивиденд. Слабое место — выручка: рост всего на 1,5% при падении оборудования на 9,0% показывает, что модель зависит от сервисной выручки, которая растёт на 2,9%. Мультипликатор EV/EBITDA 7,4 находится на уровне собственной трёхлетней средней 7,7, а дивидендная доходность 6,5% остаётся главным аргументом. По совокупности факторов акция выглядит скорее привлекательной, но для повышения оценки нужен устойчивый рост сервисной выручки выше 3% и дальнейшее расширение маржи.
Перейти к финансовой карточке компании VZ →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций