World Kinect: выручка выросла на 41,3%, но маржа EBITDA сжалась до 0,8%, а мультипликатор в 8,5 раза выше собственной истории
29 октября World Kinect раскрыла результаты за третий квартал 2026 года. Выручка выросла на 41,3% год к году до 13 270,7 млн долларов, EBITDA прибавила 17,9% до 101,9 млн, чистая прибыль – 47,9% до 38,0 млн. Рост выручки замедлился относительно второго квартала (+50,3%), маржа EBITDA сжалась до 0,8% с 0,9% годом ранее, а EV/EBITDA LTM в 59,2 против собственной трёхлетней средней 6,9. Акция выглядит непривлекательной на текущей цене: рост выручки не конвертируется в маржу, а мультипликатор далёк от исторического уровня.
Главные тезисы
— Выручка выросла на 41,3% год к году, но рост замедлился с 50,3% во втором квартале
— Маржа EBITDA сжалась до 0,8% с 0,9%, потому что выручка росла быстрее EBITDA (+17,9%)
— Разовые статьи добавили к прибыли: скорректированная EBITDA 127,1 млн против GAAP 101,9 млн
— Свободный денежный поток 164,4 млн при операционном 175,2 млн и капзатратах 10,8 млн
— Чистый долг 475,3 млн при EBITDA LTM 47,0 млн даёт соотношение 10,11 – уровень без оценки динамики
— Дивидендная доходность 2,26% при выплатах 11,7 млн за квартал
— EV/EBITDA LTM 59,2 против трёхлетней средней 6,9 – акция дороже собственной истории на 753%
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 9,39 | 13,3 | +41,3% |
| EBITDA | 0,09 | 0,10 | +17,9% |
| Операционная прибыль | 0,06 | 0,08 | +27,3% |
| Чистая прибыль | 0,03 | 0,04 | +47,9% |
| Операционный денежный поток | 0,12 | 0,18 | +50,9% |
| Капзатраты | 0,01 | 0,01 | -23,4% |
| Рентабельность по EBITDA | 0,9% | 0,8% | -0,1 п.п. |
| Чистая маржа | 0,3% | 0,3% | +0,0 п.п. |
Выручка выросла на 41,3% год к году, но рост замедлился с 50,3% во втором квартале
Выручка в третьем квартале 2026 года составила 13 270,7 млн долларов, что на 41,3% выше уровня годичной давности. Это заметное замедление относительно второго квартала, когда рост достигал 50,3%. Основной вклад внесли сегменты Aviation и Marine: выручка Aviation выросла до 7 647,7 млн долларов с 4 868,1 млн, Marine – до 2 767,3 млн с 1 988,1 млн.
Объёмы продаж при этом снизились на 6% до 4 038 млн галлонов, то есть рост выручки обеспечен ценами и структурой продаж, а не физическим объёмом. В Aviation объём почти не изменился (1 850,3 млн галлонов против 1 829,1 млн), в Land и Marine объёмы упали. Такая динамика означает, что компания продаёт меньше топлива, но по более высоким ценам, что ограничивает устойчивость роста.
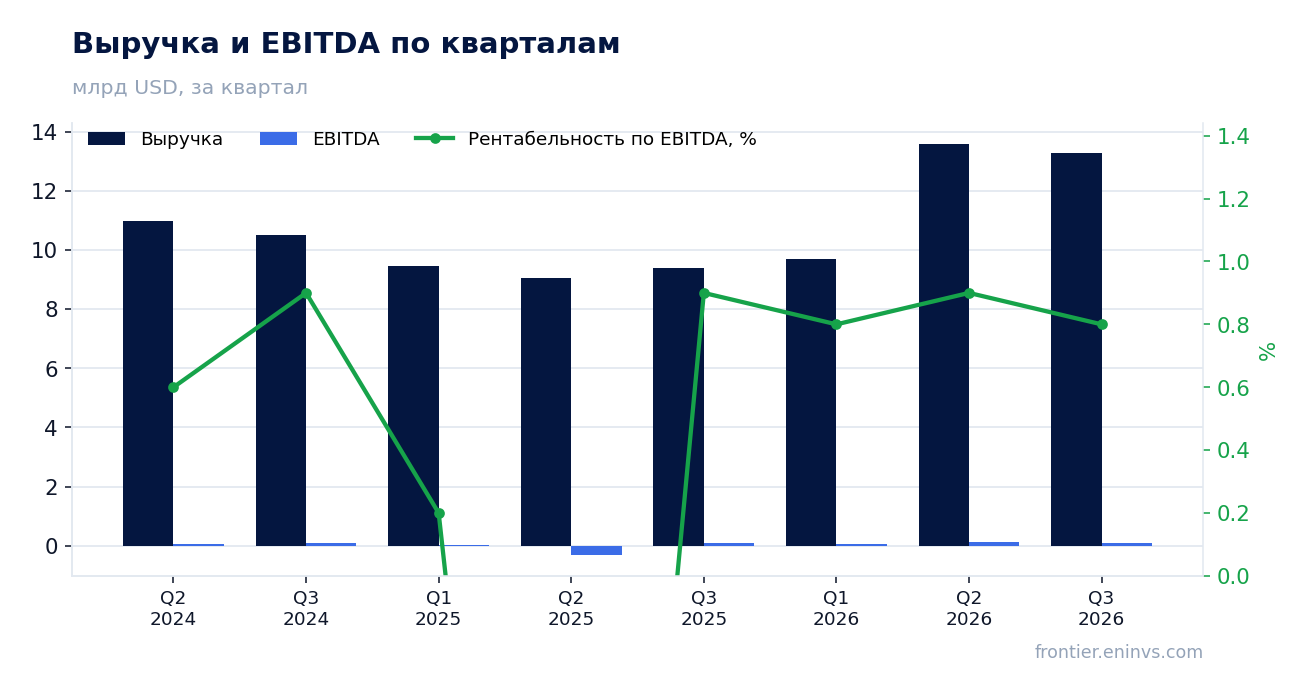
Маржа EBITDA сжалась до 0,8% с 0,9%, потому что выручка росла быстрее EBITDA (+17,9%)
EBITDA в отчётном квартале составила 101,9 млн долларов, увеличившись на 17,9% год к году, тогда как выручка выросла на 41,3%. В результате маржа EBITDA снизилась до 0,8% с 0,9% годом ранее. Операционная прибыль выросла до 80,1 млн с 62,9 млн, но темп её роста (+27%) также отстаёт от темпа роста выручки.
Сжатие маржи объясняется структурой затрат: себестоимость выручки росла быстрее выручки, а операционные расходы увеличились на 11% до 208,0 млн долларов. Внутри операционных расходов компенсации и льготы снизились до 107,0 млн, но общие и административные расходы выросли до 101,6 млн с 69,5 млн. Рост административных расходов частично связан с приобретением Universal Trip Support Services, закрытым в четвёртом квартале 2025 года.
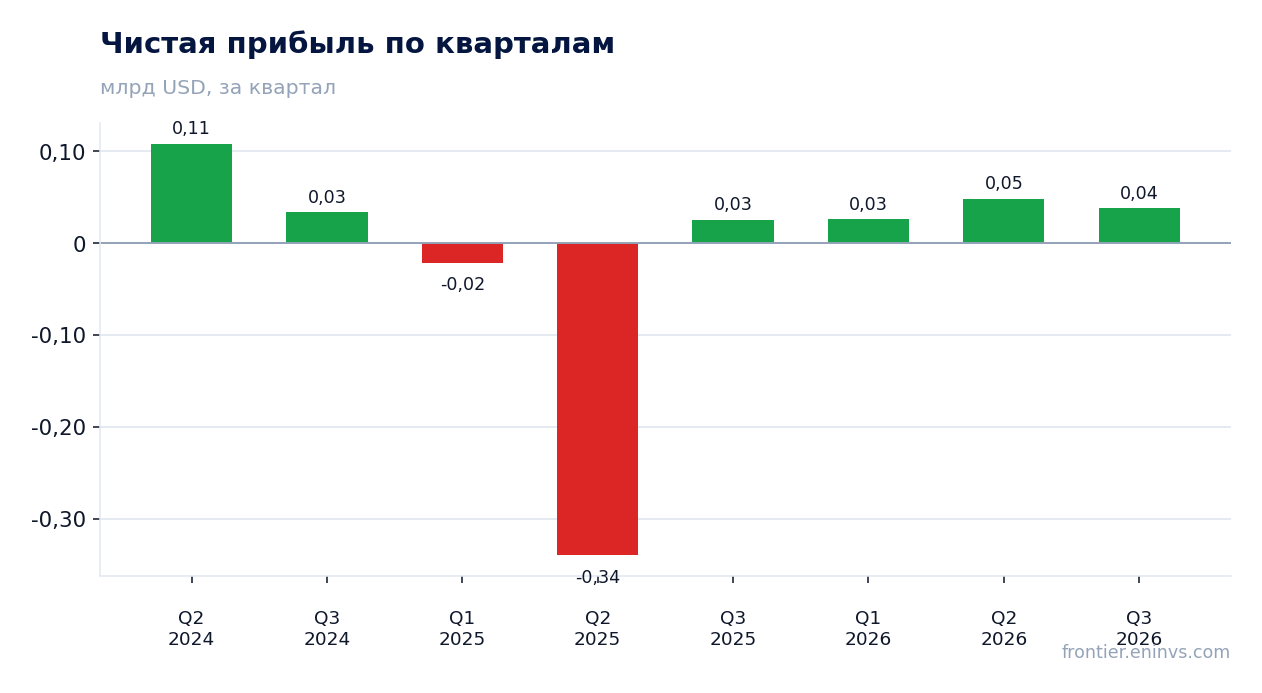
Разовые статьи добавили к прибыли: скорректированная EBITDA 127,1 млн против GAAP 101,9 млн
Скорректированная EBITDA составила 127,1 млн долларов против 101,9 млн по GAAP. Разница в 25,2 млн включает 23,2 млн – резерв под кредитные убытки по выходу из непрофильных направлений, 1,3 млн интеграционных расходов и 0,8 млн расходов по финской ошибке. Также скорректированная прибыль включает вычет неденежных статей, таких как прибыль от продажи бизнеса в размере 4,3 млн долларов.
Скорректированная чистая прибыль составила 50,8 млн долларов, или 0,99 доллара на акцию, против GAAP 38,0 млн и 0,70 доллара на акцию. Разрыв между GAAP и скорректированной прибылью означает, что значительная часть улучшения прибыли связана с разовыми статьями, а не с операционной деятельностью. Для оценки устойчивости бизнеса важнее динамика GAAP-показателей, которые показывают более скромный рост.
Свободный денежный поток 164,4 млн при операционном 175,2 млн и капзатратах 10,8 млн
Операционный денежный поток в третьем квартале составил 175,2 млн долларов, капитальные затраты – 10,8 млн, свободный денежный поток – 164,4 млн. Это сильный результат на фоне 116,1 млн операционного потока годом ранее. Основной вклад в приток дал рост кредиторской задолженности на 511,1 млн долларов, что частично профинансировало рост дебиторской задолженности на 243,2 млн и запасов на 163,6 млн.
Такой профиль денежного потока означает, что компания финансирует оборотный капитал за счёт поставщиков, а не собственной кассы. При замедлении роста выручки этот источник может иссякнуть, и денежный поток вернётся к более скромному уровню. Капитальные затраты остаются низкими – 10,8 млн за квартал, что ниже 14,1 млн годом ранее, и это поддерживает свободный поток, но не создаёт базы для будущего роста.
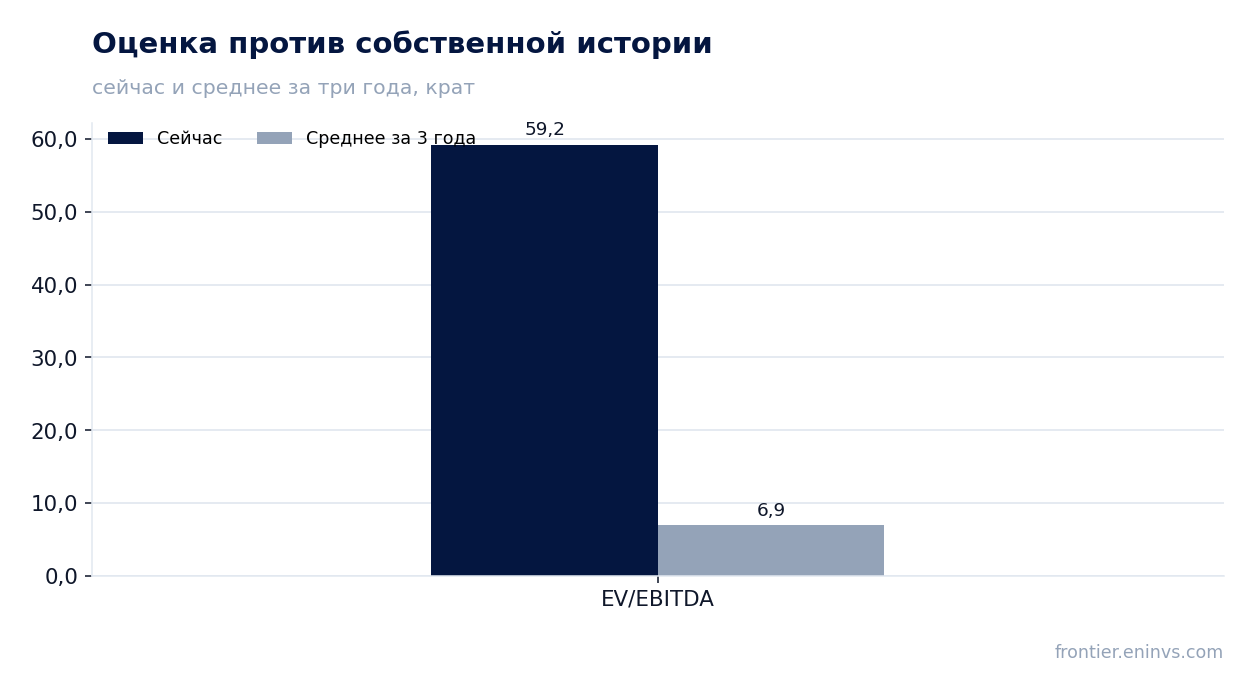
Чистый долг 475,3 млн при EBITDA LTM 47,0 млн даёт соотношение 10,11 – уровень без оценки динамики
Чистый долг на 30 сентября 2026 года составил 475,3 млн долларов. По сравнению с 30 июня 2026 года он снизился с 610,8 млн до 475,3 млн, а за год вырос с 301,6 млн на 30 сентября 2025 года. Соотношение чистого долга к EBITDA за последние 12 месяцев – 10,11. Это высокий уровень, который отражает слабую базу LTM EBITDA (47,0 млн) из-за убытка во втором квартале 2025 года.
Процентные расходы за квартал составили 30,8 млн долларов против 25,9 млн годом ранее. При EBITDA 101,9 млн за квартал проценты съедают около 30% операционной прибыли. Высокое соотношение долга к EBITDA ограничивает финансовую гибкость и повышает уязвимость к росту ставок. Снижение долга за квартал на 135,5 млн долларов частично связано с сильным денежным потоком, но устойчивость этого снижения зависит от повторяемости такого потока.
Дивидендная доходность 2,26% при выплатах 11,7 млн за квартал
За третий квартал 2026 года компания выплатила дивиденды на 11,7 млн долларов. Дивидендная доходность за последние 12 месяцев составляет 2,26%. При рыночной капитализации 2 124,2 млн долларов годовые выплаты составляют около 48 млн долларов. Это умеренный уровень выплат, который компания может поддерживать при текущем денежном потоке.
Однако дивиденд не является основным фактором привлекательности: доходность 2,26% ниже доходности безрисковых инструментов и не компенсирует риски, связанные с высоким долгом и сжатием маржи. Компания также выкупила акции на 89,3 млн долларов за девять месяцев 2026 года, что вместе с дивидендами составляет около 122 млн долларов возврата капитала. При свободном денежном потоке 69,1 млн за девять месяцев выплаты превышают поток, что финансируется за счёт долга или остатков кассы.
EV/EBITDA LTM 59,2 против трёхлетней средней 6,9 – акция дороже собственной истории на 753%
EV/EBITDA LTM составляет 59,2 против трёхлетней средней 6,9. Это на 753% выше собственной истории компании. Такой разрыв объясняется низкой базой LTM EBITDA (47,0 млн долларов), которая искажена убытком во втором квартале 2025 года. На текущий момент мультипликатор не отражает операционную прибыльность компании и делает акцию дорогой относительно её исторических уровней.
По модели портала, которая учитывает рост EBITDA и целевой мультипликатор, потенциал роста акции до справедливой стоимости составляет +7%. Это скромный потенциал, который не компенсирует риски, связанные с высоким долгом и сжатием маржи. Для сравнения, при текущей цене акция торгуется значительно выше своей исторической оценки, что ограничивает привлекательность для инвестора.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 2,12 млрд USD |
| EV/EBITDA (LTM) | 59,2 |
| P/B | 1,62 |
| Чистый долг / EBITDA | 10,11 |
| Операционный денежный поток (LTM) | 0,14 млрд |
| ROE | 12,0% |
| Дивидендная доходность (12 мес) | 2,3% |
| EV/EBITDA, среднее за 3 года | 6,9 |
Итог
Сильной стороной отчёта стал свободный денежный поток в 164,4 млн долларов и рост выручки на 41,3%, но эти достижения частично обеспечены разовыми статьями и ростом кредиторской задолженности. Маржа EBITDA сжалась до 0,8%, а соотношение чистого долга к EBITDA LTM на уровне 10,11 остаётся высоким. Акция торгуется с EV/EBITDA LTM 59,2 против трёхлетней средней 6,9, что делает её дорогой относительно собственной истории. Вердикт – непривлекательная: рост выручки не конвертируется в маржу, а мультипликатор не оставляет запаса для ошибки.
Перейти к финансовой карточке компании WKC →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций