Abu Dhabi Commercial Bank: прибыль за квартал выросла на 15,2%, но рентабельность капитала остаётся низкой для банка
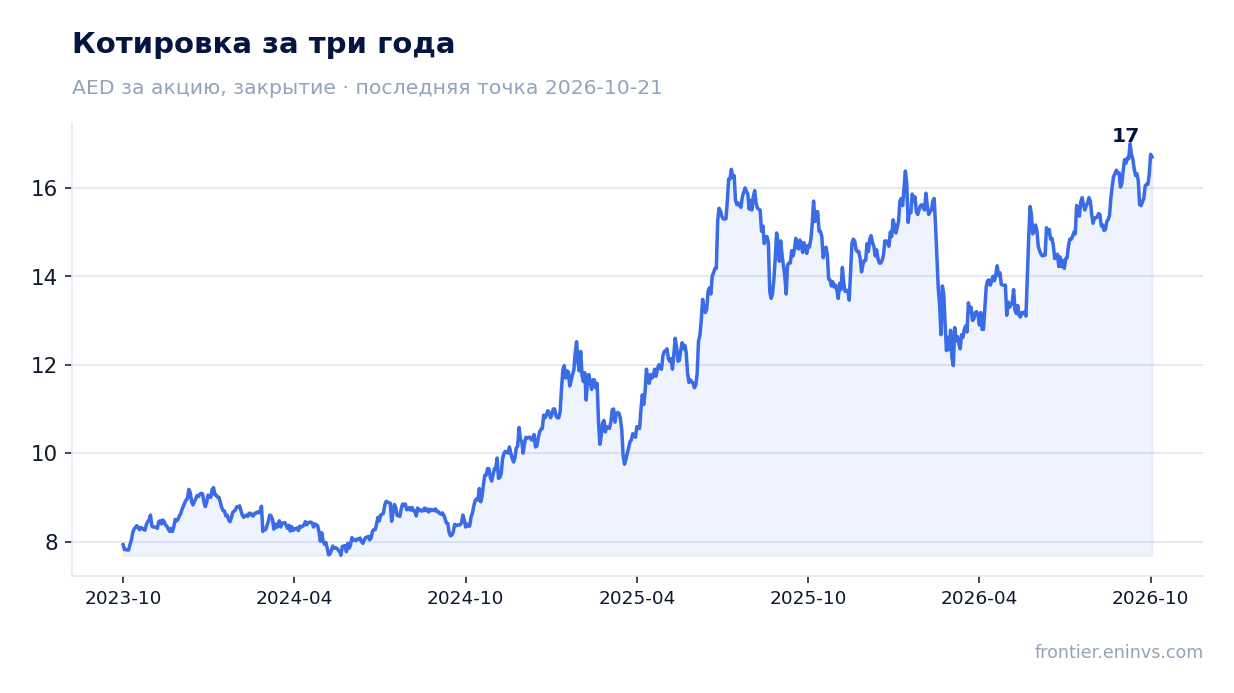
Сегодня Abu Dhabi Commercial Bank раскрыл результаты за третий квартал 2026 года. Чистая прибыль за квартал составила 3 559 млн дирхамов, что на 15,2% больше, чем годом ранее. За последние двенадцать месяцев банк заработал 13 637 млн дирхамов при чистом процентном доходе 21 000 млн. При капитализации 131 850 млн акция торгуется с P/E LTM 9,67 и ROE 5,26%, а модель портала даёт потенциал роста +11%. Считаем бумагу нейтральной: рост прибыли устойчив, но низкая рентабельность капитала и скромный потенциал модели не дают перевеса в пользу покупки.
Главные тезисы
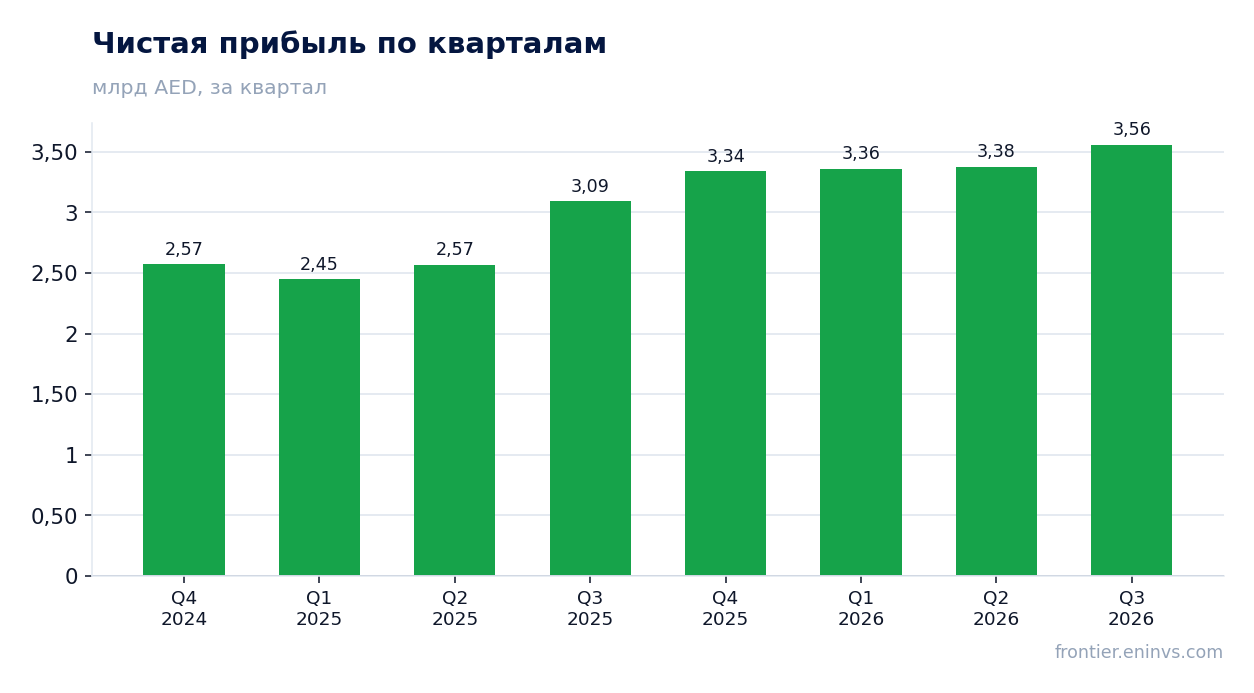
— Прибыль за третий квартал выросла на 15,2%, но это медленнее, чем росла выручка годом ранее
— Чистый процентный доход за последние двенадцать месяцев достиг 21 000 млн дирхамов и остаётся опорой прибыли
— Рентабельность капитала в 5,26% низка для банка, и именно она ограничивает оценку
— P/E LTM 9,67 при потенциале модели портала +11% не даёт явного перевеса
— Дивидендная история в фактах не раскрыта, поэтому выплату мы не закладываем в оценку
Оценка привлекательности
Ключевые показатели, млрд AED
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Чистая прибыль | 3,09 | 3,56 | +15,2% |
| Капзатраты | 0,24 | — | — |
Прибыль за третий квартал выросла на 15,2%, но это медленнее, чем росла выручка годом ранее
Чистая прибыль за третий квартал 2026 года составила 3 559 млн дирхамов, что на 15,2% больше, чем за тот же квартал годом ранее. Это квартальный результат, а не накопленный за девять месяцев.
Для сравнения: выручка банка во втором квартале 2026 года росла на 21,3% год к году, и темп почти не изменился по сравнению с первым кварталом. Прибыль растёт медленнее выручки, значит, часть дохода съедают расходы или отчисления в резервы.
Устойчивость квартальной прибыли подтверждается серией: в первом квартале 2026 года банк заработал 3 361 млн, во втором – 3 376 млн, в третьем – 3 559 млн. Рост последовательный, без провалов, но и без рывка.
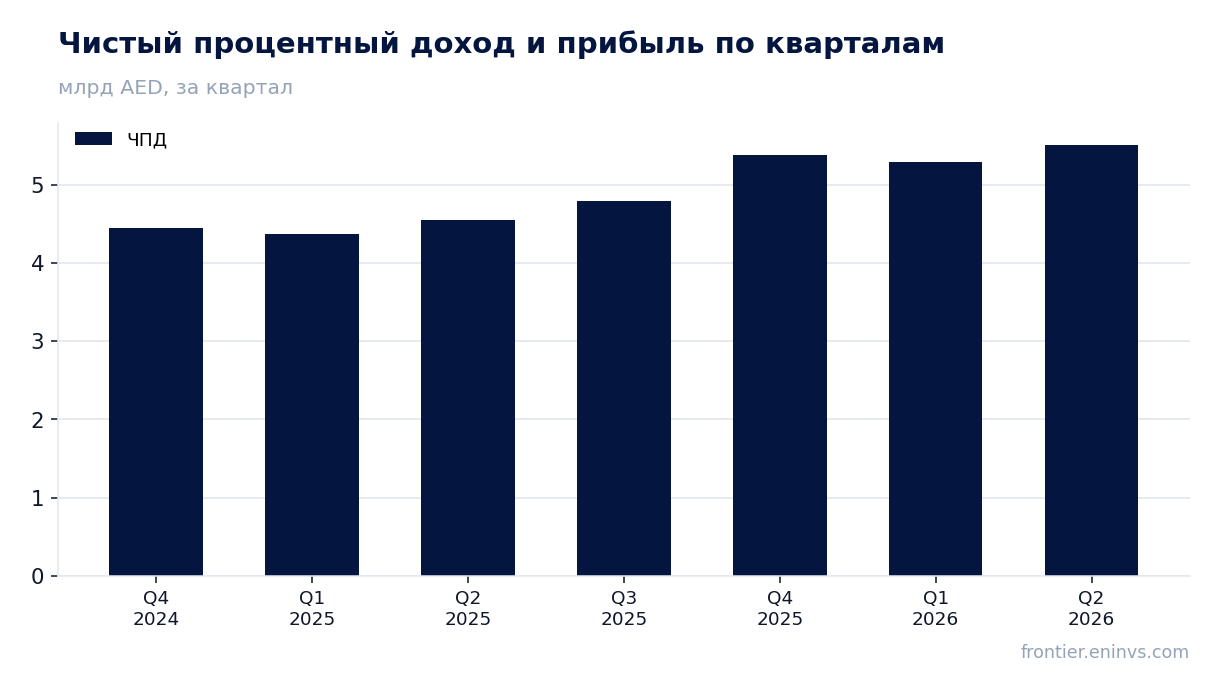
Чистый процентный доход за последние двенадцать месяцев достиг 21 000 млн дирхамов и остаётся опорой прибыли
За последние двенадцать месяцев чистый процентный доход банка составил 21 000 млн дирхамов. Это ключевая статья дохода, и она покрывает львиную долю прибыли в 13 637 млн за тот же период.
Квартальная динамика процентного дохода положительна: 5 296 млн в первом квартале 2026 года, 5 511 млн во втором. Рост процентного дохода идёт ровно, без скачков, что для банка важнее разовых всплесков.
Данных о комиссионных доходах в фактах нет, поэтому разложить выручку по источникам нельзя. Но устойчивый рост процентного дохода говорит о том, что кредитный портфель работает и ставки по кредитам выше стоимости фондирования.
Рентабельность капитала в 5,26% низка для банка, и именно она ограничивает оценку
Рентабельность капитала банка составляет 5,26%. Для банковского бизнеса это скромный уровень: он означает, что на каждый вложенный в капитал дирхам банк зарабатывает около пяти с половиной филсов.
При этом P/E LTM равен 9,67. Сочетание низкой рентабельности капитала и умеренного мультипликатора говорит о том, что рынок не ждёт от банка резкого улучшения отдачи на капитал.
Именно рентабельность капитала – главный ограничитель оценки. Если она не начнёт расти, мультипликатор вряд ли расширится, даже при устойчивом росте прибыли.
P/E LTM 9,67 при потенциале модели портала +11% не даёт явного перевеса
Акция торгуется с P/E LTM 9,67 при капитализации 131 850 млн дирхамов. По модели портала, которая сопоставляет рентабельность капитала с ценой к балансовой стоимости, потенциал роста бумаги до справедливой стоимости составляет +11%.
Это умеренный потенциал: он не покрывает риски, связанные с низкой рентабельностью капитала и замедлением роста прибыли относительно выручки.
Сравнить текущий мультипликатор с собственной трёхлетней историей нельзя: в фактах нет среднего значения за три года. Поэтому оценку мы строим на абсолютных уровнях P/E и ROE.
Дивидендная история в фактах не раскрыта, поэтому выплату мы не закладываем в оценку
В фактах нет данных о дивидендных выплатах банка за последние двенадцать месяцев. Мы не можем ни подтвердить, ни опровергнуть наличие выплат, поэтому в оценке дивиденд не учитываем.
Для банка с рентабельностью капитала 5,26% дивидендная политика была бы важным ориентиром: при низкой отдаче на капитал выплата становится главным способом вернуть стоимость акционерам.
Пока этот элемент отсутствует в расчёте, потенциал модели портала +11% остаётся единственным количественным ориентиром привлекательности.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 132 млрд AED |
| P/E (LTM) | 9,7 |
| P/B | 1,49 |
| ROE | 5,3% |
Итог
Сильная сторона отчёта – устойчивый рост прибыли: 3 559 млн дирхамов за третий квартал, плюс 15,2% год к году, и последовательная серия из трёх кварталов без провалов. Слабая сторона – рентабельность капитала 5,26%, которая низка для банка и ограничивает оценку. P/E LTM 9,67 и потенциал модели портала +11% не дают явного перевеса в пользу покупки. Дивидендная история в фактах не раскрыта, поэтому выплату мы не закладываем. Вердикт – нейтральный: аргументы за и против уравновешивают друг друга.
Перейти к финансовой карточке компании ADCB →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций