Abu Dhabi Islamic Bank: прибыль почти не выросла, потому что рост процентного дохода замедлился до 2,1%
Abu Dhabi Islamic Bank раскрыл результаты за третий квартал 2026 года. Чистая прибыль составила 1 728,8 млн дирхамов, что всего на 0,2% выше уровня годичной давности, а рост процентного дохода замедлился до 2,1% год к году после 9,9% кварталом ранее. При этом за последние 12 месяцев банк заработал 6 913,1 млн дирхамов при процентном доходе 12 300,0 млн дирхамов, а акции торгуются с P/E 11,5 и ROE 7,0%. По модели портала потенциал роста к справедливой стоимости оценивается в +8%, что при таком замедлении динамики оставляет бумагу скорее привлекательной, но без запаса на ошибку.
Главные тезисы
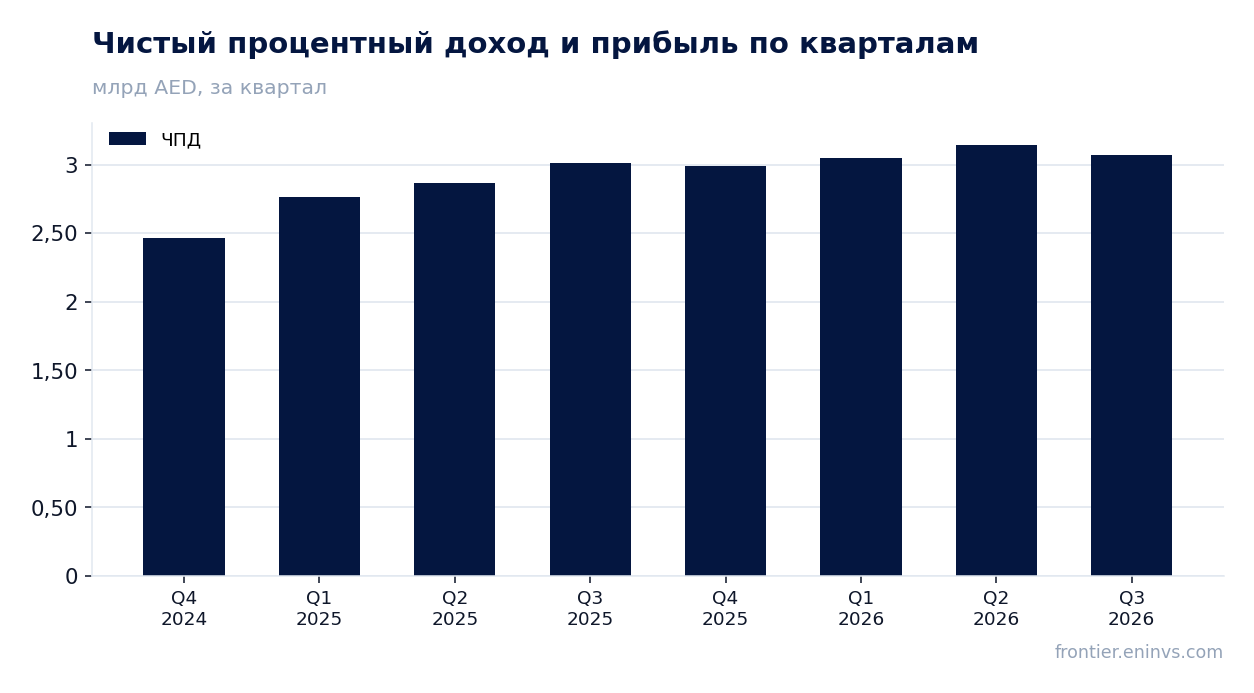
— Процентный доход вырос лишь на 2,1% год к году – самый слабый темп за последние шесть кварталов
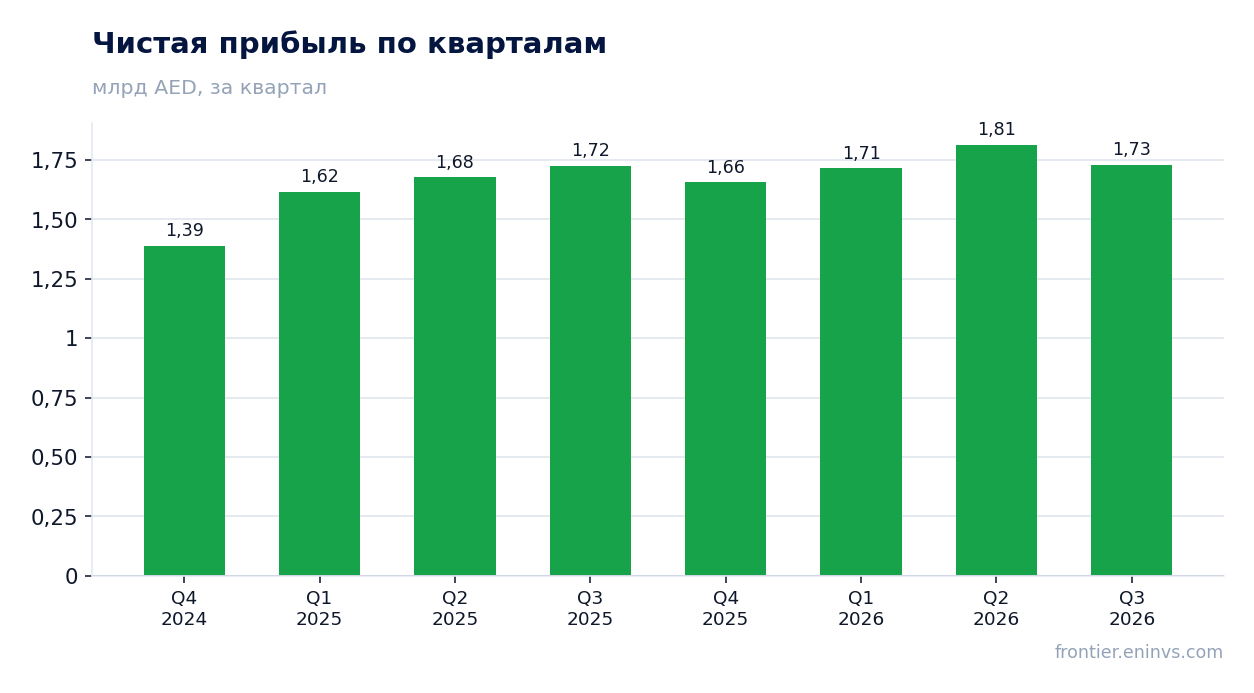
— Чистая прибыль прибавила всего 0,2%, и весь прирост съеден замедлением основного дохода
— За последние 12 месяцев банк заработал 6 913,1 млн дирхамов при процентном доходе 12 300,0 млн
— P/E 11,5 и ROE 7,0% – оценка выше, чем позволяет текущая динамика прибыли
— Модель портала даёт лишь +8% к справедливой стоимости – небольшой запас при замедлении
Оценка привлекательности
Ключевые показатели, млрд AED
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Чистая прибыль | 1,72 | 1,73 | +0,2% |
| Капзатраты | 0,13 | -0,10 | -179,1% |
Процентный доход вырос лишь на 2,1% год к году – самый слабый темп за последние шесть кварталов
В третьем квартале 2026 года процентный доход составил 3 073,2 млн дирхамов, что на 2,1% выше уровня третьего квартала 2025 года. Это заметно скромнее, чем 9,9% во втором квартале 2026 года и 15,8% в третьем квартале 2025 года. Замедление началось ещё в первом квартале 2026 года, когда рост составил 10,1%, и продолжилось во втором – до 9,9%.
Квартальная динамика подтверждает разворот: после 3 145,2 млн дирхамов во втором квартале 2026 года доход снизился до 3 073,2 млн в третьем. Это первое квартальное снижение процентного дохода с четвёртого квартала 2025 года, когда показатель составил 2 989,0 млн. Причина замедления в отчёте не раскрыта, но сам факт смены тренда важен: банк больше не наращивает основной доход теми темпами, которые обеспечивали прибыль в предыдущие кварталы.
Чистая прибыль прибавила всего 0,2%, и весь прирост съеден замедлением основного дохода
Чистая прибыль за третий квартал 2026 года составила 1 728,8 млн дирхамов против 1 724,5 млн годом ранее – рост на 0,2%. Это минимальный прирост за последние шесть кварталов: в первом квартале 2026 года прибыль выросла до 1 713,7 млн, во втором – до 1 813,7 млн, а в третьем снизилась до 1 728,8 млн. Квартальное снижение прибыли относительно второго квартала объясняется падением процентного дохода при сохранении прочих расходов.
За последние 12 месяцев банк заработал 6 913,1 млн дирхамов чистой прибыли при процентном доходе 12 300,0 млн. Это означает, что прибыль за год практически не растёт: прирост в 0,2% год к году в третьем квартале не компенсирует замедление предыдущих кварталов. Дальнейшая динамика прибыли будет определяться тем, сможет ли банк возобновить рост процентного дохода или компенсировать его другими источниками.
За последние 12 месяцев банк заработал 6 913,1 млн дирхамов при процентном доходе 12 300,0 млн
Скользящие 12 месяцев дают более полную картину, чем отдельный квартал: прибыль 6 913,1 млн дирхамов при процентном доходе 12 300,0 млн. Соотношение прибыли к процентному доходу – около 56%, что отражает высокую зависимость результата от основного банковского дохода. Любое замедление процентного дохода транслируется в прибыль почти один к одному.
Именно это и произошло в третьем квартале: рост процентного дохода замедлился до 2,1%, и прибыль выросла лишь на 0,2%. За последние 12 месяцев квартальные показатели прибыли колебались от 1 656,8 млн в четвёртом квартале 2025 года до 1 813,7 млн во втором квартале 2026 года. Устойчивого роста за пределами процентного дохода не видно.
P/E 11,5 и ROE 7,0% – оценка выше, чем позволяет текущая динамика прибыли
Акции Abu Dhabi Islamic Bank торгуются с P/E 11,5 по прибыли за последние 12 месяцев при рыночной капитализации 79 322,9 млн дирхамов. Рентабельность капитала составляет 7,0%, что при текущей оценке оставляет мало пространства для роста стоимости: рынок платит за прибыль, которая почти не растёт. Соотношение цены и балансовой стоимости при таком ROE выглядит высоким, хотя прямого значения P/B в фактах нет.
Сравнить текущий мультипликатор с собственной трёхлетней историей нельзя – в фактах нет среднего значения за этот период. Но динамика прибыли говорит сама за себя: при росте чистой прибыли на 0,2% год к году и замедлении процентного дохода до 2,1% текущая оценка не выглядит консервативной. Для оправдания P/E 11,5 банку нужно возобновить рост прибыли, а не просто удержать её на уровне прошлого года.
Модель портала даёт лишь +8% к справедливой стоимости – небольшой запас при замедлении
По модели портала, которая сопоставляет годовые прибыли с рыночной капитализацией, потенциал роста акций к справедливой стоимости оценивается в +8%. Это наша собственная оценка, а не консенсус рынка и не целевая цена. При текущей динамике прибыли такой запас выглядит скромным: он не покрывает риска дальнейшего замедления процентного дохода.
Если рост процентного дохода останется на уровне 2,1% или ниже, прибыль продолжит стагнировать, и модель будет пересматриваться в сторону понижения. Для роста оценки банку нужно ускорить основной доход – тогда и потенциал в +8% может увеличиться. Пока же запас между ценой и справедливой стоимостью слишком мал, чтобы компенсировать неопределённость.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 79,3 млрд AED |
| P/E (LTM) | 11,5 |
| P/B | 2,45 |
| ROE | 7,0% |
Итог
Сильной стороной отчёта остаётся способность банка удерживать прибыль на уровне прошлого года – 1 728,8 млн дирхамов при росте на 0,2%. Однако весь прирост обеспечен инерцией предыдущих кварталов, а не новым импульсом: процентный доход вырос лишь на 2,1%, и это самый слабый темп за шесть кварталов. Оценка в 11,5 прибыли при ROE 7,0% и потенциале модели портала +8% не даёт запаса на случай дальнейшего замедления. Вопрос для держателя сейчас в том, сможет ли банк вернуть рост основного дохода – без этого прибыль останется на месте, а мультипликатор будет выглядеть высоким.
Перейти к финансовой карточке компании ADIB →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций