TECOM: выручка ускорилась до +11,7%, но прибыль держится на уровне прошлого года
Результаты TECOM за третий квартал 2026 года показали выручку 808,6 млн AED и чистую прибыль 416,6 млн AED. Рост выручки год к году составил +11,7% – быстрее, чем во втором квартале (+10,8%), – однако чистая прибыль прибавила лишь +11,6%, а рентабельность по чистой прибыли осталась на уровне 51,5%. Долговая нагрузка в 2,42 EBITDA и оценка EV/EBITDA в 9,3 против собственной трёхлетней средней 9,7 оставляют бумагу без явного перевеса, поэтому на текущей цене акция выглядит нейтрально.
Главные тезисы
— Выручка ускорилась до +11,7% год к году, но прибыль выросла лишь на 11,6% – маржа не расширяется
— Рентабельность по чистой прибыли осталась на 51,5%, то есть весь прирост выручки ушёл в издержки
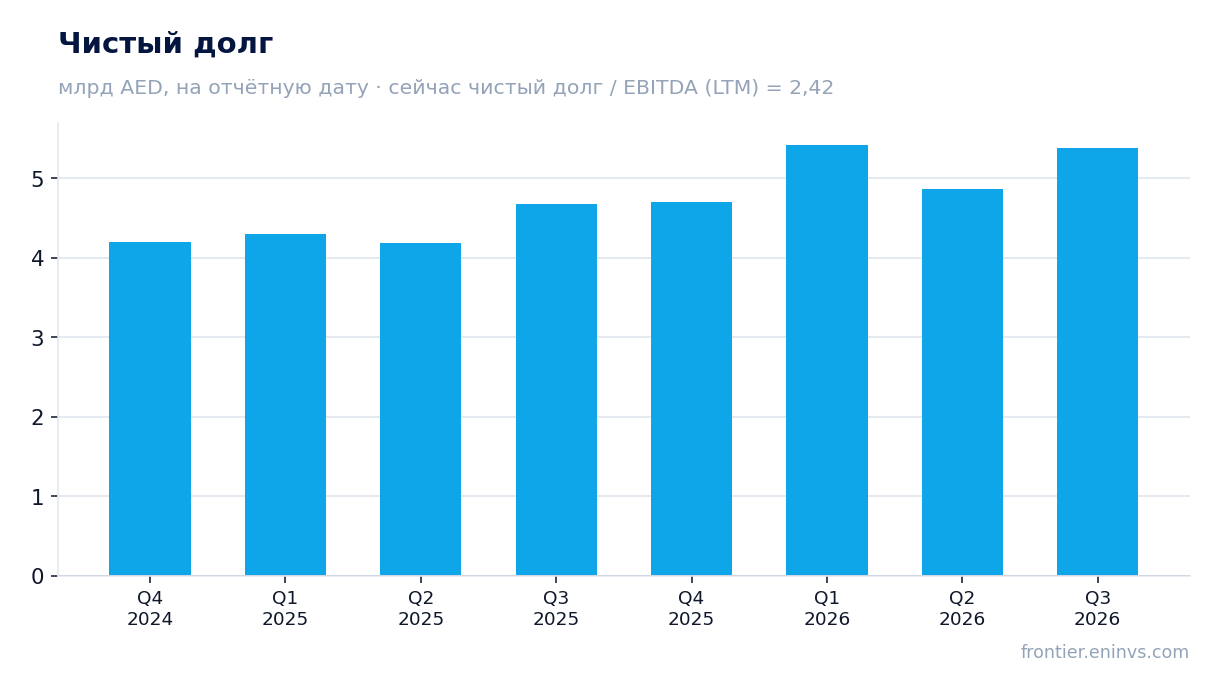
— Чистый долг вырос с 4,9 млрд AED на 30 июня до 5,4 млрд AED на 30 сентября
— Долг в 2,42 EBITDA – умеренный уровень, но его динамику факты не раскрывают
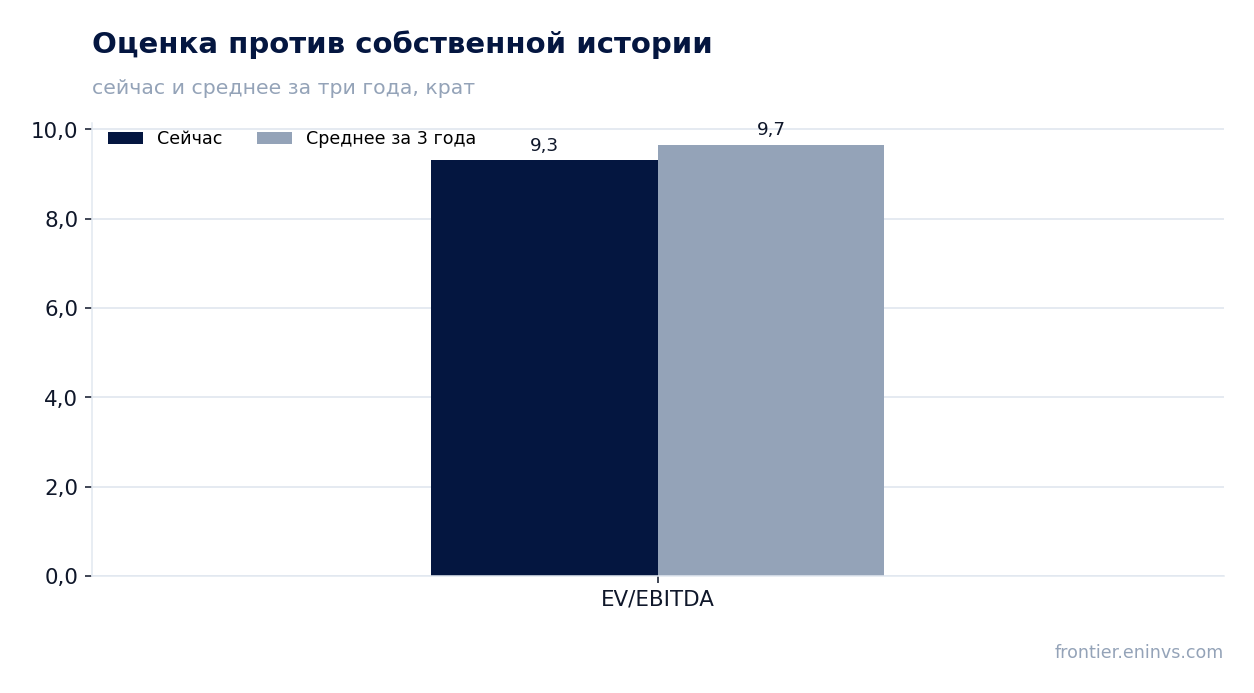
— EV/EBITDA в 9,3 находится на уровне собственной трёхлетней средней 9,7
— Дивидендная доходность в 5,4% остаётся главной опорой для держателя акции
— По модели портала потенциал роста к справедливой стоимости составляет +7%
Оценка привлекательности
Ключевые показатели, млрд AED
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,72 | 0,81 | +11,7% |
| EBITDA | 0,54 | — | — |
| Операционная прибыль | 0,42 | — | — |
| Чистая прибыль | 0,37 | 0,42 | +11,6% |
| Операционный денежный поток | 0,53 | 0,56 | +5,6% |
| Рентабельность по EBITDA | 75,0% | — | — |
| Чистая маржа | 51,5% | 51,5% | +0,0 п.п. |
Выручка ускорилась до +11,7% год к году, но прибыль выросла лишь на 11,6% – маржа не расширяется
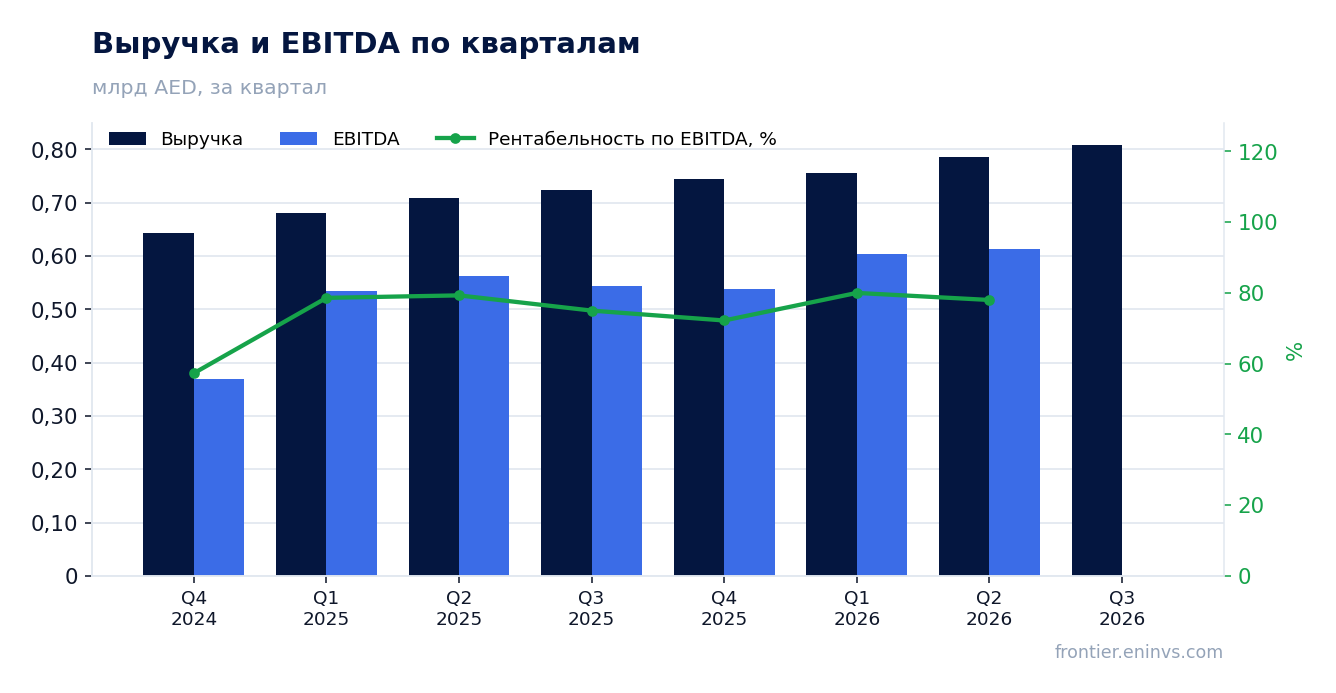
В третьем квартале 2026 года выручка TECOM составила 808,6 млн AED, что на 11,7% больше, чем годом ранее. Это ускорение относительно второго квартала, когда рост был 10,8%. Квартальная выручка растёт последовательно: 754,6 млн в первом квартале, 785,7 млн во втором и 808,6 млн в третьем.
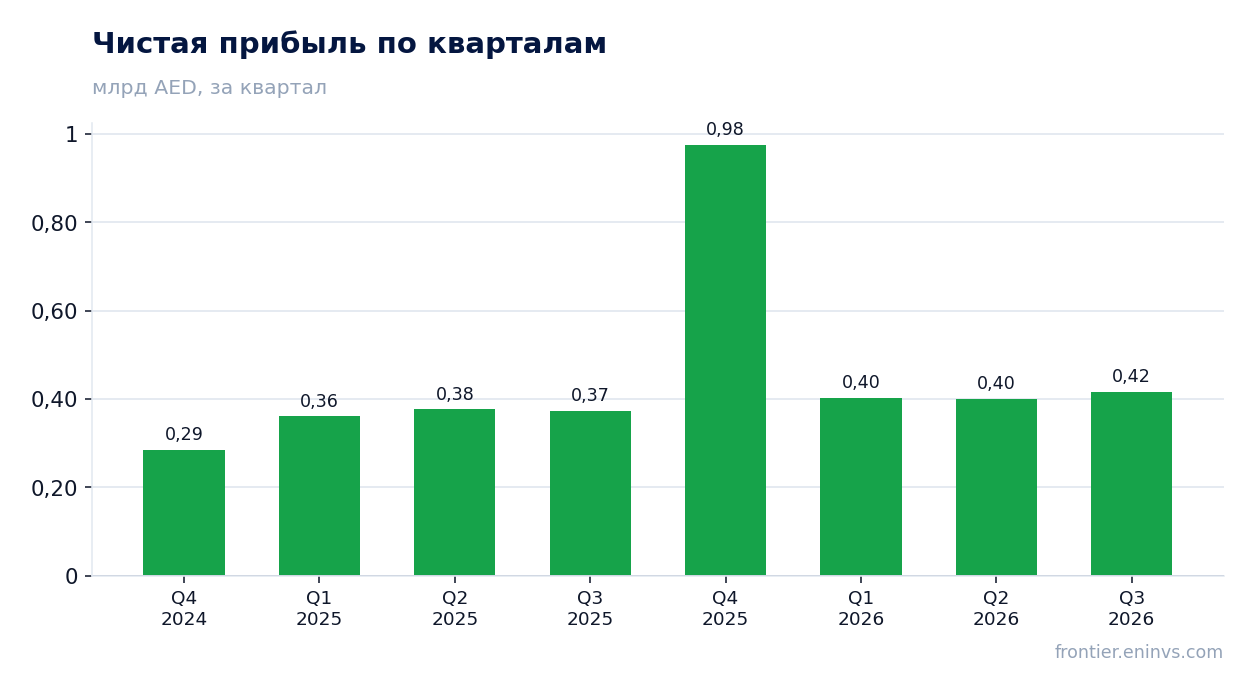
Чистая прибыль за квартал достигла 416,6 млн AED и прибавила 11,6% год к году. Разрыв с темпом роста выручки в 0,1 процентного пункта показывает, что компания не улучшает операционную эффективность: каждый дополнительный дирхам выручки приносит примерно столько же прибыли, сколько и раньше.
Для держателя акции это означает, что рост бизнеса пока не транслируется в рост маржи. Ускорение выручки – позитивный сигнал, но без расширения рентабельности он не создаёт дополнительной стоимости на акцию.
Рентабельность по чистой прибыли осталась на 51,5%, то есть весь прирост выручки ушёл в издержки
Рентабельность по чистой прибыли в третьем квартале 2026 года составила 51,5% – ровно столько же, сколько годом ранее. При росте выручки на 11,7% прибыль выросла на 11,6%, то есть компания сохранила долю прибыли в выручке, но не увеличила её.
Это означает, что операционные расходы растут пропорционально выручке. Без детализации по статьям затрат нельзя сказать, какая именно линия съедает прирост, но факт остаётся фактом: расширения маржи не произошло.
Для инвестора стабильная маржа – это надёжность, но не драйвер роста. Чтобы прибыль на акцию росла быстрее выручки, компании нужно либо повышать цены, либо снижать издержки, и в отчётном квартале ни того, ни другого не видно.
Чистый долг вырос с 4,9 млрд AED на 30 июня до 5,4 млрд AED на 30 сентября
Чистый долг TECOM на 30 сентября 2026 года составил 5,4 млрд AED против 4,9 млрд AED на 30 июня – рост на 0,5 млрд AED за квартал. За двенадцать месяцев, с 30 сентября 2025 года, чистый долг вырос с 4,7 млрд AED до 5,4 млрд AED, то есть на 0,7 млрд AED.
Рост долга частично объясняется сезонностью и графиком выплат, но факты не дают детализации. Важно, что компания генерирует операционный денежный поток: 556,9 млн AED за третий квартал 2026 года, что покрывает процентные расходы и часть капитальных затрат.
Уровень долга в 2,42 EBITDA остаётся умеренным для компании с такой рентабельностью. Однако факты не содержат предыдущего значения этого коэффициента, поэтому утверждать, что нагрузка выросла или снизилась, нельзя – можно лишь констатировать текущий уровень.
Долг в 2,42 EBITDA – умеренный уровень, но его динамику факты не раскрывают
Отношение чистого долга к EBITDA за последние двенадцать месяцев составляет 2,42. Это умеренный уровень для компании с операционной рентабельностью выше 50%, он оставляет пространство для манёвра и не создаёт давления на дивиденды.
Операционный денежный поток за третий квартал 2026 года составил 556,9 млн AED, что значительно покрывает процентные расходы. При таком потоке компания способна обслуживать долг без привлечения нового финансирования.
Однако факты не содержат предыдущего значения коэффициента, поэтому нельзя утверждать, что нагрузка растёт или снижается. Для инвестора это означает, что долговой риск остаётся контролируемым, но его тренд требует наблюдения в следующем отчёте.
EV/EBITDA в 9,3 находится на уровне собственной трёхлетней средней 9,7
Мультипликатор EV/EBITDA за последние двенадцать месяцев составляет 9,3, что на 4% ниже собственной трёхлетней средней 9,7. Это соответствие историческому уровню, а не отклонение от него: рынок оценивает компанию примерно так же, как и в предыдущие три года.
P/E за последние двенадцать месяцев равен 7,28, что отражает высокую рентабельность и стабильность прибыли. При этом рыночная капитализация составляет 16,0 млрд AED, а чистый долг – 5,4 млрд AED.
По модели портала, которая сопоставляет рост EBITDA с целевым мультипликатором, потенциал роста акции к справедливой стоимости оценивается в +7%. Это умеренный потенциал, который не создаёт сильного перевеса в пользу покупки.
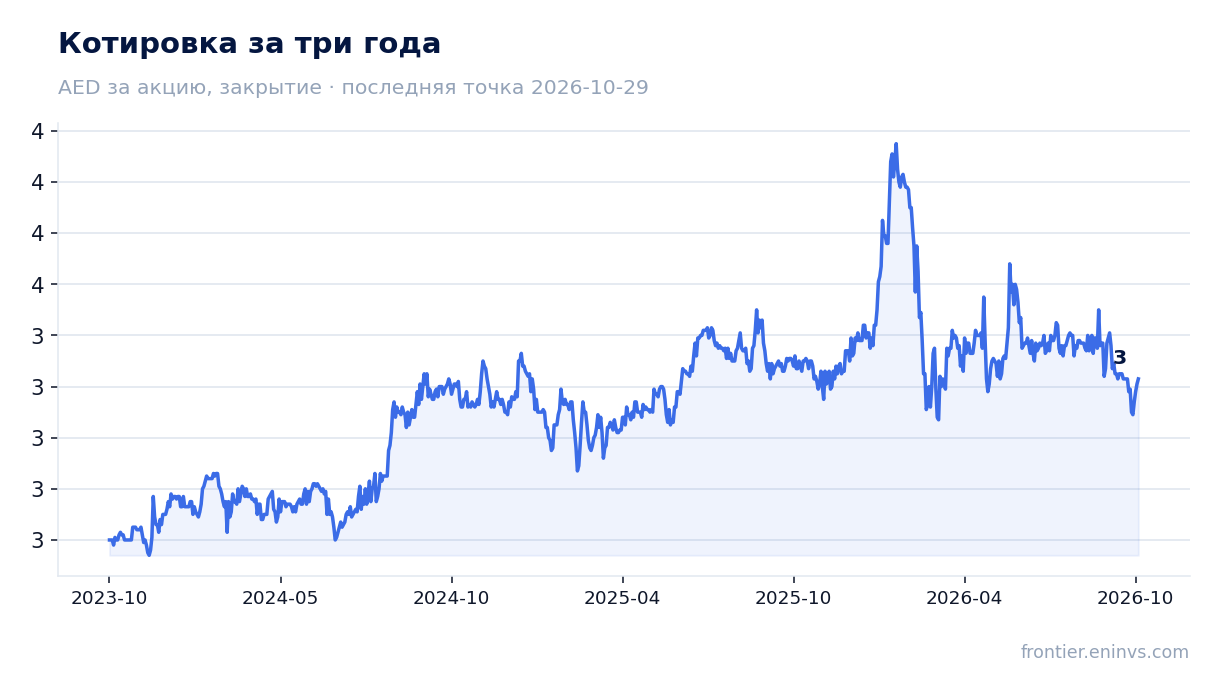
Дивидендная доходность в 5,4% остаётся главной опорой для держателя акции
Дивидендная доходность за последние двенадцать месяцев составляет 5,45%. Это весомая величина, которая обеспечивает держателю акции регулярный доход и поддерживает оценку бумаги.
Компания выплачивает дивиденды из чистой прибыли, которая за последние двенадцать месяцев составила 2,2 млрд AED. При рыночной капитализации 16,0 млрд AED дивидендная доходность в 5,4% соответствует выплате около 0,87 млрд AED в год, что составляет примерно 40% от прибыли.
Для инвестора дивиденд – это главный аргумент в пользу удержания акции. Однако устойчивость выплаты зависит от способности компании генерировать денежный поток, который в третьем квартале составил 556,9 млн AED и покрывает как дивиденды, так и капитальные затраты.
По модели портала потенциал роста к справедливой стоимости составляет +7%
Наша модель оценки, которая сопоставляет рост EBITDA с целевым мультипликатором, показывает потенциал роста акции к справедливой стоимости в +7%. Это умеренный результат, который не выделяет бумагу среди альтернатив.
При текущей цене и дивидендной доходности в 5,45% общая доходность для держателя складывается из дивидендов и потенциала роста. Однако потенциал в 7% не компенсирует рисков, связанных с отсутствием расширения маржи и ростом долга.
Для инвестора это означает, что акция оценена справедливо, но без запаса прочности. Следующий отчёт покажет, сможет ли компания ускорить рост прибыли или улучшить маржу, что станет триггером для пересмотра оценки.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 16,0 млрд AED |
| P/E (LTM) | 7,3 |
| EV/EBITDA (LTM) | 9,3 |
| P/B | 2,03 |
| Чистый долг / EBITDA | 2,42 |
| Операционный денежный поток (LTM) | 2,22 млрд |
| ROE | 20,2% |
| Дивидендная доходность (12 мес) | 5,4% |
| EV/EBITDA, среднее за 3 года | 9,7 |
Итог
Сильной стороной отчёта стал рост выручки до 808,6 млн AED с ускорением до +11,7% год к году. Однако прибыль выросла лишь на 11,6%, а маржа осталась на уровне 51,5%, то есть весь прирост выручки ушёл в издержки. Чистый долг вырос до 5,4 млрд AED, а его отношение к EBITDA в 2,42 не даёт повода для беспокойства, но и не создаёт запаса. Дивидендная доходность в 5,4% и оценка EV/EBITDA в 9,3 на уровне собственной истории делают бумагу справедливо оценённой. Вердикт – нейтрально: акция не выглядит ни дешёвой, ни дорогой, а главный вопрос для держателя – сможет ли компания расширить маржу в следующем квартале.
Перейти к финансовой карточке компании TECOM →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций