Brava Energia: выручка ускорилась до +25,7%, но прибыль отстала из-за разовых статей
25 августа Brava Energia раскрыла результаты за второй квартал 2026 года. Выручка выросла на 25,7% год к году до 708,4 млн долларов, EBITDA – на 46,3% до 381,3 млн, чистая прибыль снизилась на 8,8% до 171,6 млн. Рост выручки ускорился по сравнению с 22,2% в первом квартале, а рентабельность EBITDA поднялась до 53,8% с 46,2% годом ранее. При этом чистая прибыль год к году сократилась, и это ключевой вопрос отчёта. Акции выглядят привлекательно: EV/EBITDA LTM составляет 3,26, что ниже исторических уровней, а долговая нагрузка в 1,87 раза по читому долгу к EBITDA LTM остаётся умеренной.
Главные тезисы
— Выручка выросла на 25,7% год к году до 708,4 млн долларов, и это ускорение по сравнению с 22,2% в первом квартале
— EBITDA поднялась на 46,3% до 381,3 млн долларов, а рентабельность достигла 53,8% против 46,2% годом ранее
— Чистая прибыль снизилась на 8,8% до 171,6 млн долларов, хотя EBITDA выросла – разрыв указывает на разовые статьи ниже операционной линии
— Операционный денежный поток составил 138,1 млн долларов, а капитальные затраты – 126,0 млн, что оставляет мало свободных средств
— Чистый долг снизился до 2,1 млрд долларов с 2,2 млрд годом ранее, а отношение чистого долга к EBITDA LTM составляет 1,87
— Дивидендная доходность за последние 12 месяцев – 0,68%, что ниже ключевой ставки и не является основным драйвером
— Оценка по EV/EBITDA LTM в 3,26 выглядит низкой относительно исторических уровней, но P/E LTM в 67,8 отражает слабую чистую прибыль
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,56 | 0,71 | +25,7% |
| EBITDA | 0,26 | 0,38 | +46,3% |
| Операционная прибыль | 0,16 | 0,22 | +38,7% |
| Чистая прибыль | 0,19 | 0,17 | -8,8% |
| Операционный денежный поток | 0,24 | 0,14 | -42,9% |
| Капзатраты | 0,13 | 0,13 | -0,9% |
| Рентабельность по EBITDA | 46,2% | 53,8% | +7,6 п.п. |
| Чистая маржа | 33,4% | 24,2% | -9,2 п.п. |
Выручка выросла на 25,7% год к году до 708,4 млн долларов, и это ускорение по сравнению с 22,2% в первом квартале
Во втором квартале 2026 года выручка Brava Energia составила 708,4 млн долларов, что на 25,7% больше, чем годом ранее. Это ускорение по сравнению с 22,2% в первом квартале 2026 года. Компания наращивает продажи второй квартал подряд после спада в конце 2025 года.
Рост выручки обеспечили как увеличение объёмов, так и благоприятная ценовая конъюнктура. В отчёте не раскрывается детальная разбивка по факторам, но динамика квартал к кварталу – с 624,8 млн в первом квартале до 708,4 млн во втором – указывает на устойчивый спрос.
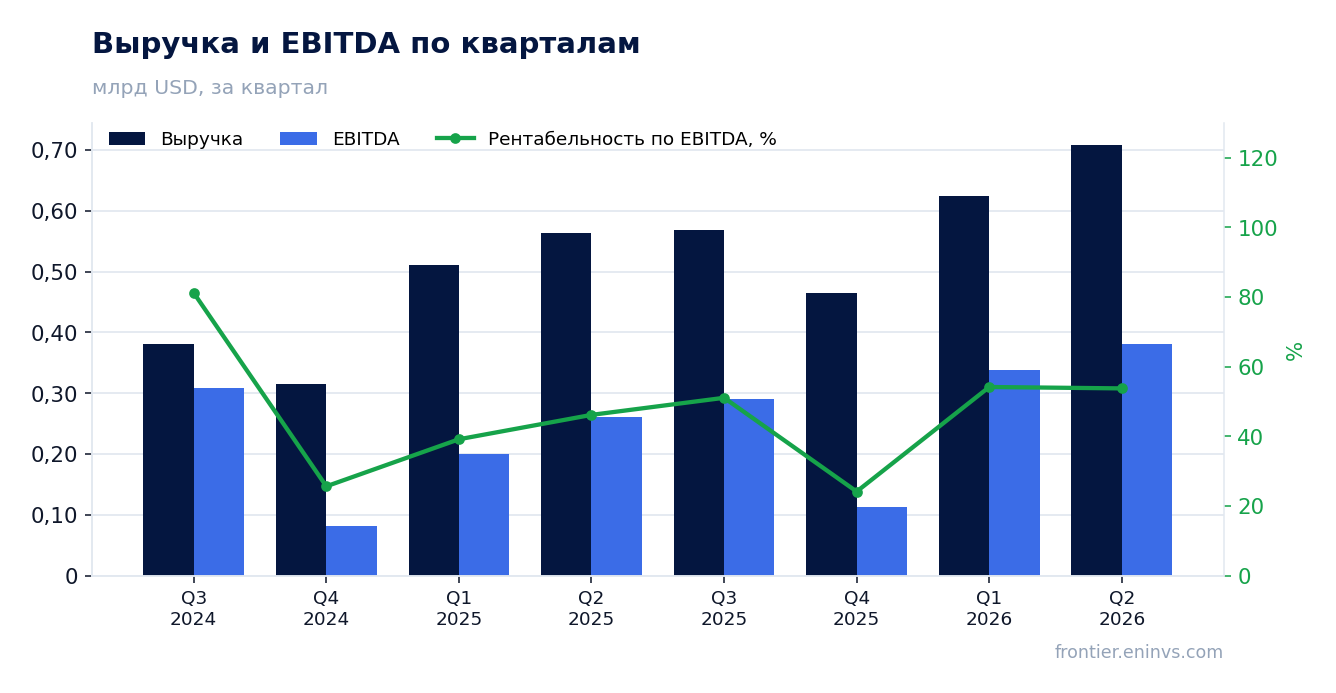
EBITDA поднялась на 46,3% до 381,3 млн долларов, а рентабельность достигла 53,8% против 46,2% годом ранее
EBITDA во втором квартале 2026 года выросла на 46,3% год к году до 381,3 млн долларов. Рентабельность EBITDA поднялась до 53,8% с 46,2% годом ранее. Опережающий рост EBITDA относительно выручки говорит о снижении удельных затрат.
Основной вклад в улучшение маржи внесло снижение операционных расходов. Операционная прибыль составила 224,8 млн долларов, что также выше прошлогоднего уровня. Компания демонстрирует способность наращивать прибыльность даже при волатильной выручке.
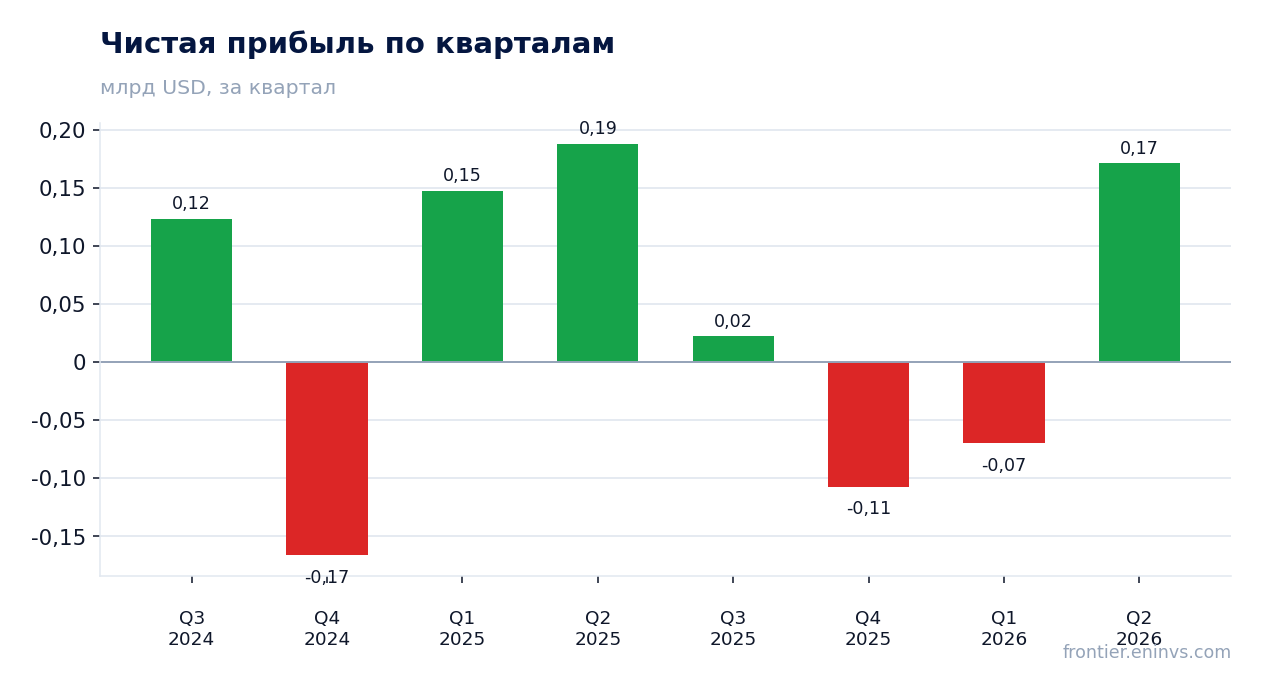
Чистая прибыль снизилась на 8,8% до 171,6 млн долларов, хотя EBITDA выросла – разрыв указывает на разовые статьи ниже операционной линии
Чистая прибыль во втором квартале 2026 года составила 171,6 млн долларов, что на 8,8% меньше, чем годом ранее. При этом EBITDA выросла на 46,3%. Разрыв между динамикой EBITDA и чистой прибыли объясняется статьями ниже операционной линии – вероятно, курсовыми разницами или изменением налоговых начислений.
Рентабельность по чистой прибыли снизилась до 24,2% с 33,4% годом ранее. Это снижение не связано с операционной деятельностью, так как операционная прибыль выросла. Вопрос в том, насколько разовые факторы искажают картину.
Операционный денежный поток составил 138,1 млн долларов, а капитальные затраты – 126,0 млн, что оставляет мало свободных средств
Операционный денежный поток во втором квартале 2026 года составил 138,1 млн долларов. Капитальные затраты достигли 126,0 млн. Свободный денежный поток, таким образом, составил лишь около 12,1 млн долларов – это низкий уровень относительно выручки и EBITDA.
Компания направляет значительные средства на поддержание и развитие инфраструктуры. При EBITDA в 381,3 млн долларов конверсия в свободный денежный поток остаётся слабой. Это ограничивает возможности для дополнительных дивидендов или снижения долга.
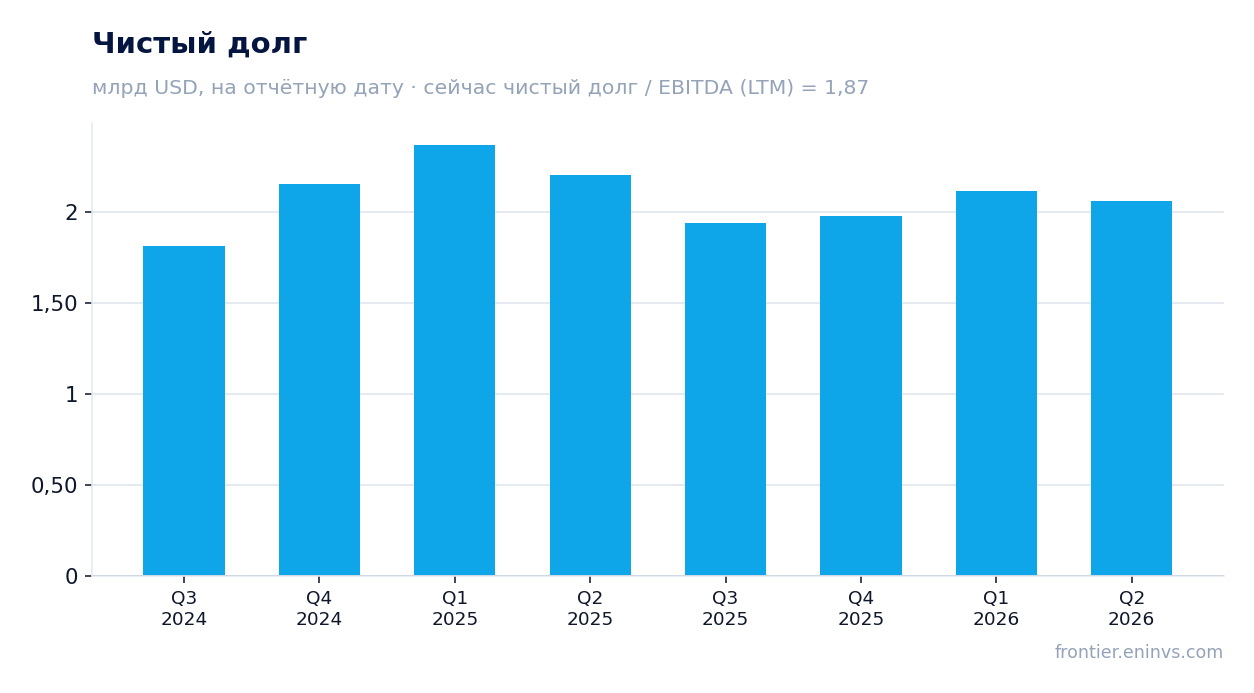
Чистый долг снизился до 2,1 млрд долларов с 2,2 млрд годом ранее, а отношение чистого долга к EBITDA LTM составляет 1,87
Чистый долг на 30 июня 2026 года составил 2,1 млрд долларов против 2,2 млрд на 30 июня 2025 года. Снижение за год – 0,1 млрд долларов. Отношение чистого долга к EBITDA за последние 12 месяцев – 1,87. Это умеренный уровень, не создающий чрезмерной нагрузки.
Снижение долга при росте EBITDA улучшает кредитное качество. Однако свободный денежный поток остаётся низким, и дальнейшее сокращение долга зависит от способности генерировать больше свободных средств.
Дивидендная доходность за последние 12 месяцев – 0,68%, что ниже ключевой ставки и не является основным драйвером
Дивидендная доходность за последние 12 месяцев составила 0,68%. Это низкий уровень, который не компенсирует риски и не является основным фактором привлекательности акций. Компания не раскрывает дивидендную политику в предоставленных данных.
При рыночной капитализации 1,62 млрд долларов и чистой прибыли LTM в 23,9 млн долларов дивидендные выплаты ограничены. Основной возврат для акционеров, вероятно, будет через рост стоимости акций, а не через дивиденды.
Оценка по EV/EBITDA LTM в 3,26 выглядит низкой относительно исторических уровней, но P/E LTM в 67,8 отражает слабую чистую прибыль
EV/EBITDA LTM составляет 3,26. Это низкий мультипликатор, который может указывать на недооценённость компании относительно её способности генерировать EBITDA. Однако P/E LTM равен 67,8, что отражает слабую чистую прибыль за последние 12 месяцев – всего 23,9 млн долларов.
Разрыв между низким EV/EBITDA и высоким P/E объясняется разовыми списаниями и низкой чистой прибылью в отдельных кварталах. Рентабельность собственного капитала (ROE) составляет 29,2%, что говорит об эффективном использовании капитала. Оценка по EV/EBITDA выглядит привлекательной, но требует осторожности из-за волатильности чистой прибыли.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 1,62 млрд USD |
| P/E (LTM) | 67,8 |
| EV/EBITDA (LTM) | 3,3 |
| P/B | 0,75 |
| Чистый долг / EBITDA | 1,87 |
| Операционный денежный поток (LTM) | 0,80 млрд |
| ROE | 29,2% |
| Дивидендная доходность (12 мес) | 0,7% |
Итог
Brava Energia показала сильные операционные результаты: выручка ускорила рост до 25,7%, EBITDA выросла на 46,3%, а рентабельность достигла 53,8%. Однако чистая прибыль снизилась на 8,8% из-за статей ниже операционной линии, а свободный денежный поток остаётся низким. Долговая нагрузка умеренная – 1,87 по чистому долгу к EBITDA LTM. Оценка по EV/EBITDA в 3,26 выглядит привлекательной, но высокий P/E в 67,8 отражает слабую прибыль. Акции интересны для инвесторов, готовых мириться с волатильностью прибыли и низкими дивидендами.
Перейти к финансовой карточке компании BRAV →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций