Advantage Energy: выручка ускорилась до +23,5%, но EBITDA и прибыль падают — маржа вернулась с аномальных 102% к 63%
Advantage Energy раскрыла результаты за второй квартал 2026 года. Выручка выросла на 23,5% год к году до 147,0 млн долларов, ускорившись после снижения на 2,4% кварталом ранее. Однако EBITDA снизилась на 23,6% до 67,9 млн, а чистая прибыль — на 38,1% до 32,4 млн: годом ранее маржа EBITDA была аномально высокой — 102,1%, теперь она составила 63,1%. При цене акции в 64,8 прибыли LTM и 7,08 EV/EBITDA против собственной трёхлетней средней 7,77 бумага выглядит скорее привлекательной, но падение прибыли и высокая база прошлого года требуют осторожности.
Главные тезисы
— Выручка ускорилась до +23,5% год к году, но это возврат к нормальному уровню после спада на 2,4% в первом квартале
— EBITDA упала на 23,6% из-за аномально высокой базы прошлого года, когда маржа достигала 102,1%
— Чистая прибыль снизилась на 38,1%, но остаётся положительной — 32,4 млн долларов за квартал
— Долговая нагрузка 2,43 к EBITDA LTM — умеренная, но чистый долг вырос до 0,6 млрд долларов
— Операционный денежный поток 75,3 млн долларов за квартал покрывает процентные платежи и поддерживает дивиденды
— Оценка 7,08 EV/EBITDA ниже собственной трёхлетней средней 7,77 — дисконт к истории
— По модели портала потенциал роста к справедливой стоимости составляет +14%
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,12 | 0,15 | +23,5% |
| EBITDA | 0,12 | 0,09 | -23,6% |
| Операционная прибыль | 0,01 | 0,03 | +118,6% |
| Чистая прибыль | 0,05 | 0,03 | -38,1% |
| Операционный денежный поток | 0,06 | 0,08 | +30,0% |
| Рентабельность по EBITDA | 102,1% | 63,1% | -39,0 п.п. |
| Чистая маржа | 44,0% | 22,1% | -21,9 п.п. |
Выручка ускорилась до +23,5% год к году, но это возврат к нормальному уровню после спада на 2,4% в первом квартале
Во втором квартале 2026 года выручка Advantage Energy составила 147,0 млн долларов, что на 23,5% больше, чем годом ранее. Это заметное ускорение по сравнению с первым кварталом, когда выручка снизилась на 2,4% год к году. Однако такой рост объясняется главным образом низкой базой второго квартала 2025 года, когда выручка составила 119,0 млн долларов.
Последовательная динамика (квартал к кварталу) показывает снижение на 2,3%: в первом квартале 2026 года выручка была 150,4 млн долларов. То есть рост год к году — это скорее восстановление после слабого начала 2025 года, а не ускорение бизнеса. Компания не раскрыла детали по сегментам, поэтому источник роста остаётся неясным.
Для инвестора важно, что выручка вернулась к уровню выше 145 млн долларов, но без устойчивого квартального роста трудно говорить о смене тренда. Следующий отчёт покажет, сохранится ли положительная динамика год к году или это разовый эффект низкой базы.
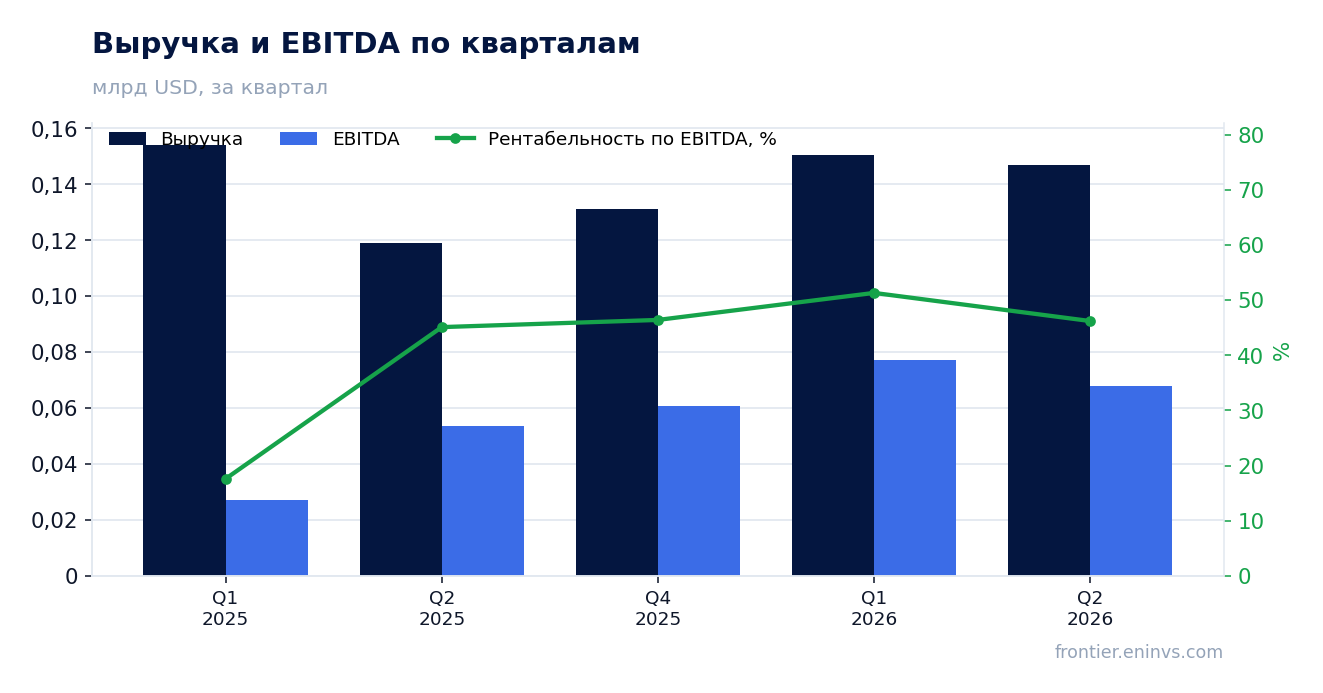
EBITDA упала на 23,6% из-за аномально высокой базы прошлого года, когда маржа достигала 102,1%
EBITDA во втором квартале 2026 года составила 67,9 млн долларов, что на 23,6% меньше, чем годом ранее. Ключевая причина — исключительно высокая база второго квартала 2025 года, когда EBITDA достигала 53,7 млн долларов при выручке 119,0 млн, то есть маржа EBITDA была 102,1%. Такой уровень маржи нетипичен и, вероятно, связан с разовыми факторами, которые не повторятся.
В текущем квартале маржа EBITDA составила 63,1%, что значительно ниже прошлогодних 102,1%, но всё ещё очень высоко для большинства отраслей. Снижение маржи на 39 процентных пунктов объясняется нормализацией базы: годом ранее, возможно, были отражены доходы, не связанные с основной деятельностью, или разовые компенсации.
Последовательная динамика также негативна: в первом квартале 2026 года EBITDA была 77,1 млн долларов, то есть снижение на 12,0% квартал к кварталу. Это говорит о том, что давление на прибыльность сохраняется, и устойчивость маржи выше 60% пока под вопросом.
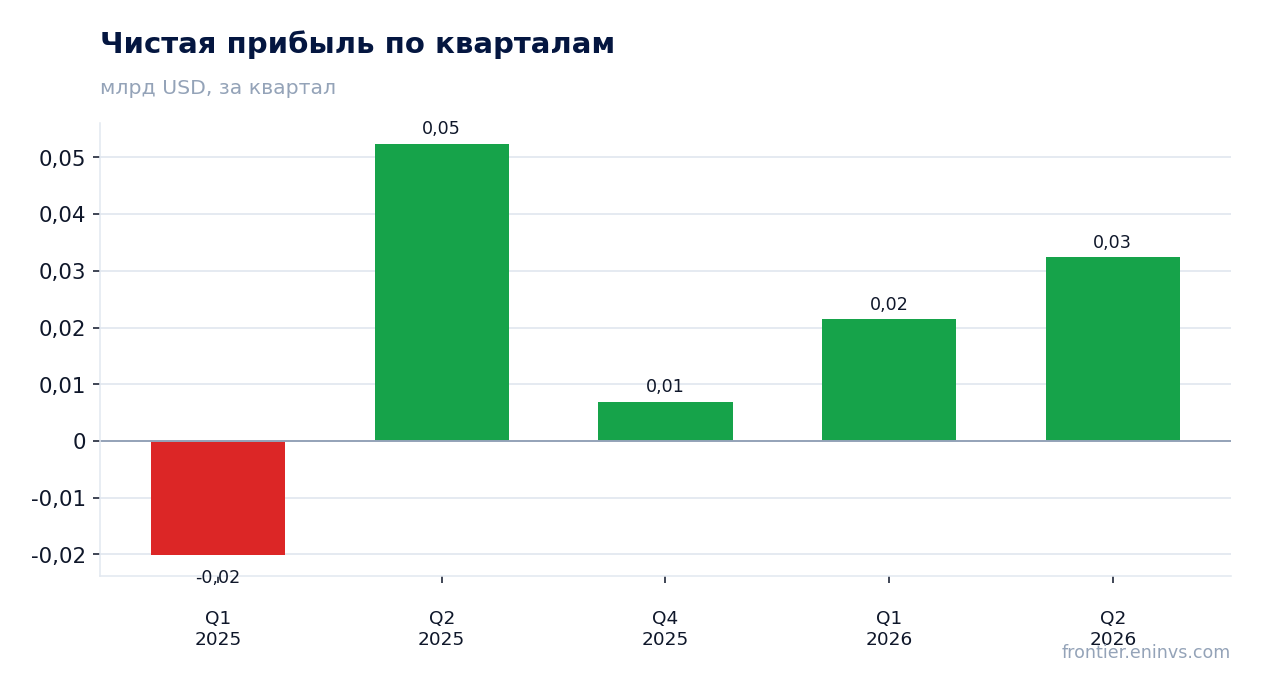
Чистая прибыль снизилась на 38,1%, но остаётся положительной — 32,4 млн долларов за квартал
Чистая прибыль во втором квартале 2026 года составила 32,4 млн долларов, что на 38,1% меньше, чем годом ранее. Падение прибыли глубже, чем снижение EBITDA, что указывает на рост расходов ниже операционной линии — возможно, увеличились процентные платежи или налоги. Рентабельность по чистой прибыли снизилась до 22,1% с 44,0% годом ранее.
Несмотря на снижение, компания остаётся прибыльной. Операционная прибыль составила 28,8 млн долларов, что ниже чистой прибыли, — это означает, что значительную часть прибыли формируют неоперационные доходы, например, курсовые разницы или доходы от инвестиций. Это снижает качество прибыли и делает её менее устойчивой.
Последовательная динамика положительна: в первом квартале 2026 года чистая прибыль была 21,5 млн долларов, то есть рост на 51,1% квартал к кварталу. Однако год к году прибыль всё ещё значительно ниже, и для восстановления потребуется устойчивое улучшение операционных показателей.
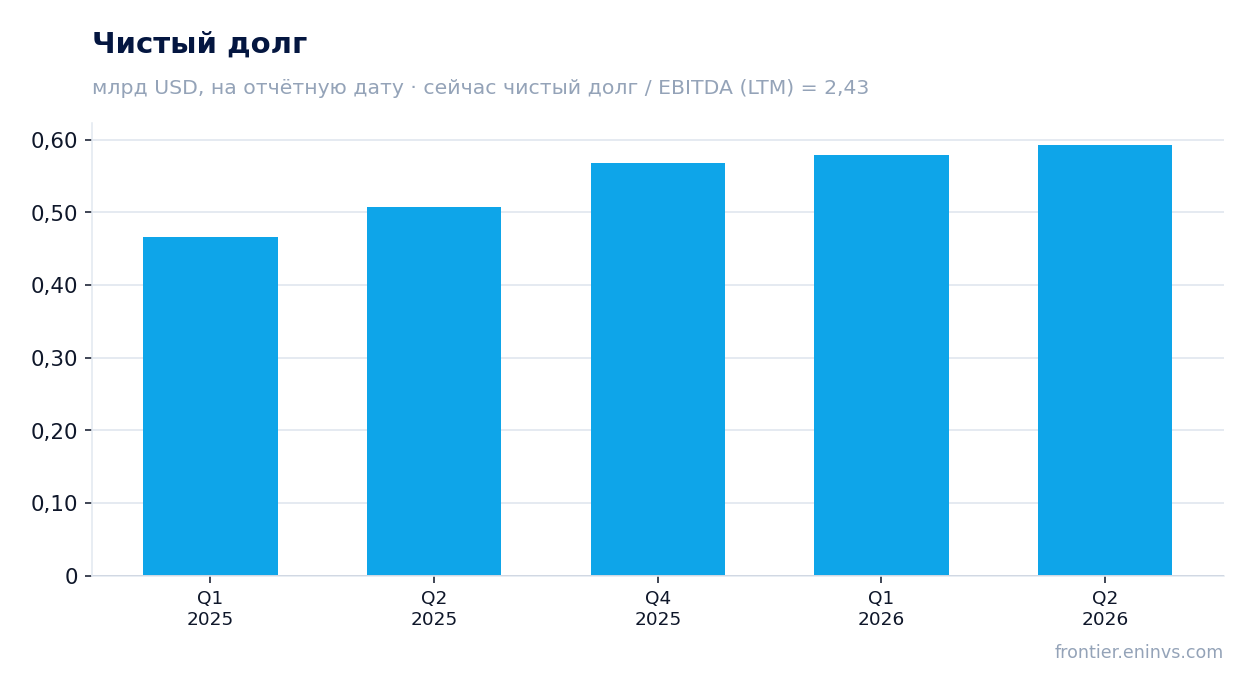
Долговая нагрузка 2,43 к EBITDA LTM — умеренная, но чистый долг вырос до 0,6 млрд долларов
Чистый долг на 30 июня 2026 года составил 592,9 млн долларов, увеличившись с 578,6 млн на 31 марта 2026 года. За последние 12 месяцев чистый долг вырос с 507,4 млн долларов на 30 июня 2025 года до 592,9 млн, то есть на 0,1 млрд долларов. Это умеренный рост, который соответствует текущему уровню капитальных затрат и дивидендных выплат.
Отношение чистого долга к EBITDA за последние 12 месяцев составляет 2,43. Это умеренный уровень, который не вызывает немедленных опасений, но ограничивает финансовую гибкость. Важно отметить, что более раннее значение этого коэффициента в фактах отсутствует, поэтому нельзя утверждать, что нагрузка выросла или снизилась.
Процентные расходы, вероятно, растут вместе с долгом, что объясняет опережающее падение чистой прибыли по сравнению с EBITDA. При сохранении текущей траектории долг может стать более значимым фактором для прибыли, особенно если EBITDA продолжит снижаться.
Операционный денежный поток 75,3 млн долларов за квартал покрывает процентные платежи и поддерживает дивиденды
Операционный денежный поток во втором квартале 2026 года составил 75,3 млн долларов, что на 30,0% больше, чем годом ранее (57,9 млн). Это сильный результат, который превышает EBITDA за квартал, что может указывать на благоприятные изменения в оборотном капитале. За последние 12 месяцев операционный денежный поток достиг 272,9 млн долларов.
Такой уровень денежного потока с запасом покрывает процентные платежи и создаёт основу для дивидендов. Однако компания не раскрыла объём капитальных затрат, поэтому невозможно оценить свободный денежный поток. Если капитальные затраты высоки, дивидендный потенциал может быть ограничен.
Последовательная динамика: в первом квартале 2026 года операционный денежный поток был 85,1 млн долларов, то есть снижение на 11,6% квартал к кварталу. Это может отражать сезонность или разовые факторы, но в целом уровень остаётся высоким.
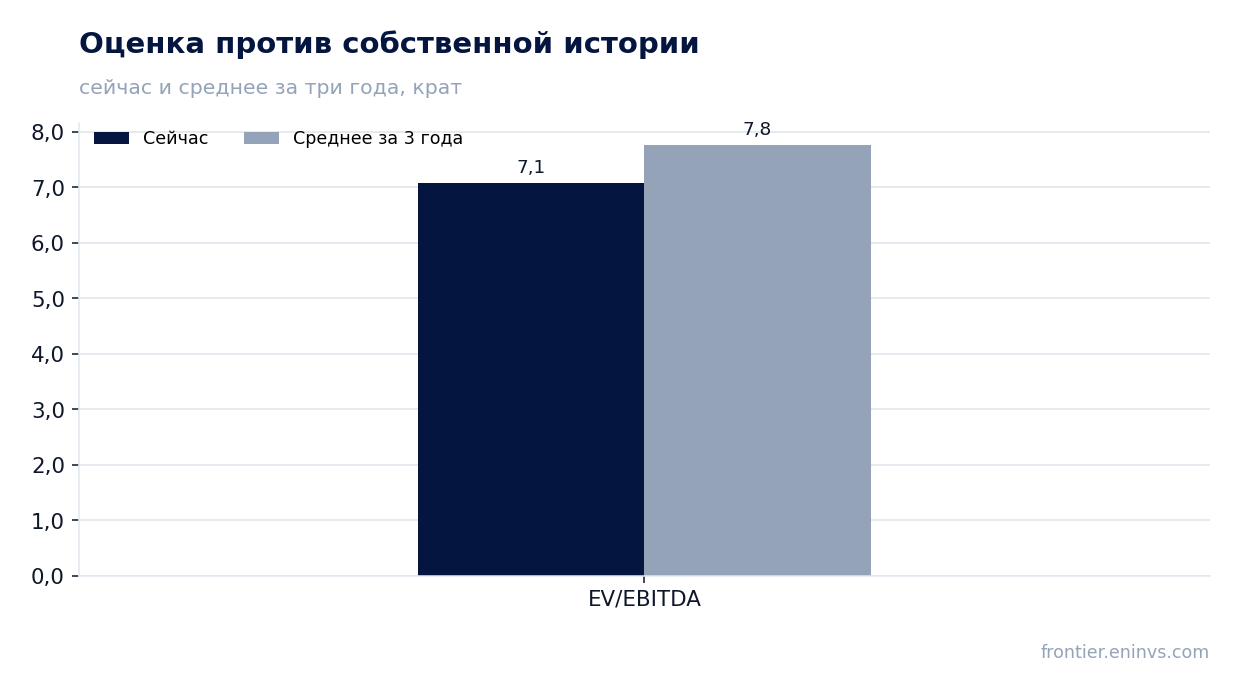
Оценка 7,08 EV/EBITDA ниже собственной трёхлетней средней 7,77 — дисконт к истории
Текущий мультипликатор EV/EBITDA составляет 7,08, что ниже собственной трёхлетней средней в 7,77. Это означает, что рынок оценивает компанию дешевле, чем в среднем за последние три года. Дисконт может быть оправдан снижением EBITDA и неопределённостью относительно устойчивости маржи.
Соотношение цены и прибыли за последние 12 месяцев (P/E LTM) равно 64,8, что отражает низкую базу прибыли LTM (17,9 млн долларов). Это высокий показатель, который не является привлекательным сам по себе, но он искажён разовыми факторами. Рентабельность собственного капитала (ROE) составляет 10,5%.
По модели портала, которая переоценивает EBITDA по текущим товарным ценам при целевом EV/EBITDA, потенциал роста акции к справедливой стоимости оценивается в +14%. Это собственная оценка портала, а не рыночный консенсус. Для инвестора текущий мультипликатор ниже исторического среднего может быть точкой входа, если EBITDA стабилизируется.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 1,16 млрд USD |
| P/E (LTM) | 64,8 |
| EV/EBITDA (LTM) | 7,1 |
| P/B | 0,94 |
| Чистый долг / EBITDA | 2,43 |
| Операционный денежный поток (LTM) | 0,27 млрд |
| ROE | 10,5% |
| EV/EBITDA, среднее за 3 года | 7,8 |
Итог
Advantage Energy показала ускорение выручки до +23,5% год к году, но это в значительной степени эффект низкой базы. EBITDA и чистая прибыль снизились из-за аномально высокой маржи прошлого года, которая вряд ли повторится. Операционный денежный поток остаётся сильным, а долговая нагрузка умеренная. Оценка по EV/EBITDA ниже собственной трёхлетней средней, что даёт некоторый запас. Однако для подтверждения устойчивости бизнеса необходим рост EBITDA и прибыли, а не только выручки.
Перейти к финансовой карточке компании AAV →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций