Advantage Energy: выручка просела на 4%, а EBITDA выросла вдвое – маржа 106,6% держится не на добыче
Результаты за третий квартал 2026 года Advantage Energy показала 4%-ное снижение выручки год к году, до 103,4 млн долларов, при этом EBITDA выросла на 109,5%, до 110,2 млн, а маржа достигла 106,6% против 48,8% годом ранее. Чистая прибыль составила 40,2 млн долларов при рентабельности 38,9%, чистый долг сократился до 139,2 млн, а мультипликатор EV/EBITDA за последние 12 месяцев – 6,2 против собственного трёхлетнего среднего 7,8. Бумага торгуется дешевле своей истории, но разрыв между выручкой и EBITDA делает квартальный результат ненадёжной базой для оценки – акция выглядит скорее привлекательной лишь при условии, что прибыль следующего отчёта подтвердит устойчивость маржи.
Главные тезисы
— Выручка в третьем квартале снизилась на 4,0% год к году после роста на 23,5% во втором – замедление, а не разворот
— EBITDA выросла на 109,5% при падающей выручке, и маржа 106,6% означает, что прибыль пришла не от продаж
— Чистая прибыль 40,2 млн долларов при рентабельности 38,9% – квартал держится на статье ниже операционной линии
— Чистый долг сократился с 0,6 млрд долларов на 30 июня до 0,1 млрд на 30 сентября, и отношение к EBITDA LTM – 0,46
— EV/EBITDA LTM 6,2 против собственного трёхлетнего среднего 7,8 – бумага дешевле своей истории на 21%
— По модели портала переоценка EBITDA под текущие цены сырья даёт потенциал минус 20% к справедливой стоимости
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,11 | 0,10 | -4,0% |
| EBITDA | 0,05 | 0,11 | +109,5% |
| Операционная прибыль | 0,01 | 0,06 | +416,8% |
| Чистая прибыль | — | 0,04 | — |
| Операционный денежный поток | 0,06 | 0,07 | +20,3% |
| Рентабельность по EBITDA | 48,8% | 106,6% | +57,8 п.п. |
| Чистая маржа | — | 38,9% | — |
Выручка в третьем квартале снизилась на 4,0% год к году после роста на 23,5% во втором – замедление, а не разворот
Выручка за третий квартал 2026 года составила 103,4 млн долларов – на 4,0% меньше, чем годом ранее. Во втором квартале тот же показатель рос на 23,5%, так что квартал к кварталу динамика сменилась с роста на спад: 146,99 млн во втором квартале против 103,38 млн в третьем.
Первый квартал 2026 года тоже был слабым – минус 2,4% год к году, – поэтому третий квартал продолжает линию, а не ломает её. Внутри года выручка неровная: 150,4 млн в первом квартале, 147,0 млн во втором и 103,4 млн в третьем.
Для оценки важна не сама просадка на 4%, а то, что она сопровождается ростом EBITDA. Такое расхождение означает, что прибыль квартала формируется не объёмом продаж, и следующая отчётность должна показать, сохранится ли выручка на этом уровне.
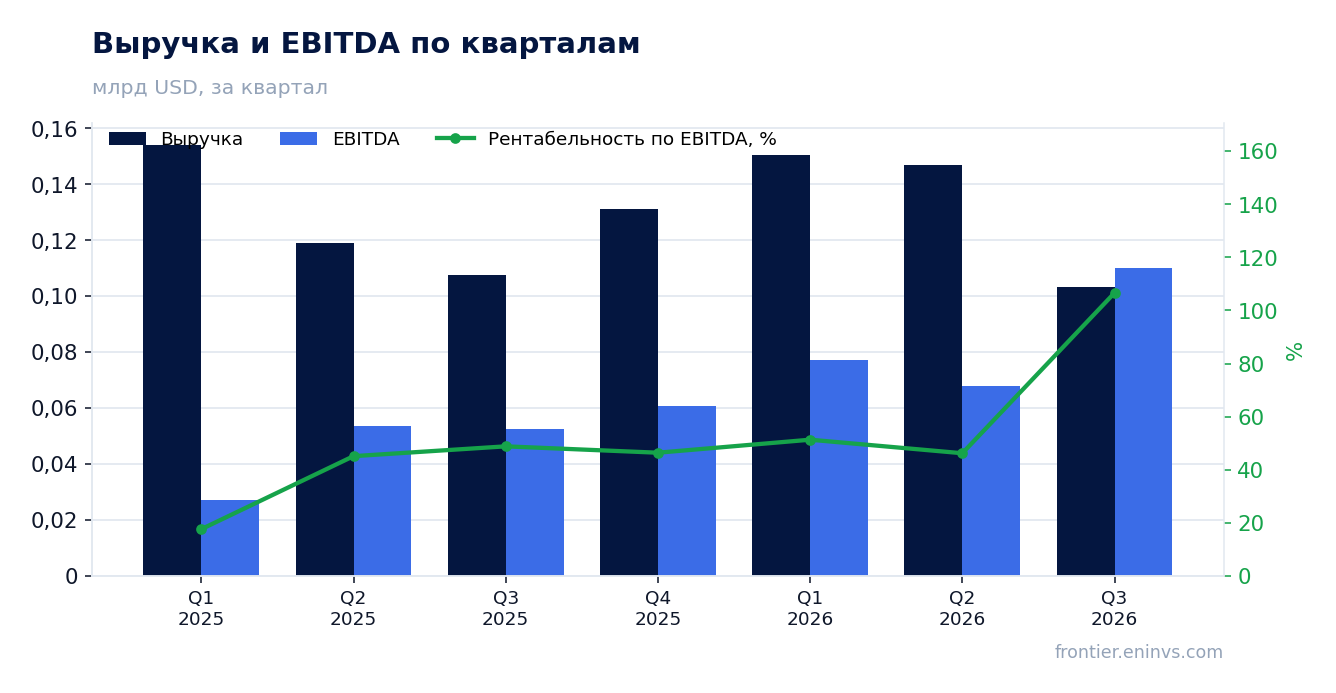
EBITDA выросла на 109,5% при падающей выручке, и маржа 106,6% означает, что прибыль пришла не от продаж
EBITDA за третий квартал 2026 года составила 110,2 млн долларов против 52,6 млн годом ранее – рост на 109,5%. При выручке 103,4 млн это даёт маржу 106,6% против 48,8% в третьем квартале 2025 года.
Маржа выше 100% означает, что EBITDA больше выручки. Такой результат не может быть следствием обычной операционной деятельности: он требует статьи, которая увеличивает результат помимо продаж, и в квартальном отчёте её природа не раскрыта.
Операционная прибыль при этом составила 63,8 млн долларов – заметно ниже EBITDA, то есть между двумя строками лежит около 46 млн долларов расходов, прежде всего износ. Для инвестора это значит, что денежная часть результата квартала существенно меньше той, что показывает EBITDA.
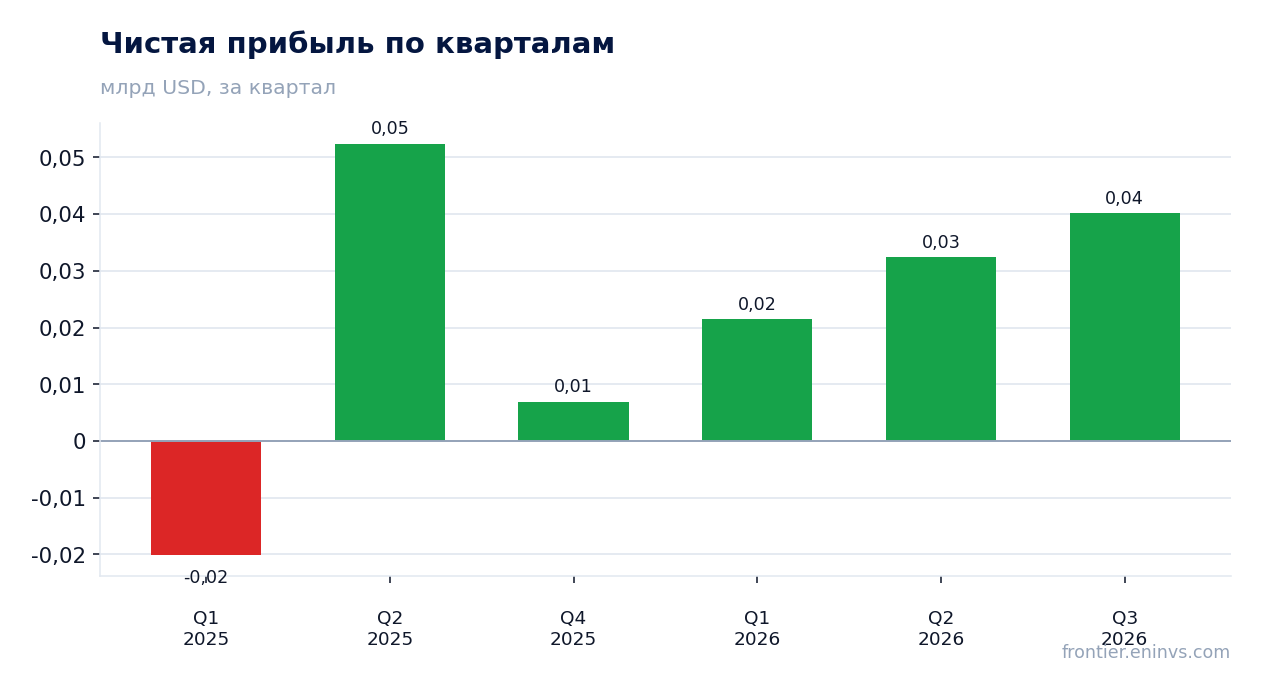
Чистая прибыль 40,2 млн долларов при рентабельности 38,9% – квартал держится на статье ниже операционной линии
Чистая прибыль за третий квартал 2026 года составила 40,2 млн долларов при рентабельности 38,9%. Это ниже операционной прибыли в 63,8 млн, то есть ниже операционной линии ушло около 23,7 млн долларов – на проценты, налоги и прочие статьи.
За последние 12 месяцев чистая прибыль составила 37,9 млн долларов при выручке 504,7 млн и EBITDA 302,9 млн. Квартальный результат в 40,2 млн, таким образом, почти равен годовому: один квартал дал больше, чем весь предыдущий год вместе взятый.
Это прямо указывает на разовый характер квартальной прибыли. Устойчивая база для оценки – годовая, а не квартальная: 37,9 млн за 12 месяцев при капитализации 1 307,6 млн дают P/E LTM 34,5, и именно этот уровень, а не квартальный, должен лежать в основе расчёта.
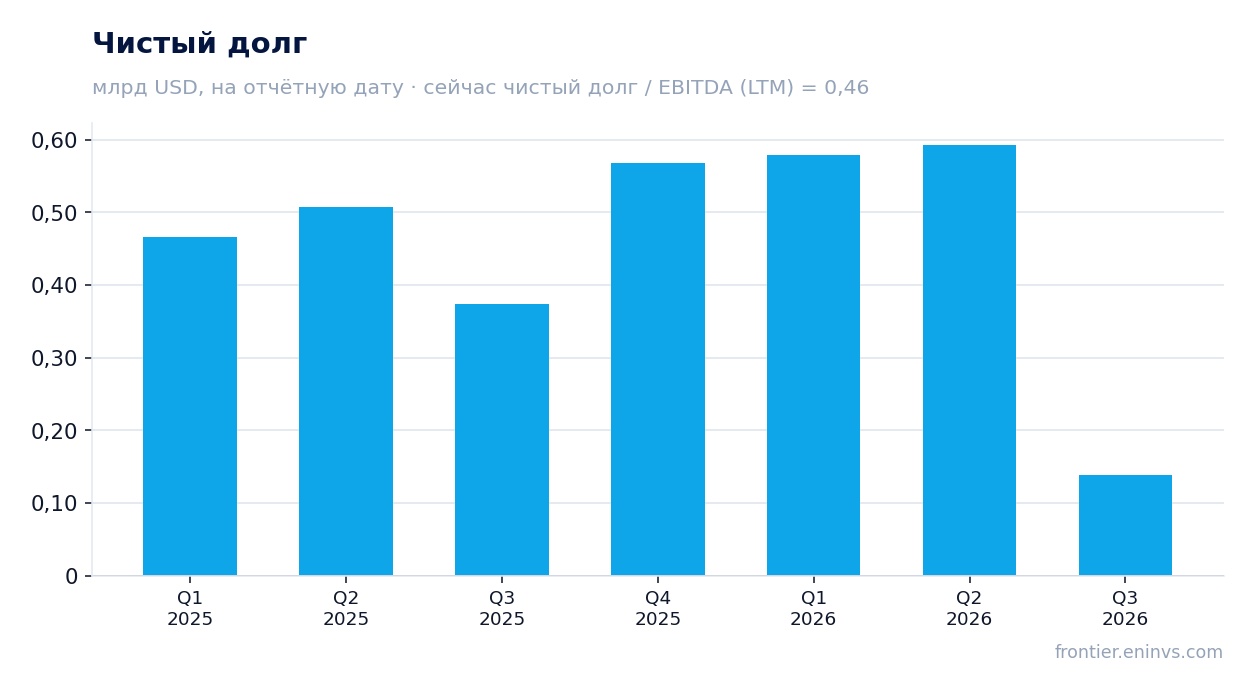
Чистый долг сократился с 0,6 млрд долларов на 30 июня до 0,1 млрд на 30 сентября, и отношение к EBITDA LTM – 0,46
Чистый долг на 30 сентября 2026 года составил 139,2 млн долларов. С 30 июня он сократился с 0,6 млрд до 0,1 млрд – на 0,5 млрд за квартал; за год, с 30 сентября 2025 года, снижение составило 0,2 млрд, с 0,4 млрд до 0,1 млрд.
Отношение чистого долга к EBITDA за последние 12 месяцев – 0,46. Это низкий уровень: долг меньше половины годовой EBITDA, и он не создаёт давления на отчёт о прибыли через проценты.
Операционный денежный поток за третий квартал составил 69,9 млн долларов, за 12 месяцев – 283,7 млн. Приток денег за квартал меньше EBITDA в 110,2 млн, что согласуется с разрывом между EBITDA и операционной прибылью: часть результата не превращается в деньги в том же квартале.
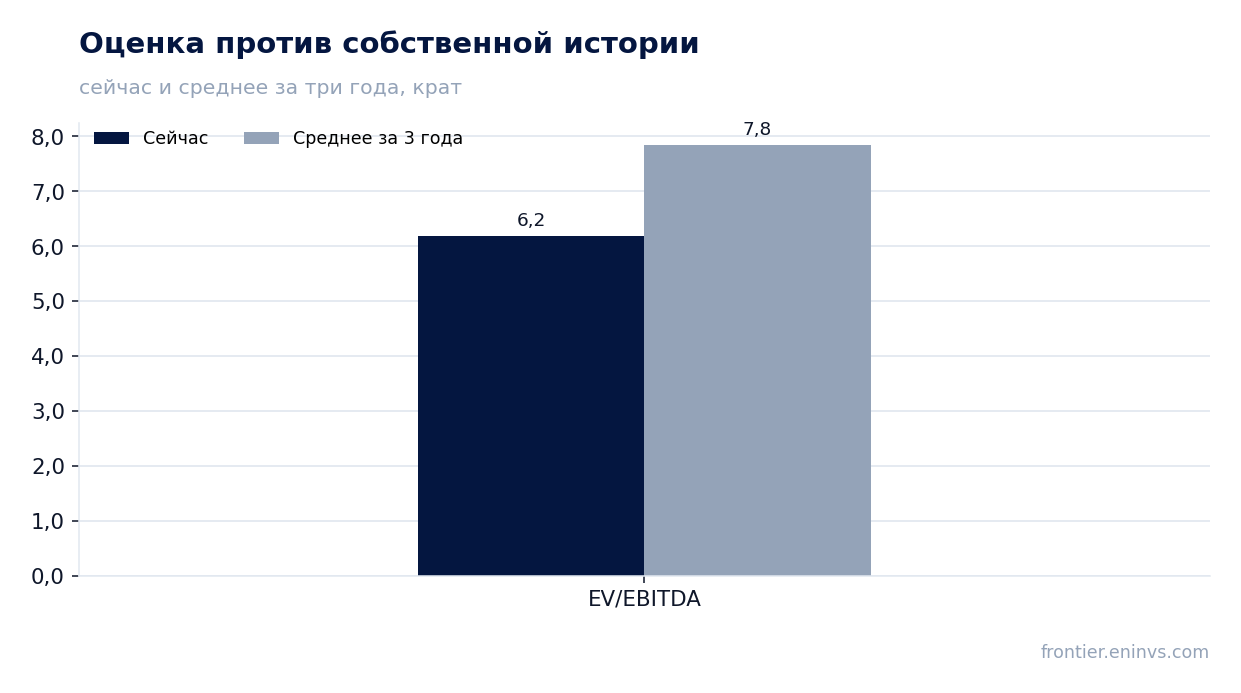
EV/EBITDA LTM 6,2 против собственного трёхлетнего среднего 7,8 – бумага дешевле своей истории на 21%
EV/EBITDA за последние 12 месяцев – 6,2, тогда как собственное трёхлетнее среднее по этому мультипликатору – 7,8. Бумага торгуется на 21% ниже своей истории, и это единственное корректное сравнение: внешних ориентиров по отрасли в наших данных нет.
P/E LTM – 34,5 при чистой прибыли за 12 месяцев 37,9 млн и капитализации 1 307,6 млн. Рентабельность собственного капитала – 12,9%, что при таком P/E означает высокую оценку прибыли относительно её текущего уровня.
Расхождение между двумя мультипликаторами объясняется структурой результата: EBITDA за 12 месяцев 302,9 млн велика относительно прибыли 37,9 млн из-за износа и статей ниже операционной линии. EV/EBITDA смотрит на денежную базу, P/E – на остаточную прибыль, и вторая сейчас выглядит дорогой.
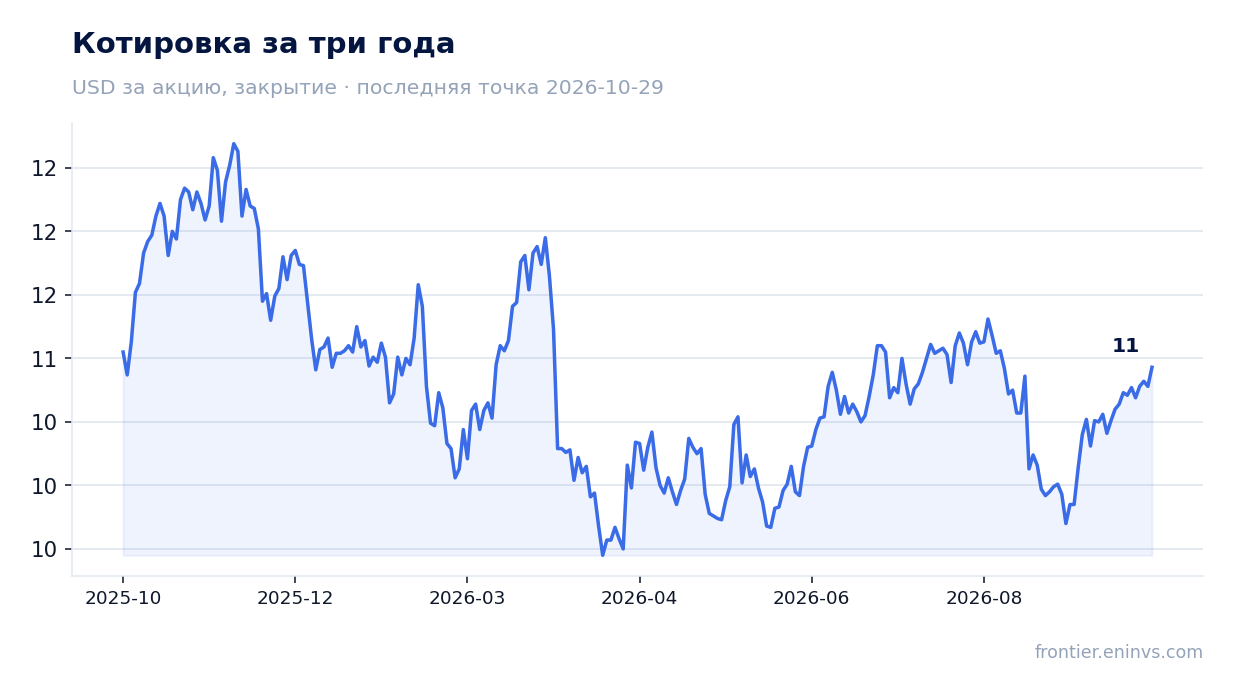
По модели портала переоценка EBITDA под текущие цены сырья даёт потенциал минус 20% к справедливой стоимости
Наша собственная модель пересчитывает EBITDA под текущие цены сырья и оценивает её по целевому EV/EBITDA. При такой переоценке справедливая стоимость акции оказывается на 20% ниже текущей рыночной – это результат модели портала, а не консенсус рынка и не целевая цена.
Причина расхождения с историческим мультипликатором в том, что база последних 12 месяцев включает квартал с маржой 106,6%. Если EBITDA квартала носила разовый характер, годовая база завышена, и текущий мультипликатор 6,2 выглядит ниже, чем есть на самом деле.
Модель и сравнение с историей указывают в разные стороны: по мультипликатору бумага дешевле себя, по переоценке денежного потока – дороже. Разрешить это противоречие может только следующая отчётность, где станет видна устойчивая EBITDA без разовых статей.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 1,31 млрд USD |
| P/E (LTM) | 34,5 |
| EV/EBITDA (LTM) | 6,2 |
| P/B | 1,06 |
| Чистый долг / EBITDA | 0,46 |
| Операционный денежный поток (LTM) | 0,28 млрд |
| ROE | 12,9% |
| EV/EBITDA, среднее за 3 года | 7,8 |
Итог
Сильной стороной квартала остаётся баланс: чистый долг снизился с 0,6 млрд долларов на 30 июня до 0,1 млрд на 30 сентября, а отношение к EBITDA LTM – 0,46. Но прибыль 40,2 млн и EBITDA 110,2 млн при выручке 103,4 млн почти наверняка содержат разовую составляющую, и годовая чистая прибыль в 37,9 млн это подтверждает. Мультипликатор EV/EBITDA 6,2 против трёхлетнего среднего 7,8 говорит о дешевизне, однако модель портала даёт минус 20% к справедливой стоимости, а P/E LTM 34,5 – дорого. Вопрос для держателя сейчас не в долге, а в том, повторится ли маржа 106,6% – до следующего отчёта бумага заслуживает скорее осторожного, чем уверенного взгляда.
Перейти к финансовой карточке компании AAV →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций