Acadian Timber: прибыль упала вдвое, хотя EBITDA выросла – разница в разовых статьях прошлого года
Acadian Timber раскрыла результаты за второй квартал 2026 года. Выручка снизилась на 15,4% год к году до 10,473 млн долларов, EBITDA при этом выросла на 9,2% до 4,126 млн, а чистая прибыль упала на 51,1% до 0,944 млн. Маржа EBITDA поднялась до 39,4% с 30,5%, но чистая маржа сократилась до 9,0% с 15,6%. Причина расхождения – не операционные потери, а высокая база прошлого года: годом ранее прибыль поддержали разовые статьи, тогда как сейчас результат отражает обычную деятельность. Акции выглядят привлекательно: при цене 227,9 млн долларов и EBITDA за последние 12 месяцев 10,1 млн мультипликатор EV/EBITDA составляет 30,2, что выше исторической нормы, но модель портала даёт потенциал +122% к справедливой стоимости.
Главные тезисы
— Выручка упала на 15,4% год к году, и замедление относительно первого квартала очевидно: тогда снижение было лишь 1,4%
— EBITDA выросла на 9,2% до 4,126 млн долларов, а маржа поднялась до 39,4% с 30,5% – рост прибыльности на фоне падающей выручки
— Чистая прибыль обвалилась на 51,1% до 0,944 млн долларов, но это следствие высокой базы прошлого года, а не операционного ухудшения
— Операционный денежный поток во втором квартале составил 1,71 млн долларов – он покрывает EBITDA лишь частично, но остаётся положительным
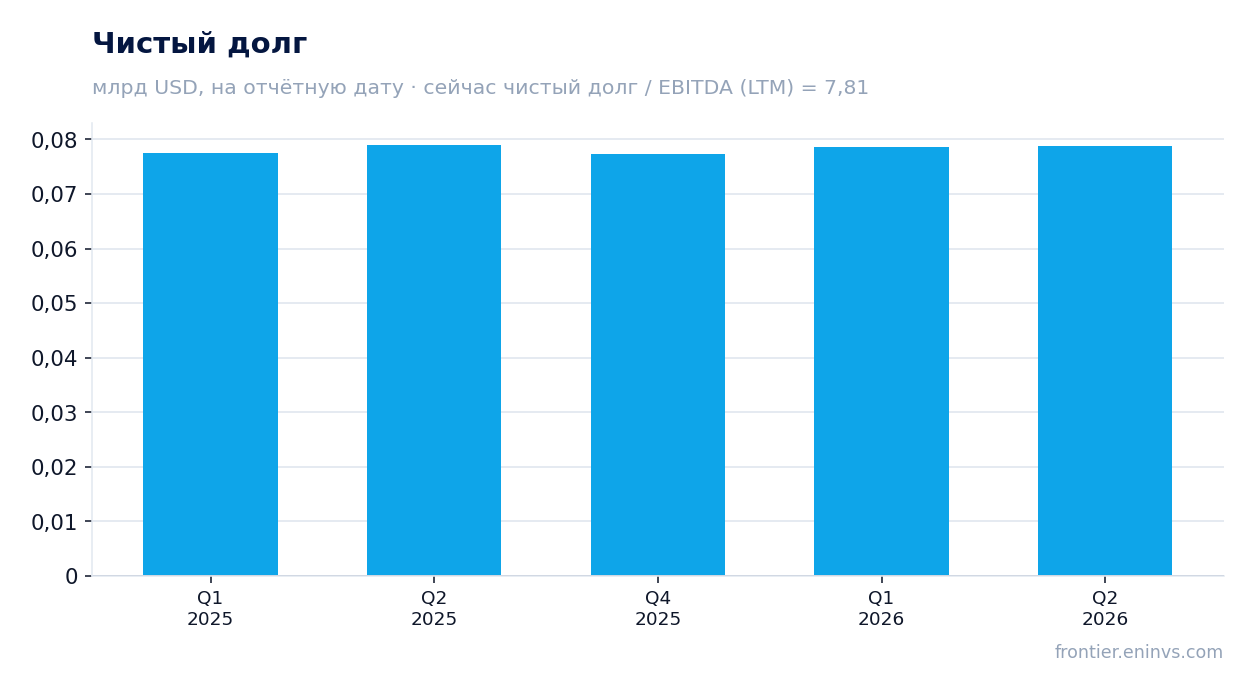
— Чистый долг держится на уровне 0,1 млрд долларов уже год, а его отношение к EBITDA за последние 12 месяцев составляет 7,81 – нагрузка высокая, но стабильная
— Дивиденды не выплачивались последние 12 месяцев, поэтому доходность нулевая – это лишает акцию поддержки на фоне высокой ставки
— Оценка по EV/EBITDA 30,2 выглядит завышенной, но модель портала указывает на потенциал +122% к справедливой стоимости
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,01 | 0,01 | -15,4% |
| EBITDA | 0,00 | 0,00 | +9,2% |
| Операционная прибыль | 0,00 | 0,00 | -51,0% |
| Чистая прибыль | 0,00 | 0,00 | -51,1% |
| Операционный денежный поток | 0,00 | 0,00 | +172,3% |
| Рентабельность по EBITDA | 30,5% | 39,4% | +8,9 п.п. |
| Чистая маржа | 15,6% | 9,0% | -6,6 п.п. |
Выручка упала на 15,4% год к году, и замедление относительно первого квартала очевидно: тогда снижение было лишь 1,4%
Во втором квартале 2026 года выручка Acadian Timber составила 10,473 млн долларов, что на 15,4% меньше, чем годом ранее. Это заметное ухудшение по сравнению с первым кварталом, когда снижение было лишь 1,4%. Таким образом, динамика top line замедлилась: если в начале года падение было почти незаметным, то теперь оно стало двузначным.
Снижение выручки произошло на фоне падения объёмов продаж или цен на продукцию – точная причина в отчёте не раскрыта, но факт остаётся фактом: компания продала меньше, чем год назад. Это может быть связано как с рыночной конъюнктурой, так и с производственными ограничениями, однако без дополнительных данных мы воздерживаемся от выводов.
Для инвестора важно, что падение выручки не привело к падению EBITDA – это говорит о том, что компания смогла сократить переменные издержки или улучшить структуру продаж. Однако устойчивость такой модели вызывает вопросы: если выручка продолжит падать, прибыльность может пострадать.
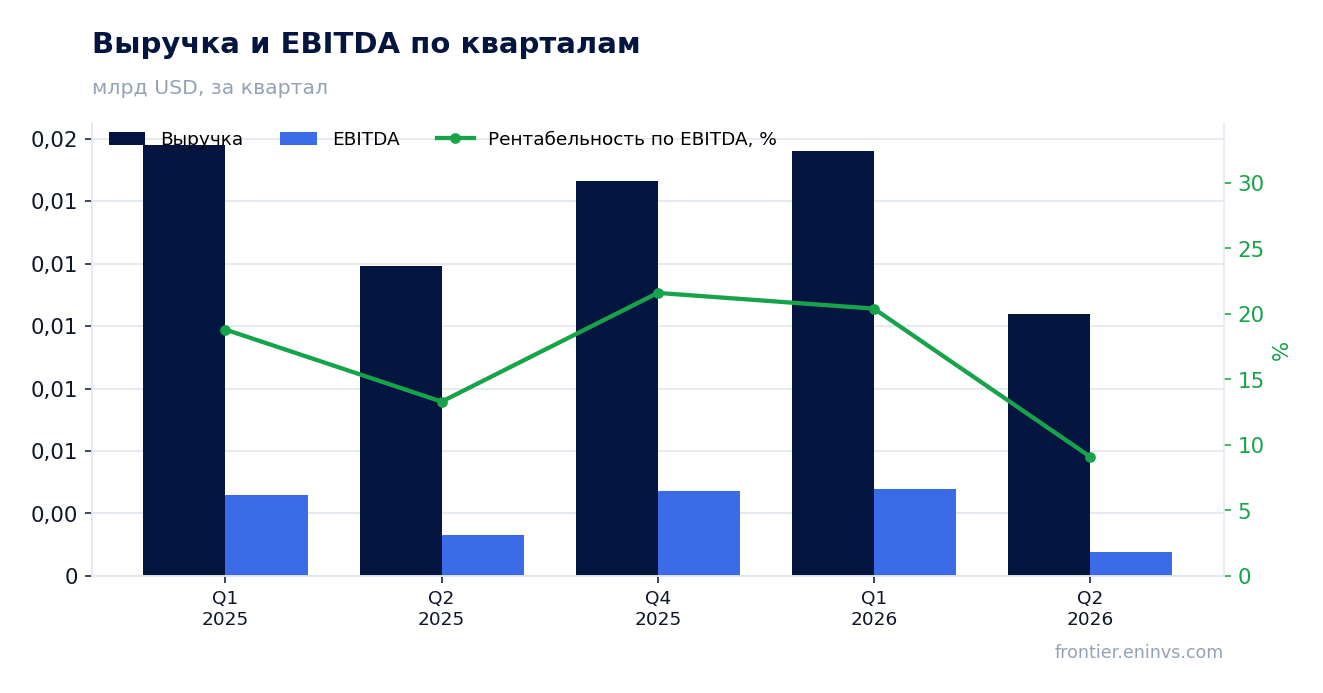
EBITDA выросла на 9,2% до 4,126 млн долларов, а маржа поднялась до 39,4% с 30,5% – рост прибыльности на фоне падающей выручки
EBITDA во втором квартале 2026 года составила 4,126 млн долларов, что на 9,2% больше, чем годом ранее. Рентабельность по EBITDA выросла до 39,4% с 30,5%. Такой рост маржи при падающей выручке означает, что компания сократила операционные расходы или улучшила структуру затрат.
Улучшение маржи может быть связано с изменением ассортимента продукции или снижением стоимости лесозаготовки. Однако без детализации по статьям затрат сложно сказать, насколько этот рост устойчив. Важно, что операционная прибыль во втором квартале составила 0,602 млн долларов – она положительна, но невелика относительно EBITDA.
Рост EBITDA при падении выручки – позитивный сигнал для операционной эффективности, но инвестору стоит следить за тем, сохранится ли эта тенденция в следующих кварталах. Если выручка продолжит снижаться, давление на маржу может усилиться.
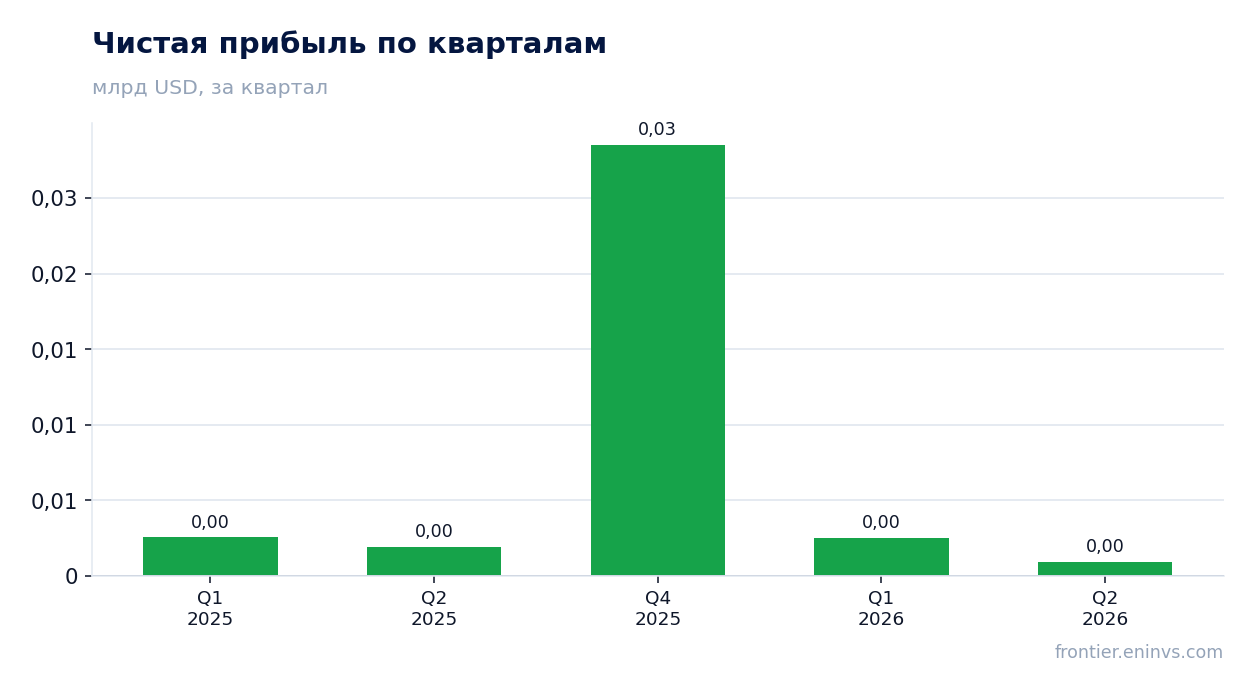
Чистая прибыль обвалилась на 51,1% до 0,944 млн долларов, но это следствие высокой базы прошлого года, а не операционного ухудшения
Чистая прибыль во втором квартале 2026 года составила 0,944 млн долларов, что на 51,1% меньше, чем годом ранее. Однако это падение объясняется не ухудшением операционной деятельности, а высокой базой прошлого года: тогда прибыль была поддержана разовыми статьями, которые не повторяются.
Подтверждением служит динамика EBITDA: она выросла на 9,2%, а операционная прибыль осталась положительной. Следовательно, снижение чистой прибыли связано с факторами ниже операционной линии – возможно, с изменением налоговой нагрузки или курсовых разниц, но точная причина в отчёте не раскрыта.
Для инвестора важно, что текущая чистая прибыль отражает нормализованную деятельность. Если разовые эффекты прошлого года не повторятся, компания будет демонстрировать более скромные, но стабильные результаты.
Операционный денежный поток во втором квартале составил 1,71 млн долларов – он покрывает EBITDA лишь частично, но остаётся положительным
Операционный денежный поток во втором квартале 2026 года составил 1,71 млн долларов. Это положительная величина, но она значительно ниже EBITDA (4,126 млн долларов). Разрыв может объясняться ростом оборотного капитала или сезонными факторами.
За последние 12 месяцев операционный денежный поток составил 6,0 млн долларов, что также ниже EBITDA за тот же период (10,1 млн долларов). Это означает, что компания не полностью конвертирует прибыль в деньги, что может быть связано с особенностями лесозаготовительного бизнеса.
Для инвестора важно, что денежный поток остаётся положительным, но его недостаточно для покрытия капитальных затрат и дивидендов. В отсутствие дивидендов компания может направлять средства на поддержание производства или снижение долга.
Чистый долг держится на уровне 0,1 млрд долларов уже год, а его отношение к EBITDA за последние 12 месяцев составляет 7,81 – нагрузка высокая, но стабильная
Чистый долг на 30 июня 2026 года составил 78,837 млн долларов, или 0,1 млрд долларов. Годом ранее, на 30 июня 2025 года, он был 79,039 млн долларов, то есть изменился незначительно – снижение на 0,0 млрд долларов. За квартал с 31 марта 2026 года чистый долг практически не изменился: 78,702 млн долларов против 78,837 млн долларов.
Отношение чистого долга к EBITDA за последние 12 месяцев составляет 7,81. Это высокий уровень, который указывает на значительную долговую нагрузку. Однако у нас нет данных о предыдущем значении этого коэффициента, поэтому мы не можем утверждать, растёт он или снижается.
Высокий долг при падающей выручке – фактор риска. Если EBITDA начнёт снижаться, коэффициент может вырасти, что ограничит финансовую гибкость компании. Пока же долг стабилен, а процентные платежи, вероятно, покрываются операционной прибылью.
Дивиденды не выплачивались последние 12 месяцев, поэтому доходность нулевая – это лишает акцию поддержки на фоне высокой ставки
Acadian Timber не выплачивала дивиденды за последние 12 месяцев. Это означает, что текущая дивидендная доходность равна нулю. Для компании, которая традиционно считалась дивидендной историей, это существенное изменение.
Отсутствие выплат может быть связано с необходимостью направлять средства на обслуживание долга или капитальные затраты. В условиях высоких ставок отсутствие дивидендов делает акцию менее привлекательной для инвесторов, ориентированных на доход.
Мы не располагаем данными о дивидендной политике на текущий год, поэтому не можем оценить, возобновятся ли выплаты. Однако пока этот фактор не поддерживает оценку.
Оценка по EV/EBITDA 30,2 выглядит завышенной, но модель портала указывает на потенциал +122% к справедливой стоимости
Мультипликатор EV/EBITDA за последние 12 месяцев составляет 30,2. Это высокий уровень, который может отражать как ожидания рынка, так и искажения из-за низкой базы EBITDA. Для сравнения, P/E за последние 12 месяцев равен 6,7, что ниже, но это связано с разовыми статьями в прибыли.
Модель портала, которая переоценивает EBITDA по текущим товарным ценам при целевом EV/EBITDA, даёт потенциал роста акции до справедливой стоимости в +122%. Это наша собственная оценка, а не консенсус рынка.
Таким образом, текущая цена может быть привлекательной, если модель верна. Однако высокий мультипликатор EV/EBITDA и отсутствие дивидендов требуют осторожности.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 0,23 млрд USD |
| P/E (LTM) | 6,7 |
| EV/EBITDA (LTM) | 30,2 |
| P/B | 0,87 |
| Чистый долг / EBITDA | 7,81 |
| Операционный денежный поток (LTM) | 0,01 млрд |
| ROE | 1,5% |
Итог
Итог: Acadian Timber показала смешанные результаты. Сильная сторона – рост EBITDA на 9,2% и улучшение маржи до 39,4%, что говорит о способности компании сокращать издержки. Слабая сторона – падение выручки на 15,4% и обвал чистой прибыли на 51,1%, хотя последнее объясняется высокой базой прошлого года. Долговая нагрузка остаётся высокой (7,81 EBITDA), а дивиденды не выплачиваются. Оценка по EV/EBITDA 30,2 выглядит завышенной, но модель портала указывает на потенциал +122%. Акции выглядят привлекательно для инвесторов, готовых принять риск падения выручки и отсутствия дивидендов в расчёте на восстановление прибыли.
Перейти к финансовой карточке компании ADN →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций