Aker BP: выручка ускорилась до +49%, но EBITDA-маржа 110,3% держится на разовых статьях
Aker BP раскрыла результаты за третий квартал 2026 года: выручка 3 872,0 млн долл. (+49,0% год к году), EBITDA 4 272,5 млн долл. (+104,5%), чистая прибыль 986,4 млн долл. (+245,5%). Рост ускорился относительно второго квартала (+42,0%), но EBITDA превысила выручку, а операционная прибыль оказалась ниже EBITDA на 495,0 млн долл. – это признак разовых статей в отчёте, а не устойчивой операционной динамики. При мультипликаторе EV/EBITDA 2,6 против собственной трёхлетней средней 2,1 и отрицательной оценке по модели портала (–34%) бумага выглядит скорее непривлекательной на текущем уровне.
Главные тезисы
— Выручка выросла на 49,0% год к году, и темп ускорился с 42,0% во втором квартале
— EBITDA в 4 272,5 млн долл. превысила выручку, а операционная прибыль отстала от неё на 495,0 млн долл.
— Чистая прибыль 986,4 млн долл. выросла в 3,5 раза, но чистая маржа 25,5% вдвое ниже EBITDA-маржи
— Долговая нагрузка 0,5 EBITDA LTM – низкая, но сам долг вырос с 5,3 до 6,1 млрд долл. за год
— Дивидендная доходность 4,9% при выплате, опирающейся на прибыль LTM 2 119,9 млн долл.
— Мультипликатор EV/EBITDA 2,6 на 22% выше собственной трёхлетней средней 2,1
— Модель портала даёт оценку справедливой стоимости на 34% ниже рынка
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 2,60 | 3,87 | +49,0% |
| EBITDA | 2,09 | 4,27 | +104,5% |
| Операционная прибыль | 1,47 | 3,78 | +156,1% |
| Чистая прибыль | 0,29 | 0,99 | +245,5% |
| Операционный денежный поток | 2,02 | 2,43 | +20,3% |
| Рентабельность по EBITDA | 80,4% | 110,3% | +29,9 п.п. |
| Чистая маржа | 11,0% | 25,5% | +14,5 п.п. |
Выручка выросла на 49,0% год к году, и темп ускорился с 42,0% во втором квартале
В третьем квартале 2026 года выручка Aker BP составила 3 872,0 млн долл., что на 49,0% больше, чем годом ранее. Во втором квартале рост был 42,0%, то есть темп ускорился. Это уже второй квартал подряд с двузначным ростом после спада на 4,9% в первом квартале.
Ускорение опирается на низкую базу третьего квартала 2025 года, когда выручка была 2 598,5 млн долл. Последовательный рост к 3 597,5 млн долл. во втором квартале 2026 года тоже заметный, но годовой темп выглядит внушительнее именно из-за слабого прошлогоднего квартала.
Что именно дало прирост – объём добычи, цены или курс – в фактах не раскрыто. Видно только, что компания продала заметно больше, чем год назад, и это лучший квартальный результат за весь доступный ряд.
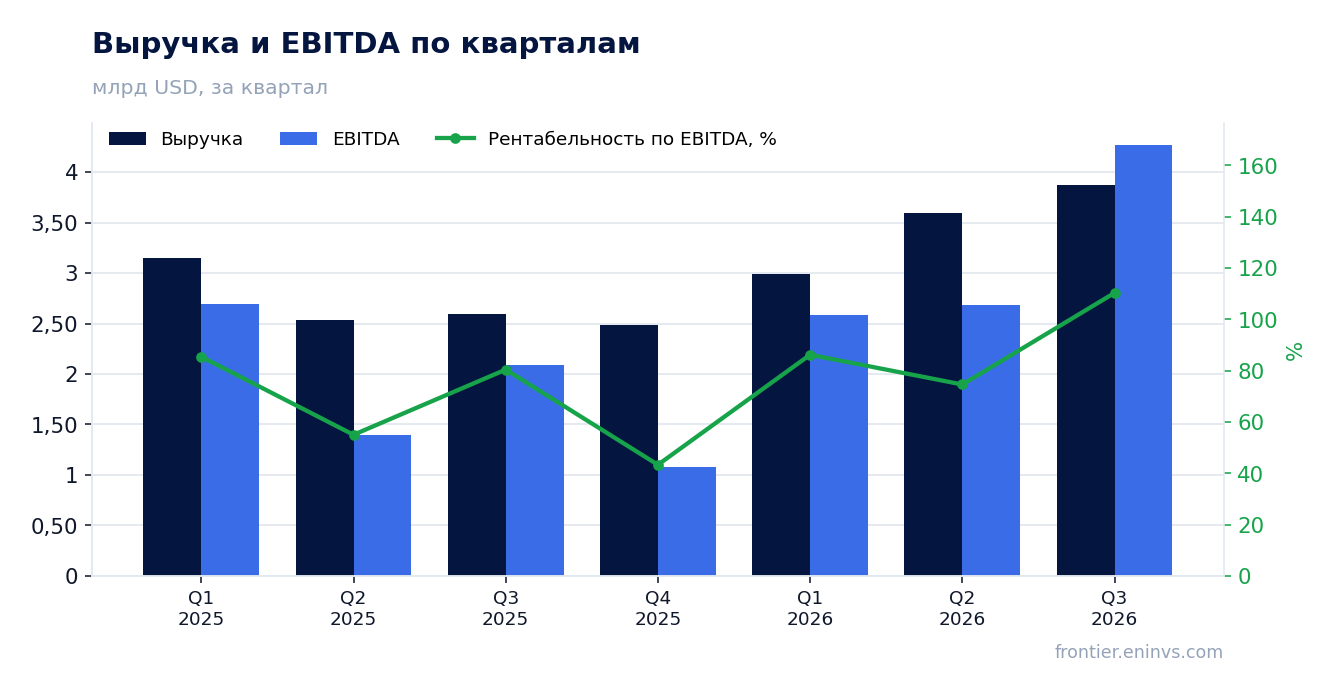
EBITDA в 4 272,5 млн долл. превысила выручку, а операционная прибыль отстала от неё на 495,0 млн долл.
EBITDA за третий квартал составила 4 272,5 млн долл. – это больше выручки в 3 872,0 млн долл. Такое соотношение возможно только при крупных неденежных или разовых статьях выше операционной прибыли, которые компания прибавляет к EBITDA.
Операционная прибыль при этом 3 777,5 млн долл., то есть на 495,0 млн долл. ниже EBITDA. Разрыв между ними – это амортизация и, судя по масштабу, разовые списания или переоценки, которые в фактах не расшифрованы.
EBITDA-маржа 110,3% против 80,4% годом ранее выглядит как улучшение, но при выручке ниже EBITDA она отражает структуру отчёта, а не рост эффективности. Для оценки устойчивой рентабельности надёжнее опираться на операционную прибыль.
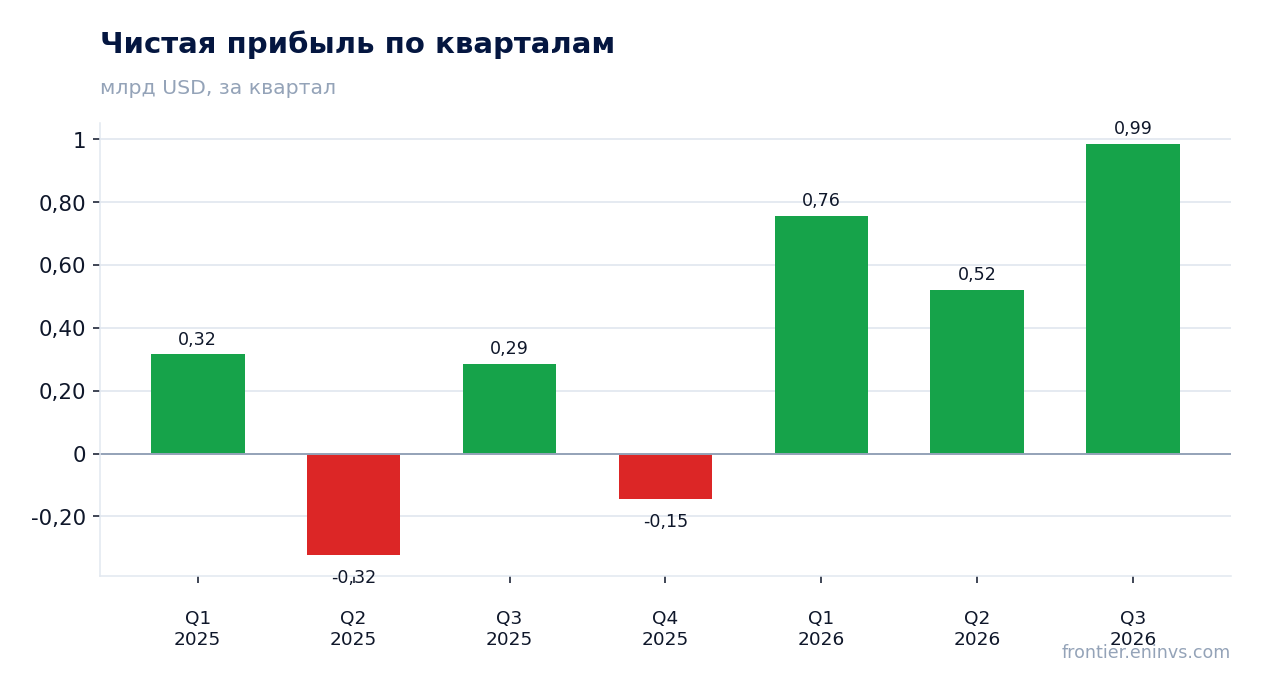
Чистая прибыль 986,4 млн долл. выросла в 3,5 раза, но чистая маржа 25,5% вдвое ниже EBITDA-маржи
Чистая прибыль за третий квартал составила 986,4 млн долл. против 285,5 млн долл. годом ранее, рост на 245,5%. Чистая маржа поднялась с 11,0% до 25,5%.
Между EBITDA 4 272,5 млн долл. и чистой прибылью 986,4 млн долл. лежат амортизация, проценты и налоги, которые съедают около трёх четвертей EBITDA. Это нормальная структура для нефтегазовой компании с высокой амортизацией, но она показывает, насколько далёк денежный результат от операционного.
Прибыль LTM 2 119,9 млн долл. при рыночной капитализации 26 052,0 млн долл. даёт P/E 12,3. Это умеренная оценка, но она опирается на прибыль, в которой разовые статьи третьего квартала играют заметную роль.
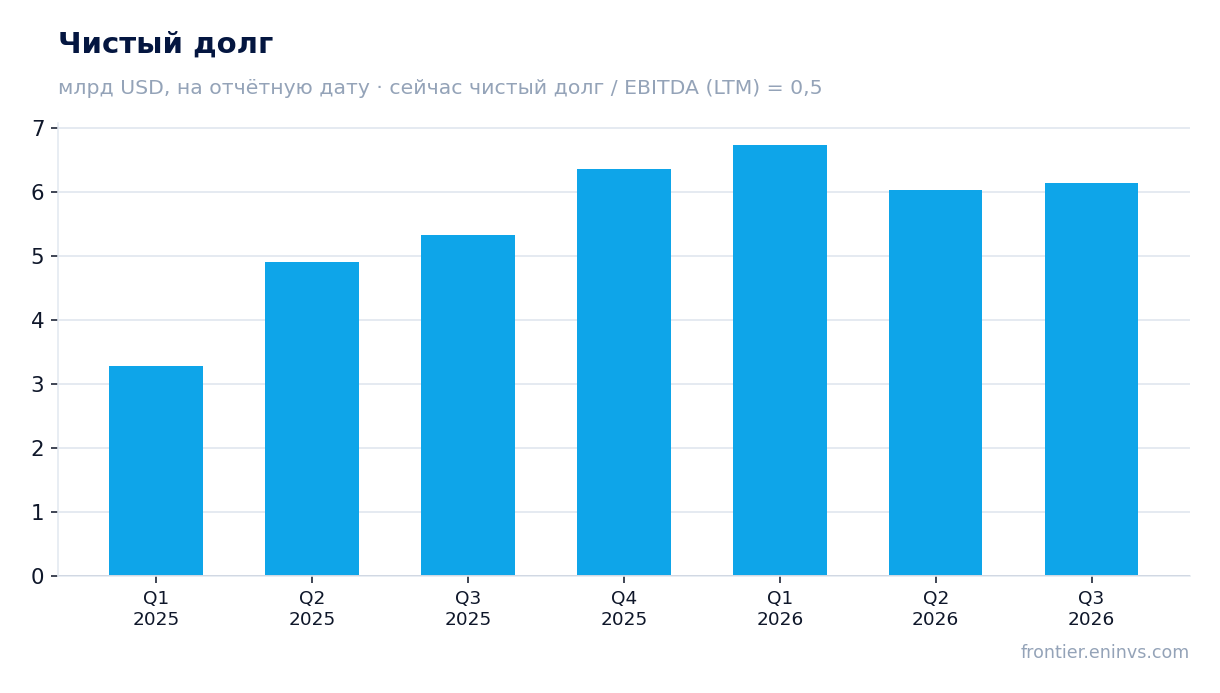
Долговая нагрузка 0,5 EBITDA LTM – низкая, но сам долг вырос с 5,3 до 6,1 млрд долл. за год
Чистый долг на 30 сентября 2026 года составил 6 136,7 млн долл., или 6,1 млрд долл. Относительно EBITDA LTM 12 367,6 млн долл. это 0,5 – низкая нагрузка для отрасли.
За квартал долг вырос с 6,0 млрд долл. на 30 июня до 6,1 млрд долл. на 30 сентября, за год – с 5,3 млрд долл. на 30 сентября 2025 года до 6,1 млрд долл. Рост на 0,8 млрд долл. при операционном денежном потоке 2 432,8 млн долл. за квартал означает, что инвестиции и выплаты акционерам превысили генерацию денег.
Отношение долга к EBITDA в фактах дано только текущим уровнем, поэтому судить о направлении нагрузки нельзя. Уровень 0,5 сам по себе не создаёт риска для дивиденда, но рост долга на 0,8 млрд долл. за год – это то, за чем стоит следить.
Дивидендная доходность 4,9% при выплате, опирающейся на прибыль LTM 2 119,9 млн долл.
Дивидендная доходность за последние 12 месяцев – 4,9%. Выплаты опираются на прибыль LTM 2 119,9 млн долл. и денежный поток LTM 9 154,6 млн долл., которых хватает на покрытие дивиденда.
Наша оценка дивиденда за 2026 год исходит из прибыли LTM и текущей доходности: при сохранении выплат на уровне прошлого года доходность останется около 4,9%. Ключевое условие – удержание прибыли на уровне LTM, а она в третьем квартале заметно опиралась на разовые статьи.
Доходность 4,9% ниже, чем можно было бы ожидать от нефтегазовой компании с мультипликатором EV/EBITDA 2,6. Если разовые статьи третьего квартала не повторятся, прибыль и, соответственно, база для дивиденда могут оказаться скромнее, и выплата будет под давлением.
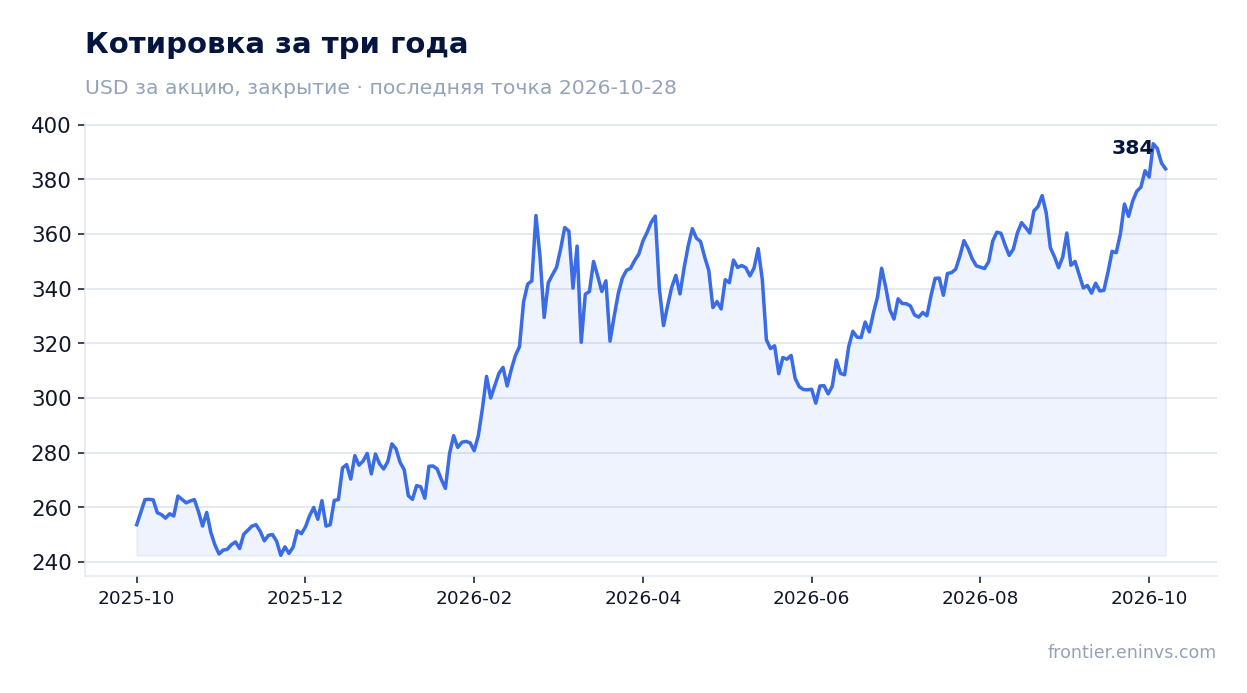
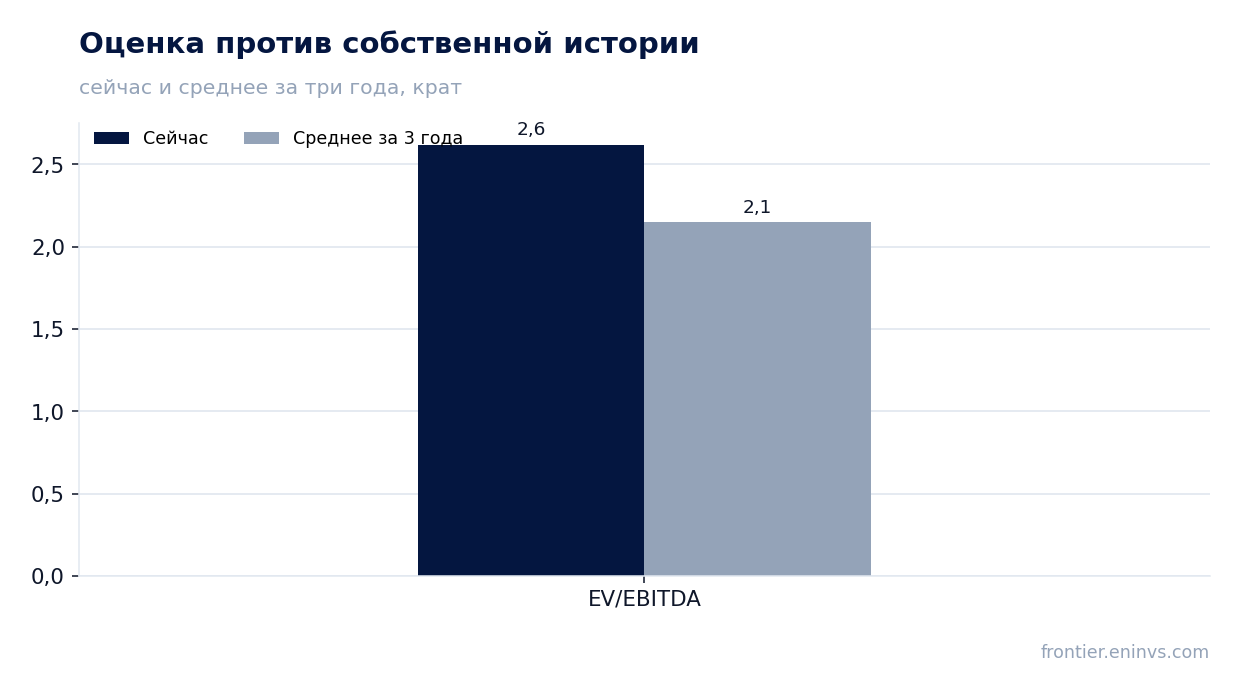
Мультипликатор EV/EBITDA 2,6 на 22% выше собственной трёхлетней средней 2,1
EV/EBITDA LTM составляет 2,6 против собственной трёхлетней средней 2,1. Бумага торгуется на 22% дороже, чем в среднем за три года, – это самый прямой аргумент против покупки на текущем уровне.
Мультипликатор низкий в абсолютном выражении, но для Aker BP он выше привычного диапазона. Причина в том, что EBITDA LTM 12 367,6 млн долл. включает разовые статьи третьего квартала, которые завышают знаменатель и, наоборот, занижают мультипликатор. Без них EV/EBITDA был бы выше.
P/E LTM 12,3 и ROE 33,1% выглядят привлекательно, но ROE опирается на ту же прибыль с разовыми статьями. Оценка по прибыли и по EBITDA расходится, и это расхождение – главный вопрос к бумаге.
Модель портала даёт оценку справедливой стоимости на 34% ниже рынка
По модели портала, которая пересчитывает EBITDA по текущим ценам на сырьё при целевом EV/EBITDA, справедливая стоимость акции на 34% ниже рыночной. Это наша собственная оценка, а не консенсус рынка.
Расхождение объясняется тем, что рынок платит за EBITDA, завышенную разовыми статьями третьего квартала. Если пересчитать EBITDA по текущим ценам без этих статей, мультипликатор окажется выше 2,6, и запас до справедливой стоимости исчезнет.
Оценка модели – не приговор, а индикатор направления. Она говорит, что при текущих ценах на сырьё рынок закладывает в бумагу больше, чем даёт денежный поток.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 26,1 млрд USD |
| P/E (LTM) | 12,3 |
| EV/EBITDA (LTM) | 2,6 |
| P/B | 2,32 |
| Чистый долг / EBITDA | 0,50 |
| Операционный денежный поток (LTM) | 9,15 млрд |
| ROE | 33,1% |
| Дивидендная доходность (12 мес) | 4,9% |
| EV/EBITDA, среднее за 3 года | 2,1 |
Итог
Сильной стороной отчёта остаётся выручка: 3 872,0 млн долл. и ускорение до +49,0% год к году. Но EBITDA 4 272,5 млн долл. превысила выручку, а операционная прибыль отстала от EBITDA на 495,0 млн долл. – заметная часть результата построена на разовых статьях. Долговая нагрузка 0,5 EBITDA LTM низкая, но сам долг вырос с 5,3 до 6,1 млрд долл. за год. При мультипликаторе EV/EBITDA 2,6 против трёхлетней средней 2,1 и оценке модели портала –34% бумага выглядит скорее непривлекательной на текущем уровне.
Перейти к финансовой карточке компании AKRBP →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций