Albemarle: прибыль выросла втрое на цене лития, но в следующем квартале маржа сожмётся на дорогом сырье
4 ноября Albemarle Corporation раскрыла результаты за третий квартал 2026 года: выручка 1 553,1 млн долларов (+18,8% год к году), скорректированная EBITDA 645,5 млн (+186,1%), чистая прибыль 296,8 млн против убытка 160,7 млн годом ранее. Прибыль выросла в основном на удвоении реализованной цены лития в Energy Storage, а не на объёмах: продажи сегмента в тоннах упали на 18,8%. Акция прибавила 4,9% в день отчёта, но по модели портала запас до справедливой стоимости отрицательный – минус 8%, поэтому бумага выглядит скорее нейтрально: сильный квартал уже в цене, а следующий обещает сжатие маржи.
Главные тезисы
— Выручка прибавила 18,8%, но рост замедлился с 31,1% кварталом ранее
— Прибыль выросла втрое на удвоении цены лития, а не на объёмах
— Скорректированная EBITDA в 645,5 млн почти вдвое выше нашей EBITDA в 316,6 млн из-за доли Talison
— Чистый долг сократился с 3,0 млрд до 0,3 млрд за квартал после погашения 1,3 млрд долга
— Свободный денежный поток в 325 млн оплатил дивиденды и снижение долга
— Мультипликатор EV/EBITDA в 9,0 раза оставляет мало запаса при цене лития около 10 долларов за кг
— Дивидендная доходность 1,7% скромна против ключевой ставки и не защищает от цикла
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 1,31 | 1,55 | +18,8% |
| EBITDA | 0,13 | 0,32 | +146,2% |
| Операционная прибыль | -0,22 | 0,15 | в прибыль |
| Чистая прибыль | -0,16 | 0,30 | в прибыль |
| Операционный денежный поток | 0,36 | 0,41 | +14,1% |
| Капзатраты | 0,13 | 0,08 | -39,2% |
| Рентабельность по EBITDA | 9,8% | 20,4% | +10,6 п.п. |
| Чистая маржа | -12,3% | 19,1% | +31,4 п.п. |
Выручка прибавила 18,8%, но рост замедлился с 31,1% кварталом ранее
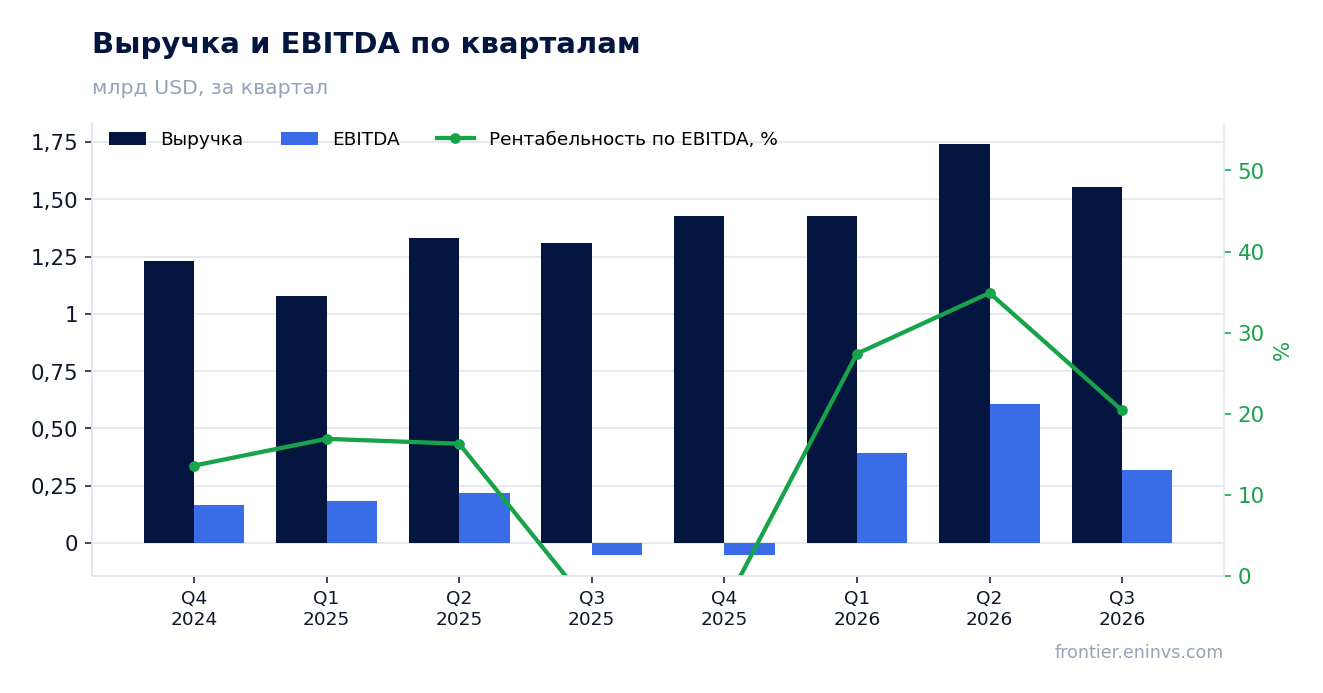
Выручка третьего квартала составила 1 553,1 млн долларов, это на 18,8% больше, чем годом ранее. Замедление заметное: во втором квартале рост был 31,1%, в первом – 32,7%. Компания объясняет динамику ценой: в Energy Storage средняя реализованная цена выросла до 20,02 доллара за кг в пересчёте на карбонат лития против 10,28 доллара годом ранее, то есть почти вдвое.
Объёмы при этом упали: продажи Energy Storage составили 56 тыс. тонн против 69 тыс. годом ранее, минус 18,8%. В отчёте сказано, что причиной стал эффект базы – третий квартал 2025 года был рекордным по объёму из-за распродажи запасов и повышенных отгрузок сподумена. То есть рост выручки целиком ценовой, а не физический.
Specialties добавил 12,7% к выручке – до 388,6 млн – за счёт цены (+10%) и объёмов (+3%). Это меньший, но более устойчивый сегмент: он растёт и без ценового скачка в литии.
Прибыль выросла втрое на удвоении цены лития, а не на объёмах
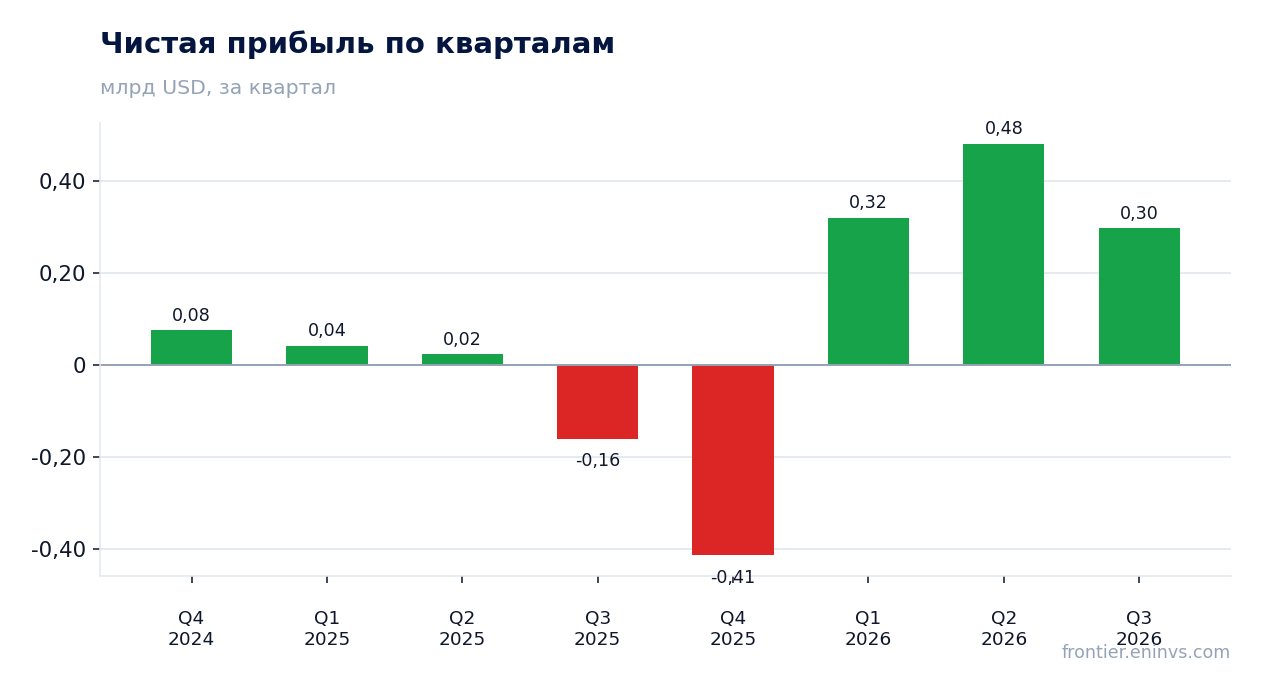
Чистая прибыль составила 296,8 млн долларов против убытка 160,7 млн годом ранее. Рентабельность по чистой прибыли поднялась до 19,1% с минус 12,3%. В прошлогоднем квартале результат испортили списание гудвила на 181,1 млн и слабая цена лития – сейчас оба фактора исчезли.
Скорректированная прибыль на акцию – 2,58 доллара против минус 0,19 доллара годом ранее. Разница между чистой и скорректированной прибылью небольшая: компания исключила 56,1 млн разовых статей, в основном расходы на реструктуризацию и программу сокращения издержек. То есть прибыль этого квартала в основном операционная, а не бумажная.
Основной вклад дал сегмент Energy Storage: его скорректированная EBITDA выросла до 559,8 млн с 124,1 млн. Specialties добавил 98,7 млн против 75,5 млн. Прибыль держится на цене, и это главный риск: цена – переменная, которую компания не контролирует.
Скорректированная EBITDA в 645,5 млн почти вдвое выше нашей EBITDA в 316,6 млн из-за доли Talison
Скорректированная EBITDA компании составила 645,5 млн долларов, это на 186,1% больше, чем годом ранее. Наша EBITDA по отчётности – 316,6 млн, и разрыв объясняется методикой: компания добавляет долю в прибыли совместного предприятия Talison, которая приходит как дивиденды и доход от неконсолидированных инвестиций, а не как операционная выручка.
В отчёте видно, откуда разница: доля в чистой прибыли неконсолидированных инвестиций составила 205,4 млн, а пропорциональная доля налога Windfield – 85,4 млн. Обе величины входят в скорректированную EBITDA, но не в нашу. Поэтому при сравнении с мультипликаторами нужно помнить, что база у компании шире.
Рентабельность по скорректированной EBITDA – 41,6% против 17,3% годом ранее. Такой уровень держится на цене лития; в отчёте прямо сказано, что в четвёртом квартале маржа снизится из-за потребления более дорогого сподумена, купленного ранее.
Чистый долг сократился с 3,0 млрд до 0,3 млрд за квартал после погашения 1,3 млрд долга
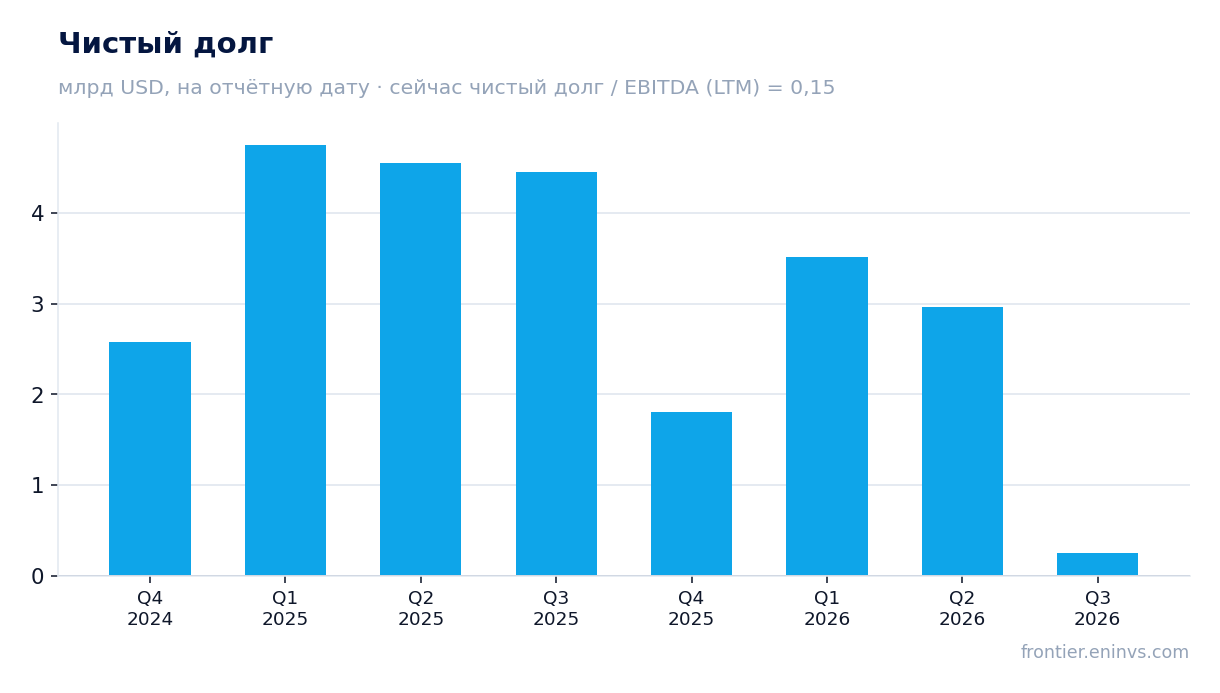
Чистый долг на 30 сентября 2026 года – 256,0 млн долларов. На 30 июня он был 3,0 млрд, то есть за квартал снизился на 2,7 млрд. Годом ранее, на 30 сентября 2025 года, было 4,5 млрд – снижение за 12 месяцев на 4,2 млрд.
Снижение обеспечено денежным потоком и погашением долга: за девять месяцев компания направила на погашение долгосрочных обязательств 1 331,2 млн, а привлекла лишь 53,0 млн. В отчёте также упомянут выкуп долга с дисконтом, который дал разовый доход 12,5 млн.
Отношение чистого долга к EBITDA за последние 12 месяцев – 0,15. Это низкий уровень, но сравнивать его с прошлым годом нельзя: в фактах нет более раннего значения. Ликвидность компания оценивает в 3,4 млрд, включая 1,8 млрд денежных средств.
Свободный денежный поток в 325 млн оплатил дивиденды и снижение долга
Операционный денежный поток за квартал – 405,8 млн долларов, свободный денежный поток – 325 млн. Конверсия операционного потока в 63% поддержана дивидендом от Talison, который частично компенсировал изменение оборотного капитала.
Капитальные затраты за квартал – 80,4 млн, за девять месяцев – 250,8 млн, что на 184 млн меньше, чем годом ранее. Компания снизила прогноз капзатрат на 2026 год до 300–350 млн с примерно 500 млн, ссылаясь на эффективность и перенос ранних проектов.
За девять месяцев свободный денежный поток составил 1,2 млрд. Этого хватило и на дивиденды, и на погашение долга. Но поток зависит от цены лития: при сценарии около 10 долларов за кг компания ожидает годовую скорректированную EBITDA лишь 0,9–1,0 млрд против 2,4–2,6 млрд при 20 долларах.
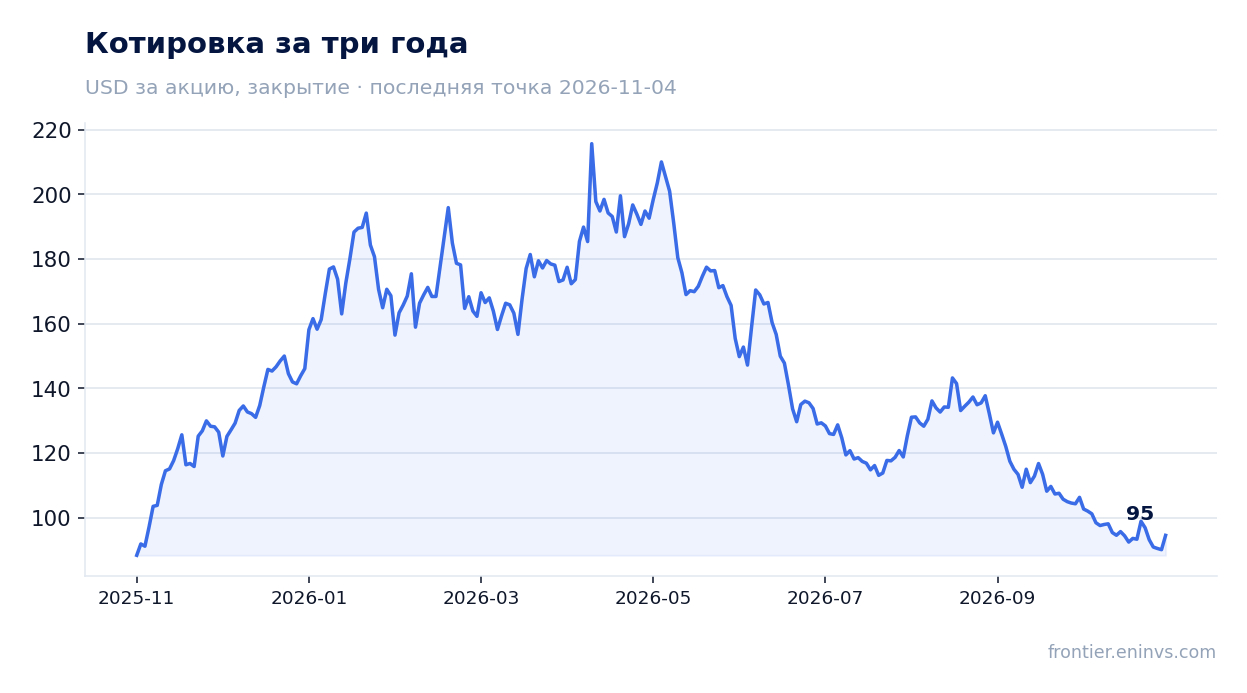
Мультипликатор EV/EBITDA в 9,0 раза оставляет мало запаса при цене лития около 10 долларов за кг
EV/EBITDA за последние 12 месяцев – 9,0 раза, P/E – 16,4. Рентабельность собственного капитала – 11,4%. Мультипликаторы выглядят умеренно, но база EBITDA включает долю Talison и посчитана при высоких ценах лития.
В отчёте компания даёт три сценария на 2026 год. При средней цене около 10 долларов за кг скорректированная EBITDA ожидается 0,9–1,0 млрд, при 20 долларах – 2,4–2,6 млрд, при 30 – 4,2–4,4 млрд. Текущая цена ближе к нижнему сценарию, и при нём мультипликатор 9,0 раза уже не выглядит дешёвым.
По модели портала акция торгуется на 8% выше справедливой стоимости при текущих товарных ценах. Это наша собственная оценка, не консенсус. Она говорит о том, что рынок закладывает восстановление цены лития, а не текущий уровень.
Дивидендная доходность 1,7% скромна против ключевой ставки и не защищает от цикла
Дивидендная доходность за последние 12 месяцев – 1,7%. За девять месяцев компания выплатила 143,2 млн обыкновенных дивидендов и 125,1 млн по привилегированным акциям. Выплаты стабильны, но не растут: годом ранее обыкновенные дивиденды были 142,9 млн.
Наша оценка дивиденда на текущий год – около 1,7% доходности при цене акции 90,19 доллара. Она держится на прибыли, а прибыль зависит от цены лития. При сценарии 10 долларов за кг годовая EBITDA падает до 0,9–1,0 млрд, и выплата становится чувствительной к потоку.
Доходность скромна против ключевой ставки и не компенсирует цикличность. Для держателя дивиденд здесь – скорее приятное дополнение, чем причина покупать бумагу.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 11,2 млрд USD |
| P/E (LTM) | 16,4 |
| EV/EBITDA (LTM) | 9,0 |
| P/B | 1,14 |
| Чистый долг / EBITDA | 0,15 |
| Операционный денежный поток (LTM) | 1,85 млрд |
| ROE | 11,4% |
| Дивидендная доходность (12 мес) | 1,7% |
Итог
Сильная сторона отчёта – денежный поток и баланс: свободный поток 325 млн, чистый долг снижен до 0,3 млрд, отношение к EBITDA 0,15. Но прибыль выросла втрое на удвоении цены лития, а объёмы упали на 18,8%, и компания сама предупреждает о сжатии маржи в следующем квартале. Мультипликатор 9,0 раза и оценка портала с минусом 8% говорят, что рынок уже заложил восстановление цены. Вердикт – нейтрально: бумага справедливо оценена при текущей цене лития, и для улучшения нужен либо рост цены, либо устойчивый рост объёмов.
Перейти к финансовой карточке компании ALB →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций