Aemetis: 24,7 млн долларов налогового кредита сделали квартал прибыльным, но без него EBITDA была бы втрое ниже
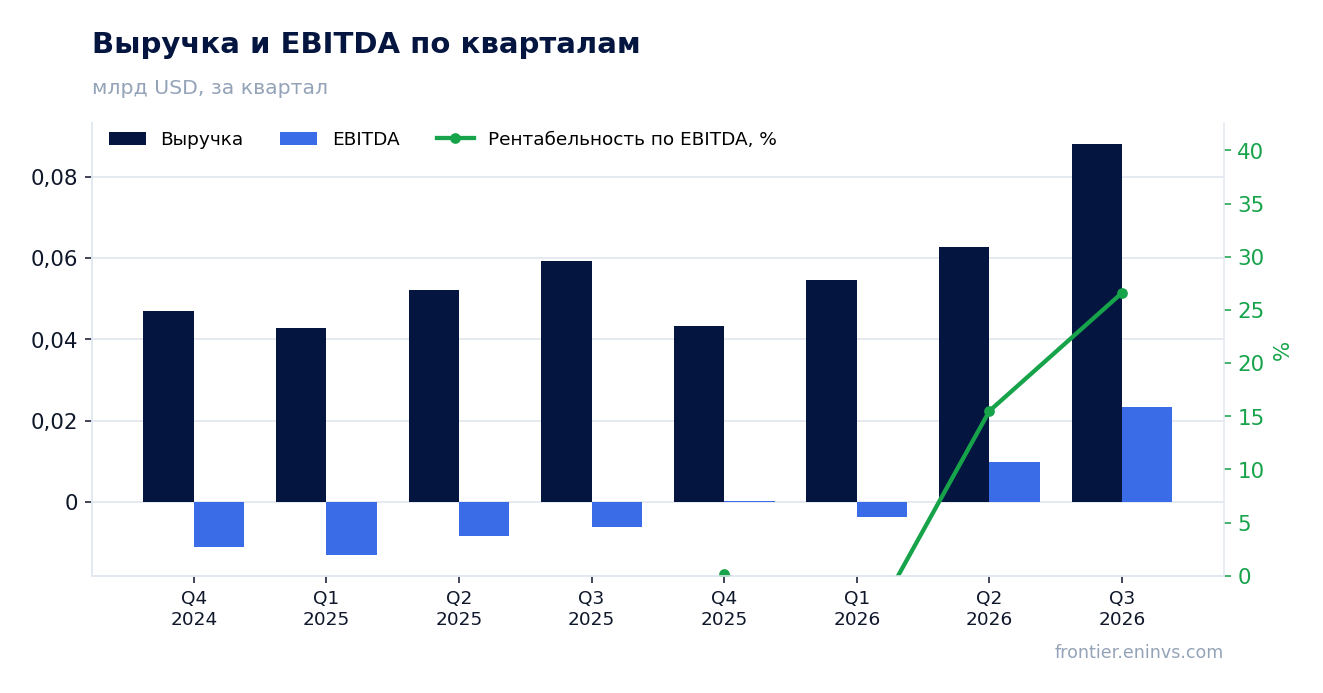
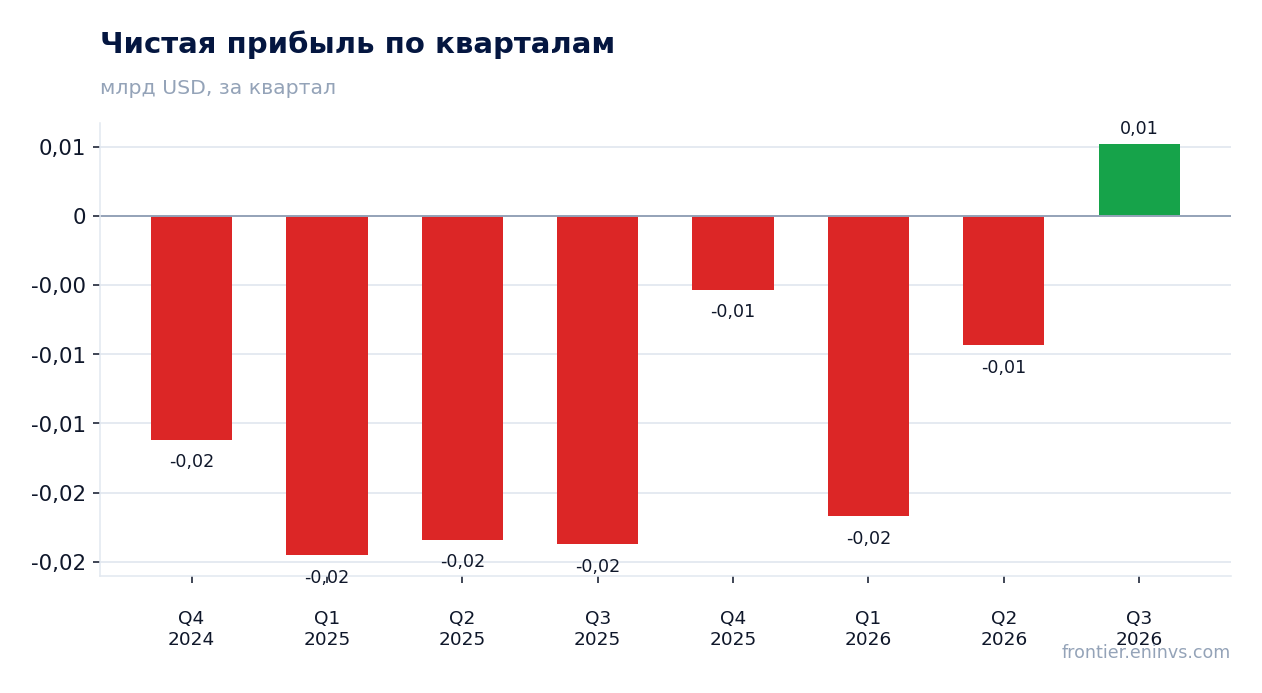
5 ноября Aemetis раскрыла результаты за третий квартал 2026 года. Выручка составила 88,2 млн долларов, на 48,9% выше прошлогодних 59,2 млн, EBITDA – 23,4 млн против минус 6,2 млн годом ранее, чистая прибыль – 5,2 млн. Средняя цена Brent в квартале была 91,3 доллара против 68 годом ранее, и по нашему расчёту при прошлогодних объёмах и затратах это дало бы EBITDA 6,0 млн; фактические 23,4 млн объясняются не ценой на нефть, а 24,7 млн доходов по статье 45Z, из которых около 11,0 млн – разовый пересчёт за первое полугодие. При EV/EBITDA 19,1 по LTM и долге 16,6 EBITDA по LTM акция выглядит дорого, поэтому вердикт – «скорее непривлекательно».
Главные тезисы
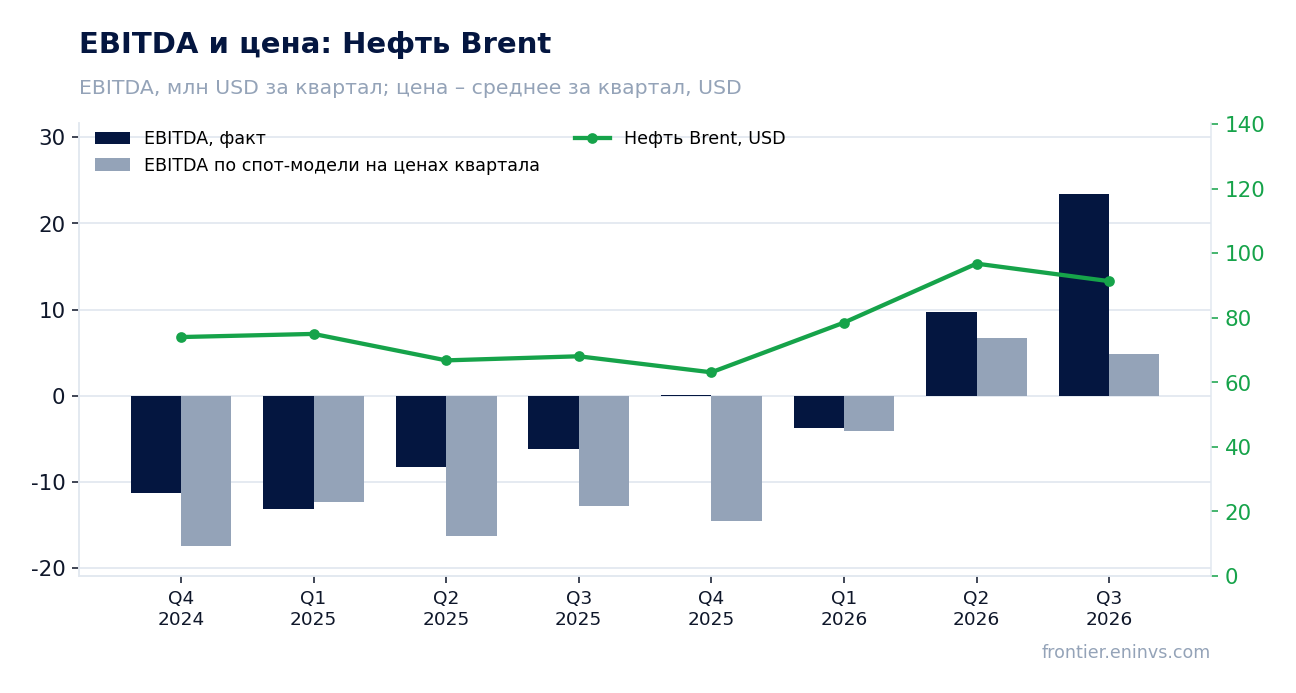
— Brent подорожал на 34,2% год к году, но по нашему расчёту это дало бы лишь 6,0 млн EBITDA
— Разрыв между расчётными 6,0 млн и фактическими 23,4 млн создали 24,7 млн доходов по статье 45Z, из которых около 11,0 млн – разовый пересчёт
— Объёмы выросли по всем линиям, сильнее всего RNG на 38,8% и RIN на 34,4%
— Кукуруза подорожала на 5,7%, до 6,29 доллара за бушель, и это съедает часть маржи этанола
— Проценты в 15,8 млн съели почти весь операционный результат в 20,9 млн
— Операционный поток 22,0 млн почти весь ушёл в капитальные вложения 20,2 млн
— При сегодняшних ценах EBITDA оценивается в 50,4 млн, и EV/EBITDA падает до 11,2
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,06 | 0,09 | +48,9% |
| EBITDA | -0,01 | 0,02 | в прибыль |
| Операционная прибыль | -0,01 | 0,02 | в прибыль |
| Чистая прибыль | -0,02 | 0,01 | в прибыль |
| Операционный денежный поток | 0,00 | 0,02 | +615,5% |
| Капзатраты | 0,00 | 0,02 | +394,4% |
| Рентабельность по EBITDA | -10,4% | 26,6% | +37,0 п.п. |
| Чистая маржа | -40,1% | 5,9% | +46,0 п.п. |
Brent подорожал на 34,2% год к году, но по нашему расчёту это дало бы лишь 6,0 млн EBITDA
Средняя цена Brent в третьем квартале 2026 года составила 91,3 доллара за баррель против 68 долларов годом ранее, рост на 34,2%. К предыдущему кварталу цена снизилась на 5,6% с 96,8 доллара. Сейчас спот держится на 99,5 доллара, на 8,9% выше средней за отчётный период.
По нашему расчёту, при прошлогодних объёмах и неизменных несырьевых затратах только это подорожание дало бы выручку 71,3 млн и EBITDA 6,0 млн. Фактически компания получила выручку 88,2 млн и EBITDA 23,4 млн – на 17,5 млн больше расчётной. Цена на нефть объясняет лишь малую часть результата.
Цены на сырьё: среднее за период и сейчас
| Бенчмарк | Год назад | Q3 2026 | Изм. г/г | Спот 2026-11-06 |
|---|---|---|---|---|
| Нефть Brent, USD | 68,0 | 91,3 | +34,2% | 99,5 |
Разрыв между расчётными 6,0 млн и фактическими 23,4 млн создали 24,7 млн доходов по статье 45Z, из которых около 11,0 млн – разовый пересчёт
Выручка включает 24,7 млн долларов доходов по статье 45Z, признанных как выручка: 20,1 млн пришлось на сегмент Dairy RNG и 4,6 млн – на California Ethanol. Внутри этой суммы около 11,0 млн – кумулятивный пересчёт за RNG, проданный в первом и втором кварталах 2026 года, после обновления модели 45ZCF-GREET от 8 сентября. Без пересчёта доход по статье 45Z за RNG, проданный в самом третьем квартале, составил около 9,1 млн.
Именно эти поступления, а не цена на нефть, объясняют скачок EBITDA до 23,4 млн и маржу 26,6% против минус 10,4% годом ранее. Операционная прибыль составила 20,9 млн, амортизация – 2,581 млн, отсюда и EBITDA. Проценты и прочие статьи ниже операционной строки в EBITDA не входят и объясняют только чистую прибыль.
Спот-модель портала, пересчитанная от средних цен предыдущих четырёх кварталов, ожидала EBITDA 4,9 млн и выручку 61,3 млн; фактические 23,4 млн выше модели на 379,3%. Отклонение от модели в четырёх предыдущих периодах составляло +44,5%, то есть текущий разрыв на порядок больше обычного.
Сколько компания должна была заработать при этих ценах и сколько заработала
| База (Q3 2025) | Расчёт на ценах периода | Факт | Факт к расчёту | |
|---|---|---|---|---|
| Выручка, млн USD | 59,2 | 71,3 | 88,2 | +23,6% |
| EBITDA | -6,20 | 6,00 | 23,4 | +292,1% |
| EBITDA по спот-модели портала, млн USD | — | 4,90 | 23,4 | +379,3% |
Объёмы выросли по всем линиям, сильнее всего RNG на 38,8% и RIN на 34,4%
Продажи RNG выросли до 158,2 тыс. MMBtu со 114,0 тыс. годом ранее, на 38,8%. Продажи RIN увеличились до 1371 тыс. с 1020 тыс., на 34,4%, кредитов LCFS – до 27,8 тыс. с 22,2 тыс., на 25,2%. В этаноле продажи составили 15,6 млн галлонов против 14,7 млн, рост на 6,1%, WDG – 102 тыс. тонн против 96 тыс., на 6,2%, переработка кукурузы – 5,4 млн бушелей против 5,0 млн, на 8,0%.
Цена реализации этанола выросла на 9,9%, до 2,34 доллара за галлон, WDG – на 17,1%, до 89 долларов за тонну, LCFS – на 35,2%, до 73 долларов за кредит. Цена RNG при этом снизилась на 8,4%, до 3,16 доллара за MMBtu, цена RIN выросла лишь на 3,4%. Произведение объёма на цену по этанолу даёт рост на 16,6% до хеджей.
В октябре 2026 года начали работу ещё две молочные установки, и сеть Aemetis Biogas выросла до 14 установок, принимающих отходы с 17 ферм. Это задаёт базу для дальнейшего роста объёмов RNG в следующем квартале.
Производство, цена реализации и себестоимость (по отчёту компании)
| Показатель | Год назад | Отчётный период | Изм. г/г |
|---|---|---|---|
| Этанол, галлоны проданы, million gallons | 14,70 | 15,60 | +6,1% |
| WDG, тонны проданы, thousand tons | 96,00 | 102,00 | +6,2% |
| Средняя цена продажи этанола, $ per gallon | 2,13 | 2,34 | +9,9% |
| Средняя цена продажи WDG, $ per ton | 76,00 | 89,00 | +17,1% |
| Средняя цена продажи RNG, $ per MMBtu | 3,45 | 3,16 | -8,4% |
| Средняя доставленная стоимость кукурузы, $ per bushel | 5,95 | 6,29 | +5,7% |
Кукуруза подорожала на 5,7%, до 6,29 доллара за бушель, и это съедает часть маржи этанола
Средняя доставленная стоимость кукурузы в отчётном квартале составила 6,29 доллара за бушель против 5,95 доллара годом ранее, рост на 5,7%. За девять месяцев 2026 года она составила 6,10 доллара против 6,33 доллара годом ранее, то есть в целом по году сырьё дешевле, а в отдельном квартале подорожало.
Рост цены этанола на 9,9% опередил подорожание кукурузы на 5,7%, поэтому валовая прибыль сегмента California Ethanol выросла и от цены, и от объёма. Валовая прибыль компании в целом составила 29,5 млн против убытка 58 тыс. годом ранее, но этот переворот в значительной мере создан признанием налоговых кредитов в выручке, а не только сырьевой конъюнктурой.
Проценты в 15,8 млн съели почти весь операционный результат в 20,9 млн
Процентные расходы выросли на 0,8 млн, до 15,8 млн долларов, из которых 14,2 млн – процентный расход и 1,216 млн – начисление по привилегированным паям серии A. Операционная прибыль составила 20,9 млн, и после процентов осталось лишь 5,2 млн чистой прибыли. Рентабельность по чистой прибыли – 5,9% против минус 40,1% годом ранее.
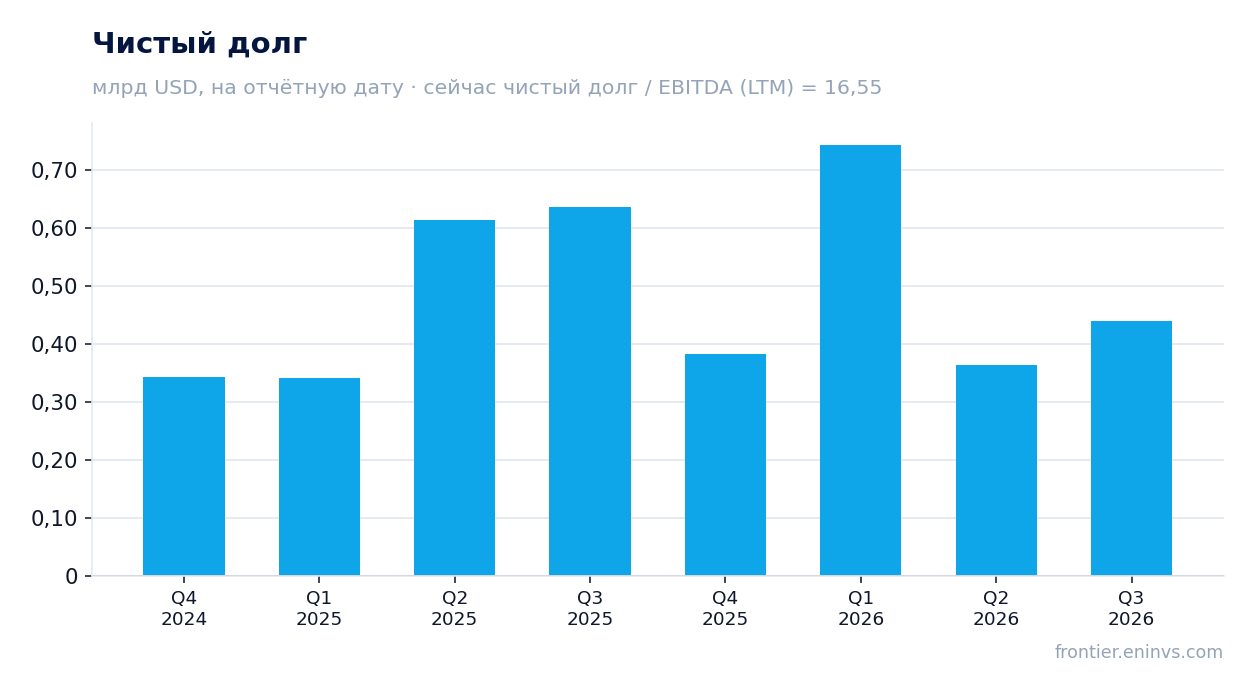
Чистый долг на 30 сентября 2026 года составил 0,4 млрд долларов: с 0,4 млрд на 30 июня 2026 года он вырос на 0,1 млрд, а с 0,6 млрд на 30 сентября 2025 года снизился на 0,2 млрд. Отношение чистого долга к EBITDA за последние 12 месяцев – 16,55, и это уровень без сравнения с прошлым значением.
В сентябре 2026 года компания получила 22,4 млн долларов от продажи кредитов по статье 45Z. Идёт подготовка к долгосрочному финансированию завода Keyes, финансированию строительства установок Dairy RNG и возможному IPO индийской дочерней компании Universal Biofuels, для которого привлечены юридические и финансовые консультанты.
Операционный поток 22,0 млн почти весь ушёл в капитальные вложения 20,2 млн
Операционный денежный поток в третьем квартале составил 21,953 млн долларов, капитальные вложения – 20,224 млн. Разница в 1,7 млн – это всё, что осталось после инвестиций. За девять месяцев 2026 года операционный поток составил 9,5 млн, а капитальные вложения – 35,3 млн, из которых 17,1 млн пришлось на California Ethanol и 17,4 млн – на Aemetis Biogas.
Денежные средства на конец квартала – 3,4 млн против 4,9 млн на конец 2025 года. При таком остатке кассы и обязательствах в 316,4 млн по краткосрочной части долга и 60,5 млн по краткосрочным займам финансирование остаётся главным вопросом. Проект механической паровой рекомпрессии в Keyes, который заменит около 80% природного газа электричеством, обеспечен оборудованием и строится.
При сегодняшних ценах EBITDA оценивается в 50,4 млн, и EV/EBITDA падает до 11,2
По спот-модели портала, при сегодняшних товарных ценах годовая EBITDA оценивается в 50,4 млн долларов против 29,4 млн по модели за последние 12 месяцев, рост на 71,5%. EV/EBITDA при этом падает до 11,2, а чистый долг к EBITDA – до 8,7. Это та база, от которой стоит отталкиваться в оценке, поскольку LTM отражает прошлые цены.
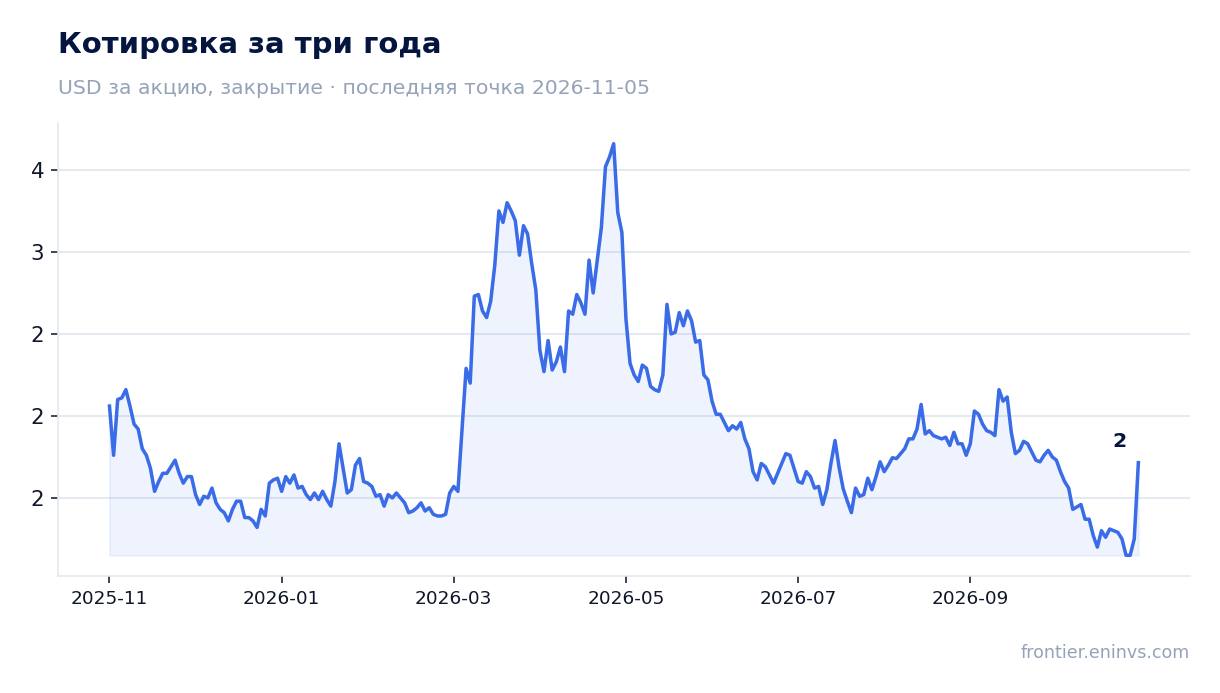
По фактическим LTM EV/EBITDA составляет 19,1, а чистый долг к EBITDA – 16,55. Рентабельность собственного капитала отрицательна – минус 6,6%. Рыночная капитализация – 123,8 млн долларов. Акция на день отчёта выросла на 37,2% и держится на этом уровне к 5 ноября 2026 года.
Даже при сегодняшних ценах EV/EBITDA в 11,2 не выглядит дешёвым для производителя с долгом 8,7 EBITDA и отрицательным собственным капиталом в минус 314,2 млн долларов. Оценка опирается на сохранение доходов по статье 45Z, которые в третьем квартале дали 24,7 млн выручки.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 0,12 млрд USD |
| EV/EBITDA (LTM) | 19,1 |
| Чистый долг / EBITDA | 16,55 |
| Операционный денежный поток (LTM) | 0,02 млрд |
| ROE | -6,6% |
Итог
Сильной стороной квартала стал рост объёмов по всем линиям и подорожание этанола и LCFS, а также операционный поток 22,0 млн, почти покрывший капитальные вложения. Но прибыль и EBITDA созданы главным образом признанием 24,7 млн доходов по статье 45Z, из которых около 11,0 млн – разовый пересчёт, а не сырьевой конъюнктурой: по нашему расчёту цена Brent дала бы лишь 6,0 млн EBITDA. Вопрос для держателя теперь в том, сохранится ли поток доходов по 45Z и хватит ли его для обслуживания долга в 16,55 EBITDA по LTM. Вердикт – «скорее непривлекательно»: даже при сегодняшних ценах EV/EBITDA 11,2 и долг 8,7 EBITDA не оставляют запаса, а акция уже выросла на 37,2% на отчёте.
Перейти к финансовой карточке компании AMTX →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций