Amerigo Resources: выручка выросла на 61,1%, но денежный поток отстал от прибыли
Amerigo Resources раскрыла результаты за второй квартал 2026 года. Выручка выросла на 61,1% год к году, до 120,305 млн долларов, EBITDA – на 115,6%, до 35,139 млн, чистая прибыль – на 142,4%, до 18,287 млн. Рентабельность по EBITDA поднялась до 29,2% с 21,8%, чистая маржа – до 15,2% с 10,1%. Операционный денежный поток составил 23,034 млн, заметно отстав от чистой прибыли. При текущей цене акция выглядит нейтрально: рост прибыли и маржи впечатляет, но мультипликатор EV/EBITDA в 9,43 раза выше среднего за три года (3,76), а дивидендная доходность в 8,7% уже учитывает высокие выплаты.
Главные тезисы
— Выручка выросла на 61,1% год к году, до 120,305 млн долларов, и это ускорение по сравнению с 58,4% в первом квартале 2026 года
— EBITDA подскочила на 115,6%, до 35,139 млн долларов, а рентабельность по EBITDA достигла 29,2% против 21,8% годом ранее
— Чистая прибыль выросла на 142,4%, до 18,287 млн долларов, но операционный денежный поток составил лишь 23,034 млн
— Дивидендная доходность за последние 12 месяцев составляет 8,7%, что выше ключевой ставки, но выплаты зависят от прибыли
— EV/EBITDA в 9,43 раза выше среднего за три года в 3,76 раза, что ограничивает потенциал роста
— По модели портала акция оценена на 7% ниже справедливой стоимости, что не даёт явного преимущества
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,07 | 0,12 | +61,1% |
| EBITDA | 0,02 | 0,04 | +115,6% |
| Операционная прибыль | 0,01 | 0,03 | +176,8% |
| Чистая прибыль | 0,01 | 0,02 | +142,4% |
| Операционный денежный поток | 0,01 | 0,02 | +263,1% |
| Рентабельность по EBITDA | 21,8% | 29,2% | +7,4 п.п. |
| Чистая маржа | 10,1% | 15,2% | +5,1 п.п. |
Выручка выросла на 61,1% год к году, до 120,305 млн долларов, и это ускорение по сравнению с 58,4% в первом квартале 2026 года
Во втором квартале 2026 года выручка Amerigo Resources составила 120,305 млн долларов, что на 61,1% больше, чем годом ранее. Это ускорение по сравнению с ростом на 58,4% в первом квартале 2026 года. Компания не раскрывает детали по объёмам и ценам, но столь значительный рост, вероятно, связан с благоприятной конъюнктурой на рынке меди.
Ускорение роста выручки – позитивный сигнал, который может указывать на улучшение рыночной ситуации. Однако без данных о производстве сложно оценить, насколько устойчив этот рост. В следующем отчёте стоит обратить внимание на объёмы добычи и средние цены реализации.
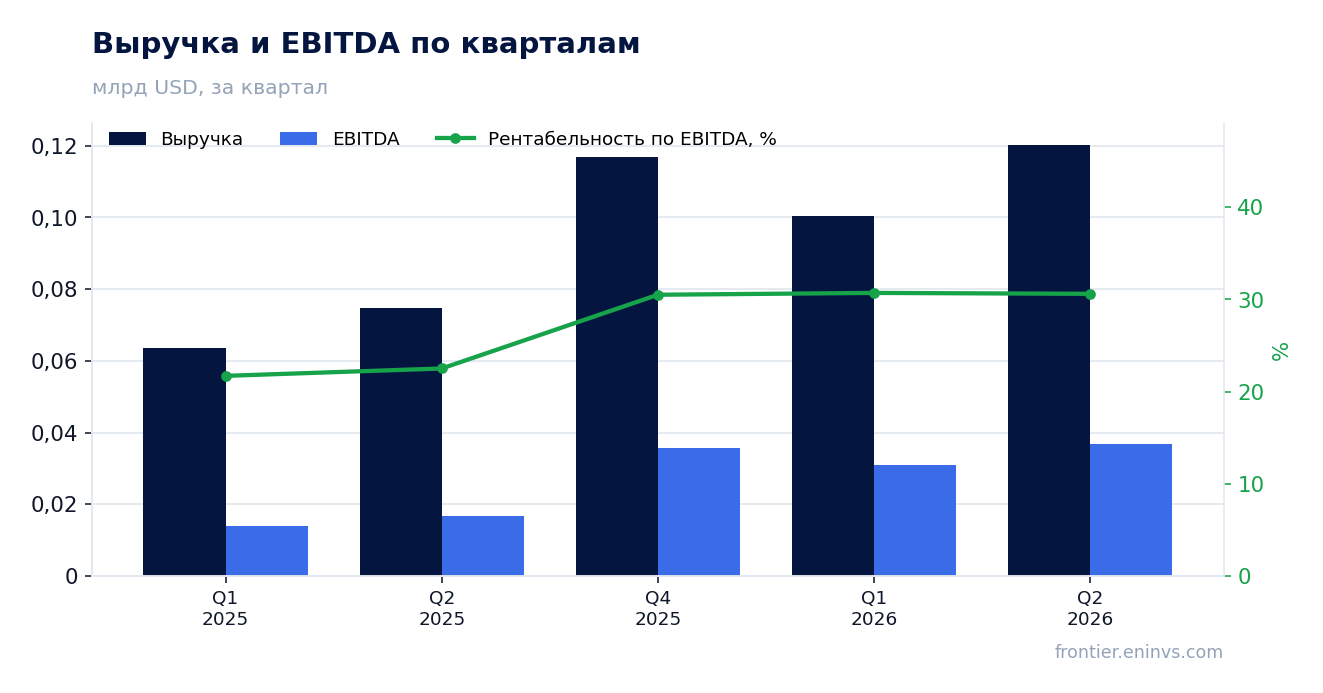
EBITDA подскочила на 115,6%, до 35,139 млн долларов, а рентабельность по EBITDA достигла 29,2% против 21,8% годом ранее
EBITDA во втором квартале 2026 года выросла на 115,6% год к году, до 35,139 млн долларов. Рентабельность по EBITDA поднялась до 29,2% с 21,8% годом ранее. Операционная прибыль увеличилась до 30,686 млн долларов с 11,085 млн годом ранее.
Рост маржи почти на 7,4 процентного пункта говорит о том, что выручка росла быстрее затрат. Это может быть связано как с повышением цен на медь, так и с контролем над издержками. Устойчивость такой маржи будет зависеть от динамики цен на металл и производственных расходов.
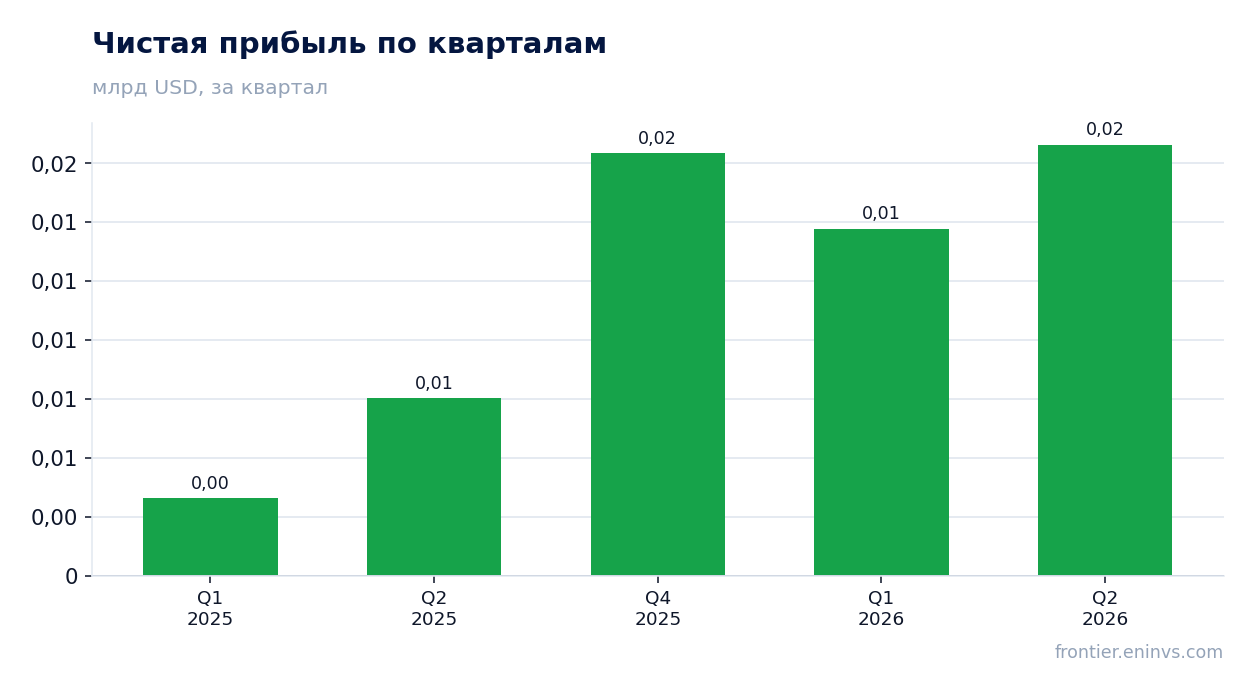
Чистая прибыль выросла на 142,4%, до 18,287 млн долларов, но операционный денежный поток составил лишь 23,034 млн
Чистая прибыль во втором квартале 2026 года составила 18,287 млн долларов, что на 142,4% больше, чем годом ранее. Однако операционный денежный поток оказался на уровне 23,034 млн долларов, что ниже чистой прибыли. Это может объясняться увеличением оборотного капитала или другими неденежными статьями.
Разрыв между прибылью и денежным потоком настораживает, так как может указывать на проблемы с конвертацией прибыли в деньги. В то же время, за первое полугодие 2026 года операционный денежный поток составил 63,156 млн долларов (сумма за первый и второй кварталы), что выше, чем за аналогичный период прошлого года. Это говорит о том, что ситуация может быть временной.
Дивидендная доходность за последние 12 месяцев составляет 8,7%, что выше ключевой ставки, но выплаты зависят от прибыли
Дивидендная доходность Amerigo Resources за последние 12 месяцев составляет 8,7%. Это выше текущей ключевой ставки, что делает акцию привлекательной для инвесторов, ориентированных на доход. Однако компания не раскрывает размер последнего дивиденда и коэффициент выплат.
Наша оценка дивиденда за 2026 год исходит из текущей прибыли и предполагаемого коэффициента выплат. Если компания сохранит практику распределения значительной части прибыли, дивиденд может быть существенным. Однако снижение цен на медь или рост затрат могут уменьшить прибыль и, соответственно, дивиденд.
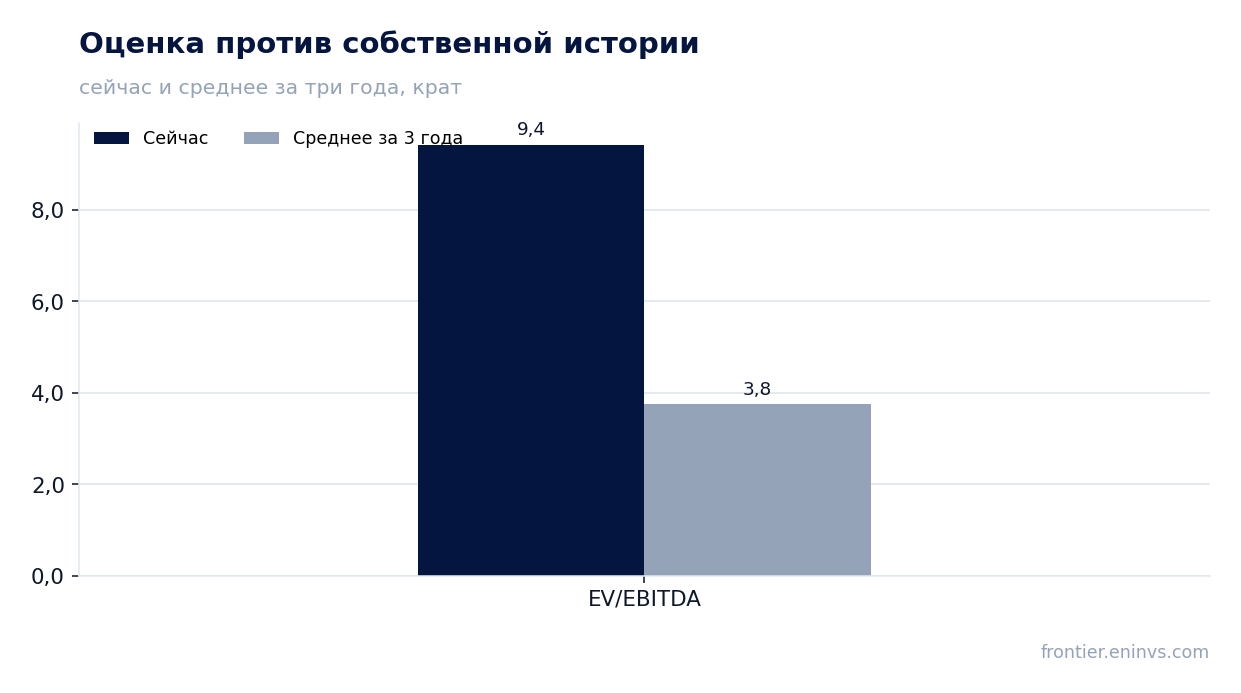
EV/EBITDA в 9,43 раза выше среднего за три года в 3,76 раза, что ограничивает потенциал роста
Текущий мультипликатор EV/EBITDA составляет 9,43 раза, что значительно выше среднего за последние три года значения 3,76 раза. Это указывает на то, что акция оценена дороже, чем исторически. При этом P/E LTM равен 21,54, а ROE достигает 62,9%.
Столь высокий мультипликатор может быть оправдан ожиданиями роста прибыли, но он ограничивает потенциал дальнейшего роста котировок. Для сравнения, по модели портала справедливая стоимость акции на 7% ниже текущей рыночной цены, что не предполагает значительного апсайда.
По модели портала акция оценена на 7% ниже справедливой стоимости, что не даёт явного преимущества
Наша модель, пересчитывающая EBITDA по текущим товарным ценам при целевом EV/EBITDA, показывает, что справедливая стоимость акции на 7% ниже текущей рыночной цены. Это означает, что рынок уже закладывает в цену текущие высокие цены на медь и прибыльность.
Таким образом, с точки зрения нашей модели, акция оценена справедливо или даже немного дорого. Для роста котировок необходим либо дальнейший рост цен на медь, либо улучшение операционных показателей, что не гарантировано.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 0,99 млрд USD |
| P/E (LTM) | 21,5 |
| EV/EBITDA (LTM) | 9,4 |
| P/B | 8,64 |
| Операционный денежный поток (LTM) | 0,06 млрд |
| ROE | 62,9% |
| Дивидендная доходность (12 мес) | 8,7% |
| EV/EBITDA, среднее за 3 года | 3,8 |
Итог
Amerigo Resources показала сильные результаты за второй квартал 2026 года: выручка выросла на 61,1%, EBITDA – на 115,6%, чистая прибыль – на 142,4%. Однако операционный денежный поток отстал от прибыли, а мультипликатор EV/EBITDA находится выше среднего за три года. Дивидендная доходность в 8,7% привлекательна, но зависит от прибыли. По нашей модели акция оценена на 7% ниже справедливой стоимости, что не даёт явного преимущества. В итоге акция выглядит нейтрально: рост прибыли и маржи впечатляет, но оценка и качество денежного потока вызывают вопросы.
Перейти к финансовой карточке компании ARG →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций