Athabasca Oil: выручка выросла на 35,7%, но прибыль прибавила лишь 9,6% – маржа сжалась
25 ноября Athabasca Oil раскрыла результаты за третий квартал 2026 года. Выручка составила 328,2 млн долл., что на 35,7% выше уровня годичной давности, операционная прибыль – 154,7 млн долл., чистая прибыль – 55,4 млн долл. (+9,6% год к году). Рост выручки ускорился относительно второго квартала, когда она сократилась на 5,4%, однако чистая маржа снизилась до 16,9% с 20,9% годом ранее. При мультипликаторе EV/EBITDA 11,2 против собственного трёхлетнего среднего 5,4 акция выглядит дороже своей истории, поэтому вердикт – нейтральный.
Главные тезисы
— Выручка прибавила 35,7% год к году, и рост ускорился после снижения на 5,4% во втором квартале
— Операционная прибыль выросла до 154,7 млн долл., но чистая прибыль прибавила лишь 9,6% – маржа сжалась до 16,9%
— Чистый долг остаётся отрицательным – минус 62,7 млн долл. на конец сентября 2026 года
— Соотношение чистого долга к EBITDA LTM составляет минус 0,18 – долговая нагрузка отсутствует
— EV/EBITDA 11,2 более чем вдвое выше собственного трёхлетнего среднего 5,4 – акция дороже своей истории
— По модели портала потенциал роста к справедливой стоимости оценивается в +55%
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,24 | 0,33 | +35,7% |
| Операционная прибыль | 0,11 | 0,15 | +40,4% |
| Чистая прибыль | 0,05 | 0,06 | +9,6% |
| Операционный денежный поток | 0,11 | 0,08 | -28,6% |
| Чистая маржа | 20,9% | 16,9% | -4,0 п.п. |
Выручка прибавила 35,7% год к году, и рост ускорился после снижения на 5,4% во втором квартале
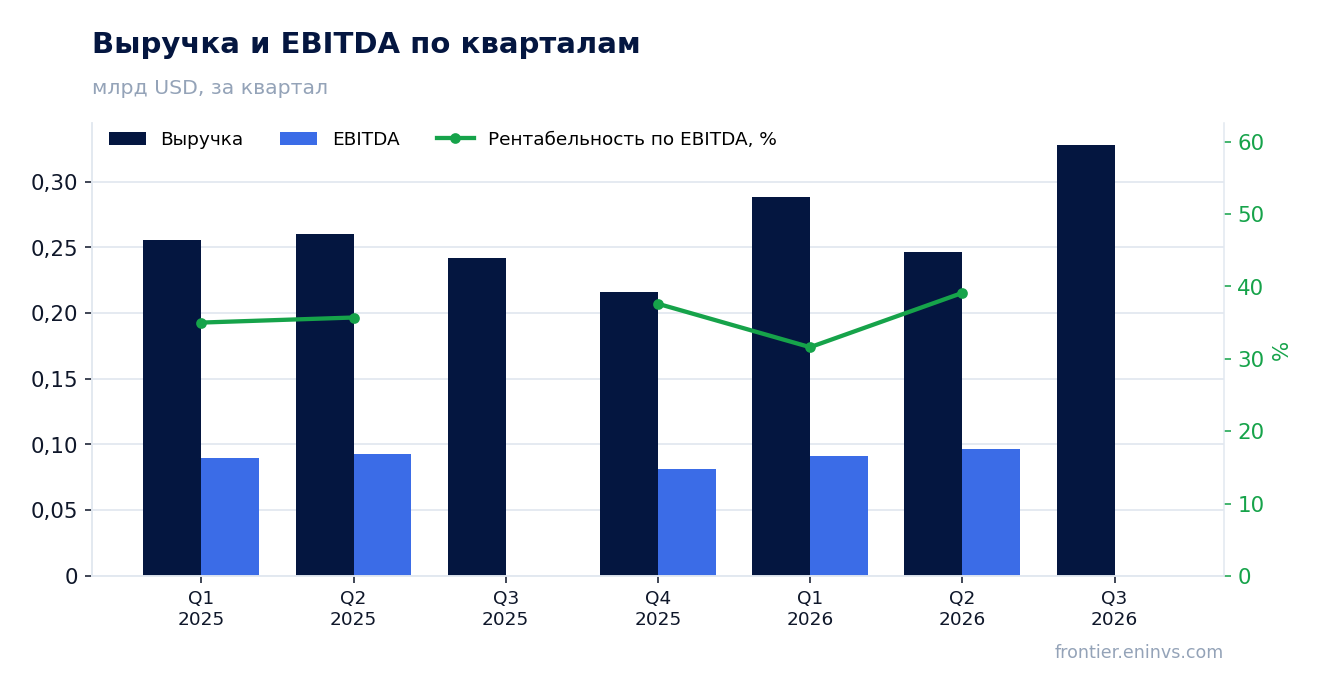
В третьем квартале 2026 года выручка Athabasca Oil составила 328,2 млн долл., что на 35,7% больше, чем годом ранее. Это заметное ускорение: во втором квартале выручка сократилась на 5,4% год к году, а в первом выросла на 12,7%. Квартальная динамика неровная, но последний отчёт показал самый сильный рост за рассматриваемый период.
Выручка квартала также выше предыдущего значения в 246,4 млн долл. во втором квартале 2026 года. Рост к предыдущему кварталу составил около трети, что для нефтедобывающей компании указывает на сочетание ценового и объёмного факторов. Детализацию по сортам и объёмам отчёт не раскрывает в предоставленных данных, поэтому ограничимся констатацией: верхняя строка заметно ускорилась.
Операционная прибыль выросла до 154,7 млн долл., но чистая прибыль прибавила лишь 9,6% – маржа сжалась до 16,9%
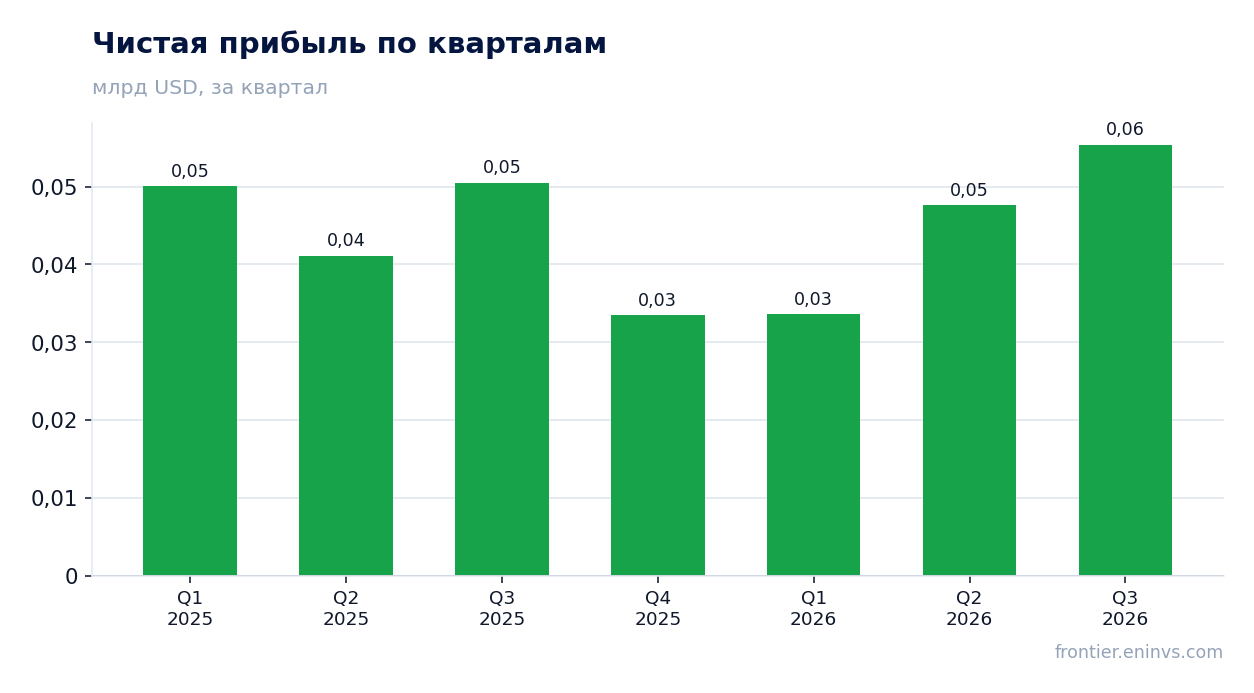
Операционная прибыль в третьем квартале 2026 года составила 154,7 млн долл. против 110,2 млн долл. годом ранее. Это рост более чем на 40%, то есть операционный рычаг сработал сильнее выручки. Однако чистая прибыль увеличилась лишь до 55,4 млн долл., или на 9,6% год к году.
Разрыв между операционной и чистой прибылью объясняется тем, что годом ранее чистая прибыль была относительно высокой при меньшей операционной. Чистая маржа в отчётном квартале составила 16,9% против 20,9% годом ранее. Сжатие маржи при росте выручки означает, что часть прибыли съели статьи ниже операционной строки – вероятно, налоги или финансовые расходы, но точную причину предоставленные данные не раскрывают.
Для инвестора важно, что рост выручки не транслируется в прибыль один к одному. Операционная эффективность улучшилась, но итоговый результат оказался скромнее, чем можно было ожидать по динамике верхней строки.
Чистый долг остаётся отрицательным – минус 62,7 млн долл. на конец сентября 2026 года
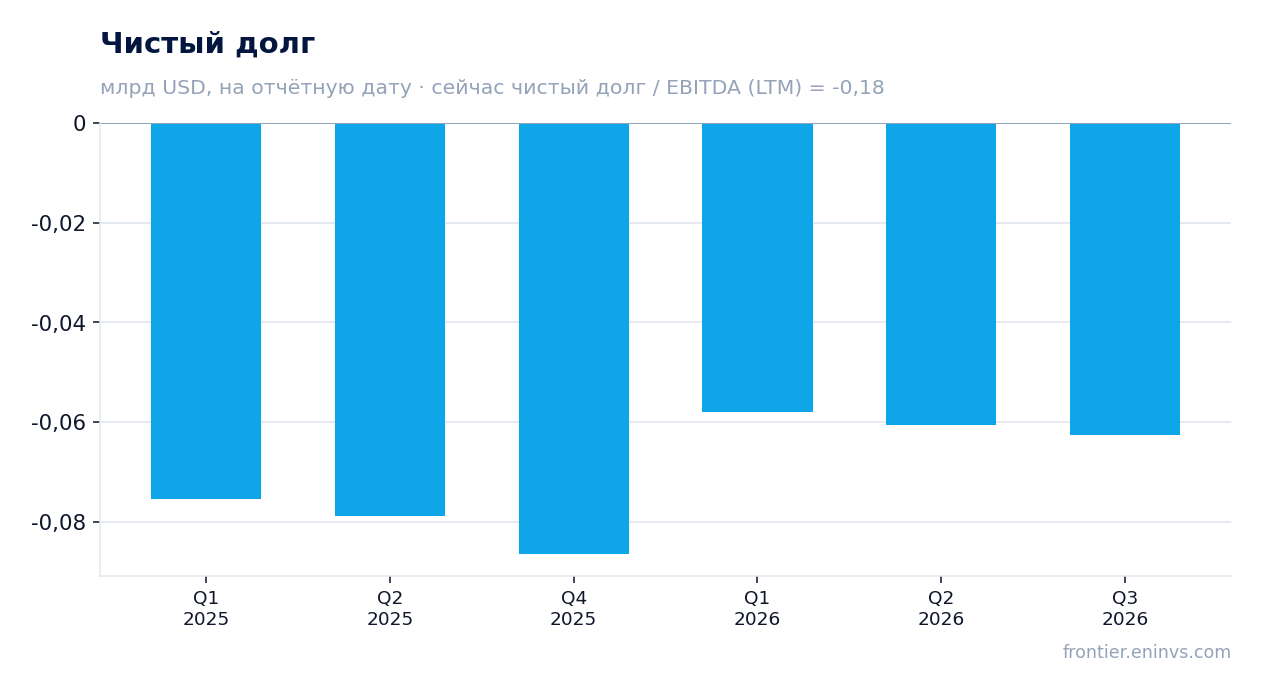
На 30 сентября 2026 года чистый долг Athabasca Oil составил минус 62,7 млн долл., то есть компания располагает денежными средствами сверх долговых обязательств. Годом ранее, на 30 июня 2025 года, показатель был на уровне минус 0,1 млрд долл., и за 12 месяцев изменение составило плюс 0,0 млрд долл. – величина осталась практически неизменной.
Отрицательный чистый долг означает, что у компании нет долговой нагрузки в чистом выражении. Это даёт устойчивость к ценовым колебаниям на нефть и свободу в распределении капитала. Операционный денежный поток за квартал составил 81,6 млн долл., что покрывает текущие потребности и оставляет запас.
Соотношение чистого долга к EBITDA LTM составляет минус 0,18 – долговая нагрузка отсутствует
Отношение чистого долга к EBITDA за последние 12 месяцев составляет минус 0,18. Отрицательное значение подтверждает, что денежная подушка превышает долг. Для сравнения с историей данных нет, поэтому ограничимся констатацией уровня: нагрузка отсутствует.
EBITDA за последние 12 месяцев составила 356,6 млн долл. при выручке LTM 974,0 млн долл. Чистая прибыль LTM – 175,2 млн долл., операционный денежный поток LTM – 351,4 млн долл. Эти показатели характеризуют компанию как стабильно генерирующую денежный поток при отсутствии долгового бремени.
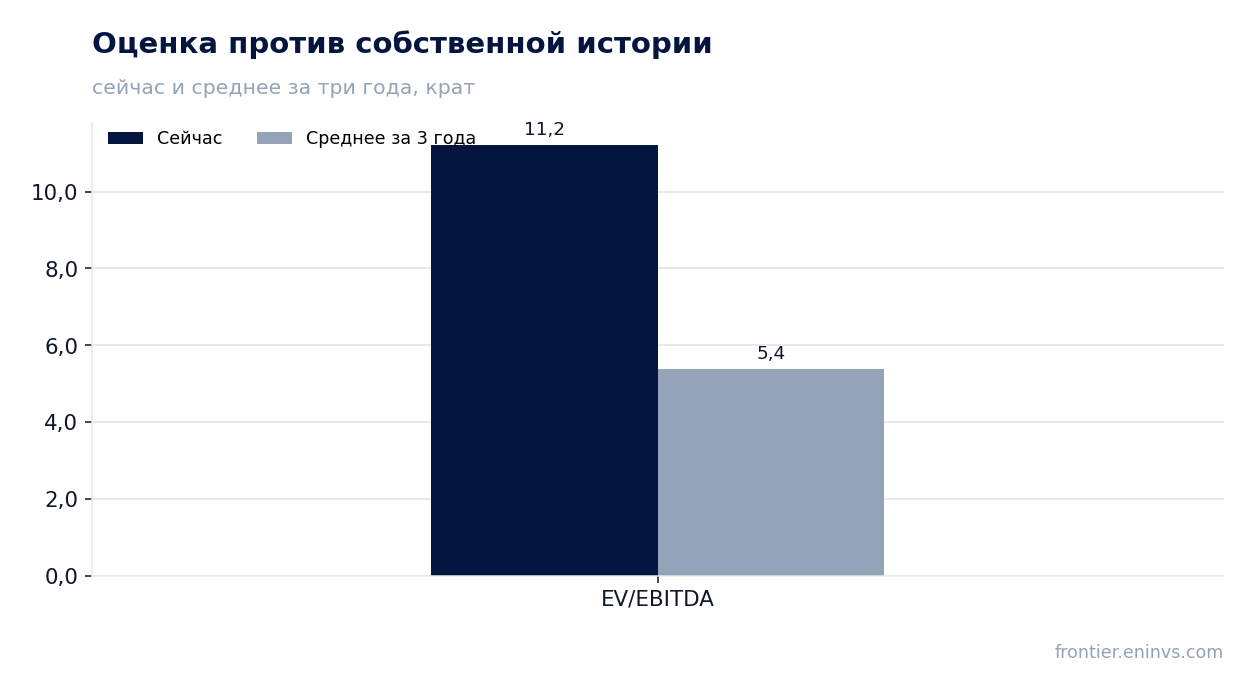
EV/EBITDA 11,2 более чем вдвое выше собственного трёхлетнего среднего 5,4 – акция дороже своей истории
Мультипликатор EV/EBITDA за последние 12 месяцев составляет 11,2, тогда как собственное трёхлетнее среднее – 5,4. Текущее значение выше среднего на 108%, то есть акция торгуется существенно дороже, чем обычно за последние три года. Это ключевой аргумент против покупки на текущем уровне.
P/E LTM равен 23,3, что при чистой прибыли LTM 175,2 млн долл. и рыночной капитализации 4 087,6 млн долл. выглядит умеренно, но исторического среднего для P/E в данных нет. Основной ориентир – EV/EBITDA, и он однозначно указывает на переоценённость относительно собственной истории.
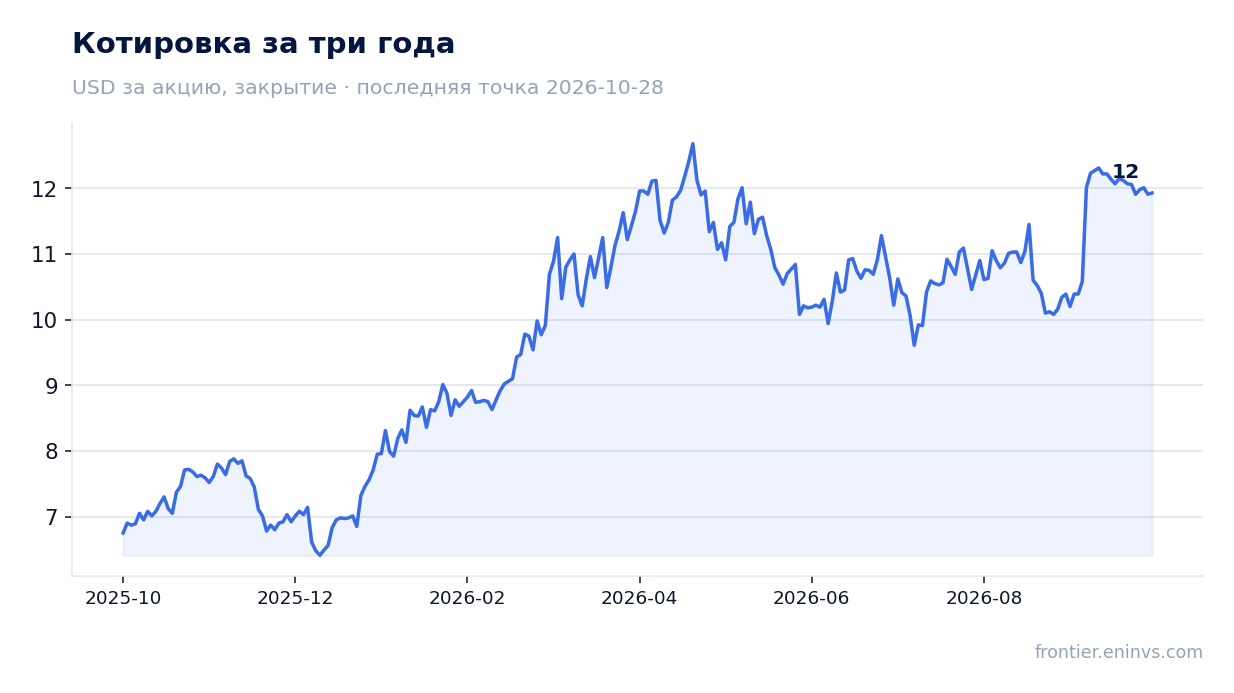
По модели портала потенциал роста к справедливой стоимости оценивается в +55%
По модели портала, которая переоценивает EBITDA по текущим товарным ценам при целевом EV/EBITDA, справедливая стоимость акции предполагает потенциал роста +55% к текущей рыночной цене. Это наша собственная оценка, а не консенсус рынка и не целевая цена.
Модель опирается на текущие цены на нефть и целевой мультипликатор. Если товарные цены останутся на текущем уровне, а компания сохранит операционную эффективность, потенциал может реализоваться. Однако текущий мультипликатор 11,2 уже закладывает оптимистичный сценарий, поэтому запас роста по модели выглядит скорее как указание на недооценённость относительно справедливой стоимости, чем на близкий катализатор.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 4,09 млрд USD |
| P/E (LTM) | 23,3 |
| EV/EBITDA (LTM) | 11,2 |
| P/B | 3,16 |
| Чистый долг / EBITDA | -0,18 |
| Операционный денежный поток (LTM) | 0,35 млрд |
| ROE | 14,4% |
| EV/EBITDA, среднее за 3 года | 5,4 |
Итог
Сильной стороной отчёта стал рост выручки на 35,7% и ускорение после спада во втором квартале, а также операционная прибыль в 154,7 млн долл. Слабое место – чистая прибыль прибавила лишь 9,6%, а маржа сжалась до 16,9%. Чистый долг остаётся отрицательным, что даёт финансовую устойчивость. Главный вопрос для держателя – оценка: EV/EBITDA 11,2 против трёхлетнего среднего 5,4 означает, что акция дороже своей истории, и потенциал по модели портала (+55%) не отменяет этого дисбаланса. Вердикт – нейтральный: сильные операционные результаты уравновешиваются переоценённостью относительно собственной истории.
Перейти к финансовой карточке компании ATH →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций