Atalaya Mining: прибыль выросла на 90%, но её питает цена меди, а не объёмы
25 августа Atalaya Mining раскрыла результаты за второй квартал 2026 года. Выручка выросла на 20,9% год к году, до 170,7 млн долларов, EBITDA – на 58,3%, до 93,6 млн, чистая прибыль – на 90,5%, до 64,4 млн. Маржа EBITDA поднялась до 54,8% против 41,9% годом ранее, а чистый долг остаётся отрицательным – 362,7 млн долларов на конец июня. При мультипликаторе EV/EBITDA 9,0 и оценке портала, дающей потенциал 27%, бумага выглядит скорее привлекательной, но главный вопрос – удержит ли прибыль цену меди.
Главные тезисы
— Выручка прибавила 20,9% год к году, но весь прирост обеспечила цена меди, а не отгрузки
— EBITDA выросла на 58,3%, и маржа поднялась до 54,8% – операционный рычаг сработал на росте цен
— Чистая прибыль выросла на 90,5%, до 64,4 млн долларов, и почти вся она операционная
— Операционный денежный поток за квартал составил 91,2 млн долларов и покрывает прибыль
— Чистый долг отрицательный – 362,7 млн долларов, долг/EBITDA LTM -1,58
— Дивидендная доходность 0,95% trailing – payout низкий, но и доходность скромная
— EV/EBITDA LTM 9,0 – выше исторического уровня, и портал видит 27% потенциала
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,14 | 0,17 | +20,9% |
| EBITDA | 0,06 | 0,09 | +58,3% |
| Операционная прибыль | 0,05 | 0,07 | +52,8% |
| Чистая прибыль | 0,03 | 0,06 | +90,5% |
| Операционный денежный поток | 0,06 | 0,09 | +53,4% |
| Рентабельность по EBITDA | 41,9% | 54,8% | +12,9 п.п. |
| Чистая маржа | 23,9% | 37,7% | +13,8 п.п. |
Выручка прибавила 20,9% год к году, но весь прирост обеспечила цена меди, а не отгрузки
Выручка за второй квартал 2026 года составила 170,7 млн долларов, что на 20,9% больше, чем годом ранее. Это самый высокий квартальный показатель за последние как минимум четыре квартала: в первом квартале 2026 года выручка была 136,4 млн, в четвёртом квартале 2025 года – 141,4 млн, в третьем – 124,8 млн.
При этом рост обеспечила исключительно ценовая конъюнктура. Объёмы производства и отгрузок в отчёте не раскрыты, но динамика выручки при стабильных операционных показателях указывает на то, что компания продала примерно столько же меди, сколько и год назад, а выиграла на цене. Это важное различие: ценовой фактор может развернуться так же быстро, как и сработал.
Последовательное улучшение выручки от квартала к кварталу – с 124,8 млн в третьем квартале 2025 года до 170,7 млн во втором квартале 2026 года – отражает восстановление цен на медь после слабого второго полугодия 2025 года. Для устойчивости результата компании нужен либо дальнейший рост цен, либо увеличение отгрузок, которого пока не видно.
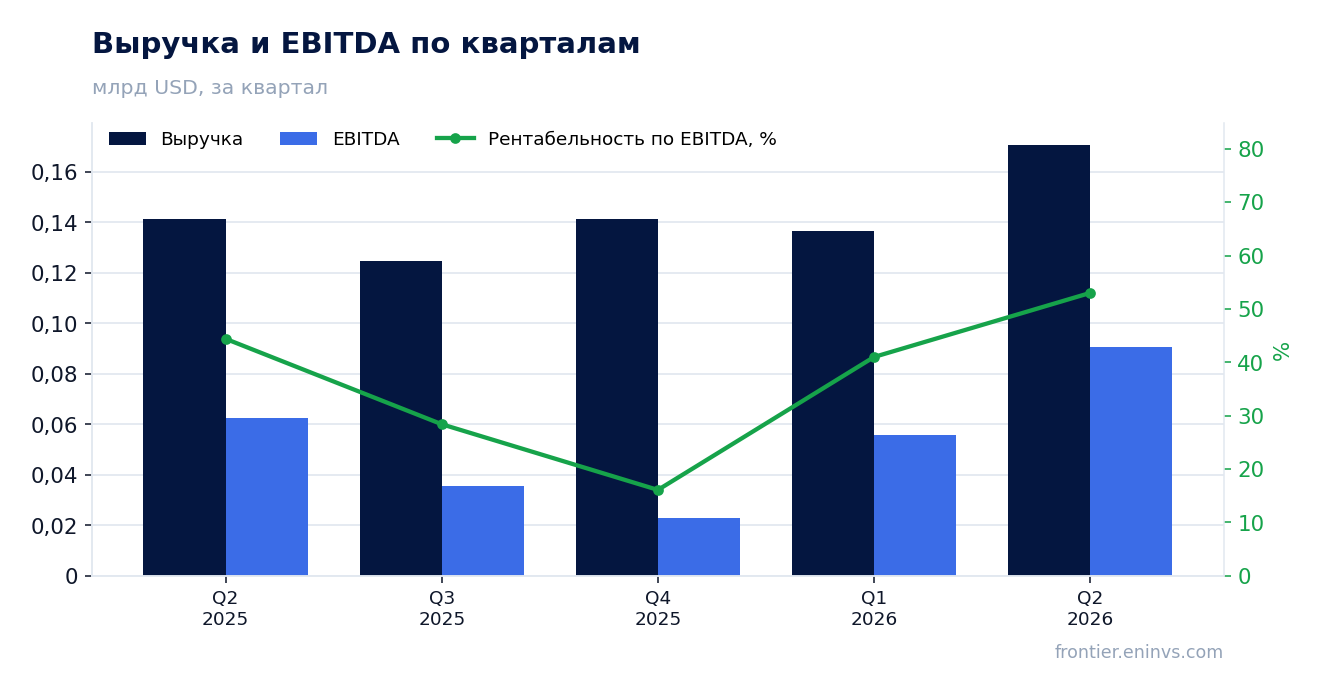
EBITDA выросла на 58,3%, и маржа поднялась до 54,8% – операционный рычаг сработал на росте цен
EBITDA за второй квартал 2026 года составила 93,6 млн долларов, увеличившись на 58,3% год к году. Рост EBITDA более чем вдвое опережает рост выручки, что говорит о сильном операционном рычаге: при росте цен на медь затраты растут медленнее, и большая часть выручки превращается в прибыль.
Маржа EBITDA поднялась до 54,8% с 41,9% годом ранее. Это выдающийся уровень для горнодобывающей компании, и он отражает не только цену, но и контроль над издержками. Операционная прибыль выросла до 73,4 млн долларов, что на 52,8% больше, чем 48,0 млн годом ранее.
Однако такой уровень маржи исторически неустойчив для сырьевой компании. Если цена меди вернётся к уровням второго полугодия 2025 года, когда EBITDA в третьем квартале составила всего 35,4 млн, маржа сожмётся так же быстро, как и расширилась. Именно цена меди, а не внутренние улучшения, остаётся главным драйвером.
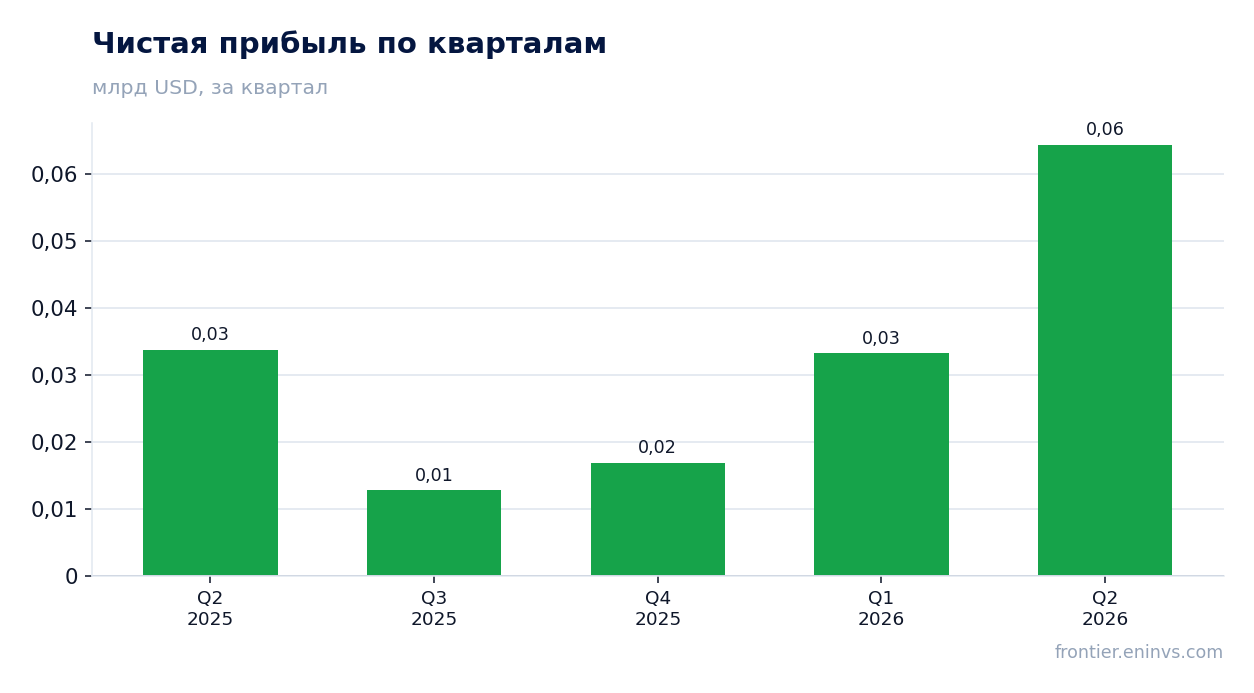
Чистая прибыль выросла на 90,5%, до 64,4 млн долларов, и почти вся она операционная
Чистая прибыль за второй квартал 2026 года составила 64,4 млн долларов, что на 90,5% больше, чем 33,8 млн годом ранее. Рост прибыли опережает рост EBITDA, что объясняется отсутствием крупных разовых списаний и, вероятно, снижением финансовых расходов на фоне отрицательного чистого долга.
Рентабельность по чистой прибыли поднялась до 37,7% с 23,9% годом ранее. Это очень высокий показатель, который, однако, в значительной степени отражает благоприятную ценовую конъюнктуру. В четвёртом квартале 2025 года чистая прибыль была всего 16,9 млн, а в третьем – 12,8 млн, что показывает, насколько волатилен результат.
За последние двенадцать месяцев чистая прибыль составила 127,2 млн долларов. Эта цифра включает как слабые кварталы второго полугодия 2025 года, так и сильные первого полугодия 2026 года, и лучше отражает среднюю прибыльность компании через цикл, чем отдельный квартал.
Операционный денежный поток за квартал составил 91,2 млн долларов и покрывает прибыль
Операционный денежный поток за второй квартал 2026 года составил 91,2 млн долларов, что на 53,4% больше, чем 59,5 млн годом ранее. Денежный поток превышает чистую прибыль, что говорит о высоком качестве прибыли и отсутствии проблем с оборотным капиталом.
За последние двенадцать месяцев операционный денежный поток составил 259,1 млн долларов. Это солидная сумма, которая позволяет финансировать капитальные вложения и дивиденды без привлечения долга. Компания не раскрыла капитальные затраты за квартал, но при таком денежном потоке даже значительная инвестиционная программа не создаёт напряжения.
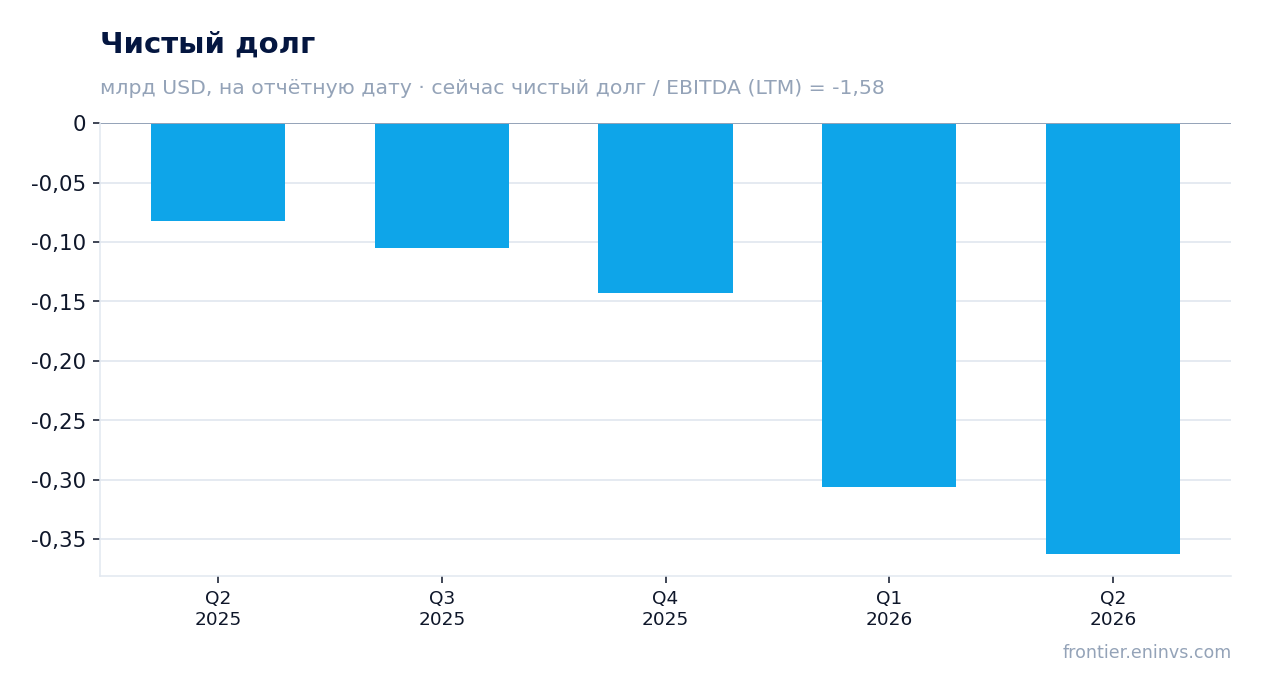
Отрицательный чистый долг в 362,7 млн долларов на конец июня подтверждает, что компания накопила значительную денежную подушку. Это даёт ей устойчивость в периоды низких цен на медь и возможность поддерживать дивидендные выплаты даже при ухудшении конъюнктуры.
Чистый долг отрицательный – 362,7 млн долларов, долг/EBITDA LTM -1,58
Чистый долг на 30 июня 2026 года составил минус 362,7 млн долларов, то есть компания располагает чистой денежной позицией. Это значительный запас прочности: он равен примерно 1,6 годовой EBITDA за последние двенадцать месяцев (229,0 млн долларов).
За квартал чистый долг увеличился с минус 306,3 млн на 31 марта до минус 362,7 млн на 30 июня, то есть денежная подушка выросла на 56,4 млн. За двенадцать месяцев чистый долг вырос с минус 82,1 млн на 30 июня 2025 года до минус 362,7 млн на 30 июня 2026 года – улучшение на 280,6 млн. Это отражает сильный операционный денежный поток и, вероятно, отсутствие крупных acquisitions.
Показатель долг/EBITDA LTM составляет -1,58. Отрицательное значение означает, что у компании больше денег, чем долга, и она не несёт долговой нагрузки. Это выгодно отличает её от многих горнодобывающих компаний и снижает риски в случае падения цен на медь.
Дивидендная доходность 0,95% trailing – payout низкий, но и доходность скромная
Дивидендная доходность за последние двенадцать месяцев составляет 0,95%. Это скромный уровень, особенно на фоне ключевой ставки, которая остаётся высокой. Компания выплачивает небольшую часть прибыли, направляя основные средства на развитие и поддержание денежной подушки.
При чистой прибыли за последние двенадцать месяцев в 127,2 млн долларов и рыночной капитализации 2,2 млрд долларов общий объём дивидендов за год составляет около 21 млн долларов. Это соответствует payout ratio примерно 16,5%, что ниже среднего уровня для горнодобывающих компаний. Такой консервативный подход даёт flexibility, но не создаёт высокой текущей доходности для инвесторов.
Вероятно, компания продолжит придерживаться осторожной дивидендной политики, особенно учитывая волатильность цен на медь. Для существенного повышения выплат необходим либо устойчивый рост прибыли, либо изменение стратегии в сторону более щедрого распределения. Пока дивиденд не является главным аргументом в пользу инвестиции.
EV/EBITDA LTM 9,0 – выше исторического уровня, и портал видит 27% потенциала
Мультипликатор EV/EBITDA LTM составляет 9,0. Для горнодобывающей компании это довольно высокий уровень, особенно с учётом цикличности отрасли. P/E LTM равен 17,3, что также предполагает оценку выше средней. Рыночная капитализация – 2,2 млрд долларов.
По модели портала, которая переоценивает EBITDA по текущим товарным ценам при целевом EV/EBITDA, потенциал роста акции до справедливой стоимости составляет 27%. Это собственная оценка портала, а не консенсус рынка. Она предполагает, что текущие цены на медь сохранятся, а мультипликатор останется на текущем уровне или снизится.
Рентабельность собственного капитала (ROE) составляет 28,5%, что подтверждает высокую эффективность бизнеса в текущих условиях. Однако при снижении цен на медь прибыль и ROE могут упасть значительно, что сделает текущую оценку менее привлекательной. Ключевой риск – цикличность цен на сырьё.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 2,21 млрд USD |
| P/E (LTM) | 17,3 |
| EV/EBITDA (LTM) | 9,0 |
| P/B | 3,18 |
| Чистый долг / EBITDA | -1,58 |
| Операционный денежный поток (LTM) | 0,26 млрд |
| ROE | 28,5% |
| Дивидендная доходность (12 мес) | 0,9% |
Итог
Отчёт за второй квартал 2026 года показал рекордные для последних кварталов выручку, EBITDA и чистую прибыль. Однако весь рост обеспечен ценой меди, а не объёмами, и это делает результат уязвимым к развороту сырьевого цикла. Компания сохраняет крепкий баланс с отрицательным чистым долгом в 362,7 млн долларов и высокий операционный денежный поток, но дивидендная доходность остаётся скромной. Оценка по EV/EBITDA 9,0 и P/E 17,3 выглядит завышенной для циклической компании, даже с учётом 27% потенциала по модели портала. Вердикт – скорее привлекательная, но с оговоркой: привлекательность держится на текущих ценах на медь, и любой их откат быстро изменит картину.
Перейти к финансовой карточке компании ATYM →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций