Baker Hughes: выручка ускорилась до +14,5% на покупке Chart, но чистая прибыль упала на треть из-за разовых расходов
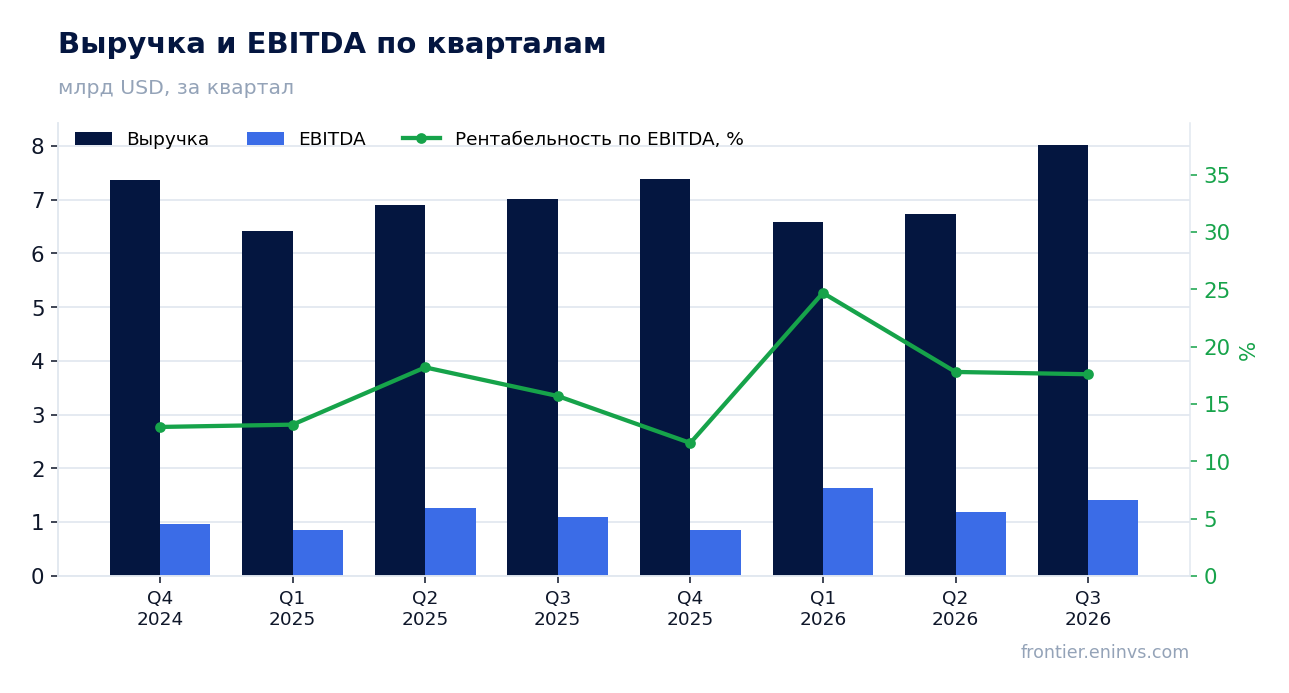
27 октября Baker Hughes раскрыла результаты за третий квартал 2026 года. Выручка составила 8 025 млн долларов, прибавив 14,5% год к году после снижения на 2,4% кварталом ранее, скорректированная EBITDA выросла на 28,3% до 1 415 млн, а чистая прибыль упала на 32,5% до 411 млн из-за расходов на сделку по Chart и амортизации приобретённых нематериальных активов. Бумага торгуется по 25,6 прибыли и 11,6 EBITDA за последние 12 месяцев, дивидендная доходность 1,6%, а модель портала даёт потенциал +21% к справедливой стоимости. С учётом рекордного портфеля заказов и ускорения выручки акция выглядит скорее привлекательной, но разрыв между скорректированной и чистой прибылью требует проверки в следующем отчёте.
Главные тезисы
— Выручка ускорилась до +14,5% год к году, и почти весь прирост дала покупка Chart
— Скорректированная EBITDA выросла на 28,3%, но чистая прибыль упала на 32,5% из-за разовых расходов
— Рекордный портфель заказов в 46,4 млрд долларов обеспечивает выручку на годы вперёд
— Долг вырос до 18,3 млрд долларов после сделки на 14,2 млрд, но касса покрывает почти четверть
— Свободный денежный поток в 769 млн долларов покрывает дивиденды с запасом
— Дивидендная доходность в 1,6% скромна на фоне ставки, но выплата защищена денежным потоком
— Оценка в 11,6 EBITDA и 25,6 прибыли оставляет место для переоценки при сохранении роста заказов
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 7,01 | 8,03 | +14,5% |
| EBITDA | 1,10 | 1,42 | +28,3% |
| Операционная прибыль | 0,82 | — | — |
| Чистая прибыль | 0,61 | 0,41 | -32,5% |
| Операционный денежный поток | 0,93 | 1,00 | +8,2% |
| Капзатраты | 0,29 | — | — |
| Рентабельность по EBITDA | 15,7% | 17,6% | +1,9 п.п. |
| Чистая маржа | 8,7% | 5,1% | -3,6 п.п. |
Выручка ускорилась до +14,5% год к году, и почти весь прирост дала покупка Chart
Выручка в третьем квартале 2026 года составила 8 025 млн долларов, увеличившись на 14,5% год к году после снижения на 2,4% во втором квартале. Ускорение почти целиком обеспечено консолидацией Chart с 16 июля: сегмент принёс 888 млн долларов выручки, или около 87% всего годового прироста в 1 015 млн. Без Chart выручка выросла бы примерно на 2%, что соответствует динамике предыдущих кварталов.
Органический рост дали Oilfield Services & Equipment и Industrial & Energy Technology. Выручка OFSE прибавила 1% год к году до 3 660 млн, IET – 3% до 3 477 млн. Внутри IET газовое оборудование просело на 7% из-за продажи бизнеса Precision Sensors & Instrumentation, а сервис газовых турбин вырос на 12%. География OFSE сместилась в сторону Европы, СНГ и Африки, где выручка выросла на 29%, тогда как Ближний Восток и Азия сократились на 13%.
Портфель заказов вырос до 46,4 млрд долларов, из которых 39,4 млрд приходится на IET. Квартальные заказы составили 10,8 млрд, отношение заказов к выручке – 1,3. Это означает, что компания загружена заказами на несколько лет вперёд, и текущее ускорение выручки – не разовый всплеск, а начало реализации накопленного портфеля.
Скорректированная EBITDA выросла на 28,3%, но чистая прибыль упала на 32,5% из-за разовых расходов
Скорректированная EBITDA в третьем квартале составила 1 415 млн долларов, что на 28,3% выше уровня годом ранее. Рентабельность по EBITDA поднялась до 17,6% с 15,7%. Рост обеспечен вкладом Chart, повышением цен и программой сокращения издержек, частично компенсированными инфляцией и изменением структуры бизнеса.
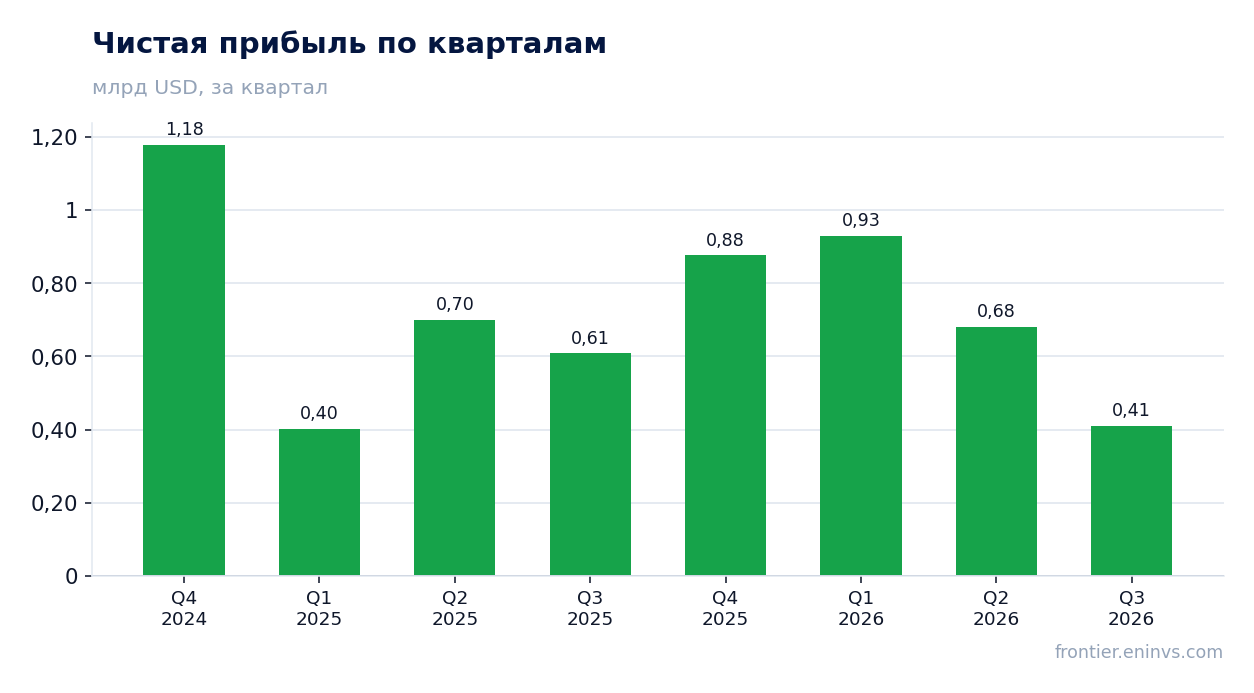
Чистая прибыль по GAAP упала на 32,5% до 411 млн долларов, а рентабельность по чистой прибыли снизилась до 5,1% с 8,7%. Разрыв объясняется разовыми статьями: расходы на сделку по Chart составили 158 млн, амортизация приобретённых нематериальных активов – 143 млн, списание запасов – 25 млн, реструктуризация – 28 млн. Скорректированная чистая прибыль при этом выросла на 2% до 695 млн, а скорректированная прибыль на акцию составила 0,70 доллара против 0,68 годом ранее.
Разрыв между скорректированной и чистой прибылью в 284 млн – это цена интеграции Chart. По мере завершения сделки эти расходы исчезнут, и чистая прибыль сблизится со скорректированной. Пока же рынок видит падение прибыли на треть, что и объясняет осторожную реакцию, несмотря на сильные операционные показатели.
Рекордный портфель заказов в 46,4 млрд долларов обеспечивает выручку на годы вперёд
Портфель заказов вырос до 46,4 млрд долларов, увеличившись на 6,4 млрд за квартал. IET аккумулировал 39,4 млрд, из которых 16,5 млрд – оборудование для газовых технологий и 16,8 млрд – сервис. Chart добавил 3,6 млрд. Такой портфель покрывает более пяти кварталов текущей выручки и даёт высокую видимость на 2027–2028 годы.
Квартальные заказы в 10,8 млрд – второй по величине результат в истории IET. Компания повысила прогноз по заказам IET на полный год и на горизонт 2026–2028 до 50 млрд долларов плюс. Драйверы – центры обработки данных, космос, СПГ и газовая инфраструктура. Крупные контракты включают 1,1 ГВт газовых турбин для американской технологической компании и заказы для проекта Plaquemines компании Venture Global.
Рекордный портфель снижает риск замедления выручки, даже если текущие заказы временно просядут. Однако конвертация заказов в выручку и деньги зависит от сроков реализации и может растянуться на несколько лет. Для инвестора это означает, что текущая оценка должна опираться на способность компании исполнять контракты в срок, а не на разовые всплески заказов.
Долг вырос до 18,3 млрд долларов после сделки на 14,2 млрд, но касса покрывает почти четверть
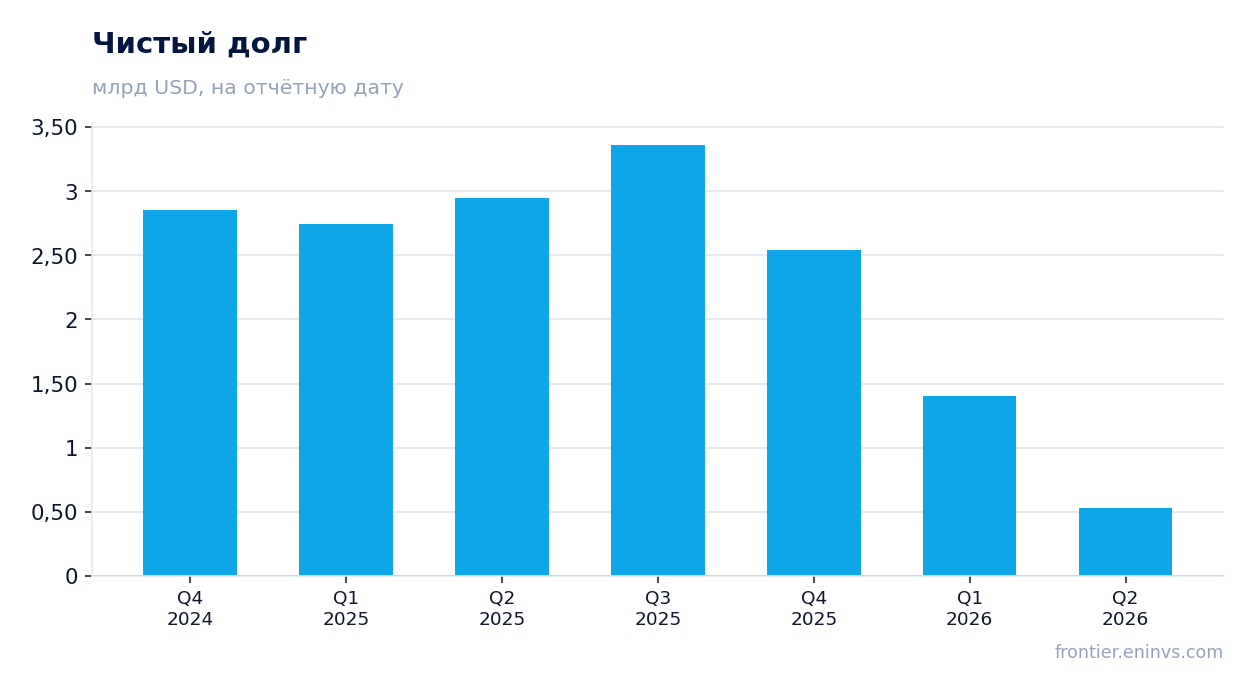
Чистый долг на конец третьего квартала составил 18,3 млрд долларов против 5,4 млрд на конец 2025 года. Рост объясняется приобретением Chart за 14,2 млрд, профинансированным за счёт выпуска долгосрочных облигаций на 11,9 млрд и собственной кассы. Денежные средства и эквиваленты составили 4,1 млрд, что покрывает около 22% валового долга.
Процентные расходы выросли до 177 млн за квартал против 56 млн годом ранее, отражая обслуживание нового долга. При текущей EBITDA за последние 12 месяцев в 5,1 млрд отношение чистого долга к EBITDA составляет около 3,6 – это выше, чем до сделки, но всё ещё управляемо для компании с рекордным портфелем заказов. Операционный денежный поток за квартал составил 1 005 млн, что позволяет обслуживать долг без напряжения.
Долговая нагрузка – главный риск после сделки. Если денежный поток останется на уровне 3,6 млрд за последние 12 месяцев, компания сможет снижать долг примерно на 1 млрд в год после дивидендов. Однако дальнейшие приобретения или замедление конвертации заказов в деньги могут потребовать дополнительного финансирования.
Свободный денежный поток в 769 млн долларов покрывает дивиденды с запасом
Операционный денежный поток за третий квартал составил 1 005 млн долларов, свободный денежный поток – 769 млн после капитальных затрат в 236 млн. За последние 12 месяцев операционный поток составил 3 583 млн, что достаточно для покрытия дивидендов в 228 млн за квартал и капитальных затрат. Компания сохраняет дисциплину: капитальные затраты остаются на уровне около 3% выручки.
Дивиденд за квартал составил 0,23 доллара на акцию, как и годом ранее. При годовой выплате 0,92 доллара и цене 56 долларов дивидендная доходность составляет 1,6%. Это скромно на фоне текущих ставок, но выплата защищена денежным потоком: коэффициент покрытия свободным потоком превышает 3 раза. Компания не сокращала дивиденд даже в период интеграции Chart.
Свободный денежный поток после сделки остаётся положительным, несмотря на рост процентных расходов. Это важный сигнал: компания способна одновременно обслуживать долг, платить дивиденды и инвестировать в рост. Если поток сохранится, у менеджмента есть пространство для дальнейшего снижения долга или повышения выплат.
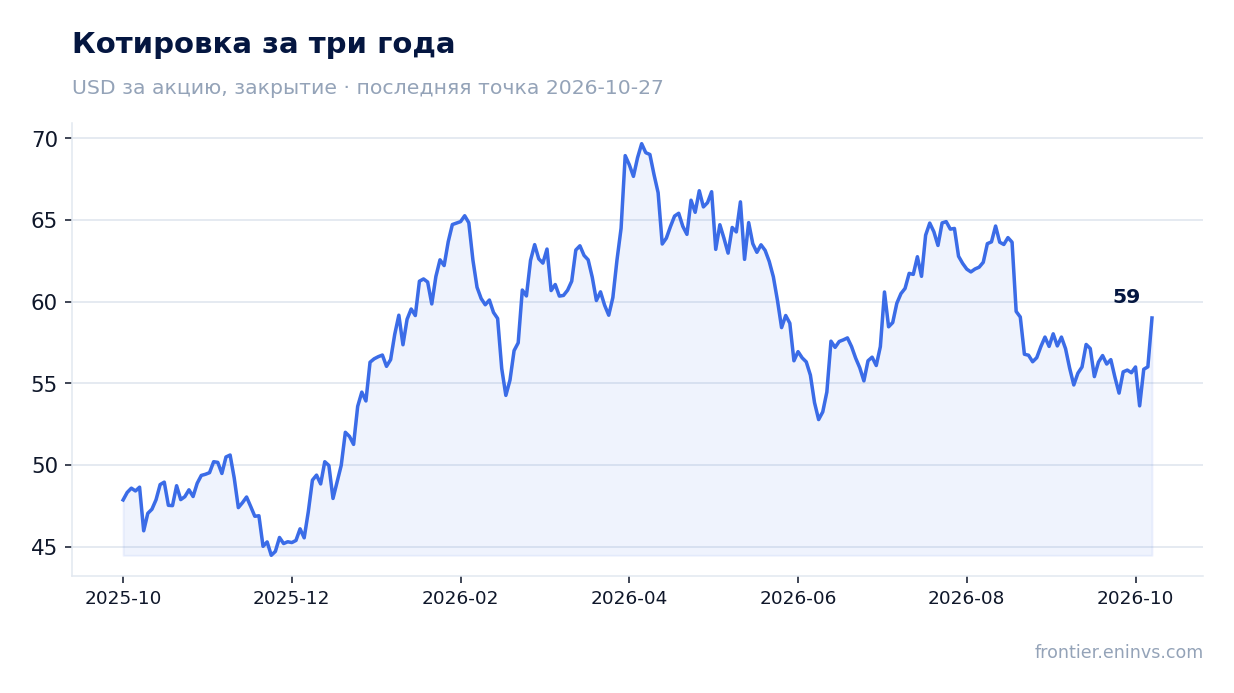
Дивидендная доходность в 1,6% скромна на фоне ставки, но выплата защищена денежным потоком
Последняя выплата – 0,23 доллара на акцию за третий квартал 2026 года, всего за год 0,92 доллара. При цене 56 долларов доходность составляет 1,6%. Это ниже, чем у многих бумаг нефтегазового сектора, и заметно ниже текущей ставки. Однако стабильность выплаты важнее размера: компания платит дивиденд каждый квартал и не сокращала его в период интеграции Chart.
Наша оценка дивиденда за 2026 год – 0,92 доллара на акцию, то есть на уровне прошлого года. Выплата опирается на скорректированную прибыль, которая за последние 12 месяцев составила 2 289 млн, и на свободный денежный поток в 3 583 млн. Коэффициент выплаты по свободному потоку – около 25%, что оставляет запас прочности. Риск снижения выплаты низок, пока денежный поток остаётся положительным.
Доходность в 1,6% не является главным аргументом в пользу акции. Для инвестора, ориентированного на дивиденды, бумага может показаться менее привлекательной, чем инструменты с фиксированной доходностью. Однако в сочетании с ростом выручки и портфеля заказов дивиденд становится приятным дополнением, а не основой инвестиционного тезиса.
Оценка в 11,6 EBITDA и 25,6 прибыли оставляет место для переоценки при сохранении роста заказов
Акция торгуется по 11,6 EV/EBITDA и 25,6 P/E за последние 12 месяцев. Рентабельность собственного капитала – 13,9%. Для компании с рекордным портфелем заказов и ускоряющейся выручкой эти мультипликаторы выглядят умеренными. Модель портала оценивает справедливую стоимость с потенциалом +21% к текущей цене, что отражает переоценку EBITDA под текущие сырьевые цены.
Сравнить текущий мультипликатор с собственной историей за три года нельзя – в FACTS нет средних значений. Однако относительно темпов роста выручки (14,5%) и EBITDA (28,3%) оценка не выглядит завышенной. Рынок, судя по реакции на отчёт (+5,3% в день публикации и +5,3% с момента выхода), постепенно признаёт силу операционных результатов.
Главный риск для оценки – разрыв между скорректированной и чистой прибылью. Если разовые расходы на интеграцию Chart окажутся продолжительными, P/E останется высоким, а дисконт к справедливой стоимости не реализуется. Напротив, завершение интеграции и рост денежного потока могут привести к переоценке в сторону модели портала.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 58,6 млрд USD |
| P/E (LTM) | 25,6 |
| EV/EBITDA (LTM) | 11,6 |
| Операционный денежный поток (LTM) | 3,58 млрд |
| ROE | 13,9% |
| Дивидендная доходность (12 мес) | 1,6% |
Итог
Сильная сторона отчёта – ускорение выручки до 14,5% и рекордный портфель заказов в 46,4 млрд долларов, который обеспечивает видимость на годы вперёд. Слабая сторона – падение чистой прибыли на 32,5% из-за разовых расходов на интеграцию Chart, а также рост долга до 18,3 млрд долларов. Дивиденд в 1,6% защищён денежным потоком, но не является главным аргументом. Оценка в 11,6 EBITDA и 25,6 прибыли оставляет место для переоценки, если компания завершит интеграцию и сохранит рост заказов. Вердикт – скорее привлекательная: операционные результаты сильны, но разрыв между скорректированной и чистой прибылью требует подтверждения в следующем квартале.
Перейти к финансовой карточке компании BKR →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций