Black Stone Minerals: выручка ускорилась до +23,5%, но EBITDA и прибыль упали – рост оплачен маржой
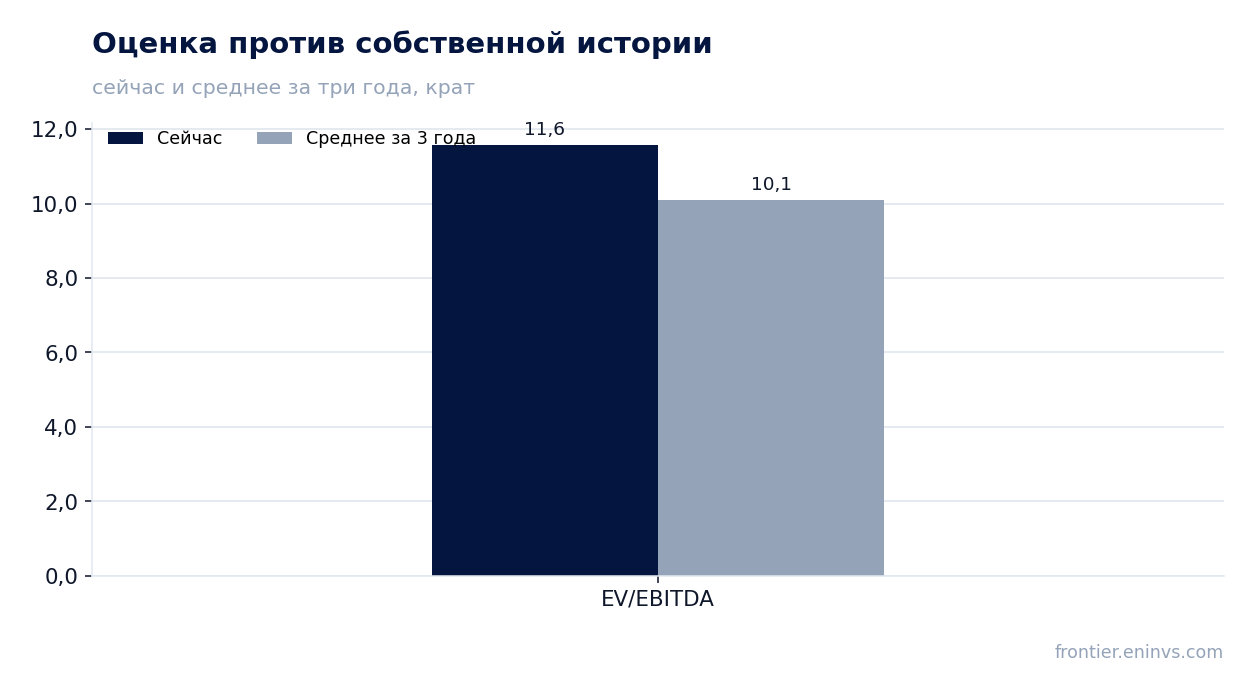
3 ноября Black Stone Minerals раскрыла результаты за третий квартал 2026 года. Выручка составила 129,9 млн долларов, на 23,5% выше уровня годичной давности и быстрее, чем +14,4% во втором квартале, EBITDA – 66,3 млн, на 13,5% ниже, чистая прибыль – 52,4 млн, на 42,9% ниже. Прибыль упала при растущей выручке, и акция торгуется в 11,6 EV/EBITDA LTM против собственной трёхлетней средней 10,1, поэтому при дивидендной доходности 8,2% бумага выглядит скорее непривлекательной на текущей цене.
Главные тезисы
— Выручка выросла на 23,5% год к году, и это ускорение против +14,4% кварталом ранее
— EBITDA упала на 13,5%, а её маржа сжалась с 72,9% до 51,1% – рост выручки не дошёл до прибыли
— Чистая прибыль сократилась на 42,9%, и её маржа упала с 87,2% до 40,3%
— Операционный поток за квартал составил 102,4 млн долларов и покрыл EBITDA в 66,3 млн
— Чистый долг 0,2 млрд долларов при отношении к EBITDA LTM 0,63 – нагрузка умеренная
— Дивидендная доходность 8,2% при выплатах, которые держатся на прибыли LTM в 244,2 млн долларов
— Мультипликатор 11,6 EV/EBITDA LTM на 15% выше собственной трёхлетней средней 10,1
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,11 | 0,13 | +23,5% |
| EBITDA | 0,08 | 0,07 | -13,5% |
| Операционная прибыль | 0,07 | 0,06 | -15,9% |
| Чистая прибыль | 0,09 | 0,05 | -42,9% |
| Операционный денежный поток | 0,10 | 0,10 | +2,6% |
| Капзатраты | 0,00 | — | — |
| Рентабельность по EBITDA | 72,9% | 51,1% | -21,8 п.п. |
| Чистая маржа | 87,2% | 40,3% | -46,9 п.п. |
Выручка выросла на 23,5% год к году, и это ускорение против +14,4% кварталом ранее
В третьем квартале 2026 года выручка составила 129,9 млн долларов, на 23,5% больше, чем годом ранее. Во втором квартале рост был 14,4%, то есть темп ускорился. Это самый высокий квартальный рост в доступной истории: в первом квартале было +7,5%, в четвёртом квартале 2025 года – минус 8,7%.
Ускорение опирается на низкую базу третьего квартала 2025 года, когда выручка была 105,2 млн долларов. Последовательный рост тоже есть: кварталом ранее выручка была 122,1 млн, то есть за три месяца она прибавила 7,8 млн. При этом годовая выручка за последние 12 месяцев – 471,1 млн долларов, и квартал вышел заметно сильнее среднего уровня.
Для держателя важен не сам факт ускорения, а то, что оно не переносится в прибыль. Выручка растёт быстрее, чем компания зарабатывает, и следующий раздел показывает, где именно теряется разница.
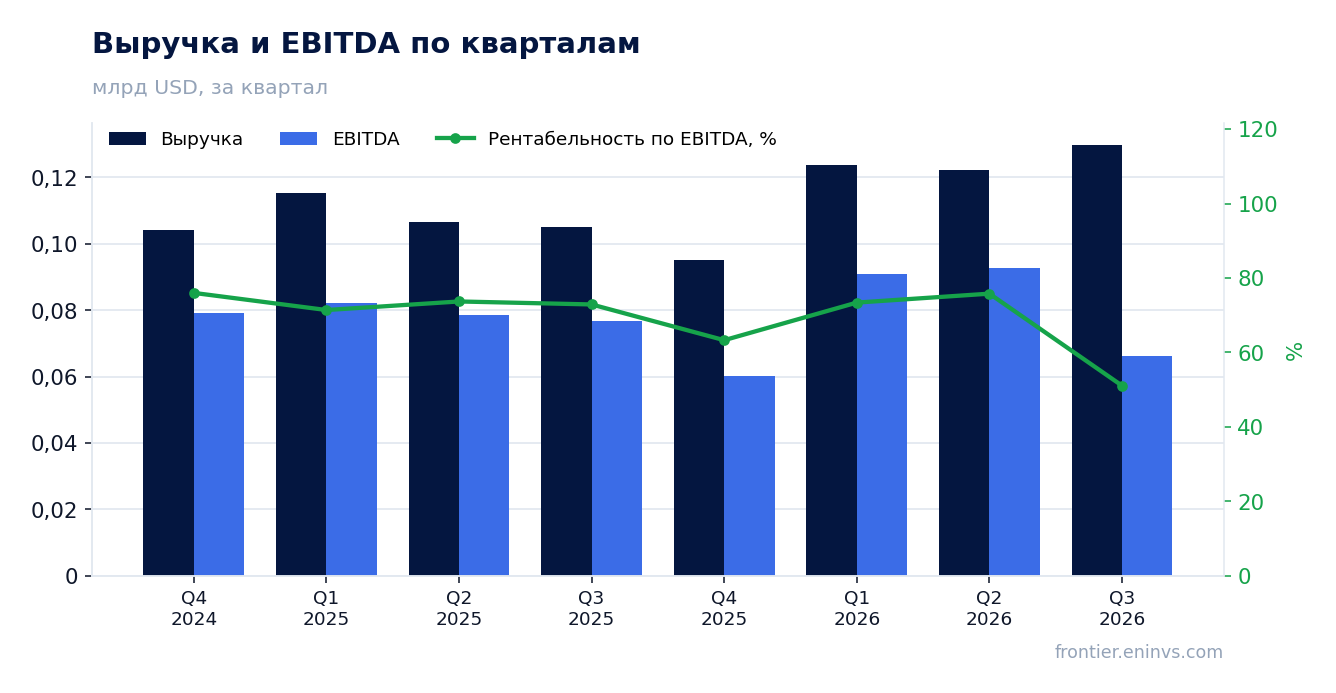
EBITDA упала на 13,5%, а её маржа сжалась с 72,9% до 51,1% – рост выручки не дошёл до прибыли
EBITDA за третий квартал 2026 года составила 66,3 млн долларов против 76,7 млн годом ранее, падение на 13,5%. Маржа EBITDA снизилась с 72,9% до 51,1%. Выручка при этом выросла на 23,5%, то есть расходы росли быстрее доходов.
Операционная прибыль составила 56,2 млн долларов, и она ниже EBITDA на 10,1 млн – это амортизация. Годом ранее операционная прибыль была 66,8 млн при EBITDA 76,7 млн, так что разрыв между ними почти не изменился. Сжатие произошло выше уровня операционной прибыли, в самой EBITDA.
Маржа 51,1% остаётся высокой по абсолютной величине, но падение с 72,9% – это 21,8 процентного пункта за год. Именно этот разрыв объясняет, почему при рекордном росте выручки прибыль на акцию не растёт.
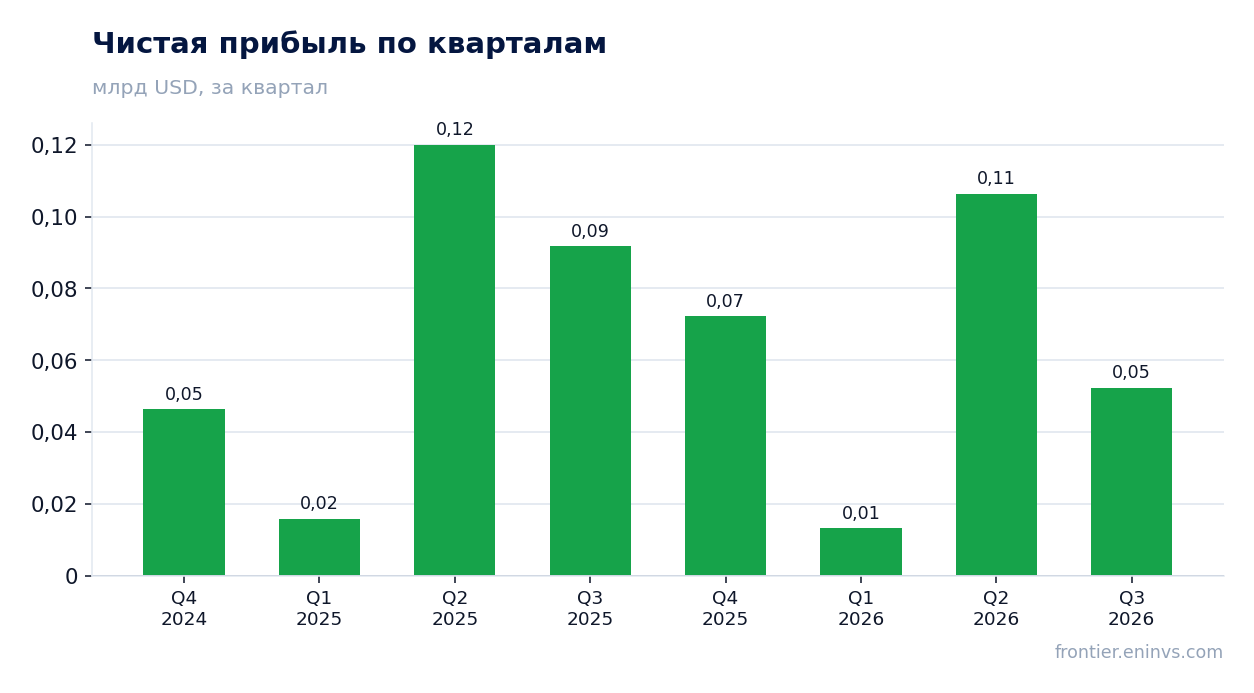
Чистая прибыль сократилась на 42,9%, и её маржа упала с 87,2% до 40,3%
Чистая прибыль за третий квартал 2026 года – 52,4 млн долларов против 91,7 млн годом ранее, снижение на 42,9%. Маржа чистой прибыли упала с 87,2% до 40,3%. Падение прибыли глубже падения EBITDA, значит, добавился фактор ниже операционной линии.
Годом ранее чистая прибыль 91,7 млн была выше операционной прибыли 66,8 млн – разница 24,9 млн пришла из статей ниже операционной линии. В третьем квартале 2026 года чистая прибыль 52,4 млн ниже операционной 56,2 млн на 3,8 млн. Разворот этого разрыва на 28,7 млн и объясняет большую часть падения прибыли.
За последние 12 месяцев чистая прибыль составила 244,2 млн долларов. Квартальные результаты сильно колеблются: 13,3 млн в первом квартале 2026 года, 106,4 млн во втором, 52,4 млн в третьем. Такая волатильность важна для оценки дивиденда, о котором ниже.
Операционный поток за квартал составил 102,4 млн долларов и покрыл EBITDA в 66,3 млн
Операционный денежный поток за третий квартал 2026 года – 102,4 млн долларов, что выше EBITDA в 66,3 млн. Превышение на 36,1 млн означает, что оборотный капитал высвободил деньги, а не поглотил их. Годом ранее поток был 99,8 млн при EBITDA 76,7 млн.
За последние 12 месяцев операционный поток составил 323,0 млн долларов при EBITDA 300,2 млн. Компания стабильно конвертирует прибыль в деньги: поток LTM превышает EBITDA LTM на 22,8 млн.
Капитальные затраты в третьем квартале не раскрыты. В предыдущие кварталы они были небольшими и неровными: 0,2 млн в первом квартале 2026 года, 34,4 млн во втором, 55,3 млн в четвёртом квартале 2025 года. При таком уровне капитальных затрат свободный поток остаётся положительным и покрывает выплаты.
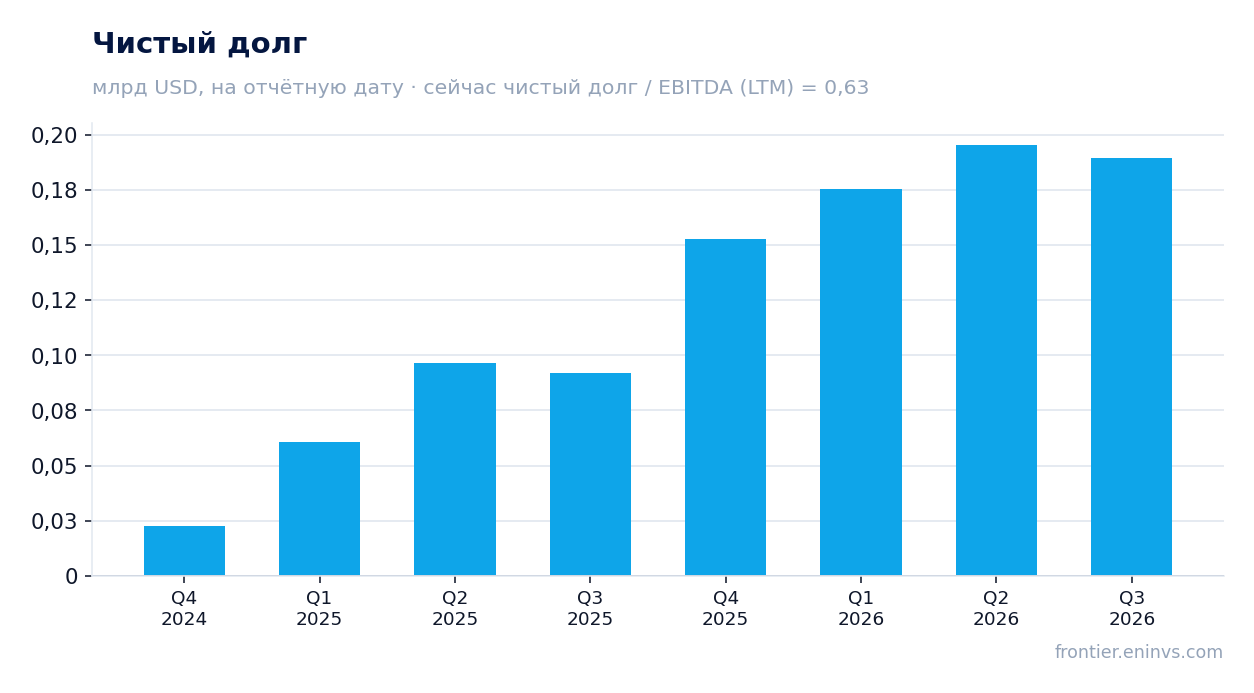
Чистый долг 0,2 млрд долларов при отношении к EBITDA LTM 0,63 – нагрузка умеренная
На 30 сентября 2026 года чистый долг составил 0,2 млрд долларов. На 30 июня 2026 года он был 0,2 млрд, то есть за квартал почти не изменился. Годом ранее, на 30 сентября 2025 года, долг был 0,1 млрд, и за 12 месяцев он вырос на 0,1 млрд.
Отношение чистого долга к EBITDA LTM – 0,63. Это низкий уровень: долг меньше годовой EBITDA в 300,2 млн долларов более чем в полтора раза. Проценты при такой нагрузке не создают давления на прибыль.
Рост долга за год на 0,1 млрд при положительном операционном потоке в 323,0 млн за 12 месяцев означает, что деньги ушли на выплаты акционерам и капитальные затраты. Для компании с потоком, покрывающим EBITDA, такой долг не является ограничением.
Дивидендная доходность 8,2% при выплатах, которые держатся на прибыли LTM в 244,2 млн долларов
Дивидендная доходность за последние 12 месяцев – 8,2% к текущей цене. Выплаты опираются на прибыль LTM в 244,2 млн долларов и операционный поток в 323,0 млн. При капитальных затратах, которые в отдельные кварталы достигали 55,3 млн, свободный поток остаётся достаточным для покрытия выплат.
Наша оценка дивиденда за текущий год исходит из прибыли LTM 244,2 млн и сложившейся доходности 8,2%. Она держится на двух вещах: сохранении прибыли на уровне последних 12 месяцев и отсутствии крупных разовых капитальных затрат. Квартальная прибыль при этом крайне неровная – от 13,3 млн в первом квартале 2026 года до 106,4 млн во втором, и выплата за год зависит от того, какой квартал окажется слабым.
Доходность 8,2% заметно выше, чем можно получить по безрисковым инструментам, но она не компенсирует сжатие маржи. Если EBITDA продолжит падать теми же темпами, прибыль LTM 244,2 млн снизится, и выплата станет меньше. Уменьшить дивиденд может и рост капитальных затрат: в четвёртом квартале 2025 года они составили 55,3 млн долларов.
Для держателя дивиденд – главный аргумент в пользу бумаги, но он не отменяет вопроса цены. При мультипликаторе выше собственной истории доходность 8,2% выглядит справедливой, а не щедрой.
Мультипликатор 11,6 EV/EBITDA LTM на 15% выше собственной трёхлетней средней 10,1
По мультипликатору EV/EBITDA LTM в 11,6 бумага торгуется выше своей трёхлетней средней 10,1 – на 15%. Это означает, что рынок платит за текущую EBITDA больше, чем платил в среднем за последние три года, хотя EBITDA падает.
P/E LTM – 13,7 при прибыли LTM 244,2 млн и капитализации 3,34 млрд долларов. Рентабельность капитала 26,1% остаётся высокой. Сочетание P/E 13,7 и EV/EBITDA 11,6 говорит о том, что долговая нагрузка низкая и не искажает оценку.
По модели портала, где EBITDA пересчитана по текущим ценам на сырьё при целевом EV/EBITDA, акция стоит на 68% ниже справедливой стоимости. Это наша собственная оценка, а не консенсус рынка. Она указывает на то, что при текущих ценах на сырьё прибыль компании в модели оказывается существенно ниже той, что заложена в цену акции.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 3,34 млрд USD |
| P/E (LTM) | 13,7 |
| EV/EBITDA (LTM) | 11,6 |
| P/B | 4,04 |
| Чистый долг / EBITDA | 0,63 |
| Операционный денежный поток (LTM) | 0,32 млрд |
| ROE | 26,1% |
| Дивидендная доходность (12 мес) | 8,2% |
| EV/EBITDA, среднее за 3 года | 10,1 |
Итог
Сильной стороной квартала остаётся выручка: 129,9 млн долларов и ускорение роста до 23,5% против 14,4% кварталом ранее. Но EBITDA упала на 13,5% при сжатии маржи с 72,9% до 51,1%, а чистая прибыль – на 42,9%, и рост выручки не дошёл до прибыли. Деньги при этом есть: операционный поток 102,4 млн превысил EBITDA 66,3 млн, чистый долг 0,2 млрд при отношении к EBITDA LTM 0,63, дивидендная доходность 8,2%. Вопрос для держателя теперь в цене: 11,6 EV/EBITDA LTM на 15% выше собственной трёхлетней средней 10,1, а по модели портала акция стоит на 68% ниже справедливой стоимости. Вердикт – скорее непривлекательно: дивиденд не компенсирует сжатие маржи при мультипликаторе выше собственной истории.
Перейти к финансовой карточке компании BSM →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций