Peabody Energy: уголь подорожал на четверть, а EBITDA оказалась на 80% ниже той, что дала бы эта цена
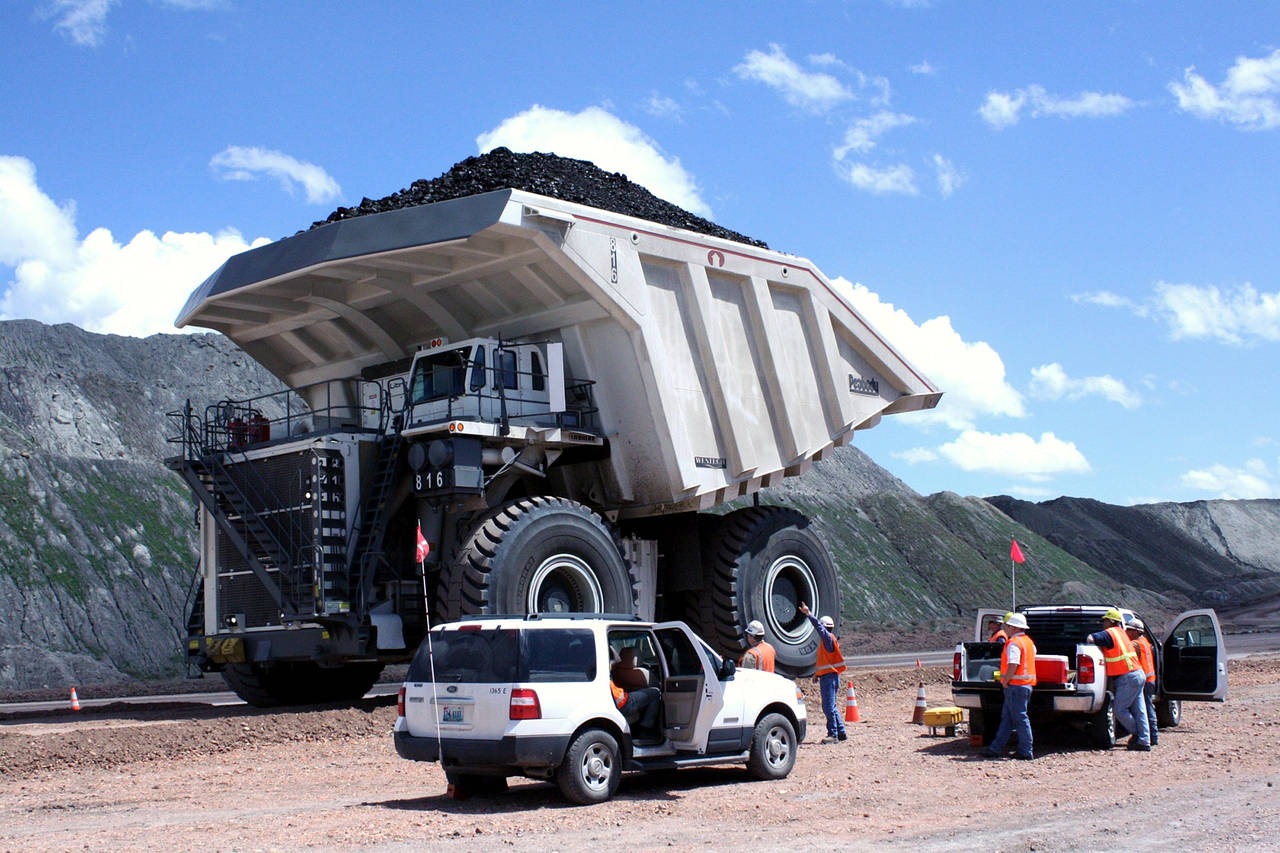
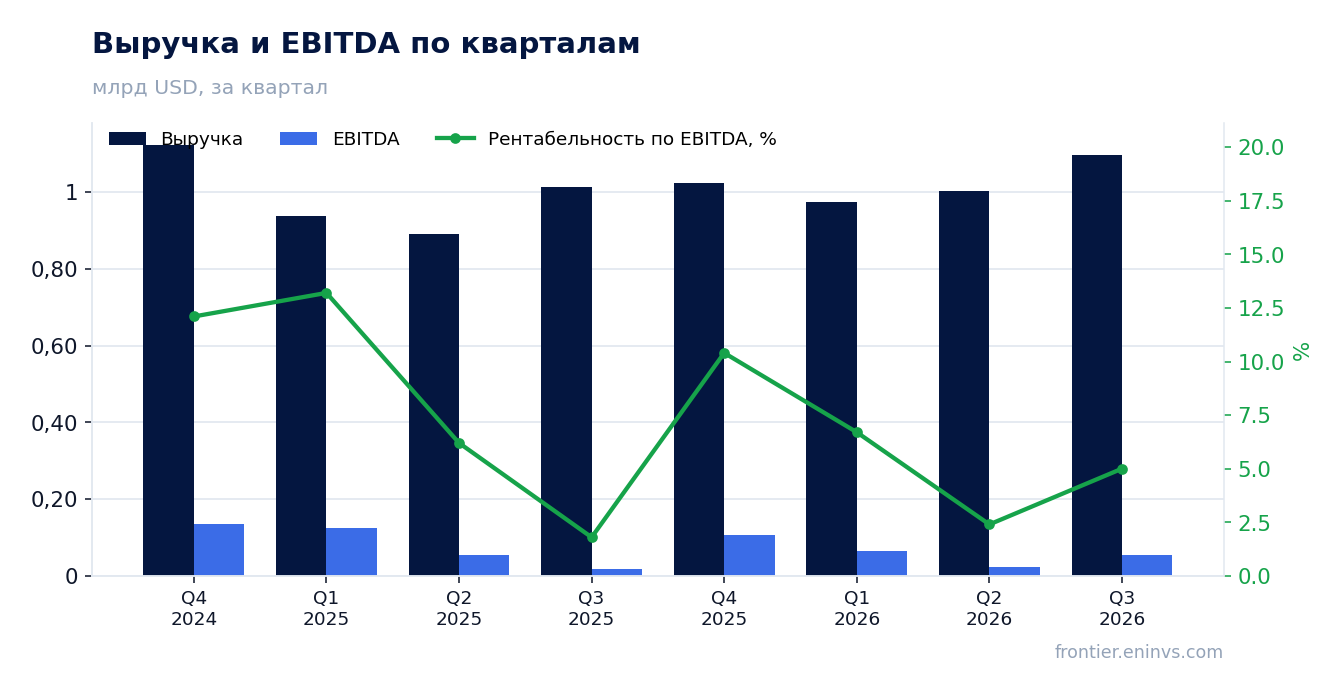
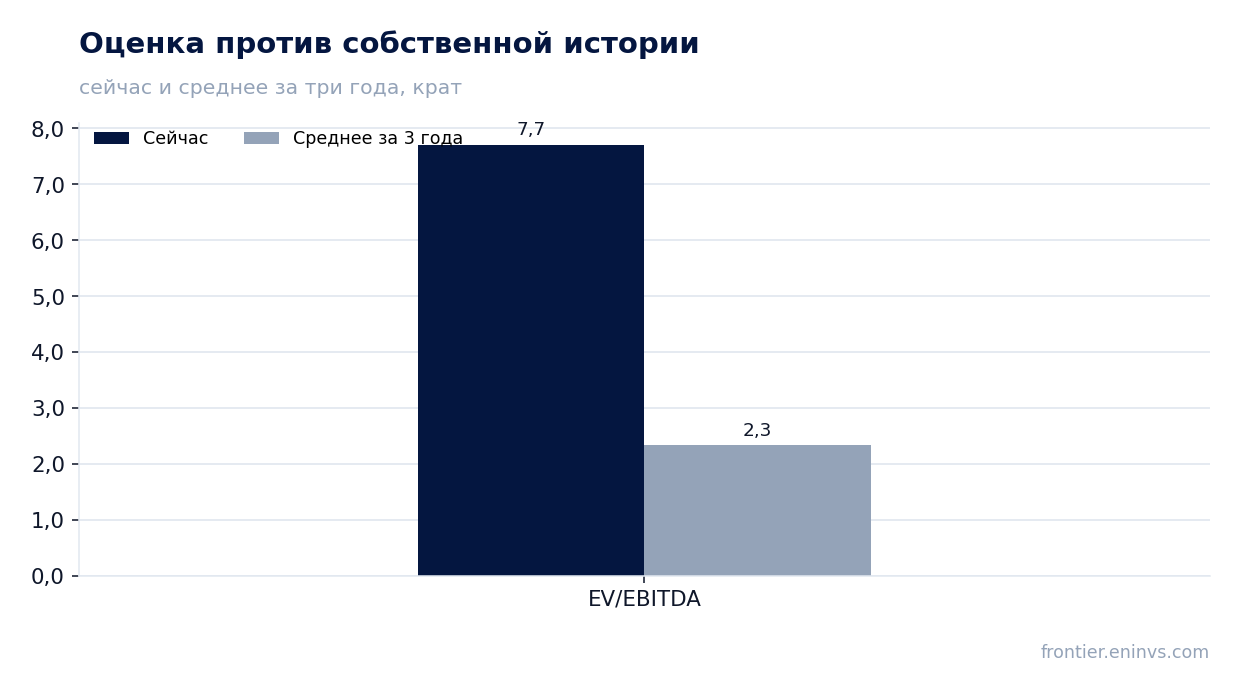
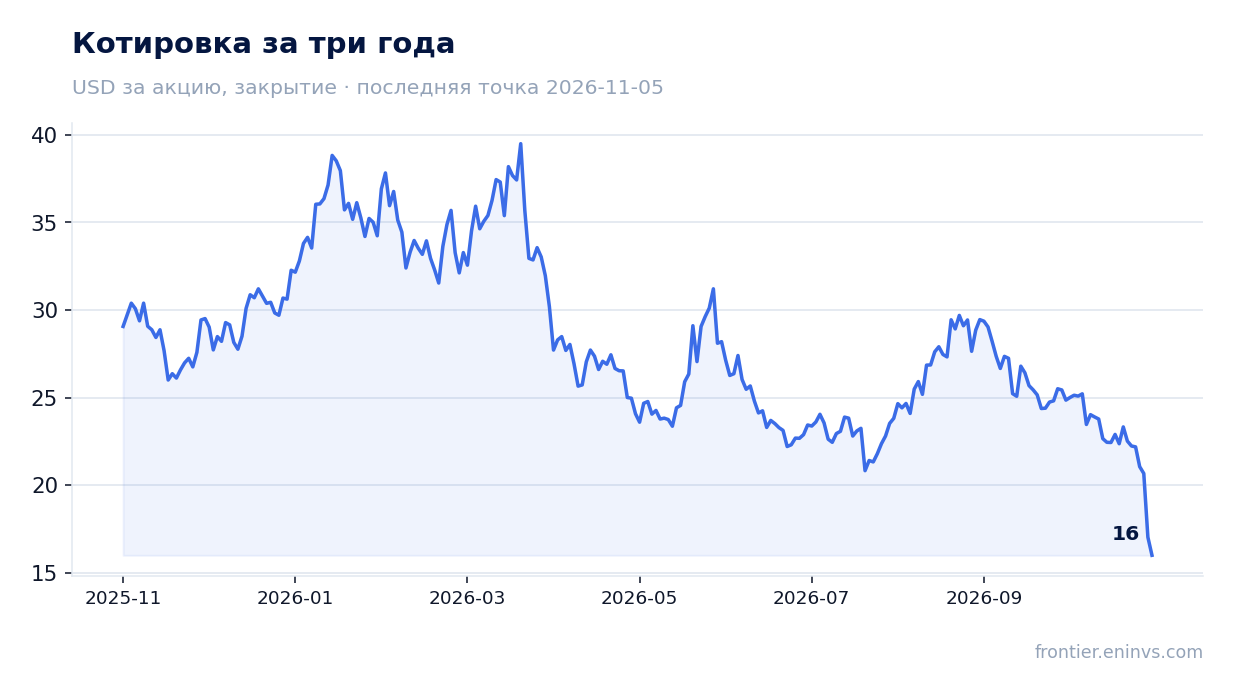
4 ноября Peabody Energy раскрыла результаты за третий квартал 2026 года. Средняя цена энергетического угля в период составила 137,1 долл. за тонну против 110,8 годом ранее (+23,7%), коксующегося – 242,8 долл. против 190,1 (+27,7%). При таких ценах и прошлогодних объёмах и затратах выручка составила бы 1 266,3 млн долл., а EBITDA – 272,8 млн по нашему расчёту; компания отчиталась о выручке 1 096,3 млн и EBITDA 55,2 млн – на 217,6 млн ниже. Причина в объёмах: продажи упали до 28,3 млн тонн с 32,5 млн (–12,9%), а затраты на тонну выросли почти во всех сегментах. Акция после отчёта подешевела на 17,6%, и при мультипликаторе EV/EBITDA 7,7 против собственного трёхлетнего среднего 2,3 выглядит скорее непривлекательной.
Главные тезисы
— Цены на оба угля выросли на четверть, но выручка прибавила лишь 8,3% – объёмы продаж упали на 12,9%
— По нашему расчёту при прошлогодних объёмах и затратах EBITDA составила бы 272,8 млн долл., а отчётная – 55,2 млн
— Затраты на тонну выросли везде: в коксующемся сегменте на 50,0%, в энергетическом – на 14,9%
— Спот-модель портала ждала EBITDA 171 млн долл., компания дала 55,2 млн – отклонение 67,7%
— При текущих ценах EBITDA оценивается в 716,5 млн долл., и EV/EBITDA на этой базе – 2,7
— Долг практически обнулён: чистый долг –0,0 млрд долл. на 30 сентября 2026 года
— Дивиденд 0,075 долл. на акцию даёт около 1,9% годовых – меньше, чем акция стоит по мультипликатору
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 1,01 | 1,10 | +8,3% |
| EBITDA | 0,02 | 0,06 | +196,8% |
| Операционная прибыль | -0,08 | -0,04 | — |
| Чистая прибыль | -0,07 | -0,03 | — |
| Операционный денежный поток | 0,12 | -0,00 | -101,1% |
| Капзатраты | 0,11 | 0,06 | -45,0% |
| Рентабельность по EBITDA | 1,8% | 5,0% | +3,2 п.п. |
| Чистая маржа | -6,9% | -3,0% | +3,9 п.п. |
Цены на оба угля выросли на четверть, но выручка прибавила лишь 8,3% – объёмы продаж упали на 12,9%
Средняя цена энергетического угля в третьем квартале 2026 года составила 137,1 долл. за тонну против 110,8 годом ранее (+23,7%) и 136,2 в предыдущем квартале (+0,7%). Коксующийся уголь стоил в среднем 242,8 долл. против 190,1 (+27,7%) и 238,0 кварталом ранее (+2,0%). На 6 ноября спот держится выше: 144,7 и 258,9 долл. соответственно.
Выручка за квартал выросла на 8,3% год к году, до 1 096,3 млн долл., но темп замедлился относительно второго квартала, когда он составлял 12,7%. Цена реализации выросла сильнее: в энергетическом сегменте на 31,0%, до 77,6 долл. за тонну, в коксующемся – на 35,8%, до 164,8 долл. Но продажи упали до 28,3 млн тонн с 32,5 млн (–12,9%), и это съело большую часть ценового роста.
Сильнее всего просели энергетический экспорт – 2,0 млн тонн против 2,8 (–28,6%) – и бассейн Паудер-Ривер – 19,6 млн тонн против 22,6 (–13,3%). Коксующийся сегмент, наоборот, прибавил 4,8%, до 2,2 млн тонн. По нашему расчёту объёмы и цена реализации вместе дали бы +14,1% к продажам собственной добычи, но фактическая выручка выросла лишь на 8,3%.
Цены на сырьё: среднее за период и сейчас
| Бенчмарк | Год назад | Q3 2026 | Изм. г/г | Спот 2026-11-06 |
|---|---|---|---|---|
| Уголь энергетический, USD | 110,8 | 137,1 | +23,7% | 144,7 |
| Уголь коксующийся, USD | 190,1 | 242,8 | +27,7% | 258,9 |
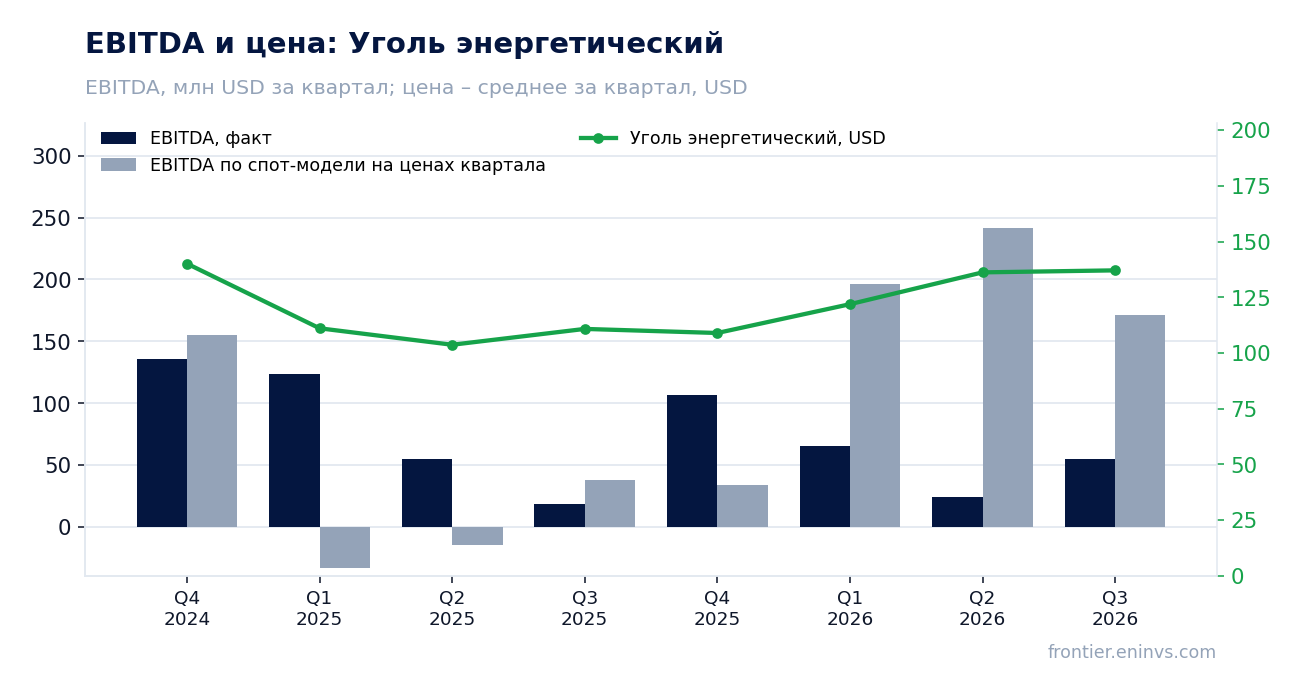
По нашему расчёту при прошлогодних объёмах и затратах EBITDA составила бы 272,8 млн долл., а отчётная – 55,2 млн
Если взять объёмы и затраты третьего квартала 2025 года и подставить только цены третьего квартала 2026-го, выручка составила бы 1 266,3 млн долл. (ценовой эффект +254,2 млн, +25,1%), а EBITDA – 272,8 млн по нашему расчёту. Отчётная выручка оказалась на 170,0 млн ниже (–13,4%), EBITDA – на 217,6 млн ниже (–79,8%).
Разрыв объясняется объёмами и затратами. Продажи упали на 12,9%, а затраты на тонну выросли: в коксующемся сегменте – на 50,0%, до 162,4 долл., в энергетическом – на 14,9%, до 56,6 долл., в Паудер-Ривер – на 16,9%, до 12,9 долл. В коксующемся сегменте маржа на тонну сжалась до 2,38 долл. с 13,03 годом ранее.
Спот-модель портала, пересчитанная от среднего четырёх предыдущих кварталов, ждала EBITDA 171 млн долл. и выручку 1 143,9 млн; факт – 55,2 млн (–67,7% к модели) и 1 096,3 млн (–4,2%). Отклонение по EBITDA в четырёх предыдущих периодах составляло –50,9%, +216,4%, –66,7% и –90,1%, то есть модель и раньше плохо ловила результат компании.
Сколько компания должна была заработать при этих ценах и сколько заработала
| База (Q3 2025) | Расчёт на ценах периода | Факт | Факт к расчёту | |
|---|---|---|---|---|
| Выручка, млн USD | 1 012 | 1 266 | 1 096 | -13,4% |
| EBITDA | 18,6 | 272,8 | 55,2 | -79,8% |
| EBITDA по спот-модели портала, млн USD | — | 171,0 | 55,2 | -67,7% |
Затраты на тонну выросли везде: в коксующемся сегменте на 50,0%, в энергетическом – на 14,9%
Себестоимость тонны в коксующемся сегменте выросла до 162,4 долл. со 108,3 годом ранее. Компания объясняет это проходкой более дорогих сбросовых зон на руднике Centurion: в октябре добыча там составила около 45 тыс. тонн, а на четвёртый квартал запланированы продажи 0,3–0,5 млн тонн. На энергетическом сегменте затраты выросли до 56,6 долл. с 49,2, в Паудер-Ривер – до 12,9 с 11,1, в прочей энергетике США – до 52,2 с 49,9.
Маржа на тонну в энергетическом сегменте всё же выросла до 21,05 долл. с 10,02 годом ранее: цена реализации прибавила 31,0%, а затраты – 14,9%. В коксующемся сегменте цена выросла на 35,8%, но затраты – на 50,0%, и маржа сжалась до 2,38 долл. с 13,03.
На четвёртый квартал компания ждёт затрат 46–51 долл. на тонну в энергетическом сегменте и 150–160 долл. в коксующемся – то есть давление на себестоимость сохраняется. Полногодовая оценка затрат по коксующемуся сегменту повышена примерно на 15 долл. на тонну из-за снижения добычи на Centurion.
Производство, цена реализации и себестоимость (по отчёту компании)
| Показатель | Год назад | Отчётный период | Изм. г/г |
|---|---|---|---|
| Всего продано угля, million tons | 32,50 | 28,30 | -12,9% |
| Seaborne Thermal, million tons | 4,10 | 3,10 | -24,4% |
| Seaborne Thermal — средняя выручка на тонну, $ per ton | 59,25 | 77,63 | +31,0% |
| Seaborne Thermal — экспорт, средняя реализованная цена на тонну, $ per ton | 76,54 | 100,37 | +31,1% |
| Seaborne Thermal — внутренний рынок, средняя реализованная цена на тонну, $ per ton | 24,62 | 36,15 | +46,8% |
| Seaborne Thermal — затраты на тонну, $ per ton | 49,23 | 56,58 | +14,9% |
| Seaborne Metallurgical — затраты на тонну, $ per ton | 108,31 | 162,45 | +50,0% |
| Powder River Basin — затраты на тонну, $ per ton | 11,07 | 12,94 | +16,9% |
| Прочий тепловой уголь США — затраты на тонну, $ per ton | 49,90 | 52,18 | +4,6% |
При текущих ценах EBITDA оценивается в 716,5 млн долл., и EV/EBITDA на этой базе – 2,7
По спот-модели портала при сегодняшних ценах на уголь годовая EBITDA составила бы 716,5 млн долл. против 251,3 млн за последние 12 месяцев (+185,1%). На этой базе EV/EBITDA – 2,7, а чистый долг к EBITDA – –0,02. Для производителя сырья это та база, от которой и должна идти оценка: LTM отражает прошлые цены, а не текущие.
Но рынок смотрит на LTM: EV/EBITDA за последние 12 месяцев – 7,7 против собственного трёхлетнего среднего 2,3, то есть на 231% выше. По этому мультипликатору акция дороже своей истории, и именно это объясняет падение на 17,6% в день отчёта и ещё на 22,6% к 5 ноября.
Разрыв между двумя базами – это и есть главный вопрос: если цены удержатся на текущем уровне, а объёмы восстановятся, мультипликатор на текущей EBITDA быстро сойдётся к 2,7. Если же добыча останется на уровне третьего квартала, LTM-прибыль не догонит цену. Обеспеченность запасами – 15,7 года при текущей добыче.
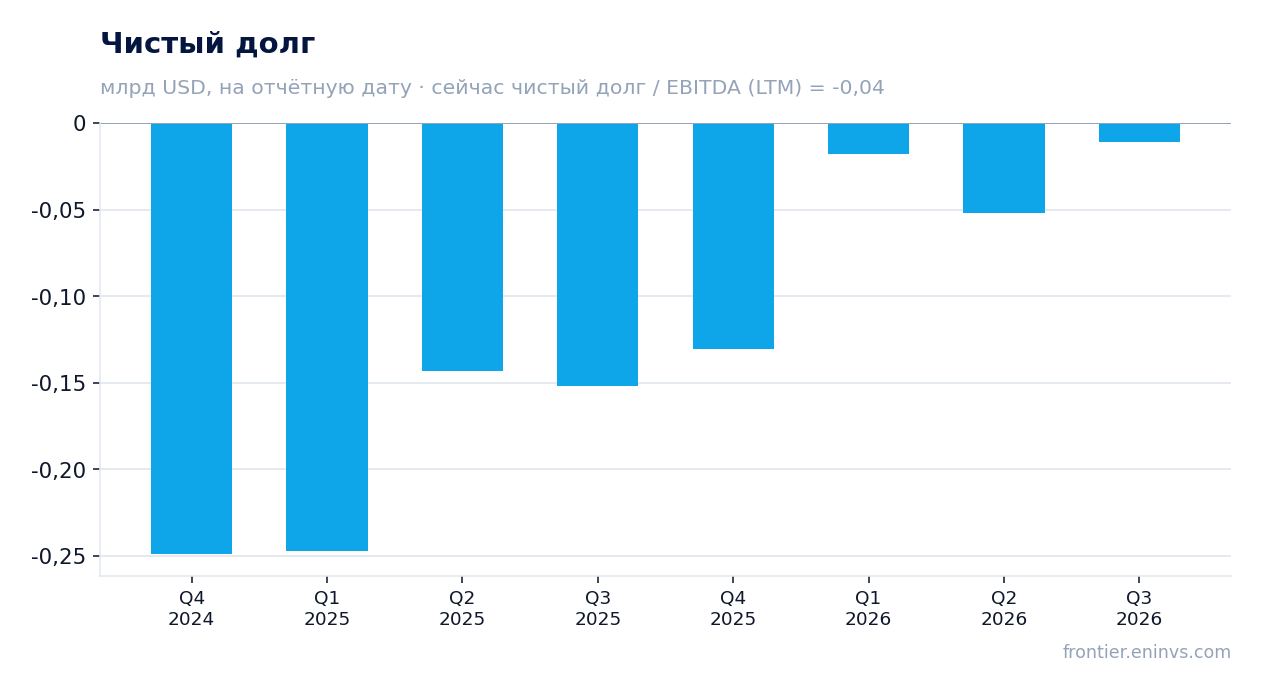
Долг практически обнулён: чистый долг –0,0 млрд долл. на 30 сентября 2026 года
Чистый долг на 30 сентября 2026 года составил –0,0 млрд долл. против –0,1 млрд на 30 июня 2026 года (изменение +0,0 млрд) и –0,2 млрд на 30 сентября 2025 года (+0,1 млрд за год). Отношение чистого долга к EBITDA за последние 12 месяцев – –0,04. На счетах 434 млн долл. денежных средств, ликвидность – 887 млн.
Операционный денежный поток за квартал оказался отрицательным – минус 1,4 млн долл. против плюс 122,0 млн годом ранее. Капитальные затраты составили 59,8 млн долл. против 108,8 млн, то есть компания урезала инвестиции: полногодовой ориентир по капзатратам снижен на 40 млн долл., в том числе примерно на 30 млн на Centurion.
В квартале компания выкупила конвертируемые ноты 2028 года на 38,9 млн долл. за 58,1 млн денежными средствами, что эквивалентно выкупу 0,7 млн акций, и объявила о погашении оставшихся 39,9 млн долл. в ноябре 2026 года. С учётом выкупа во втором квартале за 2026 год выкуплено 5,7 млн акций. Расходы по выкупу – 3,3 млн долл., ещё 20,7 млн долл. признаны производным обязательством.
Дивиденд 0,075 долл. на акцию даёт около 1,9% годовых – меньше, чем акция стоит по мультипликатору
Совет директоров объявил квартальный дивиденд 0,075 долл. на акцию, выплата 9 декабря 2026 года акционерам по состоянию на 19 ноября. За последние 12 месяцев дивидендная доходность – 1,87%. Это скромно для компании, которая почти не имеет долга и генерирует денежный поток.
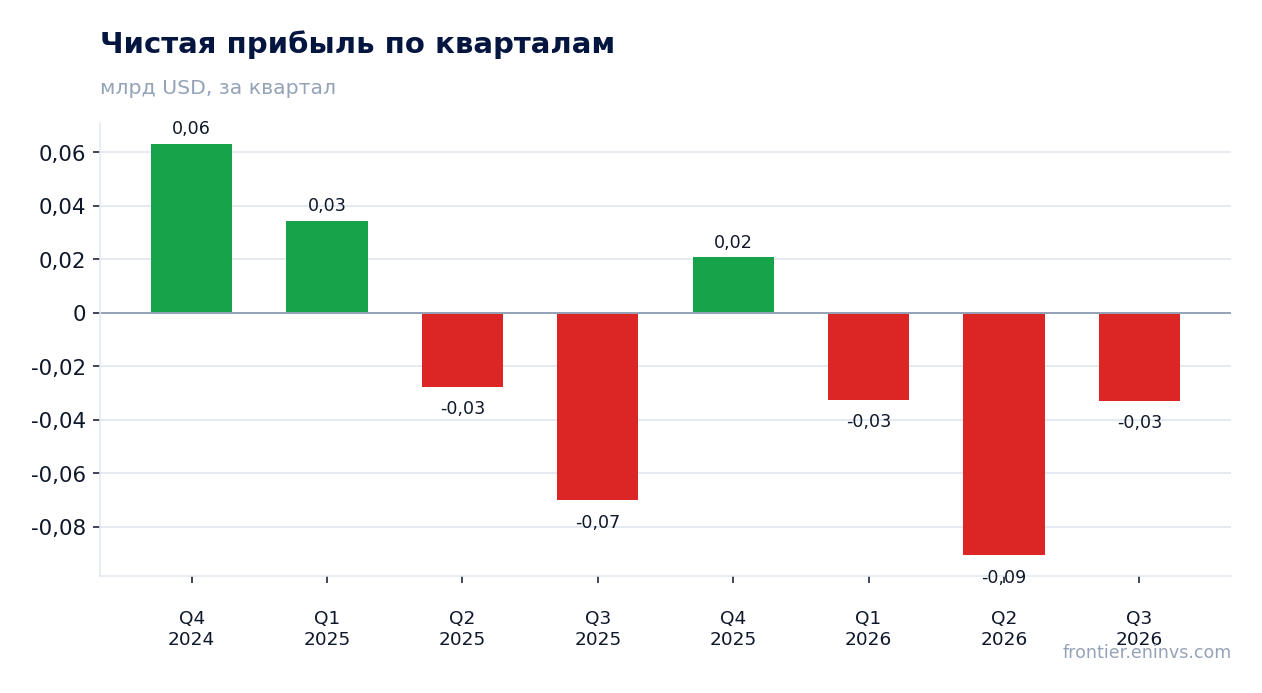
Причина – убыток: чистый убыток за квартал составил 32,8 млн долл., или –0,27 долл. на разводнённую акцию, против –70,1 млн годом ранее. Рентабельность собственного капитала – –4,1%. Дивиденд покрывается не прибылью, а остатком денежных средств, и его устойчивость зависит от восстановления EBITDA.
Доходность 1,87% ниже того, что инвестор мог бы получить по безрисковым инструментам, и это не тот дивиденд, ради которого стоит держать акцию. Основной возврат капитала компания делает через выкуп – 5,7 млн акций за 2026 год, – а не через выплаты.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 1,95 млрд USD |
| EV/EBITDA (LTM) | 7,7 |
| P/B | 0,54 |
| Чистый долг / EBITDA | -0,04 |
| Операционный денежный поток (LTM) | 0,10 млрд |
| ROE | -4,1% |
| Дивидендная доходность (12 мес) | 1,9% |
| EV/EBITDA, среднее за 3 года | 2,3 |
Итог
Сильной стороной отчёта остаётся цена: оба угля подорожали на четверть, а энергетический сегмент увеличил маржу на тонну вдвое. Но объёмы упали на 12,9%, затраты выросли везде, и EBITDA оказалась на 79,8% ниже той, что дала бы прошлогодняя база при текущих ценах. Долг практически обнулён, но операционный денежный поток отрицательный, а дивидендная доходность 1,87% не компенсирует риск. По мультипликатору EV/EBITDA 7,7 против собственного трёхлетнего среднего 2,3 акция дороже своей истории; по спот-модели портала потенциал – минус 35%. Вердикт – скорее непривлекательная: для пересмотра нужны восстановление объёмов и снижение затрат на Centurion.
Перейти к финансовой карточке компании BTU →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций