CF Industries: выручка растёт двузначными темпами, но прибыль уже отстаёт от неё
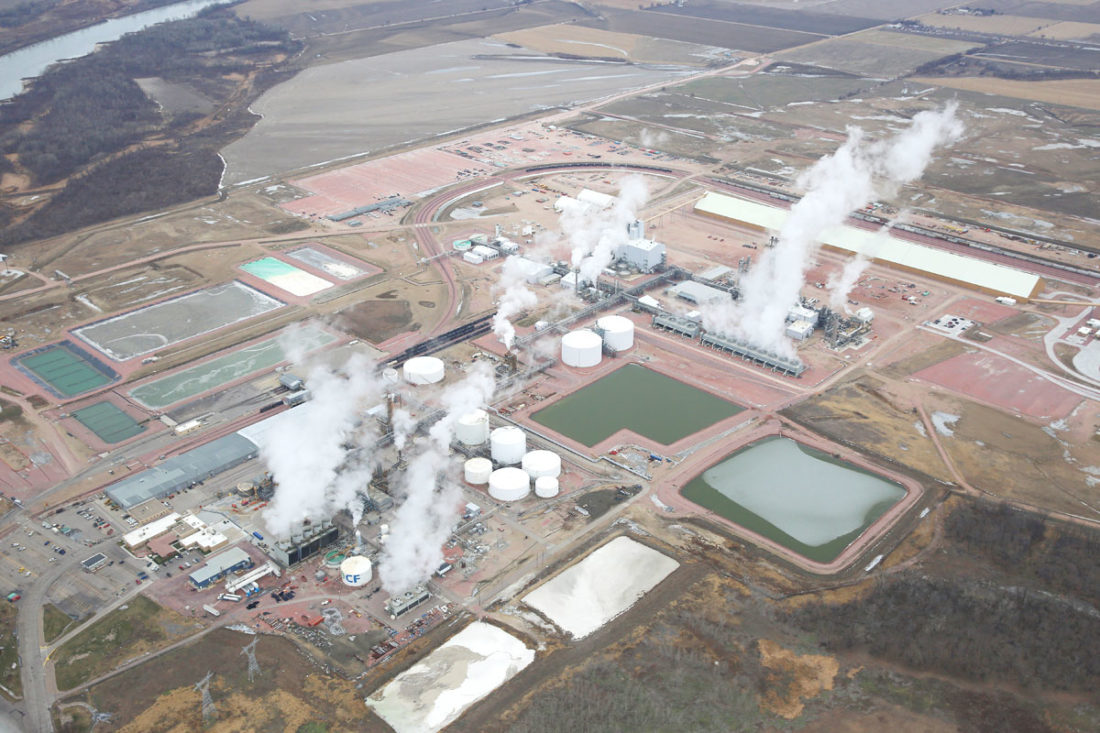
Результаты за третий квартал 2026 года CF Industries показала 12,1% роста выручки год к году, до 1 860,0 млн долларов, при этом чистая прибыль снизилась на 5,2%, до 436,0 млн. Рентабельность по чистой прибыли сжалась с 27,7% до 23,4%, а темп роста выручки замедлился относительно 17,6% во втором квартале. При мультипликаторе EV/EBITDA 5,2 против собственной трёхлетней средней 5,5 и оценке потенциала по модели портала в +26% бумага выглядит привлекательной, но слабеющая маржа – главный аргумент против.
Главные тезисы
— Выручка прибавила 12,1% год к году, но это медленнее 17,6% во втором квартале
— Чистая прибыль упала на 5,2%, и маржа сжалась с 27,7% до 23,4%
— Долговая нагрузка в 1,11 EBITDA LTM остаётся умеренной
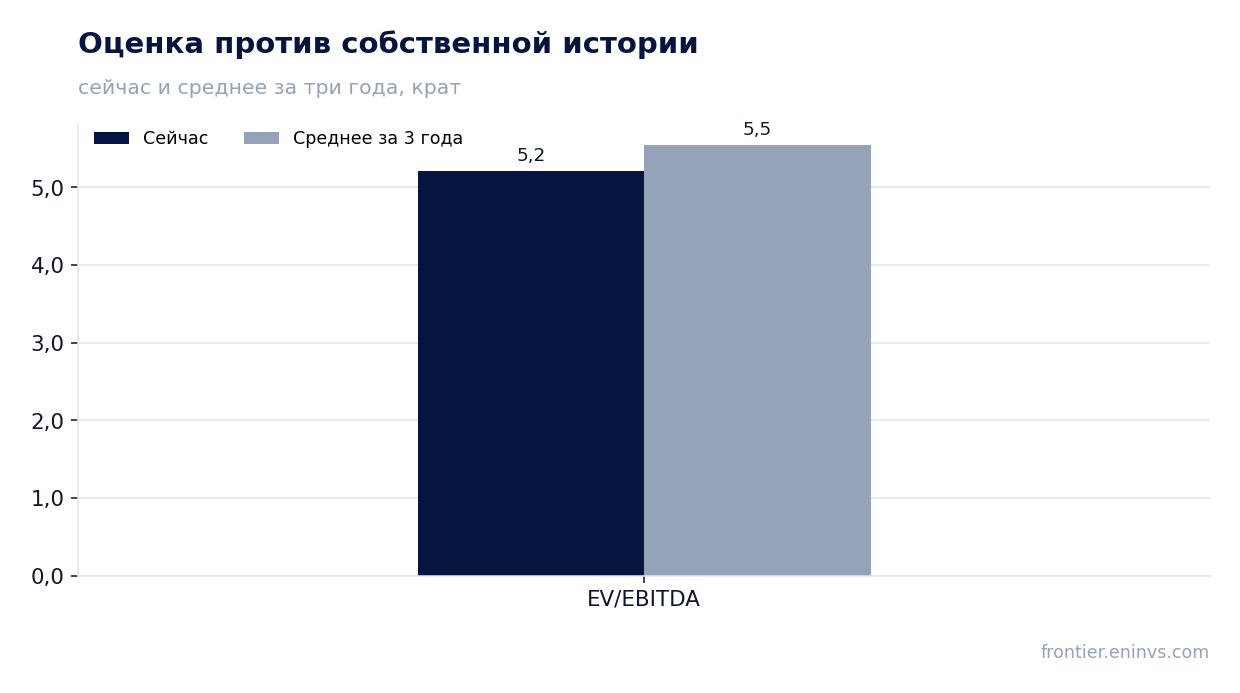
— Мультипликатор EV/EBITDA 5,2 ниже собственной трёхлетней средней 5,5
— Дивидендная доходность 1,9% скромна на фоне ROE 62,7%
— Модель портала даёт потенциал роста стоимости акции в +26%
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 1,66 | 1,86 | +12,1% |
| EBITDA | 0,80 | — | — |
| Операционная прибыль | 0,58 | — | — |
| Чистая прибыль | 0,46 | 0,44 | -5,2% |
| Операционный денежный поток | 1,06 | — | — |
| Капзатраты | 0,35 | — | — |
| Рентабельность по EBITDA | 48,0% | — | — |
| Чистая маржа | 27,7% | 23,4% | -4,3 п.п. |
Выручка прибавила 12,1% год к году, но это медленнее 17,6% во втором квартале
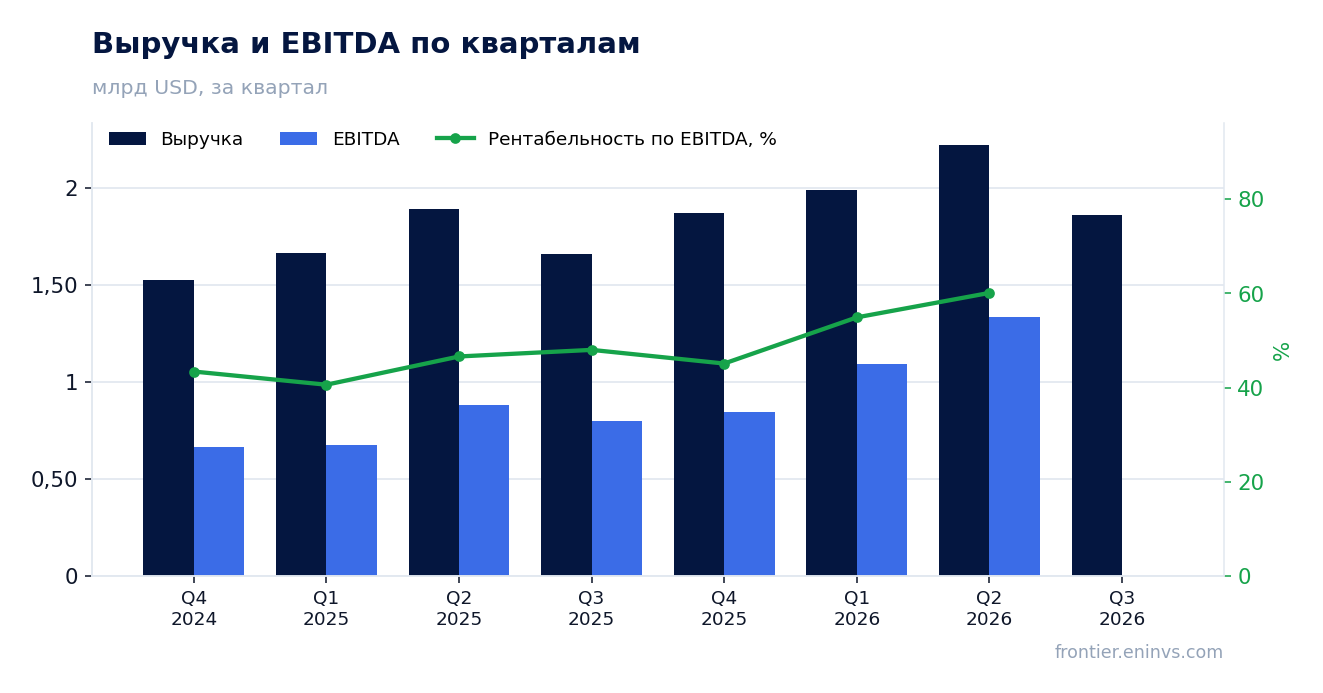
В третьем квартале 2026 года выручка CF Industries составила 1 860,0 млн долларов, что на 12,1% больше, чем годом ранее. Рост остаётся двузначным, но его темп последовательно снижается: во втором квартале он составлял 17,6%, в первом – 19,4%. Замедление идёт от высокой базы прошлого года, когда квартальная выручка прибавляла более 20%.
Квартальная динамика неровная: после 2 222,0 млн долларов во втором квартале выручка снизилась до 1 860,0 млн. Это типично для сезонного бизнеса удобрений, где весенний квартал сильнее осеннего. Год к году компания всё ещё растёт, но уже не так быстро, как в первой половине года.
Чистая прибыль упала на 5,2%, и маржа сжалась с 27,7% до 23,4%
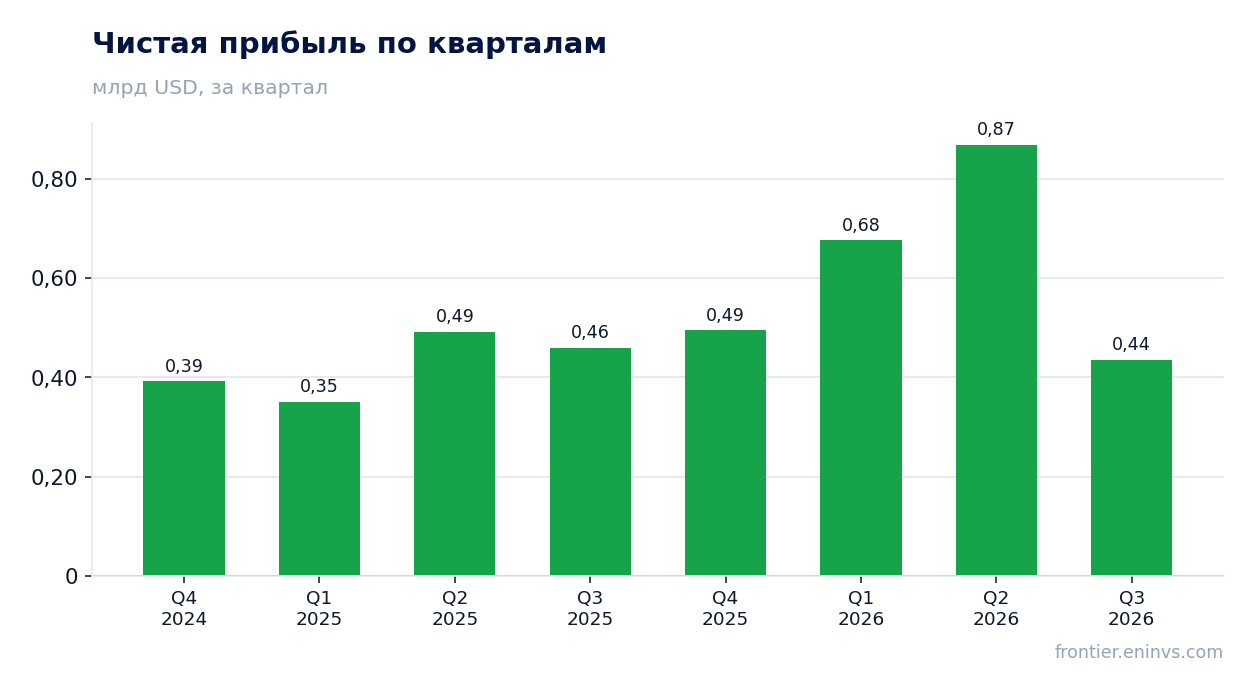
Чистая прибыль за третий квартал 2026 года составила 436,0 млн долларов против 460,0 млн годом ранее – снижение на 5,2%. При росте выручки на 12,1% это означает, что расходы росли быстрее доходов. Рентабельность по чистой прибыли упала с 27,7% до 23,4%.
Разрыв между выручкой и прибылью показывает, что операционный рычаг сработал в обратную сторону: дополнительные объёмы продаж не принесли пропорциональной прибыли. Причины движения затрат в фактах не раскрыты, поэтому ограничимся констатацией: маржа сжалась на 4,3 процентного пункта, и это ключевое изменение отчёта.
Для оценки устойчивости важно, что прибыль за последние 12 месяцев составила 2 476,0 млн долларов при выручке 7 900,0 млн – маржа LTM около 31%. Квартальное сжатие пока не переломило годовую картину, но если оно продолжится, годовая маржа начнёт снижаться.
Долговая нагрузка в 1,11 EBITDA LTM остаётся умеренной
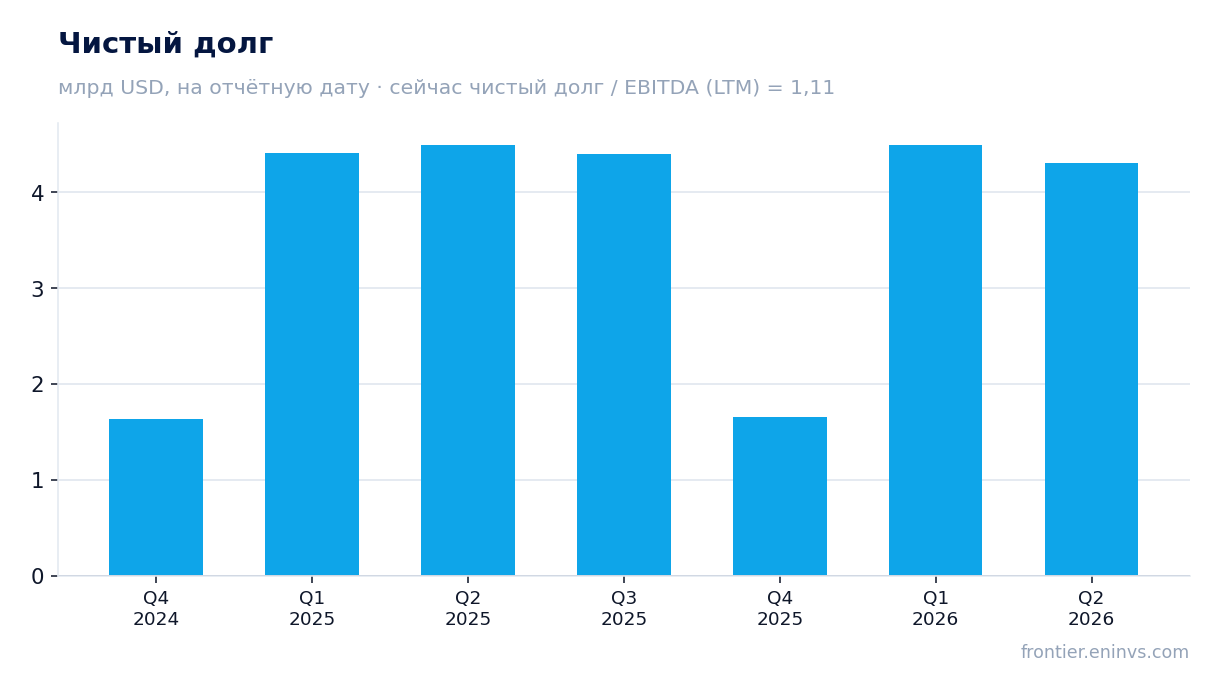
Чистый долг на последнюю отчётную дату баланса составлял 4 591,0 млн долларов, что соответствует 1,11 EBITDA за последние 12 месяцев. Это умеренный уровень для капиталоёмкого химического производства: компания обслуживает долг без напряжения.
EBITDA LTM в 4 123,9 млн долларов при выручке 7 900,0 млн даёт рентабельность по EBITDA около 52%. Такой запас прочности позволяет выдерживать квартальные колебания маржи без угрозы для долговой устойчивости. Направление изменения коэффициента в фактах не раскрыто, поэтому мы фиксируем только уровень.
Мультипликатор EV/EBITDA 5,2 ниже собственной трёхлетней средней 5,5
По мультипликатору EV/EBITDA на LTM в 5,2 компания торгуется ниже своей трёхлетней средней в 5,5 – на 6%. Это означает, что рынок оценивает бизнес дешевле, чем в среднем за последние три года. P/E LTM при этом составляет 6,8.
Рыночная капитализация в 16 895,4 млн долларов при чистом долге 4 591,0 млн даёт стоимость бизнеса около 21,5 млрд. Соотношение EV/EBITDA 5,2 для производителя с рентабельностью по EBITDA около 52% выглядит скромно, но это отражение цикличности отрасли и опасений по поводу маржи.
Модель портала, пересчитывающая EBITDA по текущим товарным ценам при целевом EV/EBITDA, даёт потенциал роста стоимости акции в +26%. Это наша собственная оценка, а не консенсус рынка.
Дивидендная доходность 1,9% скромна на фоне ROE 62,7%
Дивидендная доходность за последние 12 месяцев составляет 1,9% на текущую цену. При рентабельности собственного капитала в 62,7% компания зарабатывает значительно больше, чем возвращает акционерам через дивиденды. Основная часть прибыли остаётся в бизнесе или идёт на выкуп акций.
Доходность 1,9% ниже ключевой ставки, что делает бумагу непривлекательной для инвесторов, ориентированных на текущий доход. Однако при P/E 6,8 и низком мультипликаторе EV/EBITDA основной возврат для акционера формируется за счёт роста стоимости акции, а не дивидендов.
Что может уменьшить выплату: дальнейшее сжатие маржи и снижение прибыли. При сохранении текущего уровня прибыли LTM в 2 476,0 млн долларов дивидендная база остаётся прочной, но квартальная динамика – снижение прибыли на 5,2% – требует наблюдения.
Модель портала даёт потенциал роста стоимости акции в +26%
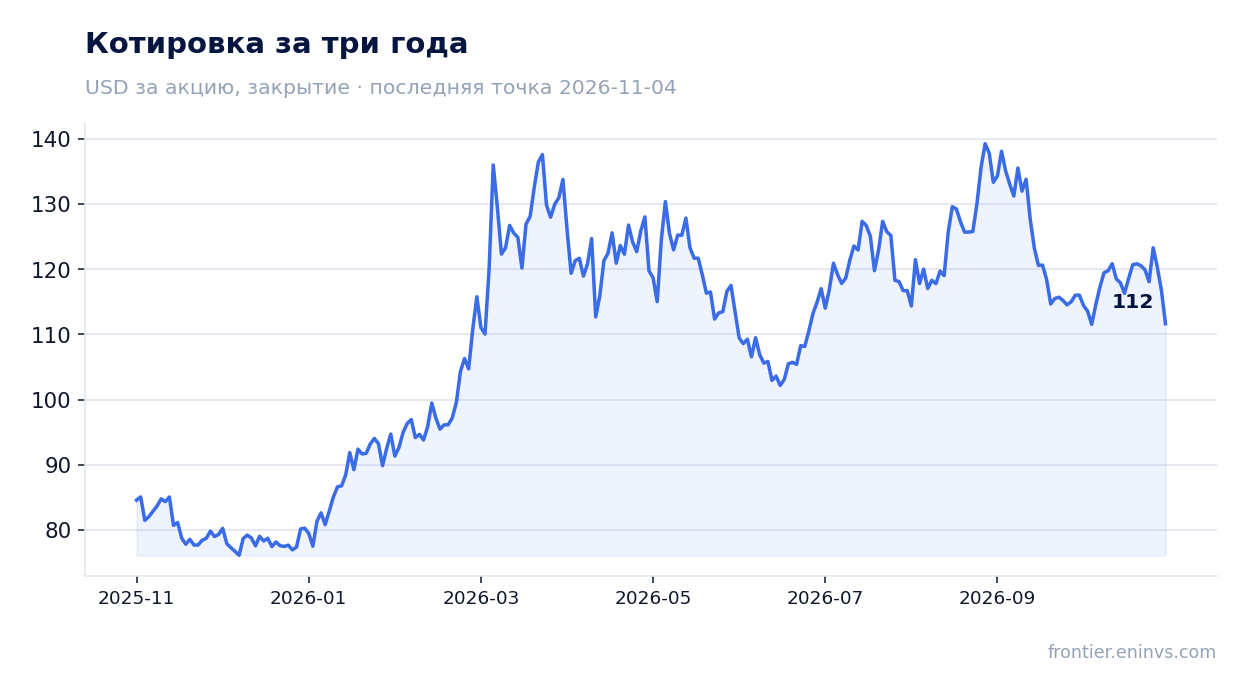
Наша модель пересчитывает EBITDA по текущим товарным ценам и оценивает бизнес по целевому EV/EBITDA. При таком расчёте справедливая стоимость акции оказывается на 26% выше текущей рыночной цены. Это не целевая цена и не консенсус, а наша собственная оценка.
Потенциал в +26% опирается на два фактора: низкий текущий мультипликатор относительно собственной истории и высокую рентабельность по EBITDA. Если маржа продолжит сжиматься, модель потребует пересмотра в сторону понижения.
Рынок, судя по мультипликатору ниже исторического, уже закладывает риск снижения прибыли. Вопрос в том, окажется ли квартальное сжатие маржи временным или устойчивым трендом.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 16,9 млрд USD |
| P/E (LTM) | 6,8 |
| EV/EBITDA (LTM) | 5,2 |
| P/B | 2,17 |
| Чистый долг / EBITDA | 1,11 |
| ROE | 62,7% |
| Дивидендная доходность (12 мес) | 1,9% |
| EV/EBITDA, среднее за 3 года | 5,5 |
Итог
Сильной стороной отчёта остаётся двузначный рост выручки на 12,1% и умеренная долговая нагрузка в 1,11 EBITDA LTM. Слабое место – прибыль: она снизилась на 5,2%, а маржа сжалась с 27,7% до 23,4%, и это уже второй сигнал замедления после снижения темпа роста выручки с 17,6% до 12,1%. Мультипликатор EV/EBITDA 5,2 ниже собственной трёхлетней средней 5,5, а модель портала даёт потенциал в +26%, что перевешивает риск сжатия маржи. Вердикт – «скорее привлекательная»: оценка дешевле истории и высокая рентабельность по EBITDA поддерживают бумагу, но для повышения до «привлекательной» нужно увидеть разворот маржи в следующем квартале.
Перейти к финансовой карточке компании CF →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций