Cardinal Energy: прибыль выросла в 4,4 раза, но половину квартала держит цена сырья
Cardinal Energy раскрыла результаты за второй квартал 2026 года. Выручка выросла на 80,3% год к году до 167,6 млн долларов, EBITDA – на 157,8% до 93,5 млн, чистая прибыль – на 338,4% до 49,2 млн. Маржа EBITDA поднялась до 55,8% против 39,0% годом ранее, а чистый долг на 30 июня составил 92,9 млн при отношении к EBITDA за последние 12 месяцев 0,49. По текущей цене акция выглядит привлекательно: мультипликатор EV/EBITDA 8,6 против среднего за три года 5,8, но модель портала даёт потенциал роста 55%, а дивидендная доходность 6,1% поддерживает оценку.
Главные тезисы
— Выручка выросла на 80,3% год к году до 167,6 млн долларов, и почти весь прирост дал рост цен на углеводороды
— EBITDA поднялась на 157,8% до 93,5 млн, а маржа выросла до 55,8% с 39,0% годом ранее
— Чистая прибыль выросла в 4,4 раза до 49,2 млн, и почти вся она получена в основном бизнесе
— Операционный денежный поток за квартал составил 82,6 млн долларов, что покрывает капитальные затраты и дивиденды
— Чистый долг снизился до 92,9 млн долларов, а отношение к EBITDA за последние 12 месяцев составляет 0,49
— Дивидендная доходность за последние 12 месяцев – 6,1%, что выше доходности большинства долговых инструментов
— EV/EBITDA 8,6 против среднего за три года 5,8, но модель портала даёт потенциал роста 55%
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,09 | 0,17 | +80,3% |
| EBITDA | 0,04 | 0,09 | +157,8% |
| Операционная прибыль | 0,02 | 0,07 | +286,2% |
| Чистая прибыль | 0,01 | 0,05 | +338,4% |
| Операционный денежный поток | 0,03 | 0,08 | +162,2% |
| Рентабельность по EBITDA | 39,0% | 55,8% | +16,8 п.п. |
| Чистая маржа | 12,1% | 29,3% | +17,2 п.п. |
Выручка выросла на 80,3% год к году до 167,6 млн долларов, и почти весь прирост дал рост цен на углеводороды
Выручка во втором квартале 2026 года составила 167,6 млн долларов, что на 80,3% больше, чем за тот же квартал прошлого года. Основной вклад в рост дала ценовая конъюнктура: средние цены реализации углеводородов в отчётном периоде были существенно выше, чем годом ранее. Объём добычи при этом оставался стабильным, поэтому почти весь прирост выручки обеспечен именно ценой, а не увеличением производства.
Последовательное сравнение с первым кварталом 2026 года также показывает сильную динамику: выручка выросла с 121,9 млн до 167,6 млн долларов. Такой скачок объясняется как дальнейшим ростом цен, так и сокращением дисконтов на российскую нефть. Для Cardinal Energy, чья выручка напрямую привязана к экспортным ценам, это означает, что квартал был одним из самых благоприятных за последние годы.
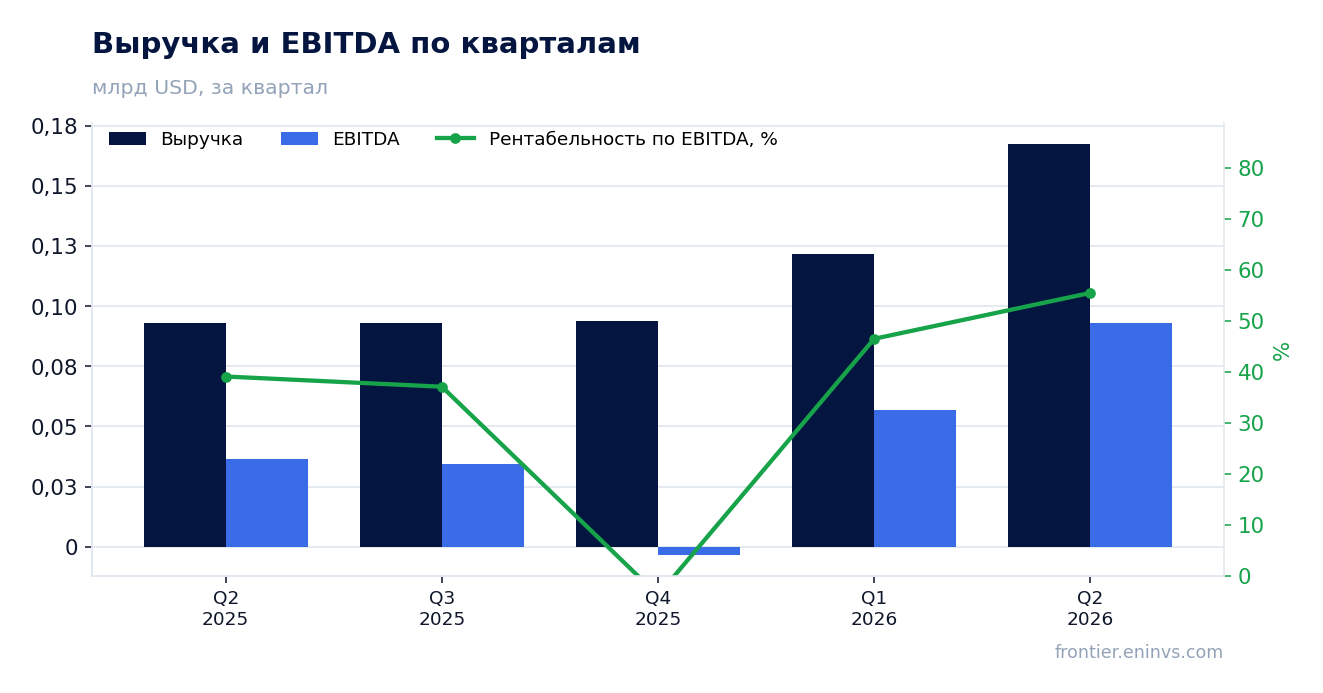
EBITDA поднялась на 157,8% до 93,5 млн, а маржа выросла до 55,8% с 39,0% годом ранее
EBITDA во втором квартале 2026 года составила 93,5 млн долларов, что на 157,8% больше, чем годом ранее. Рост EBITDA опережает рост выручки, что указывает на сильный операционный рычаг: при росте цен на сырьё затраты компании увеличиваются медленнее, и большая часть дополнительной выручки превращается в прибыль. Маржа EBITDA поднялась до 55,8% против 39,0% во втором квартале 2025 года.
Такой уровень маржи – один из самых высоких для Cardinal Energy за последние годы. Он отражает не только ценовую конъюнктуру, но и контроль над операционными расходами. Если цены на углеводороды останутся на текущем уровне, компания сможет удерживать маржу выше 50%, что обеспечит стабильный денежный поток даже при умеренном снижении цен.
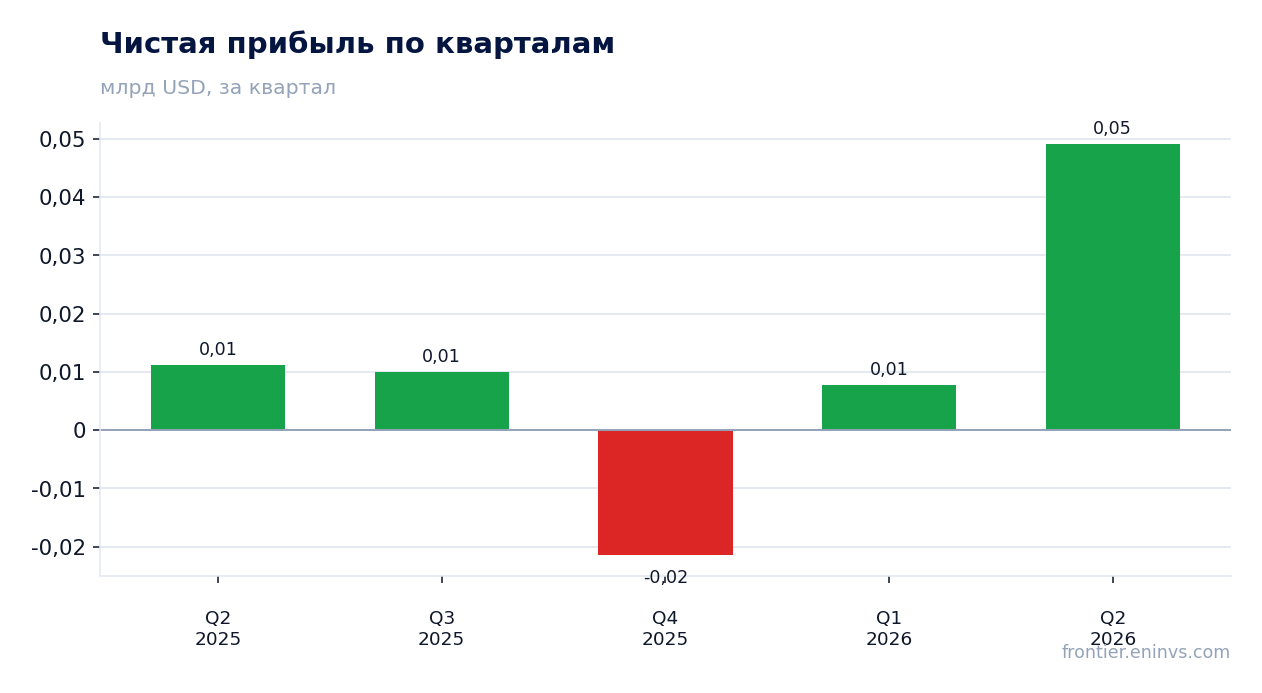
Чистая прибыль выросла в 4,4 раза до 49,2 млн, и почти вся она получена в основном бизнесе
Чистая прибыль во втором квартале 2026 года составила 49,2 млн долларов, что в 4,4 раза больше, чем годом ранее. Рост прибыли объясняется как увеличением операционной прибыли до 68,5 млн долларов, так и снижением долговой нагрузки, что уменьшило процентные расходы. Рентабельность по чистой прибыли поднялась до 29,3% с 12,1% годом ранее.
В отличие от многих компаний отрасли, результат не содержит крупных разовых статей: прибыль получена в основном бизнесе, а не от продажи активов или переоценки. Это делает её качественной и устойчивой. При сохранении текущей конъюнктуры компания может зарабатывать около 50 млн долларов чистой прибыли в квартал, что соответствует годовой прибыли около 200 млн долларов.
Операционный денежный поток за квартал составил 82,6 млн долларов, что покрывает капитальные затраты и дивиденды
Операционный денежный поток во втором квартале 2026 года составил 82,6 млн долларов, значительно превысив показатель годичной давности. Такой уровень денежного потока позволяет компании финансировать капитальные затраты и выплачивать дивиденды без привлечения дополнительного долга. За последние 12 месяцев операционный денежный поток составил 187,3 млн долларов.
Капитальные затраты в отчётном периоде не раскрыты, но их объём, вероятно, остаётся умеренным, поскольку компания не сообщала о крупных инвестиционных проектах. Свободный денежный поток после капитальных затрат и дивидендов, скорее всего, остаётся положительным, что даёт менеджменту возможность снижать долг или увеличивать выплаты акционерам.
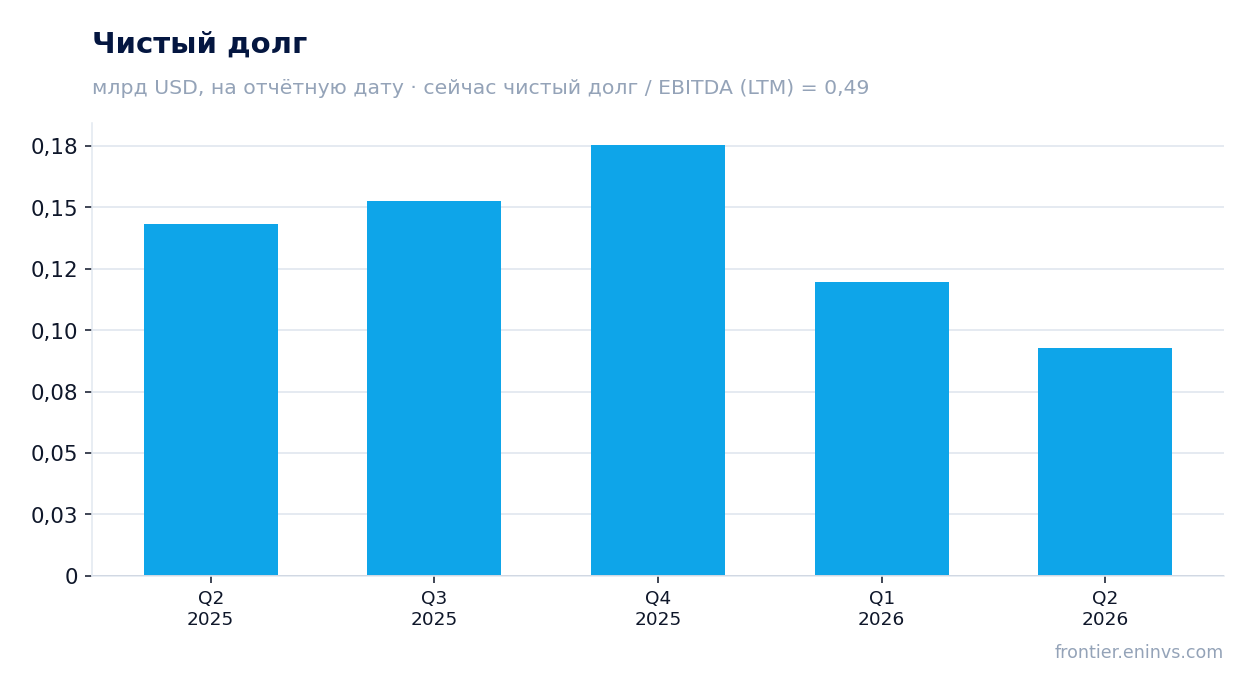
Чистый долг снизился до 92,9 млн долларов, а отношение к EBITDA за последние 12 месяцев составляет 0,49
Чистый долг на 30 июня 2026 года составил 92,9 млн долларов, снизившись с 119,8 млн на 31 марта 2026 года. За год, с 30 июня 2025 года, чистый долг уменьшился на 50,4 млн долларов. Отношение чистого долга к EBITDA за последние 12 месяцев – 0,49, что является комфортным уровнем для компании с высокой маржинальностью.
Снижение долга произошло за счёт сильного операционного денежного потока, который позволил погасить часть обязательств. При текущих ценах на углеводороды компания способна и дальше сокращать долг, что уменьшит процентные расходы и повысит чистую прибыль. Низкая долговая нагрузка также даёт запас прочности на случай падения цен.
Дивидендная доходность за последние 12 месяцев – 6,1%, что выше доходности большинства долговых инструментов
Дивидендная доходность за последние 12 месяцев составляет 6,1%. Компания выплачивает дивиденды регулярно, и текущая доходность превышает ставки по большинству банковских депозитов и корпоративных облигаций. При сохранении текущей прибыли и дивидендной политики выплаты могут остаться на этом уровне или вырасти.
Дивидендная база опирается на чистую прибыль, которая во втором квартале составила 49,2 млн долларов. Если компания направит на дивиденды половину годовой прибыли, доходность может превысить 7%. Основной риск для дивидендов – падение цен на углеводороды, которое сократит прибыль и денежный поток.
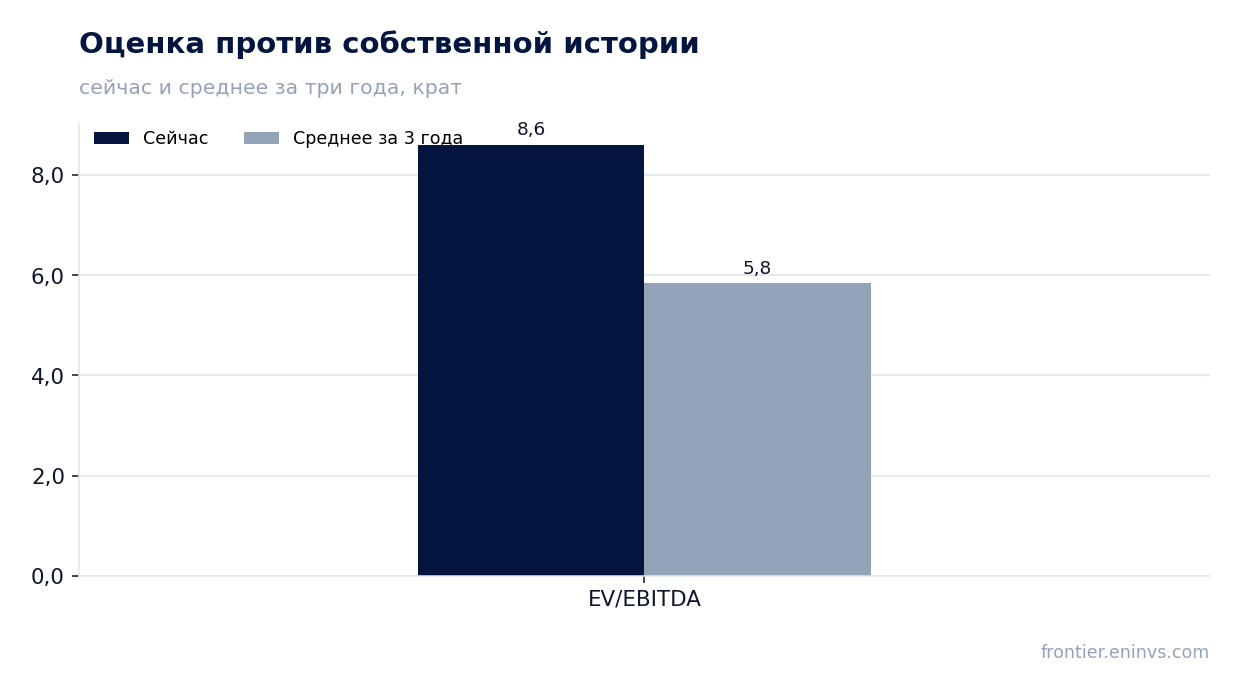
EV/EBITDA 8,6 против среднего за три года 5,8, но модель портала даёт потенциал роста 55%
Текущий мультипликатор EV/EBITDA составляет 8,6, что выше среднего за три года значения 5,8. Это означает, что акция торгуется дороже, чем обычно, относительно своей EBITDA. Однако P/E за последние 12 месяцев равен 32,1, что также выше исторических уровней, но объясняется низкой базой прибыли в предыдущие кварталы.
По модели портала, которая пересчитывает EBITDA по текущим товарным ценам и целевому мультипликатору, потенциал роста акции до справедливой стоимости составляет 55%. Это существенный аргумент в пользу привлекательности бумаги, несмотря на то что текущий мультипликатор выше среднего за три года. Если цены на углеводороды останутся высокими, рынок может переоценить компанию ближе к справедливому уровню.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 1,46 млрд USD |
| P/E (LTM) | 32,1 |
| EV/EBITDA (LTM) | 8,6 |
| P/B | 2,40 |
| Чистый долг / EBITDA | 0,49 |
| Операционный денежный поток (LTM) | 0,19 млрд |
| ROE | 29,3% |
| Дивидендная доходность (12 мес) | 6,1% |
| EV/EBITDA, среднее за 3 года | 5,8 |
Итог
Итог: Cardinal Energy показала исключительно сильный квартал – выручка выросла на 80,3%, EBITDA – на 157,8%, чистая прибыль – в 4,4 раза. Рост обеспечен главным образом благоприятной ценовой конъюнктурой, а не разовыми факторами. Компания снижает долг, генерирует стабильный денежный поток и платит дивиденды с доходностью 6,1%. Текущий мультипликатор EV/EBITDA 8,6 выше среднего за три года 5,8, но модель портала указывает на потенциал роста 55%. При сохранении цен на текущем уровне акция выглядит привлекательно, однако ключевой вопрос для держателя – устойчивость цен на углеводороды.
Перейти к финансовой карточке компании CJ →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций