ConocoPhillips: прибыль выросла в 2,3 раза на цене нефти, но дивиденд подняли всего на 11%
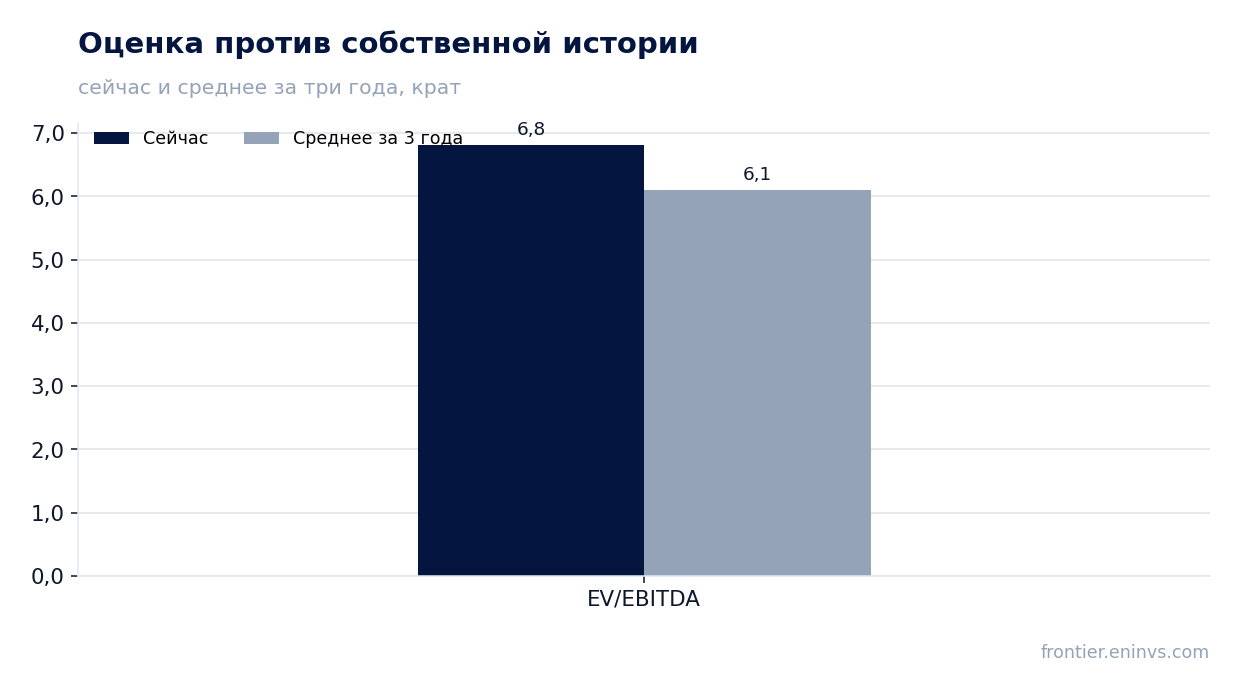
5 ноября ConocoPhillips раскрыла результаты за третий квартал 2026 года: выручка 17,2 млрд долл. (+14,4% год к году), чистая прибыль 4,0 млрд долл. (+131,8%), операционный денежный поток 7,2 млрд долл. Рост прибыли почти целиком объясняется ценой реализации – средняя цена выросла на 32% до 61,40 долл. за баррель нефтяного эквивалента, тогда как добыча снизилась на 97 тыс. баррелей в сутки. При этом акция торгуется дороже собственной истории по EV/EBITDA (6,8 против средней 6,1 за три года), а модель портала даёт потенциал минус 63%, поэтому при текущей цене бумага выглядит скорее непривлекательной.
Главные тезисы
— Выручка выросла на 14,4%, но замедлилась против 29,2% кварталом ранее
— Прибыль выросла в 2,3 раза за счёт цены нефти, а не объёма добычи
— Рентабельность по чистой прибыли поднялась до 23,3% с 11,5% годом ранее
— Свободный денежный поток 4,0 млрд долл. ушёл на выкуп акций и дивиденд
— Чистый долг 15,5 млрд долл. – это 0,58 EBITDA за последние 12 месяцев
— Дивиденд подняли на 11% до 0,93 долл. на акцию при доходности 2,5%
— Бумага стоит дороже своей истории: EV/EBITDA 6,8 против средней 6,1
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 15,0 | 17,2 | +14,4% |
| EBITDA | 5,84 | — | — |
| Операционная прибыль | 2,93 | — | — |
| Чистая прибыль | 1,73 | 4,00 | +131,8% |
| Операционный денежный поток | 5,88 | 7,20 | +22,4% |
| Капзатраты | 2,87 | — | — |
| Рентабельность по EBITDA | 38,9% | — | — |
| Чистая маржа | 11,5% | 23,3% | +11,8 п.п. |
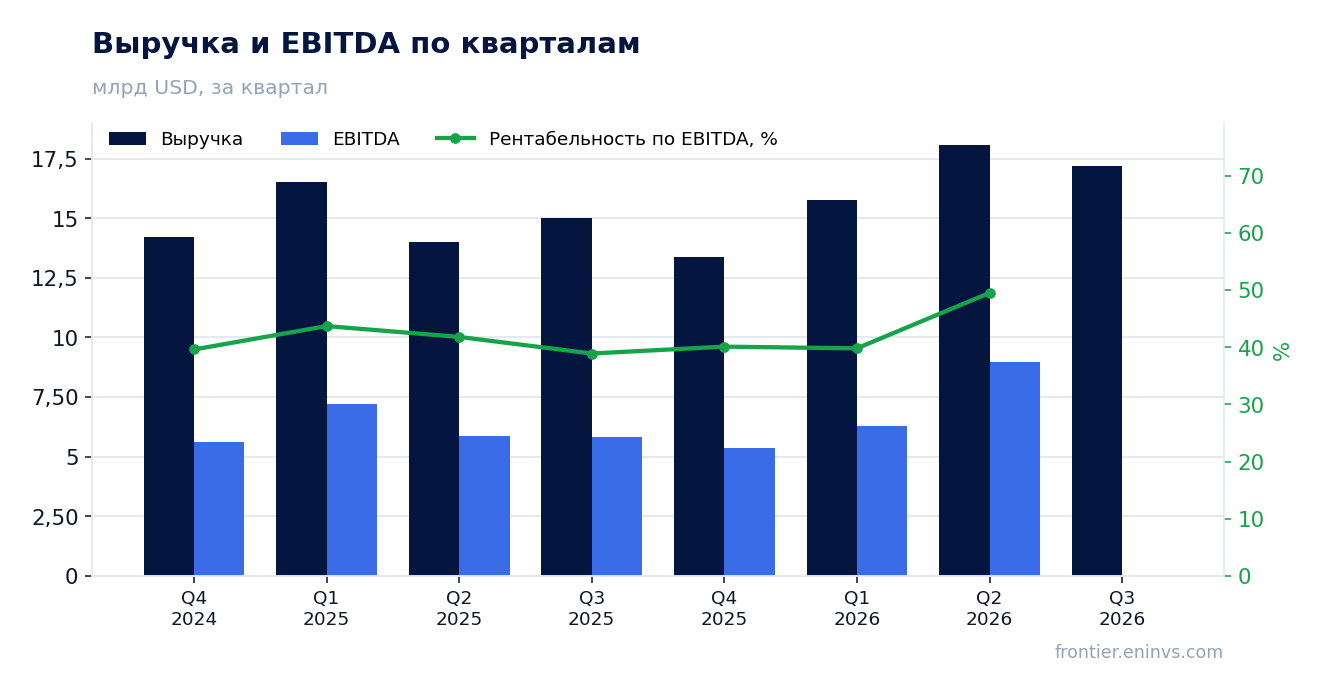
Выручка выросла на 14,4%, но замедлилась против 29,2% кварталом ранее
Выручка третьего квартала 2026 года составила 17,2 млрд долл., на 14,4% больше, чем годом ранее. Это заметный рост, но он скромнее, чем во втором квартале, когда выручка прибавила 29,2%: темпы замедлились, хотя остаются двузначными.
За квартал компания продала 2 302 тыс. баррелей нефтяного эквивалента в сутки, что на 97 тыс. меньше, чем годом ранее. С поправкой на закрытые сделки добыча снизилась на 40 тыс. баррелей в сутки, или на 2%: органический рост в Нижних 48 штатах перекрыли конфликт на Ближнем Востоке в Катаре и повышенные роялти в Surmont.
Значит, весь прирост выручки пришёл от цены. Средняя цена реализации составила 61,40 долл. за баррель нефтяного эквивалента против 46,44 долл. годом ранее – плюс 32%. При падающих объёмах это делает выручку чувствительной к развороту цен.
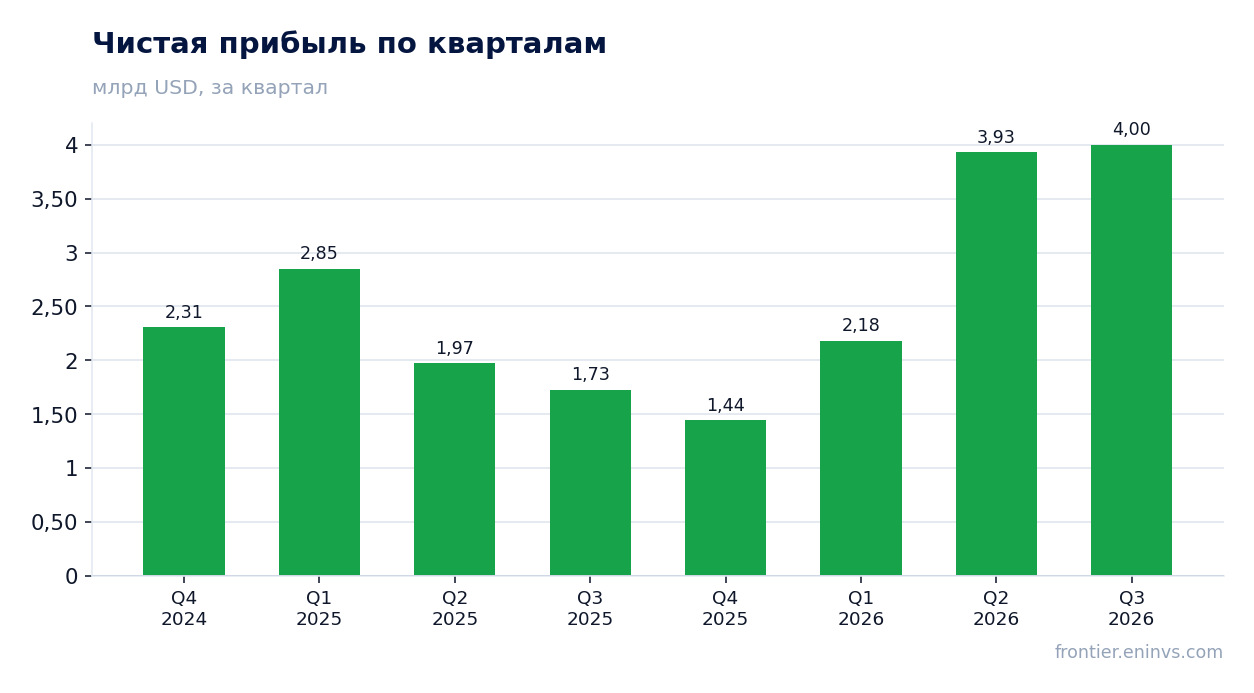
Прибыль выросла в 2,3 раза за счёт цены нефти, а не объёма добычи
Чистая прибыль третьего квартала составила 4,0 млрд долл. против 1,7 млрд годом ранее, рост на 131,8%. Прибыль на акцию – 3,34 долл. против 1,38 долл.
В отчёте компания прямо называет причину: прибыль выросла в основном из-за более высоких цен, частично компенсированных снижением объёмов. Это подтверждает, что результат держится на ценовой конъюнктуре, а не на операционном расширении.
Внутри прибыли есть разовый элемент. Скорректированная прибыль составила 3,9 млрд долл., или 3,27 долл. на акцию, против 2,0 млрд и 1,61 долл. годом ранее. Разница с отчётной прибылью – около 0,08 млрд долл., и она в основном связана с восстановлением налогового резерва: это бухгалтерская операция, а не денежный поток.
Рентабельность по чистой прибыли поднялась до 23,3% с 11,5% годом ранее
Чистая маржа третьего квартала составила 23,3% против 11,5% годом ранее. Удвоение маржи при росте выручки на 14,4% означает, что основная часть прироста прибыли пришлась на цену, а не на масштаб.
Такой эффект объясняется структурой затрат добывающей компании: при росте цены реализации на 32% издержки на баррель почти не меняются, и разница падает в прибыль. Обратная сторона в том, что при снижении цены маржа сжимается так же быстро.
Разовые статьи добавили к марже немного: скорректированная прибыль 3,9 млрд долл. при выручке 17,2 млрд даёт маржу около 22,8%, то есть основная часть маржи – операционная, а не бухгалтерская.
Свободный денежный поток 4,0 млрд долл. ушёл на выкуп акций и дивиденд
Операционный денежный поток за квартал составил 7,2 млрд долл., свободный денежный поток – 4,0 млрд долл. после капитальных вложений в 3,1 млрд. Компания также получила 1,6 млрд долл. от продажи непрофильных активов.
На выплаты акционерам ушло 3,4 млрд долл.: 2,4 млрд на выкуп акций и 1,0 млрд на дивиденды. Это около 45% операционного денежного потока – компания заявляет, что идёт к цели вернуть 45% CFO за 2026 год.
Свободный денежный поток покрывает дивиденд с большим запасом, но выкуп акций в 2,4 млрд долл. – это уже распределение почти всего остатка. При падении цен нефти компания сможет сохранить дивиденд, но выкуп, скорее всего, сократит.
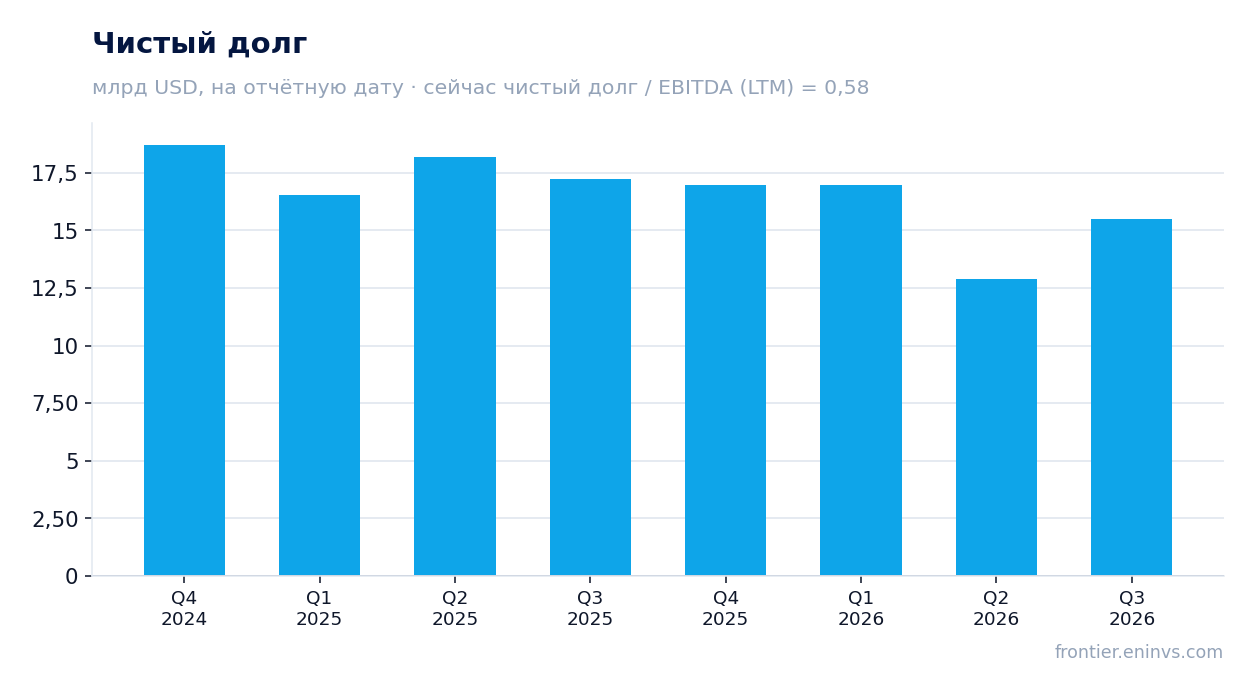
Чистый долг 15,5 млрд долл. – это 0,58 EBITDA за последние 12 месяцев
На конец сентября 2026 года чистый долг составил 15,5 млрд долл. против 12,9 млрд на 30 июня 2026 года, то есть вырос на 2,6 млрд за квартал. За год долг снизился: с 17,2 млрд на 30 сентября 2025 года до 15,5 млрд.
Отношение чистого долга к EBITDA за последние 12 месяцев – 0,58. Это умеренный уровень для добывающей компании, и он оставляет запас прочности при падении цен.
Компания держит 10,4 млрд долл. денежных средств и краткосрочных инвестиций, что почти покрывает чистый долг. Процентная нагрузка не раскрыта в отчёте, но при таком уровне долга она не является главным риском.
Дивиденд подняли на 11% до 0,93 долл. на акцию при доходности 2,5%
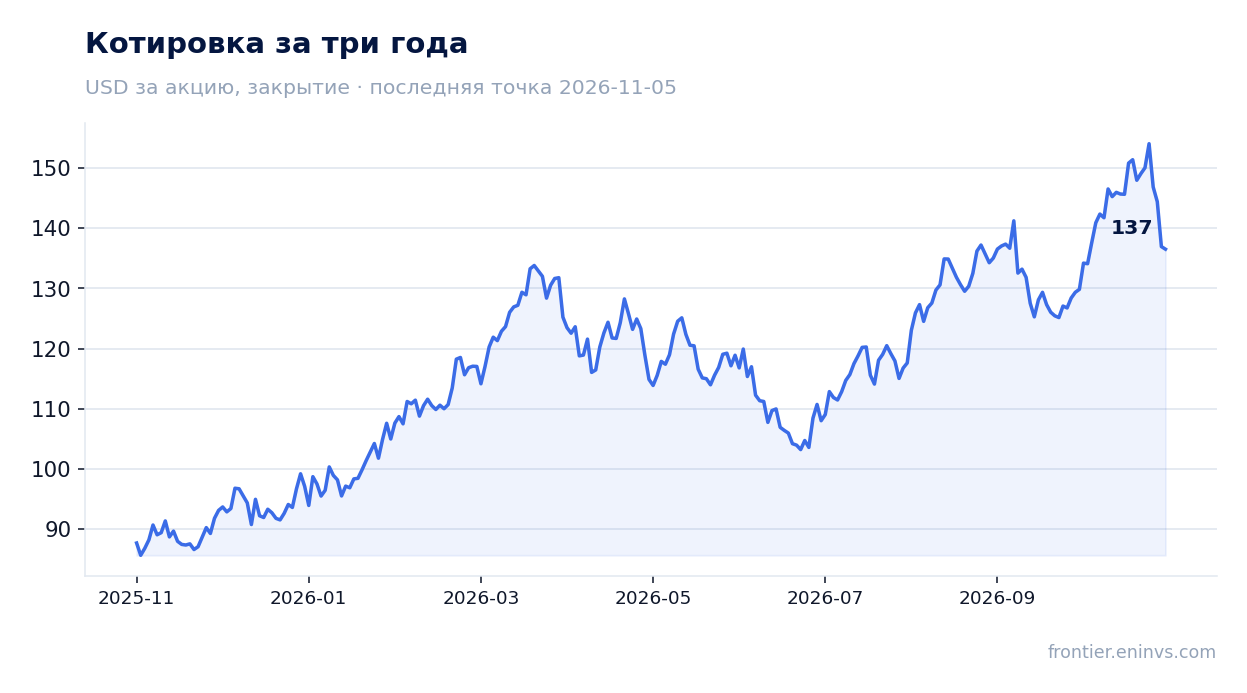
Совет директоров повысил квартальный дивиденд на 11% до 0,93 долл. на акцию, выплата 1 декабря 2026 года. За последние 12 месяцев дивидендная доходность составила 2,5%.
При прибыли 3,34 долл. на акцию за квартал и дивиденде 0,93 долл. выплата занимает около 28% прибыли. Это консервативный коэффициент, и он оставляет место для дальнейшего роста дивиденда, если цены удержатся.
Доходность 2,5% скромна для добывающей компании в фазе высоких цен: свободный денежный поток позволяет платить больше, но компания предпочитает выкуп акций. Для держателя это означает, что основная часть возврата идёт через сокращение числа акций, а не через дивиденд.
Бумага стоит дороже своей истории: EV/EBITDA 6,8 против средней 6,1
По мультипликатору EV/EBITDA за последние 12 месяцев акция торгуется на уровне 6,8, что на 12% выше собственной средней за три года – 6,1. Это означает, что рынок уже заложил в цену часть ценового ралли.
P/E за последние 12 месяцев – 14,2, рентабельность капитала – 24,4%. При таких показателях бумага не выглядит дешёвой, но и не является явно перегретой.
Модель портала, которая пересчитывает EBITDA по текущим ценам на сырьё при целевом EV/EBITDA, даёт потенциал минус 63% к текущей цене. Это наша собственная оценка, а не консенсус рынка, но она указывает на риск снижения.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 164 млрд USD |
| P/E (LTM) | 14,2 |
| EV/EBITDA (LTM) | 6,8 |
| P/B | 2,54 |
| Чистый долг / EBITDA | 0,58 |
| Операционный денежный поток (LTM) | 23,2 млрд |
| ROE | 24,4% |
| Дивидендная доходность (12 мес) | 2,5% |
| EV/EBITDA, среднее за 3 года | 6,1 |
Итог
Сильный квартал: прибыль выросла в 2,3 раза, свободный денежный поток 4,0 млрд долл. покрыл и дивиденд, и выкуп акций, а чистый долг в 0,58 EBITDA оставляет запас. Но рост держится на цене нефти, а не на объёмах, и разовый налоговый эффект добавил к прибыли. Дивиденд подняли на 11%, но доходность 2,5% скромна, а бумага торгуется выше своей истории по EV/EBITDA. При текущей цене акция выглядит скорее непривлекательной: потенциал роста ограничен, а зависимость от цен на сырьё высока.
Перейти к финансовой карточке компании COP →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций