ConocoPhillips: прибыль выросла в 2,3 раза, но половину роста дала цена нефти, а не добыча
5 ноября ConocoPhillips раскрыла результаты за третий квартал 2026 года: выручка 17,2 млрд долл. (+14,4% год к году), чистая прибыль 4,0 млрд долл. (+131,8%), операционный денежный поток 7,2 млрд долл. Рост прибыли опирается на реализованную цену в 61,40 долл. за баррель нефтяного эквивалента (+32% год к году), тогда как добыча снизилась на 97 тыс. барр. н. э. в сутки, а в прибыли сидит разовый возврат налогового резерва. При мультипликаторе EV/EBITDA 6,8 против собственной трёхлетней средней 6,1 акция выглядит нейтрально: сильный денежный поток и дивиденд уравновешены ценой выше своей истории и зависимостью от нефти.
Главные тезисы
— Выручка прибавила 14,4%, но её вытянула цена, а не объём: добыча упала на 97 тыс. барр. н. э. в сутки
— Прибыль выросла в 2,3 раза, и часть этого роста – разовый возврат налогового резерва
— Рентабельность по чистой прибыли поднялась до 23,3% с 11,5% годом ранее
— Свободный денежный поток в 4,0 млрд долл. покрыл и дивиденды, и выкуп акций на 2,4 млрд
— Чистый долг вырос до 15,5 млрд долл. за квартал, но за год снизился на 1,7 млрд
— Дивиденд поднят на 11% до 0,93 долл. на акцию, доходность 2,5% – скромно против ключевой ставки
— EV/EBITDA 6,8 выше собственной трёхлетней средней 6,1 на 12%
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 15,0 | 17,2 | +14,4% |
| EBITDA | 5,84 | — | — |
| Операционная прибыль | 2,93 | — | — |
| Чистая прибыль | 1,73 | 4,00 | +131,8% |
| Операционный денежный поток | 5,88 | 7,20 | +22,4% |
| Капзатраты | 2,87 | — | — |
| Рентабельность по EBITDA | 38,9% | — | — |
| Чистая маржа | 11,5% | 23,3% | +11,8 п.п. |
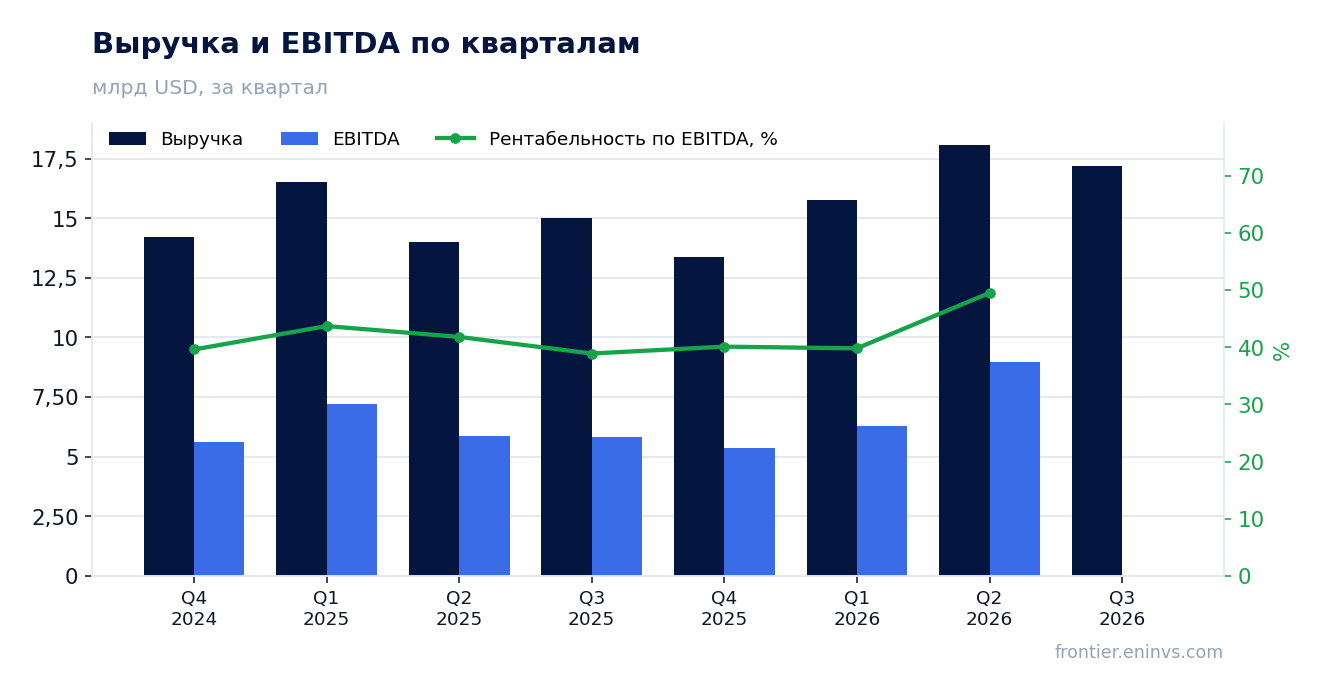
Выручка прибавила 14,4%, но её вытянула цена, а не объём: добыча упала на 97 тыс. барр. н. э. в сутки
Выручка третьего квартала составила 17,2 млрд долл. против 15,0 млрд годом ранее. Рост на 14,4% почти целиком объясняется ценой: средняя реализованная цена выросла до 61,40 долл. за баррель нефтяного эквивалента с 46,44 долл. годом ранее, то есть на 32%.
Добыча за тот же период снизилась до 2 302 тыс. барр. н. э. в сутки с 2 399 тыс. годом ранее. Компания объясняет это влиянием конфликта на Ближнем Востоке на Катар и более высокими роялти на Surmont; с поправкой на закрытые сделки падение составило 40 тыс. барр. н. э. в сутки, или 2%.
Темп роста выручки замедлился: во втором квартале было +29,2%, в третьем – +14,4%. Причина в базе сравнения и в том, что ценовой рывок квартал к кварталу уже не повторялся. Для дальнейшего роста важнее не цена, а восстановление объёмов: ориентир на четвёртый квартал – 2,32–2,36 млн барр. н. э. в сутки.
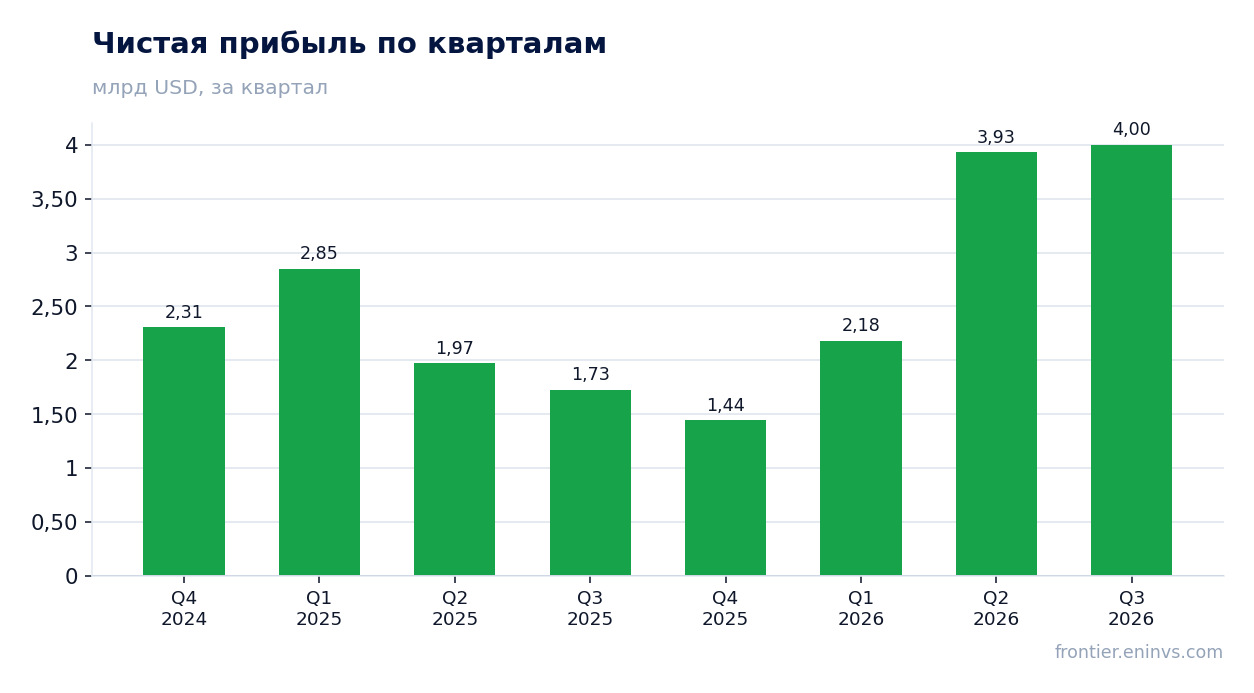
Прибыль выросла в 2,3 раза, и часть этого роста – разовый возврат налогового резерва
Чистая прибыль квартала – 4,0 млрд долл. против 1,7 млрд годом ранее, рост на 131,8%. Скорректированная прибыль, без разовых статей, – 3,9 млрд долл., или 3,27 долл. на акцию против 1,61 долл. годом ранее.
Разница между двумя показателями небольшая, но она важна: в отчётной прибыли сидит возврат налогового резерва, давший 126 млн долл. после налога, а также расходы на сделки и интеграцию в 23 млн долл. и прочие статьи. То есть основной прирост дала не разовая статья, а цена реализации.
Компания прямо говорит, что прибыль выросла в первую очередь из-за более высоких цен, частично компенсированных падением объёмов. Это ключевая уязвимость: прибыль квартала держится на нефтяной конъюнктуре, а не на расширении бизнеса.
Рентабельность по чистой прибыли поднялась до 23,3% с 11,5% годом ранее
Чистая маржа квартала – 23,3% против 11,5% в третьем квартале 2025 года. Почти двукратный рост маржи при выручке плюс 14,4% означает, что издержки на баррель росли медленнее цены.
Операционная прибыль и EBITDA за отчётный квартал в раскрытии не приведены, поэтому разложить маржу по строкам затрат нельзя. Виден лишь итог: при цене 61,40 долл. за баррель компания удерживает у себя почти четверть выручки.
Для держателя это означает, что прибыль очень чувствительна к цене. При откате нефти маржа сжимается быстрее, чем выручка, и квартальный результат может вернуться к уровням прошлого года без изменения производственной программы.
Свободный денежный поток в 4,0 млрд долл. покрыл и дивиденды, и выкуп акций на 2,4 млрд
Операционный денежный поток квартала – 7,2 млрд долл., капитальные затраты и инвестиции – 3,1 млрд долл., свободный денежный поток – 4,0 млрд долл. Этого хватило на 2,4 млрд долл. выкупа акций и 1,0 млрд долл. дивидендов, то есть на 3,4 млрд долл. выплат акционерам.
Дополнительно компания получила 1,6 млрд долл. от продажи непрофильных активов. Без этих поступлений свободный поток всё равно покрывал бы выплаты, но запас был бы тоньше.
Компания подтверждает цель вернуть акционерам 45% операционного денежного потока за 2026 год. При текущем потоке и цене это выполнимо, но выполнение цели держится на той же нефтяной цене, что и прибыль.
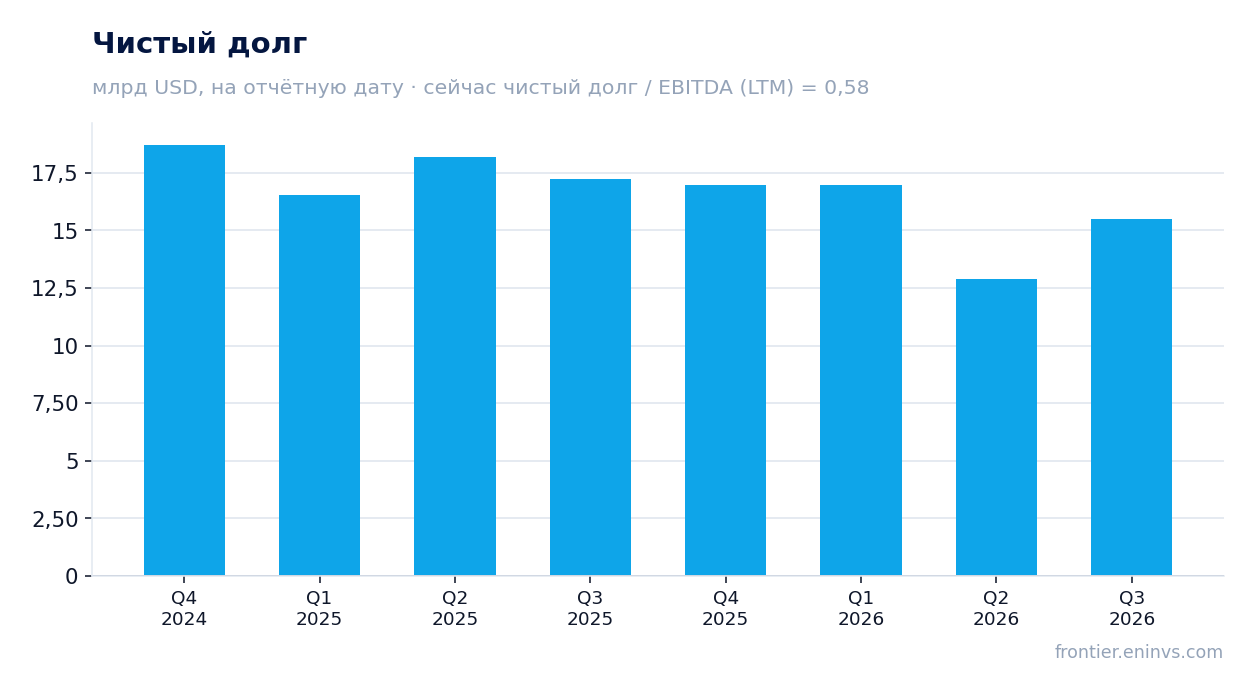
Чистый долг вырос до 15,5 млрд долл. за квартал, но за год снизился на 1,7 млрд
Чистый долг на 30 сентября 2026 года – 15,5 млрд долл. против 12,9 млрд на 30 июня 2026 года, то есть вырос на 2,6 млрд за квартал. За год картина обратная: с 17,2 млрд на 30 сентября 2025 года долг снизился на 1,7 млрд.
Отношение чистого долга к EBITDA за последние 12 месяцев – 0,58. Это умеренный уровень для добывающей компании: долг меньше годовой EBITDA примерно вдвое.
Квартальный рост долга при сильном денежном потоке объясняется выплатами акционерам и капитальными затратами, которые вместе превысили поток. Компания при этом держит 10,4 млрд долл. денежных средств и краткосрочных инвестиций, так что ликвидность не под вопросом.
Дивиденд поднят на 11% до 0,93 долл. на акцию, доходность 2,5% – скромно против ключевой ставки
Компания повысила квартальный обыкновенный дивиденд на 11% до 0,93 долл. на акцию. Выплата – 1 декабря 2026 года акционерам по состоянию на 16 ноября. За последние 12 месяцев выплачено 1,0 млрд долл. дивидендов, доходность по текущей цене – 2,5%.
Наша оценка: при сохранении квартального дивиденда на уровне 0,93 долл. годовая выплата составит около 3,72 долл. на акцию. Это меньше половины скорректированной прибыли квартала в пересчёте на год, то есть коэффициент выплаты остаётся низким, а рост дивиденда опирается на прибыль, а не на заёмные средства.
Доходность 2,5% скромна для рынка с высокой ключевой ставкой. Основную часть возврата капитала компания даёт не дивидендом, а выкупом акций – 2,4 млрд долл. за квартал против 1,0 млрд долл. дивидендов. Для держателя это означает, что доход в большей степени зависит от цены акции, чем от выплаты.
Меньше выплата станет при падении нефтяных цен: дивиденд и выкуп вместе привязаны к цели вернуть 45% операционного потока, а поток чувствителен к цене реализации.
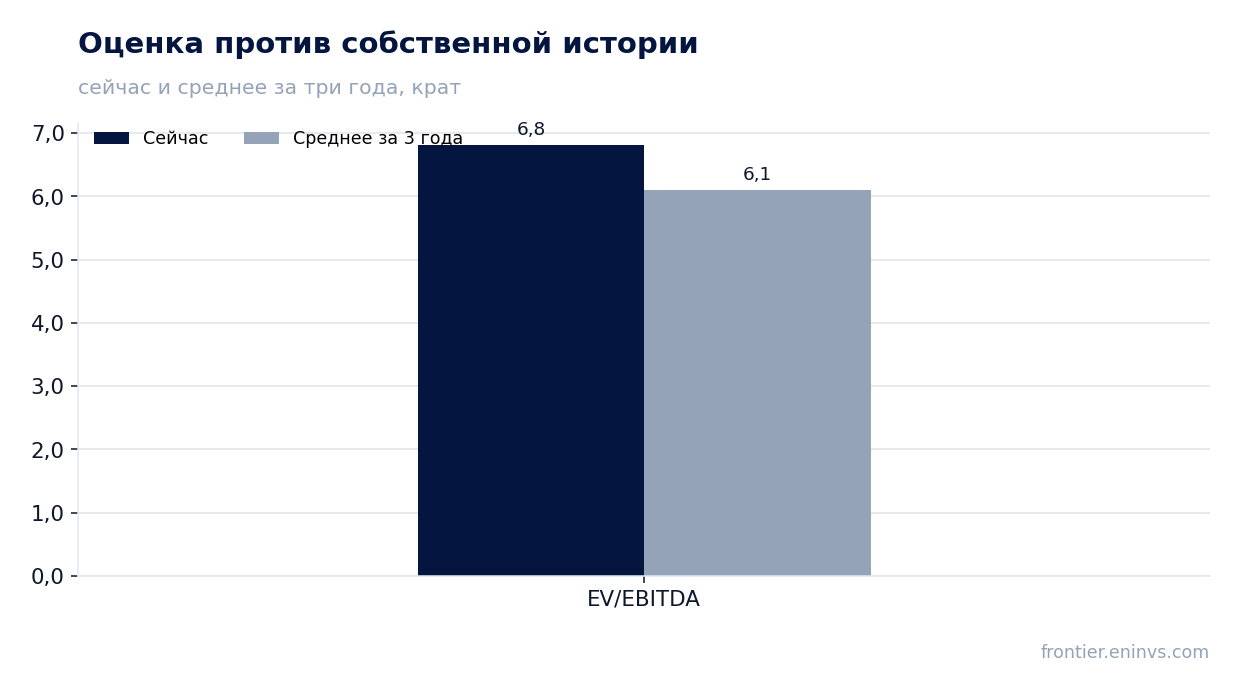
EV/EBITDA 6,8 выше собственной трёхлетней средней 6,1 на 12%
По последним 12 месяцам EV/EBITDA составляет 6,8 против собственной трёхлетней средней 6,1, то есть акция дороже своей истории на 12%. P/E за тот же период – 14,2, рыночная капитализация – 164,0 млрд долл.
Рентабельность собственного капитала за 12 месяцев – 24,4%, что для добывающей компании высоко и отражает и цену нефти, и низкую базу капитала после списаний прошлых лет.
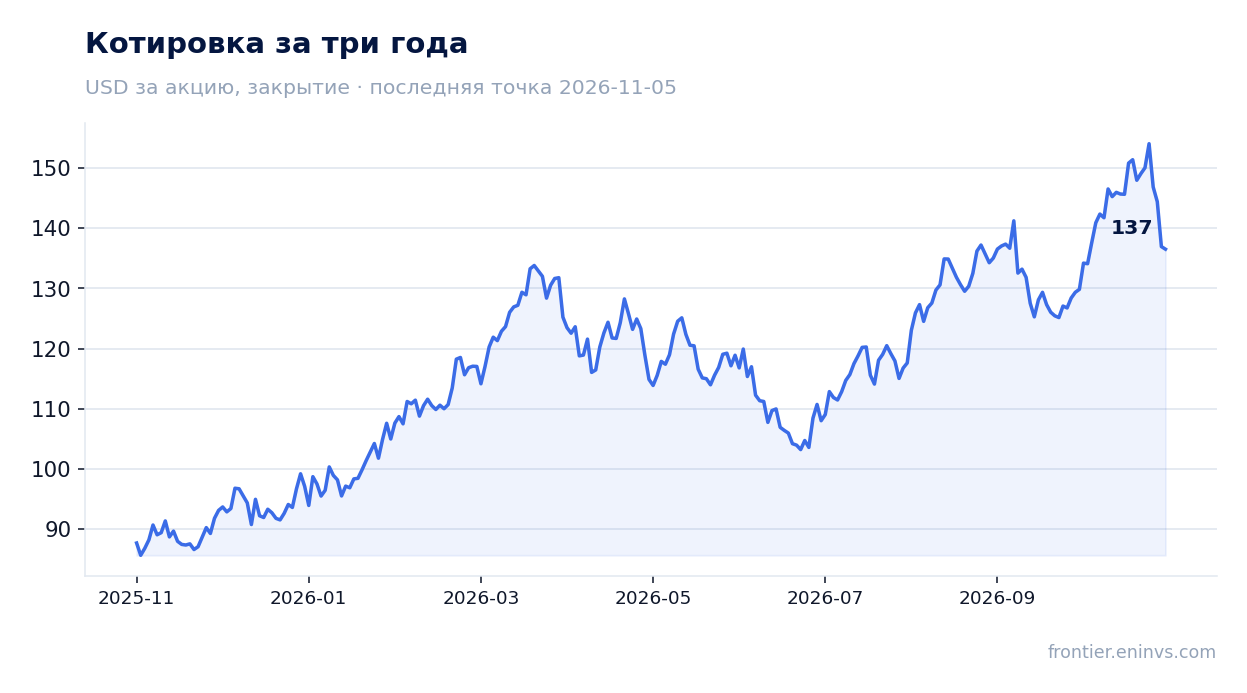
Мультипликатор выше истории при прибыли, выросшей в 2,3 раза, означает, что рынок уже заложил часть ценового выигрыша в цену акции. Реакция на отчёт была нейтральной: в день публикации акция потеряла 0,3%, и с тех пор до 5 ноября – ещё 0,3%.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 164 млрд USD |
| P/E (LTM) | 14,2 |
| EV/EBITDA (LTM) | 6,8 |
| P/B | 2,54 |
| Чистый долг / EBITDA | 0,58 |
| Операционный денежный поток (LTM) | 23,2 млрд |
| ROE | 24,4% |
| Дивидендная доходность (12 мес) | 2,5% |
| EV/EBITDA, среднее за 3 года | 6,1 |
Итог
Сильной стороной отчёта остаётся денежный поток: 7,2 млрд долл. от операций и 4,0 млрд долл. свободного потока покрыли 3,4 млрд долл. выплат акционерам, а дивиденд поднят на 11%. Но прирост прибыли в 2,3 раза – это в первую очередь цена нефти плюс разовый возврат налогового резерва, а не расширение бизнеса: добыча упала на 97 тыс. барр. н. э. в сутки. Долг за квартал вырос до 15,5 млрд долл., хотя за год снизился на 1,7 млрд, и отношение долга к EBITDA 0,58 остаётся умеренным. Главный вопрос для держателя – удержит ли компания прибыль и выплаты при более низкой нефти, ведь мультипликатор 6,8 уже выше собственной трёхлетней средней 6,1. Вердикт – нейтральный: сильный поток и дивиденд уравновешены ценой выше истории и зависимостью от конъюнктуры.
Перейти к финансовой карточке компании COP →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций