Capital Power: выручка упала на 32,8%, но EBITDA выросла на 23,3% – маржа 48,9% держится на структуре затрат, а не на объёме
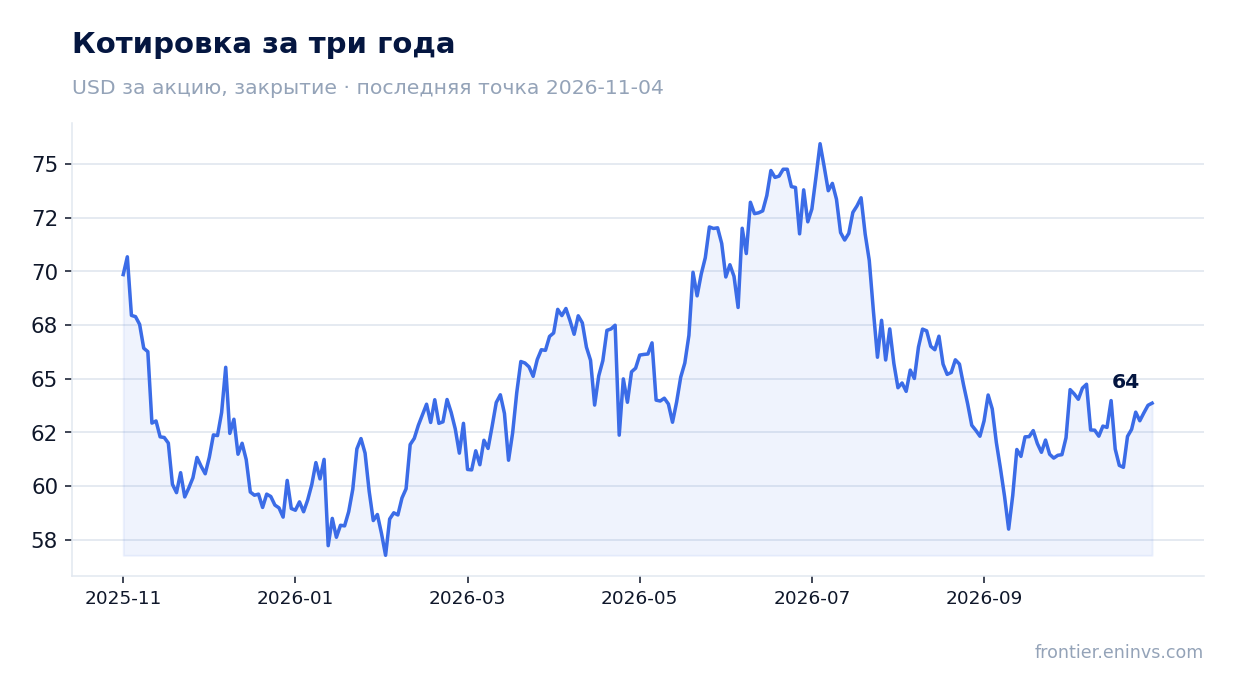
Capital Power раскрыла результаты за третий квартал 2026 года. Выручка составила 591,6 млн долл., снизившись на 32,8% год к году, при этом EBITDA выросла на 23,3% до 289,0 млн долл., а чистая прибыль – на 68,6% до 47,7 млн долл. Маржа EBITDA поднялась до 48,9% против 26,6% годом ранее. При мультипликаторе EV/EBITDA 13,4 против собственной трёхлетней средней 11,0 и отрицательной оценке по модели портала акция выглядит непривлекательной на текущей цене, несмотря на сильную дивидендную доходность 4,4%.
Главные тезисы
— Выручка в третьем квартале сократилась на 32,8% год к году, и это замедление после роста на 66,9% во втором квартале
— EBITDA выросла на 23,3% до 289,0 млн долл., а её маржа поднялась до 48,9% с 26,6% – рост прибыли при падающей выручке
— Чистая прибыль увеличилась на 68,6% до 47,7 млн долл., но за последние 12 месяцев она составляет лишь 103,5 млн долл.
— Долговая нагрузка 4,84 EBITDA – уровень без динамики, а чистый долг за квартал снизился с 4,8 до 4,4 млрд долл.
— Операционный денежный поток 645,7 млн долл. при капзатратах 457,0 млн долл. – свободный поток положительный, но тонкий
— Дивидендная доходность 4,4% при выплатах, которые опираются на прибыль LTM в 103,5 млн долл.
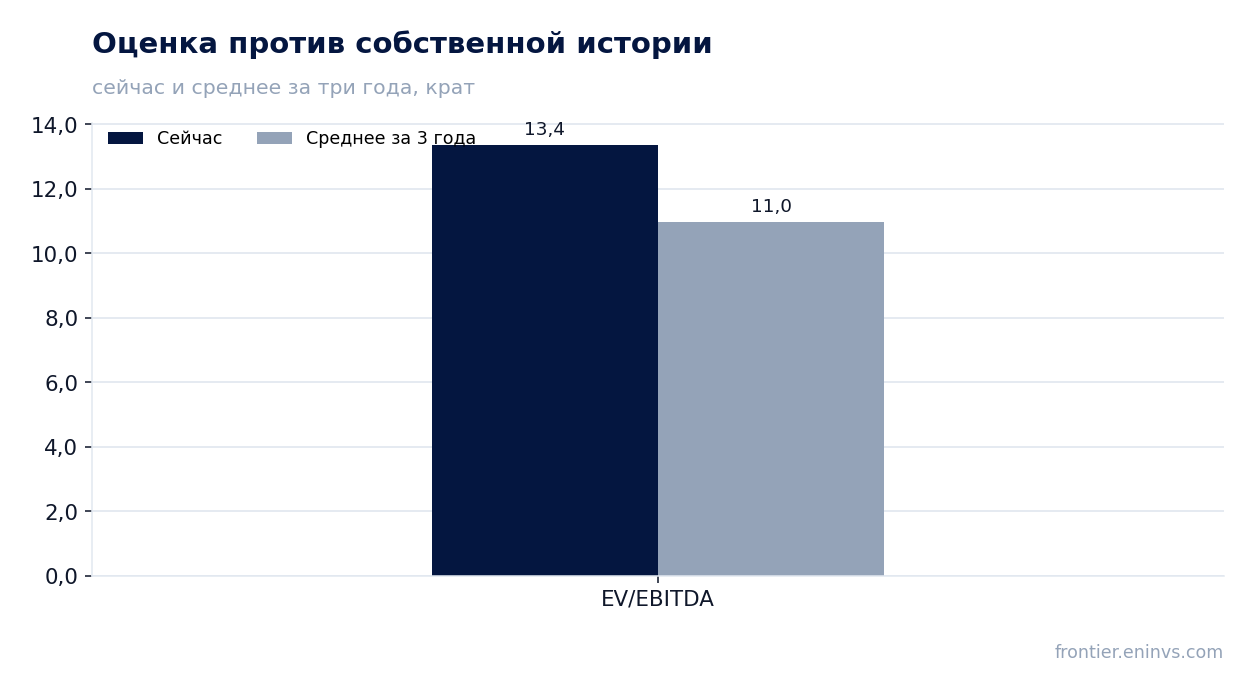
— EV/EBITDA 13,4 выше собственной трёхлетней средней 11,0 на 22% – акция дороже своей истории
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,88 | 0,59 | -32,8% |
| EBITDA | 0,23 | 0,29 | +23,3% |
| Операционная прибыль | 0,12 | 0,14 | +17,6% |
| Чистая прибыль | 0,03 | 0,05 | +68,6% |
| Операционный денежный поток | 0,55 | 0,65 | +17,6% |
| Рентабельность по EBITDA | 26,6% | 48,9% | +22,3 п.п. |
| Чистая маржа | 3,2% | 8,1% | +4,9 п.п. |
Выручка в третьем квартале сократилась на 32,8% год к году, и это замедление после роста на 66,9% во втором квартале
Выручка за третий квартал 2026 года составила 591,6 млн долл., что на 32,8% ниже уровня того же квартала годом ранее. Во втором квартале выручка росла на 66,9%, так что квартальная динамика резко замедлилась. Разворот произошёл между двумя соседними кварталами: во втором выручка была 532,2 млн долл., в третьем – 591,6 млн долл., то есть последовательно она даже выросла, но год к году база третьего квартала 2025 года оказалась слишком высокой.
Годом ранее третий квартал дал 880,1 млн долл. выручки – максимум за все кварталы в таблице. Именно на эту высокую базу и пришлось снижение. Последовательный рост с 532,2 млн долл. во втором квартале до 591,6 млн долл. в третьем говорит о том, что бизнес не сжимается, а год к году сравнение искажено календарём и составом выручки.
Для инвестора важнее не сам факт падения, а то, что оно не сопровождается падением прибыли. Выручка упала на 32,8%, а EBITDA выросла на 23,3% – значит, в структуре выручки и затрат произошёл сдвиг, который компенсировал потерю объёма. Что именно изменилось в составе выручки, из фактов не следует, и мы этого не утверждаем.
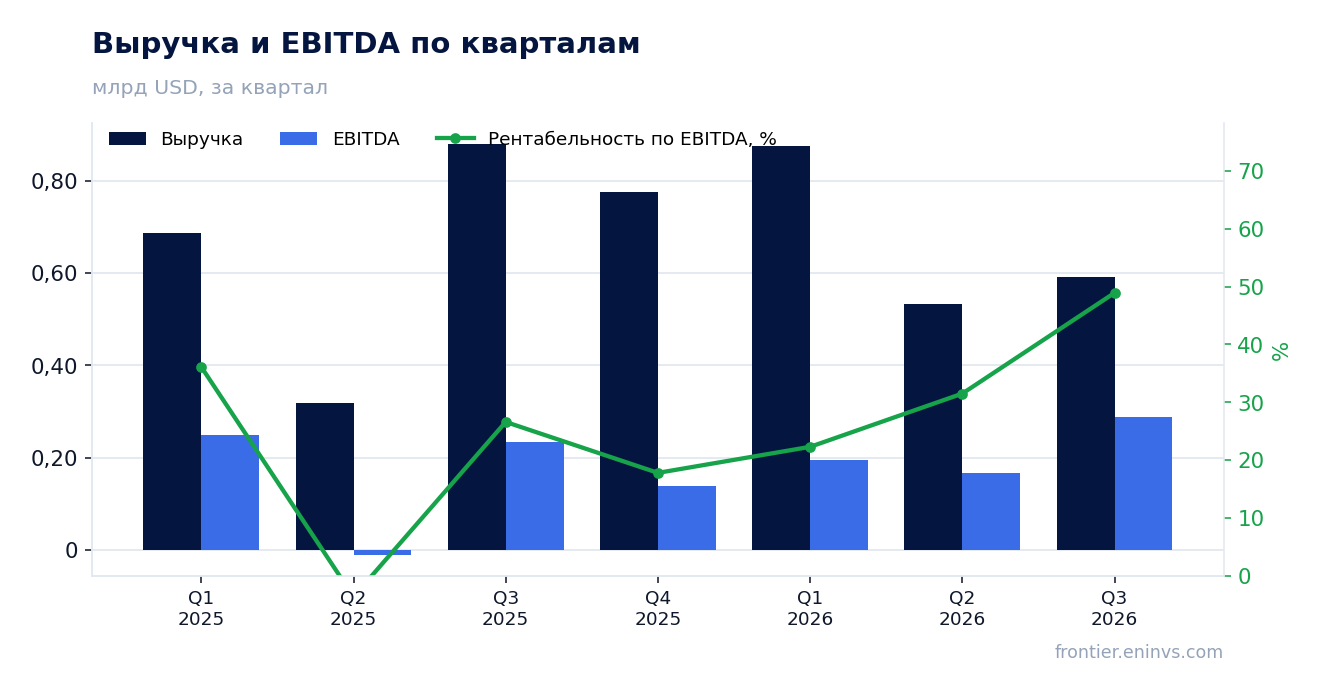
EBITDA выросла на 23,3% до 289,0 млн долл., а её маржа поднялась до 48,9% с 26,6% – рост прибыли при падающей выручке
EBITDA за третий квартал составила 289,0 млн долл., на 23,3% больше, чем годом ранее. При выручке 591,6 млн долл. маржа EBITDA достигла 48,9% против 26,6% в третьем квартале 2025 года. Это редкая комбинация: выручка падает, а прибыльность растёт.
Операционная прибыль составила 141,7 млн долл. при выручке 591,6 млн долл., то есть операционная маржа около 24%. Разрыв между EBITDA и операционной прибылью – это амортизация, которая в третьем квартале составила порядка 147 млн долл. Высокая маржа EBITDA при более скромной операционной марже типична для капиталоёмкого бизнеса с большой базой основных средств.
Рост маржи при падении выручки означает, что переменные затраты снижались быстрее выручки либо в составе выручки выросла доля более рентабельных статей. Из фактов не следует, какая именно статья затрат дала эффект, поэтому мы фиксируем результат, а не называем причину. Устойчивость маржи 48,9% – главный вопрос к следующему отчёту.
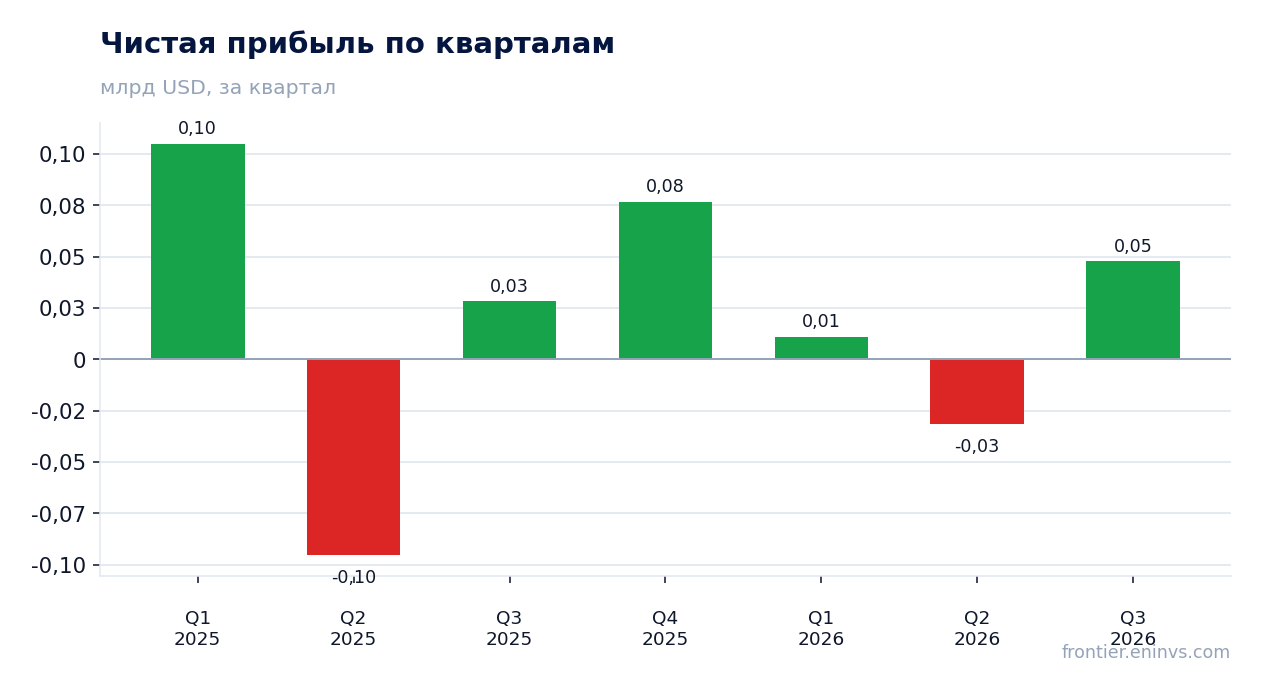
Чистая прибыль увеличилась на 68,6% до 47,7 млн долл., но за последние 12 месяцев она составляет лишь 103,5 млн долл.
Чистая прибыль за третий квартал составила 47,7 млн долл., на 68,6% больше, чем годом ранее. Чистая маржа поднялась до 8,1% с 3,2%. Рост прибыли опережает рост EBITDA, что означает снижение относительной нагрузки на процентные расходы и налоги либо разовый эффект ниже операционной линии.
За последние 12 месяцев чистая прибыль составила 103,5 млн долл. при выручке 2 800,0 млн долл. и EBITDA 899,4 млн долл. Разрыв между квартальной и годовой прибылью объясняется слабыми предыдущими кварталами: во втором квартале 2026 года был убыток 31,6 млн долл., а в первом квартале прибыль составила лишь 10,9 млн долл. Годовой результат опирается на сильный третий квартал.
При рыночной капитализации 7 181,6 млн долл. и прибыли LTM 103,5 млн долл. соотношение цены и прибыли составляет 69,4. Это высокий мультипликатор, который требует либо кратного роста прибыли, либо его снижения через падение цены. Прибыль третьего квартала в годовом выражении дала бы около 190 млн долл., но переносить квартальный результат на год без оснований нельзя.
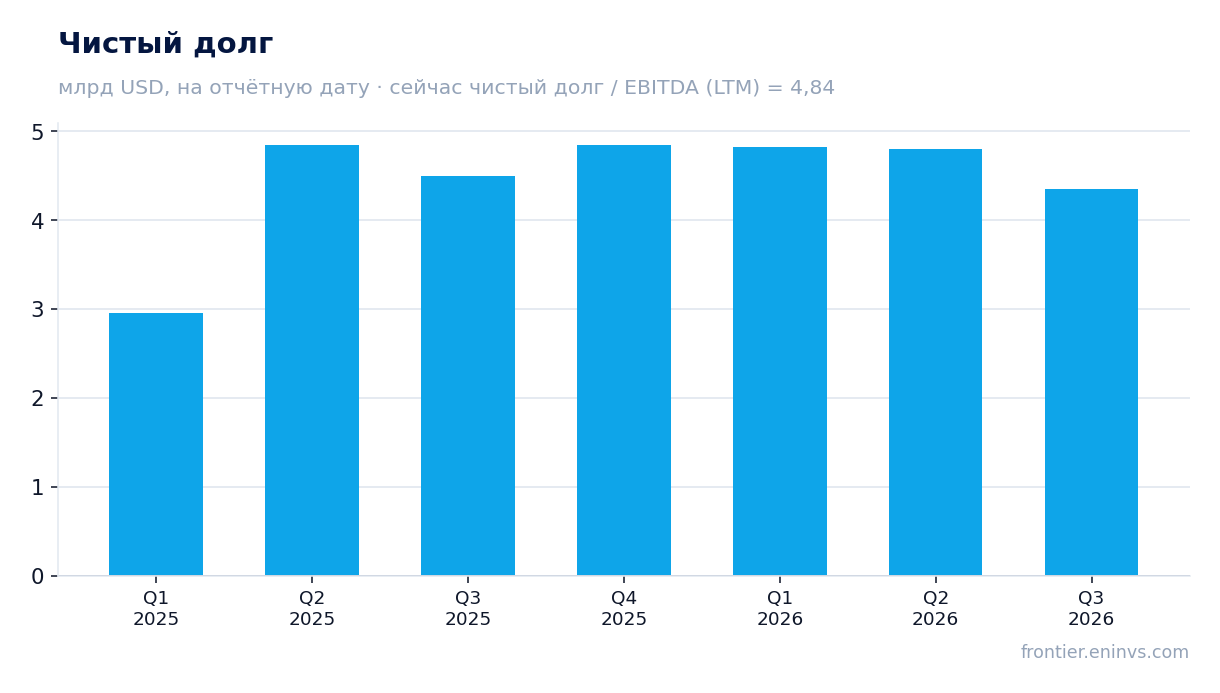
Долговая нагрузка 4,84 EBITDA – уровень без динамики, а чистый долг за квартал снизился с 4,8 до 4,4 млрд долл.
Чистый долг на 30 сентября 2026 года составил 4 352,4 млн долл., или 4,4 млрд долл. Относительно 30 июня 2026 года он снизился с 4,8 млрд долл. до 4,4 млрд долл., то есть на 0,4 млрд долл. за квартал. Относительно 30 сентября 2025 года снижение составило 0,1 млрд долл. – с 4,5 млрд долл. до 4,4 млрд долл. за примерно 12 месяцев.
Отношение чистого долга к EBITDA за последние 12 месяцев составляет 4,84. Это уровень, а не направление: более раннее значение этого коэффициента в фактах отсутствует, поэтому мы не утверждаем, что нагрузка выросла или снизилась. Абсолютный долг за квартал сократился, но соотношение с EBITDA зависит и от знаменателя.
При EBITDA LTM 899,4 млн долл. обслуживание долга в 4,4 млрд долл. требует устойчивого денежного потока. Операционный поток за третий квартал был сильным – 645,7 млн долл., – и именно он позволил снизить долг за квартал. Уровень 4,84 EBITDA остаётся высоким для капиталоёмкого бизнеса и ограничивает свободу по дивидендам и капзатратам.
Операционный денежный поток 645,7 млн долл. при капзатратах 457,0 млн долл. – свободный поток положительный, но тонкий
Операционный денежный поток за третий квартал составил 645,7 млн долл., капзатраты – 457,0 млн долл. Разница, около 188,7 млн долл., и есть свободный денежный поток до дивидендов и процентов. Он положительный, но тонкий относительно долга в 4,4 млрд долл. и капитализации 7,2 млрд долл.
Капзатраты в третьем квартале были высокими: 457,0 млн долл. против 151,8 млн долл. во втором квартале и 191,9 млн долл. в первом. Рост капзатрат в 2,4 раза к первому кварталу съедает значительную часть операционного потока. За последние 12 месяцев операционный поток составил 1 019,7 млн долл. – это тот ресурс, из которого финансируются и капзатраты, и дивиденды, и обслуживание долга.
Свободный поток в 188,7 млн долл. за квартал в годовом выражении дал бы около 755 млн долл., но капзатраты квартал к кварталу сильно колеблются, поэтому переносить квартальный результат на год нельзя. Ключевой вопрос – сохранится ли операционный поток на уровне выше 600 млн долл. при капзатратах около 450 млн долл. Если да, дивиденды и долг обслуживаются с запасом.
Дивидендная доходность 4,4% при выплатах, которые опираются на прибыль LTM в 103,5 млн долл.
Дивидендная доходность за последние 12 месяцев составляет 4,36%. При капитализации 7 181,6 млн долл. это соответствует выплатам около 313 млн долл. в год. Прибыль за последние 12 месяцев – 103,5 млн долл., то есть выплаты примерно втрое превышают прибыль. Дивиденды финансируются не только прибылью, но и операционным потоком, который за 12 месяцев составил 1 019,7 млн долл.
Наша оценка дивиденда на текущий год опирается на сохранение выплат на уровне последних 12 месяцев – около 313 млн долл. – при условии, что операционный поток останется выше 1 000 млн долл. и капзатраты не превысят 500 млн долл. в квартал. Выплата держится на денежном потоке, а не на бухгалтерской прибыли, и это ключевое условие.
Доходность 4,36% сопоставима с безрисковой ставкой, но не даёт премии за риск при долге 4,84 EBITDA и мультипликаторе 69,4 по прибыли. Если операционный поток снизится или капзатраты вырастут, выплата может быть уменьшена. Для держателя дивиденд – главный аргумент в пользу акции, но он не компенсирует переоценённость по мультипликаторам.
EV/EBITDA 13,4 выше собственной трёхлетней средней 11,0 на 22% – акция дороже своей истории
EV/EBITDA за последние 12 месяцев составляет 13,4 против собственной трёхлетней средней 11,0. Акция торгуется на 22% выше своей истории по этому мультипликатору. Это не сравнение с отраслью или аналогами – только с собственной средней за три года.
По модели портала, где EBITDA переоценена по текущим товарным ценам при целевом EV/EBITDA, потенциал акции к справедливой стоимости составляет минус 82%. Это наша собственная оценка, а не консенсус рынка и не целевая цена. Она указывает на то, что при текущих товарных ценах прибыль не оправдывает капитализацию 7 181,6 млн долл.
Соотношение цены и прибыли LTM – 69,4. При прибыли 103,5 млн долл. и капитализации 7,2 млрд долл. рынок платит за прибыль, которая в значительной степени сформирована одним сильным кварталом. Если прибыль третьего квартала устойчива, мультипликатор со временем нормализуется; если нет, текущая оценка не имеет опоры.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 7,18 млрд USD |
| P/E (LTM) | 69,4 |
| EV/EBITDA (LTM) | 13,4 |
| P/B | 2,02 |
| Чистый долг / EBITDA | 4,84 |
| Операционный денежный поток (LTM) | 1,02 млрд |
| ROE | 5,7% |
| Дивидендная доходность (12 мес) | 4,4% |
| EV/EBITDA, среднее за 3 года | 11,0 |
Итог
Сильной стороной отчёта стал рост EBITDA на 23,3% и чистой прибыли на 68,6% при падении выручки на 32,8% – бизнес показал способность зарабатывать при меньшем объёме. Однако маржа 48,9% держится на структуре затрат, которую факты не раскрывают, и её устойчивость – главный вопрос. Долг 4,84 EBITDA и капзатраты 457,0 млн долл. за квартал ограничивают свободный поток, а дивидендная доходность 4,4% опирается на выплаты, втрое превышающие прибыль LTM. При EV/EBITDA 13,4 против собственной средней 11,0 и потенциале минус 82% по модели портала акция выглядит непривлекательной на текущей цене.
Перейти к финансовой карточке компании CPX →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций