Crescent Energy: выручка ускорилась до +55,9%, но прибыль съел рост издержек и долга
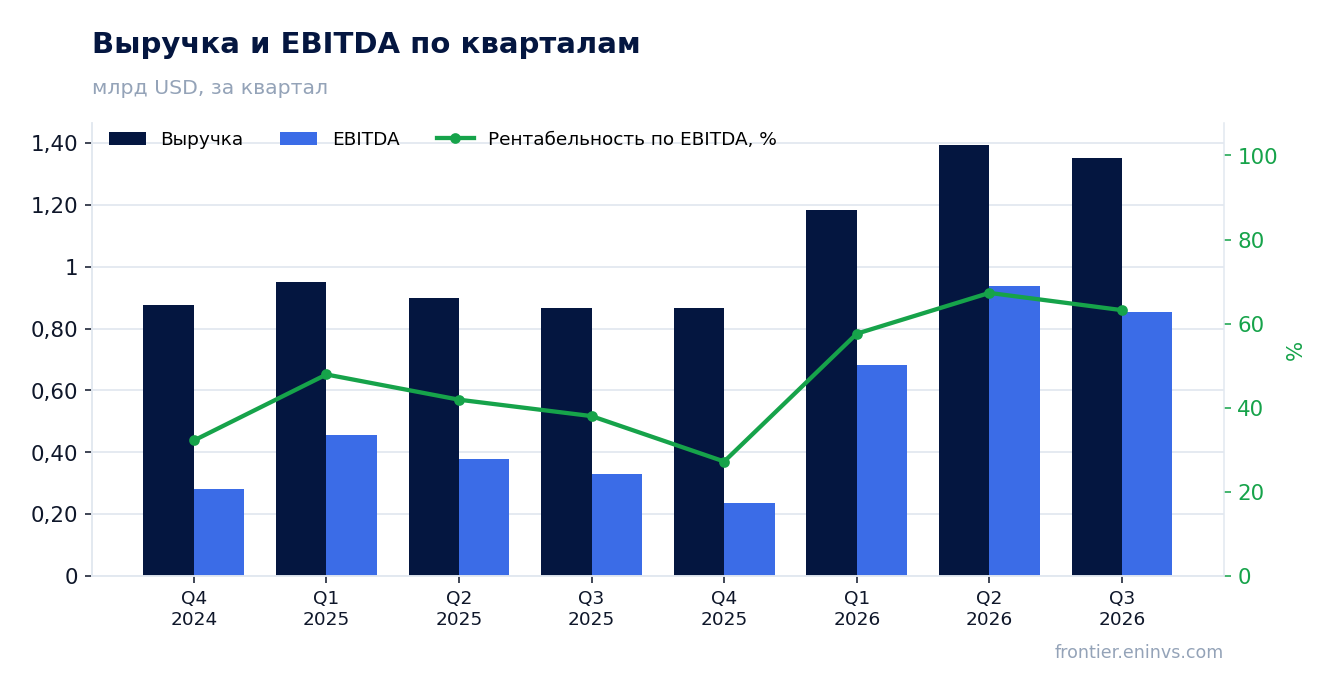
2 ноября Crescent Energy раскрыла результаты за третий квартал 2026 года. Выручка выросла на 55,9% год к году до 1 351,2 млн долларов, EBITDA – на 159,3% до 853,6 млн, а чистая прибыль оказалась у нуля: минус 2,2 млн долларов против минус 9,5 млн годом ранее. Маржа EBITDA поднялась до 63,2% с 38,0%, но чистый долг на 30 сентября 2026 года составил 4,7 млрд долларов, и его обслуживание вместе с амортизацией не оставляет почти ничего акционерам. При мультипликаторе EV/EBITDA 3,0 против собственной трёхлетней средней 5,2 и дивидендной доходности 3,6% бумага выглядит дешёвой по истории, но вердикт – нейтральный: рост выручки пока не превращается в прибыль.
Главные тезисы
— Выручка ускорилась до +55,9% год к году, и это лучший темп за последние кварталы
— EBITDA выросла на 159,3%, а маржа поднялась до 63,2% с 38,0% годом ранее
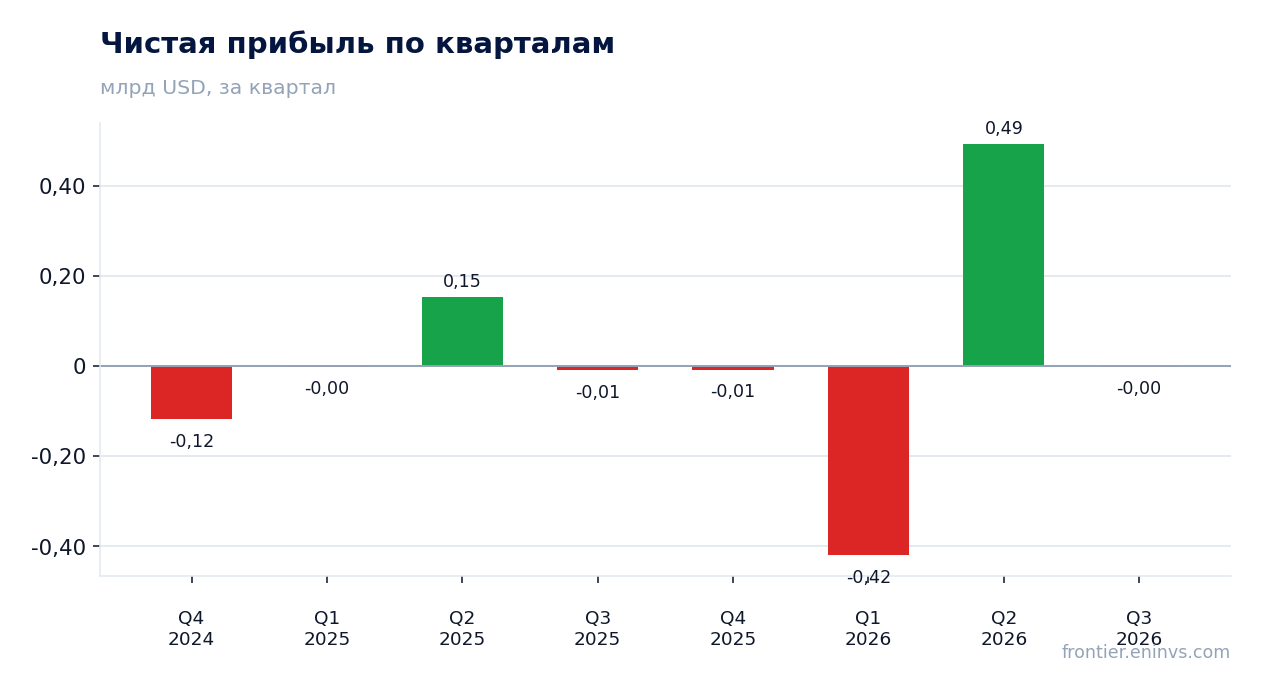
— Чистая прибыль осталась у нуля: минус 2,2 млн долларов при операционной прибыли 478,7 млн
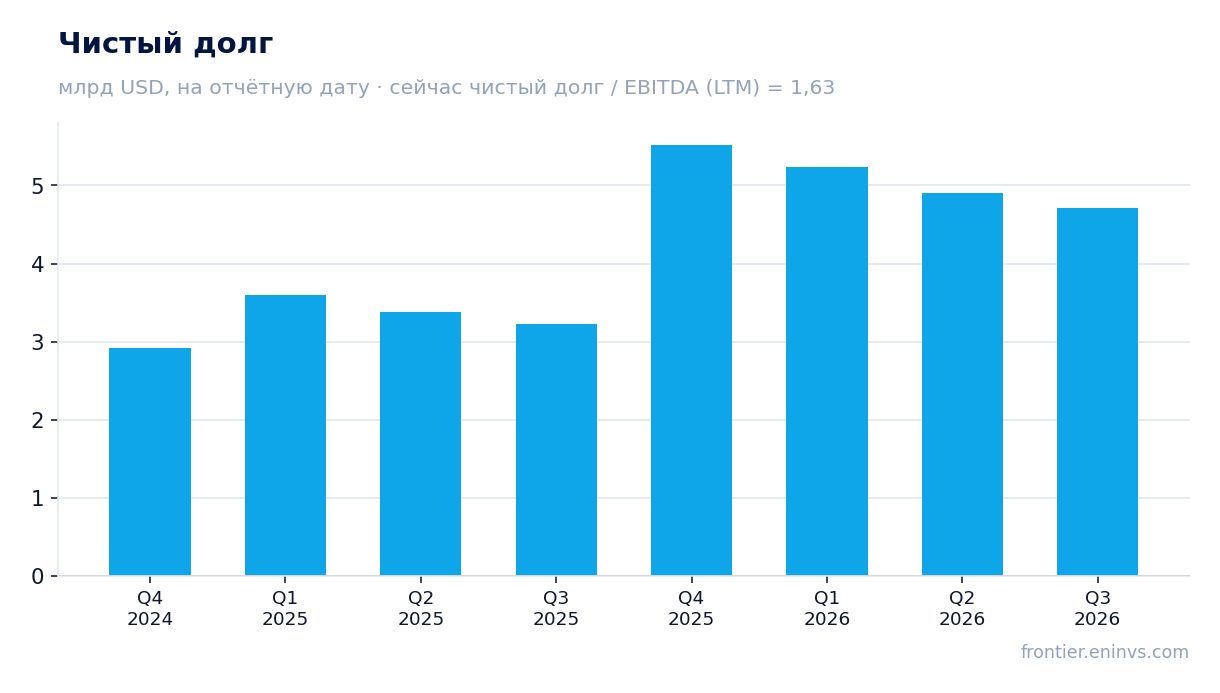
— Чистый долг с 30 июня по 30 сентября 2026 года снизился с 4,9 до 4,7 млрд долларов
— Долг в 1,63 EBITDA LTM – умеренная нагрузка, но за год он вырос на 1,5 млрд долларов
— Дивидендная доходность 3,6% при выплатах, которые держатся на уровне чуть выше ключевой ставки
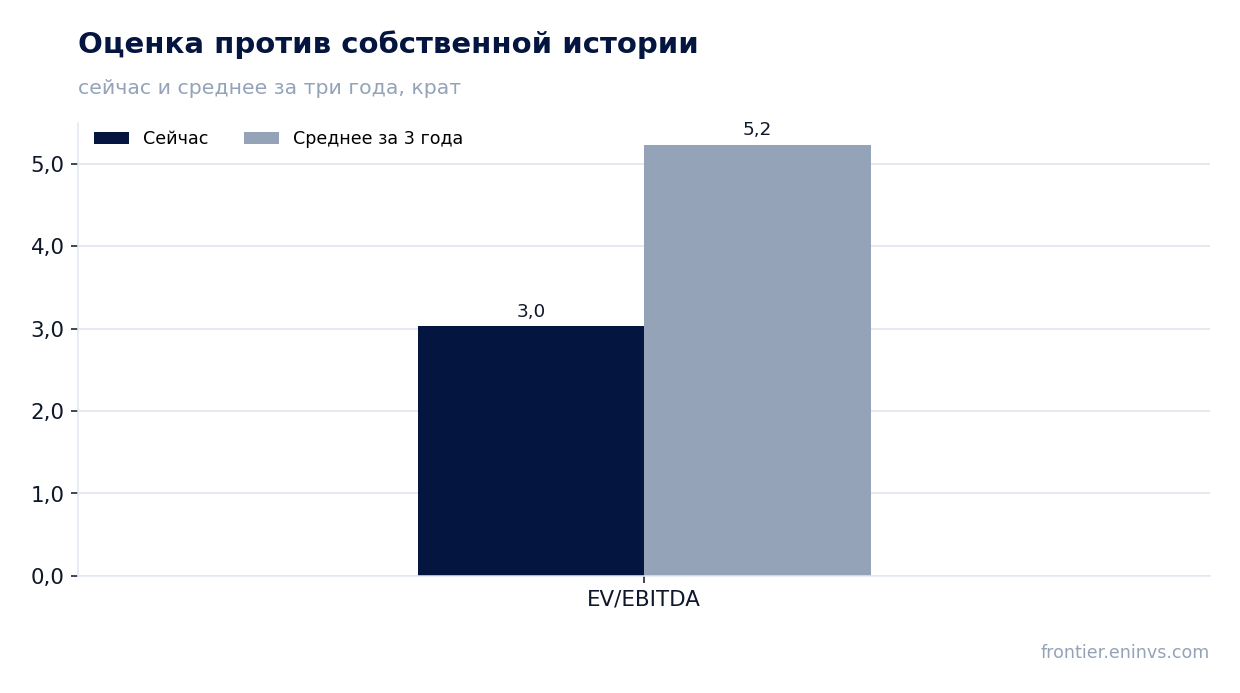
— EV/EBITDA 3,0 против собственной трёхлетней средней 5,2 – бумага дешевле своей истории на 42%
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,87 | 1,35 | +55,9% |
| EBITDA | 0,33 | 0,85 | +159,3% |
| Операционная прибыль | 0,03 | 0,48 | +1454,1% |
| Чистая прибыль | -0,01 | -0,00 | — |
| Операционный денежный поток | 0,47 | 0,61 | +28,6% |
| Капзатраты | 0,22 | — | — |
| Рентабельность по EBITDA | 38,0% | 63,2% | +25,2 п.п. |
| Чистая маржа | -1,1% | -0,2% | +0,9 п.п. |
Выручка ускорилась до +55,9% год к году, и это лучший темп за последние кварталы
В третьем квартале 2026 года выручка Crescent Energy составила 1 351,2 млн долларов, что на 55,9% больше, чем годом ранее. Это ускорение относительно второго квартала, когда рост был 55,3%. Кварталом ранее выручка была 1 395,0 млн долларов, так что последовательно она даже немного снизилась – на 3,1%.
Год к году рост держится на высокой базе сравнения: в третьем квартале 2025 года выручка была 866,6 млн долларов. Ускорение в годовом выражении объясняется тем, что квартал год назад был слабым, а текущий – сильным. Последовательная динамика показывает, что пик выручки, вероятно, пришёлся на второй квартал 2026 года.
Для инвестора важно, что рост выручки не сопровождается ростом прибыли. Компания наращивает обороты, но до чистой прибыли эти обороты не доходят. Следующий отчёт покажет, сохранится ли годовой темп роста или он был разовым всплеском на слабой базе.
EBITDA выросла на 159,3%, а маржа поднялась до 63,2% с 38,0% годом ранее
EBITDA за третий квартал 2026 года составила 853,6 млн долларов против 329,3 млн годом ранее – рост на 159,3%. Маржа EBITDA поднялась до 63,2% с 38,0%. Такой скачок маржи означает, что выручка росла быстрее затрат: часть издержек осталась на прежнем уровне, и каждый дополнительный доллар выручки давал непропорционально большой вклад в EBITDA.
Операционная прибыль составила 478,7 млн долларов, то есть амортизация и прочие неденежные статьи съели около 375 млн долларов из EBITDA. Это существенная разница между EBITDA и операционной прибылью, и она объясняет, почему при такой высокой EBITDA чистая прибыль оказалась у нуля.
Высокая маржа EBITDA при слабой чистой прибыли – типичная картина для капиталоёмкого бизнеса, где основные затраты сидят ниже операционной строки: проценты по долгу и амортизация. Инвестору стоит смотреть не на маржу EBITDA, а на то, сколько остаётся после процентов и налогов.
Чистая прибыль осталась у нуля: минус 2,2 млн долларов при операционной прибыли 478,7 млн
Чистый убыток за третий квартал 2026 года составил 2,2 млн долларов против 9,5 млн годом ранее. При операционной прибыли 478,7 млн долларов это означает, что проценты по долгу и налоги поглотили почти всю операционную прибыль. Разница между операционной прибылью и чистым результатом – около 480 млн долларов.
Для сравнения: во втором квартале 2026 года чистая прибыль была 492,8 млн долларов, а в первом – убыток 419,8 млн. Квартальные результаты сильно колеблются, и третий квартал оказался слабым по чистой прибыли на фоне сильной операционной динамики. Причина такой волатильности в отчёте не раскрыта, но она явно связана со статьями ниже операционной строки.
Нулевая чистая прибыль при растущей выручке – главный вопрос к отчёту. Пока компания не покажет, что операционный рост конвертируется в чистую прибыль, акционерам остаётся рассчитывать только на дивиденды и на переоценку мультипликатора.
Чистый долг с 30 июня по 30 сентября 2026 года снизился с 4,9 до 4,7 млрд долларов
Чистый долг на 30 сентября 2026 года составил 4,7 млрд долларов против 4,9 млрд на 30 июня 2026 года – снижение на 0,2 млрд за квартал. За год долг вырос: на 30 сентября 2025 года он был 3,2 млрд, то есть прирост составил 1,5 млрд долларов. Отношение чистого долга к EBITDA LTM – 1,63, это умеренный уровень для капиталоёмкого бизнеса.
Операционный денежный поток за третий квартал 2026 года составил 608,5 млн долларов, что позволило частично погасить долг. При этом за последние 12 месяцев операционный поток был 2 095,5 млн долларов, а капитальные затраты в предыдущих кварталах колебались в диапазоне 200–330 млн долларов за квартал. Свободный денежный поток остаётся положительным, но его значительная часть уходит на обслуживание долга.
Снижение долга за квартал – позитивный сигнал, но годовой прирост в 1,5 млрд долларов показывает, что компания активно финансирует рост за счёт заимствований. При текущей EBITDA LTM 2 886,4 млн долларов долг в 1,63 EBITDA не выглядит угрожающим, но чувствительность к процентным ставкам высокая.
Долг в 1,63 EBITDA LTM – умеренная нагрузка, но за год он вырос на 1,5 млрд долларов
Отношение чистого долга к EBITDA LTM составляет 1,63. Это уровень, который оставляет компании пространство для манёвра, но не является низким для отрасли с волатильными ценами на сырьё. Важно, что этот коэффициент рассчитан на основе EBITDA LTM 2 886,4 млн долларов, которая включает сильные второй и третий кварталы 2026 года.
Если EBITDA вернётся к уровням 2025 года, когда квартальные значения были 235–455 млн долларов, годовая EBITDA составит около 1,3–1,8 млрд долларов, и тогда долг в 4,7 млрд будет уже 2,6–3,6 EBITDA. Это существенно меняет картину: текущая нагрузка комфортна только при сохранении высокой EBITDA.
Процентные расходы – главный потребитель операционной прибыли. При операционной прибыли 478,7 млн долларов и чистом убытке 2,2 млн долларов проценты и налоги составляют около 480 млн долларов за квартал. Снижение долга на 0,2 млрд за квартал помогает, но для заметного улучшения чистой прибыли нужен либо дальнейший рост EBITDA, либо более быстрое погашение долга.
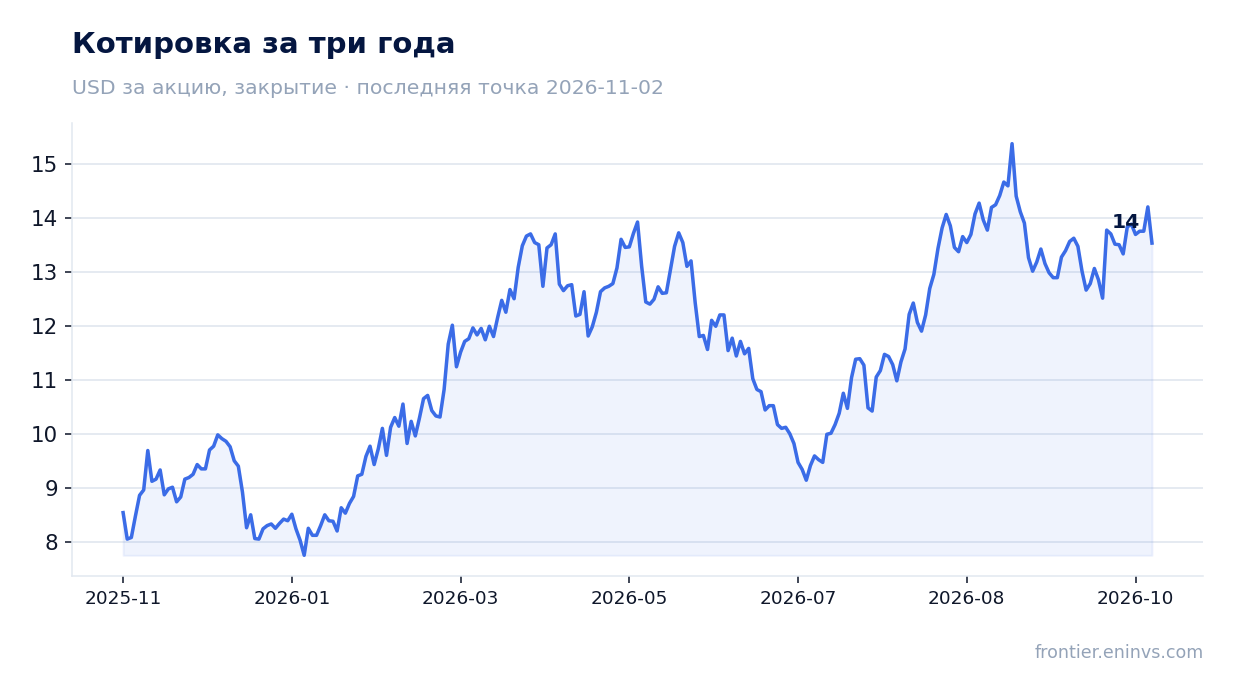
Дивидендная доходность 3,6% при выплатах, которые держатся на уровне чуть выше ключевой ставки
Дивидендная доходность за последние 12 месяцев составляет 3,6%. Компания платит дивиденды, но их размер скромный относительно цены акции. При чистой прибыли LTM 62,1 млн долларов и рыночной капитализации 3 540,4 млн долларов коэффициент P/E LTM равен 57,0 – прибыль на акцию очень мала, и дивиденд покрывается ею с трудом.
Наша оценка дивиденда на текущий год исходит из сохранения payout ratio на уровне, который обеспечивает доходность около 3,6% при текущей цене. Выплата зависит от квартальной чистой прибыли, которая сильно колеблется: от минус 419,8 млн в первом квартале 2026 года до плюс 492,8 млн во втором. Если слабый третий квартал повторится, дивиденд может быть урезан.
Доходность 3,6% не выглядит привлекательной на фоне ключевой ставки, которая в России остаётся двузначной. Для инвестора, ориентированного на доход, бумага Crescent Energy проигрывает безрисковым инструментам. Дивиденд здесь – скорее приятное дополнение к истории роста, чем основной мотив для покупки.
EV/EBITDA 3,0 против собственной трёхлетней средней 5,2 – бумага дешевле своей истории на 42%
Мультипликатор EV/EBITDA LTM составляет 3,0 против собственной трёхлетней средней 5,2. Бумага торгуется на 42% ниже своей исторической оценки. По этому показателю акция выглядит дешёвой, и это главный аргумент в пользу инвестиционной привлекательности.
Однако низкий мультипликатор объясняется структурой капитала: значительная часть стоимости компании приходится на долг. При рыночной капитализации 3 540,4 млн долларов и чистом долге 4 711,6 млн долларов стоимость компании (EV) составляет около 8 252 млн долларов. Рынок оценивает equity невысоко, потому что видит риски, связанные с долгом и волатильностью прибыли.
По модели портала, при переоценке EBITDA к текущим ценам на сырьё и целевому EV/EBITDA потенциал роста акции до справедливой стоимости составляет +32%. Это наша собственная оценка, а не консенсус рынка. Она показывает, что при стабилизации EBITDA и сохранении текущего мультипликатора бумага может вырасти, но реализация этого сценария зависит от устойчивости операционных результатов.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 3,54 млрд USD |
| P/E (LTM) | 57,0 |
| EV/EBITDA (LTM) | 3,0 |
| P/B | 0,69 |
| Чистый долг / EBITDA | 1,63 |
| Операционный денежный поток (LTM) | 2,10 млрд |
| ROE | -0,2% |
| Дивидендная доходность (12 мес) | 3,6% |
| EV/EBITDA, среднее за 3 года | 5,2 |
Итог
Сильной стороной отчёта стал рост выручки на 55,9% и EBITDA на 159,3% с маржой 63,2%. Однако чистая прибыль осталась у нуля, а долг за год вырос на 1,5 млрд долларов. Бумага дешева по мультипликатору EV/EBITDA 3,0 против исторической средней 5,2, и модель портала даёт потенциал +32%, но реализация этого потенциала требует устойчивой прибыли, которой пока нет. Вердикт – нейтральный: дивидендная доходность 3,6% и низкий мультипликатор привлекательны, но слабая чистая прибыль и долговая нагрузка уравновешивают эти плюсы.
Перейти к финансовой карточке компании CRGY →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций