Curaleaf Holdings: выручка ускорилась до +10,1%, но EBITDA сократилась, а долг вырос до 0,9 млрд долларов
3 ноября Curaleaf Holdings раскрыла результаты за третий квартал 2026 года. Выручка составила 352,65 млн долларов, что на 10,1% выше уровня годичной давности, EBITDA – 54,48 млн долларов, чистая прибыль – минус 32,72 млн долларов, чистый долг на конец квартала – 882,14 млн долларов. Рост выручки ускорился относительно второго квартала, но EBITDA год к году сократилась на 6,7%, а маржинальность снизилась до 15,4%. При мультипликаторе EV/EBITDA LTM 14,9 и отрицательной рентабельности капитала акции выглядят непривлекательно на текущем уровне.
Главные тезисы
— Выручка выросла на 10,1% год к году, и темп ускорился относительно 8,1% во втором квартале
— EBITDA сократилась на 6,7% год к году, а маржа упала до 15,4% с 18,2%
— Чистый убыток в 32,72 млн долларов при положительной операционной прибыли в 2,94 млн долларов
— Операционный денежный поток в 21,10 млн долларов почти весь ушёл на капитальные затраты в 17,07 млн долларов
— Чистый долг вырос до 0,9 млрд долларов с 0,5 млрд годом ранее, а отношение долга к EBITDA LTM составляет 3,66
— Мультипликатор EV/EBITDA LTM 14,9 при отрицательной рентабельности капитала в минус 15,3%
— По модели портала потенциал акции к справедливой стоимости оценивается в минус 75%
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,32 | 0,35 | +10,1% |
| EBITDA | 0,06 | 0,05 | -6,7% |
| Операционная прибыль | 0,00 | 0,00 | -27,0% |
| Чистая прибыль | -0,06 | -0,03 | — |
| Операционный денежный поток | 0,05 | 0,02 | -56,4% |
| Капзатраты | 0,02 | 0,02 | +2,9% |
| Рентабельность по EBITDA | 18,2% | 15,4% | -2,8 п.п. |
| Чистая маржа | -17,8% | -9,3% | +8,5 п.п. |
Выручка выросла на 10,1% год к году, и темп ускорился относительно 8,1% во втором квартале
Выручка за третий квартал 2026 года составила 352,65 млн долларов, что на 10,1% выше уровня третьего квартала 2025 года. Во втором квартале рост был скромнее – 8,1%, так что ускорение подтверждено цифрами. Это уже второй квартал подряд с ускорением: в первом квартале рост составлял 5,7%.
За последние двенадцать месяцев выручка достигла 1 300,0 млн долларов. Компания наращивает продажи, но темпы пока не позволяют говорить о переломе: год назад в третьем квартале выручка падала на 3,1%, так что текущий рост – восстановление с низкой базы.
Ускорение выручки – главный позитив отчёта. Однако оно не сопровождается ростом прибыльности, и это ключевое противоречие квартала.
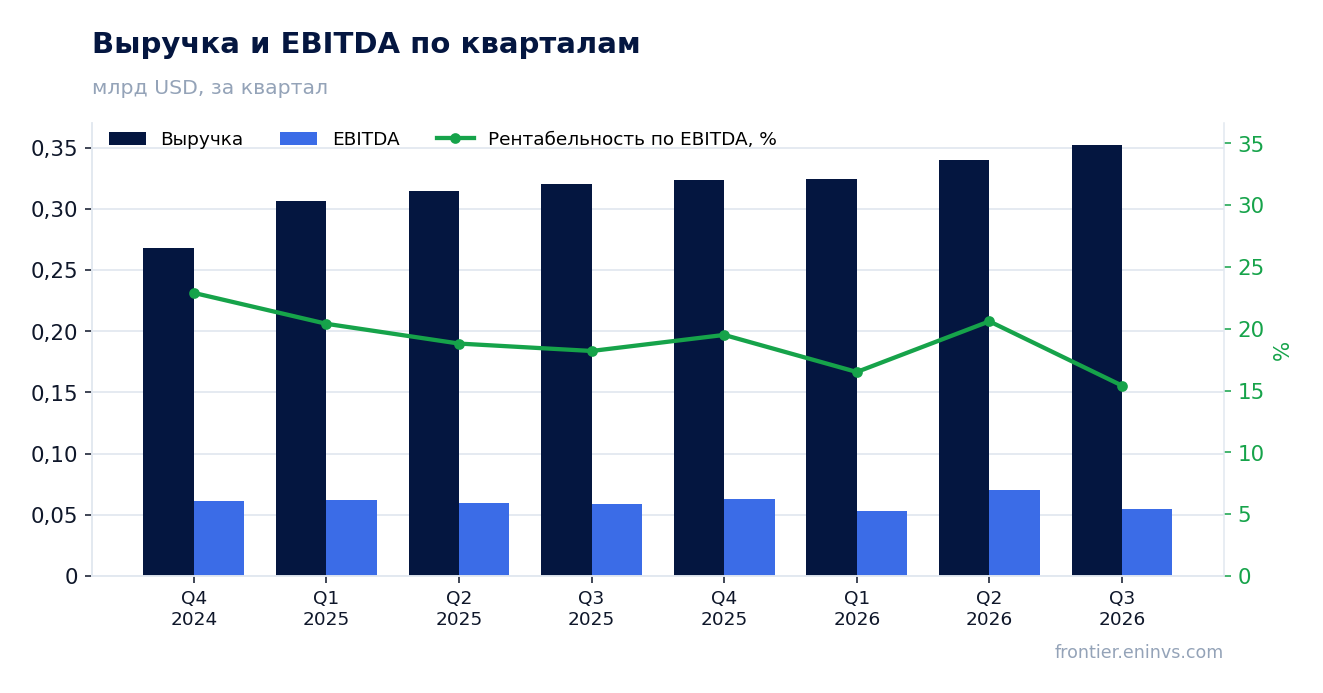
EBITDA сократилась на 6,7% год к году, а маржа упала до 15,4% с 18,2%
EBITDA за третий квартал 2026 года составила 54,48 млн долларов, что на 6,7% ниже уровня годичной давности. Маржинальность по EBITDA снизилась до 15,4% с 18,2% годом ранее. Выручка растёт, а EBITDA падает – значит, расходы растут быстрее продаж.
Операционная прибыль составила всего 2,94 млн долларов при выручке 352,65 млн долларов. Это означает, что после вычета амортизации и прочих операционных расходов от EBITDA почти ничего не остаётся. Разрыв между EBITDA и операционной прибылью в 51,5 млн долларов – это прежде всего амортизация.
Снижение маржи при растущей выручке – тревожный сигнал. Компания не может транслировать рост продаж в рост прибыли, и это ограничивает возможности по обслуживанию долга и инвестициям.
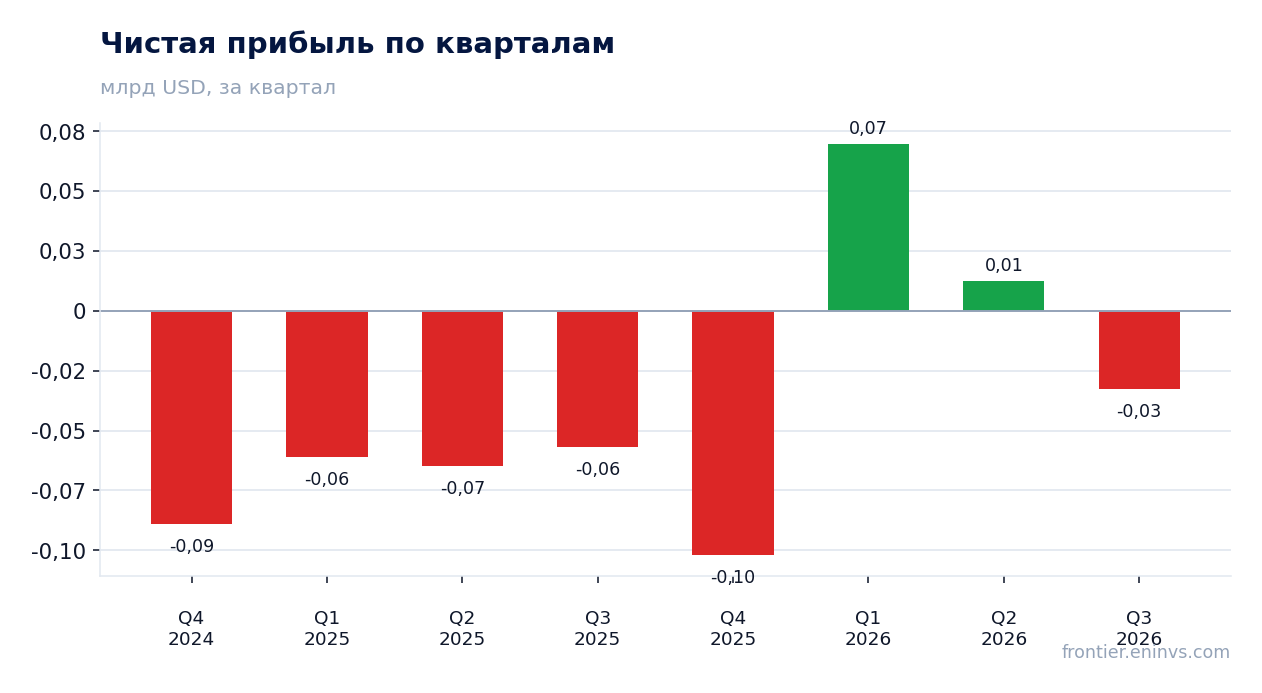
Чистый убыток в 32,72 млн долларов при положительной операционной прибыли в 2,94 млн долларов
Чистый убыток за третий квартал 2026 года составил 32,72 млн долларов. При этом операционная прибыль была положительной – 2,94 млн долларов. Разница между операционной прибылью и чистым результатом – это проценты по долгу и прочие финансовые расходы.
Чистая маржа составила минус 9,3%, что лучше показателя годичной давности в минус 17,8%. Улучшение связано не с ростом прибыли, а с тем, что годом ранее убыток был глубже. В первом квартале 2026 года компания показала прибыль в 69,80 млн долларов, но это, судя по всему, разовый эффект, поскольку во втором квартале прибыль составила лишь 12,51 млн долларов, а в третьем снова убыток.
Отрицательная рентабельность капитала в минус 15,3% подтверждает, что компания пока не зарабатывает на вложенный капитал. Для акционеров это означает, что стоимость бизнеса не растёт органически.
Операционный денежный поток в 21,10 млн долларов почти весь ушёл на капитальные затраты в 17,07 млн долларов
Операционный денежный поток за третий квартал 2026 года составил 21,10 млн долларов. Капитальные затраты – 17,07 млн долларов. Свободный денежный поток, таким образом, составил около 4,03 млн долларов – этого недостаточно для обслуживания долга и выплат акционерам.
За последние двенадцать месяцев операционный денежный поток составил 113,7 млн долларов. Компания генерирует деньги от операций, но большая их часть уходит на поддержание и развитие мощностей. При чистом долге в 882,14 млн долларов и процентных расходах, которые не раскрыты в фактах, свободный поток остаётся уязвимым.
Слабый свободный денежный поток ограничивает возможности компании по снижению долга. Это ключевой риск для акционеров.
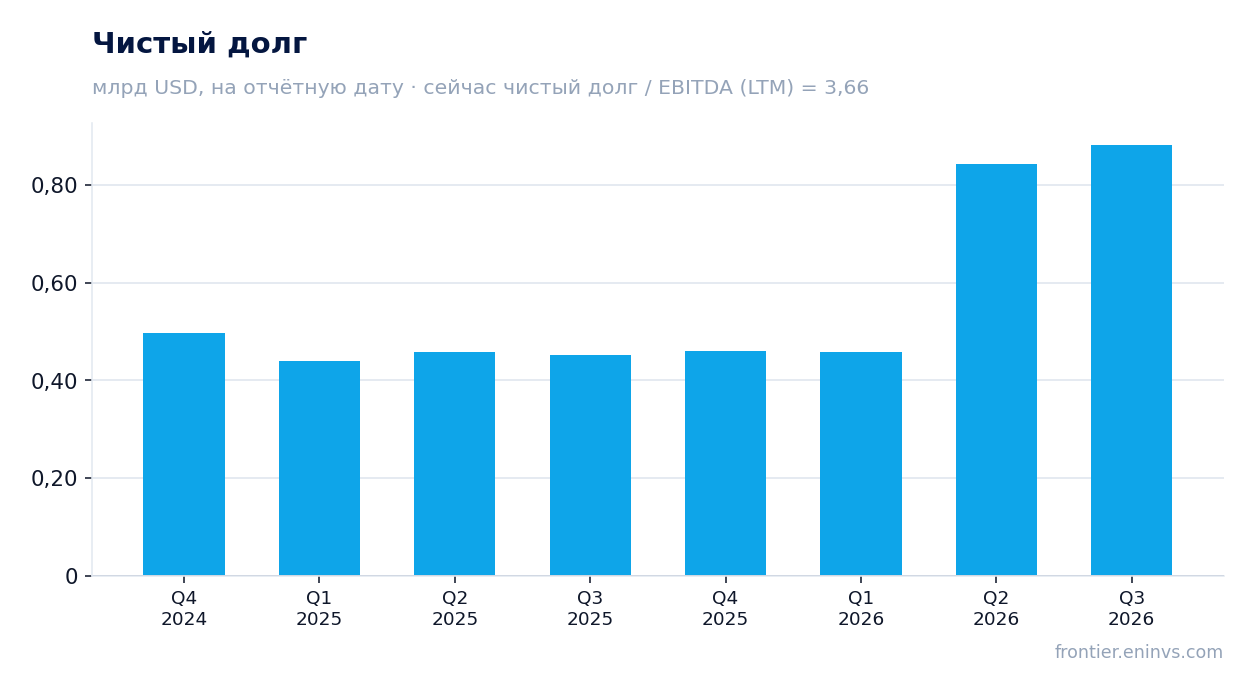
Чистый долг вырос до 0,9 млрд долларов с 0,5 млрд годом ранее, а отношение долга к EBITDA LTM составляет 3,66
Чистый долг на 30 сентября 2026 года составил 882,14 млн долларов, или 0,9 млрд. Годом ранее, на 30 сентября 2025 года, он был 0,5 млрд долларов. Рост за двенадцать месяцев – 0,4 млрд долларов. За квартал долг вырос незначительно: с 0,8 млрд на 30 июня 2026 года до 0,9 млрд на 30 сентября.
Отношение чистого долга к EBITDA за последние двенадцать месяцев составляет 3,66. Это уровень, который требует внимания: при EBITDA LTM в 241,0 млн долларов долговая нагрузка остаётся существенной. Для сравнения, EV/EBITDA LTM составляет 14,9, что отражает высокую оценку рынком.
Рост долга при падающей EBITDA – опасное сочетание. Если EBITDA продолжит снижаться, коэффициент может вырасти, что ограничит финансовую гибкость.
Мультипликатор EV/EBITDA LTM 14,9 при отрицательной рентабельности капитала в минус 15,3%
EV/EBITDA LTM составляет 14,9. Это высокий мультипликатор для компании с падающей EBITDA и отрицательной чистой прибылью. Рыночная капитализация – 2 700,3 млн долларов, чистый долг – 882,1 млн долларов, что в сумме даёт стоимость предприятия около 3 582,4 млн долларов.
Рентабельность капитала отрицательна – минус 15,3%. Инвесторы платят высокий мультипликатор за бизнес, который пока не приносит прибыли. Это создаёт риск коррекции оценки, если операционные показатели не улучшатся.
По модели портала, справедливая стоимость акции предполагает потенциал минус 75% к текущей цене. Это собственная оценка портала, а не консенсус рынка, но она указывает на существенный разрыв между ценой и фундаментальной стоимостью.
По модели портала потенциал акции к справедливой стоимости оценивается в минус 75%
Наша модель пересчитывает EBITDA по текущим товарным ценам и целевому EV/EBITDA. При текущей рыночной капитализации это даёт потенциал минус 75% к справедливой стоимости. Иными словами, акция торгуется значительно выше той оценки, которую даёт модель.
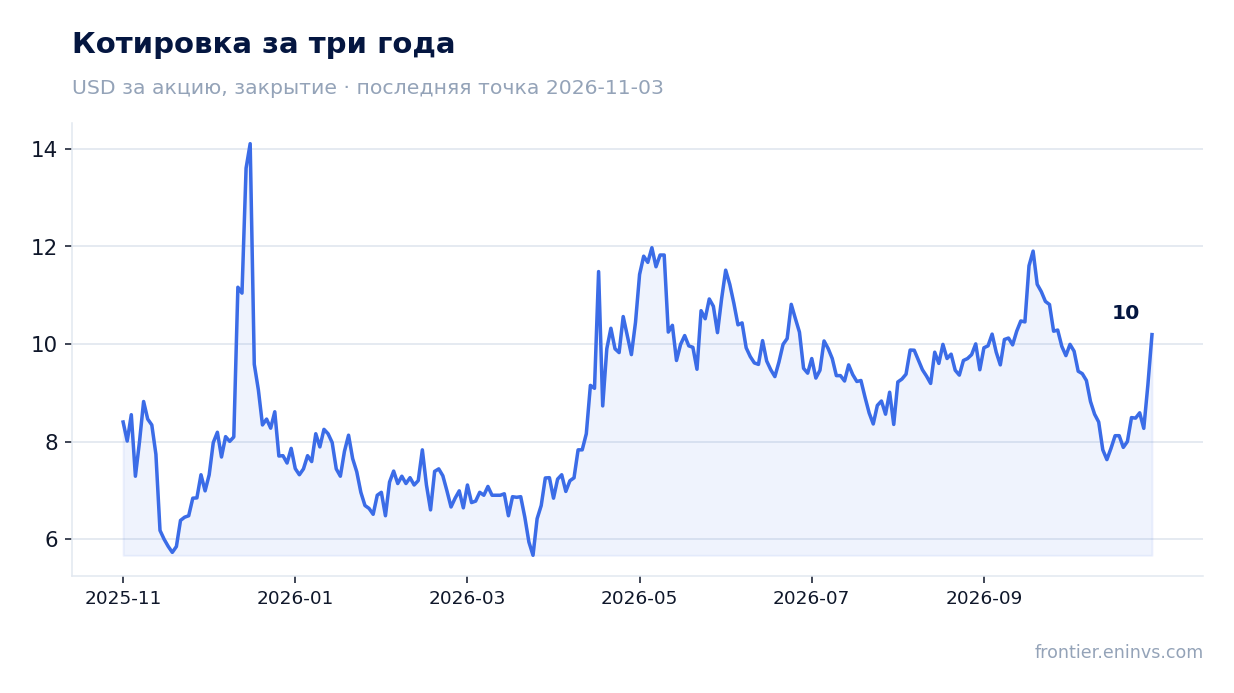
С момента публикации отчёта акция выросла на 11,2%, а с 3 ноября по 3 ноября – также на 11,2%. Рынок отреагировал на ускорение выручки, но проигнорировал падение EBITDA и рост долга. Такая реакция может быть краткосрочной.
Модель – это не прогноз, а ориентир. Если EBITDA восстановится, оценка может измениться. Но текущие факты не дают оснований для оптимизма.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 2,70 млрд USD |
| EV/EBITDA (LTM) | 14,9 |
| P/B | 3,19 |
| Чистый долг / EBITDA | 3,66 |
| Операционный денежный поток (LTM) | 0,11 млрд |
| ROE | -15,3% |
Итог
Сильная сторона отчёта – ускорение выручки до 10,1% и рост операционного денежного потока до 21,10 млн долларов. Слабая – падение EBITDA на 6,7% и снижение маржи до 15,4%, а также рост чистого долга до 0,9 млрд долларов. Чистый убыток в 32,72 млн долларов при положительной операционной прибыли показывает, что основная нагрузка – процентные расходы. Мультипликатор EV/EBITDA LTM 14,9 и отрицательная рентабельность капитала делают акцию непривлекательной на текущем уровне. Вердикт – «непривлекательно».
Перейти к финансовой карточке компании CURLF →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций