VAALCO Energy: Brent подорожал на 34%, но квартал закрыт с убытком 39,8 млн долларов
6 ноября VAALCO Energy раскрыла результаты за третий квартал 2026 года. Средняя цена Brent в отчётном периоде составила 91,3 доллара за баррель против 68 долларов годом ранее, и на этом фоне выручка выросла на 141,0% до 147,0 млн долларов. Однако чистый убыток составил 39,8 млн долларов против прибыли 1,1 млн годом ранее, а по нашему расчёту при объёмах и затратах прошлого года выручка должна была быть лишь 81,9 млн долларов – то есть компания продала существенно больше, чем предполагала одна цена. При мультипликаторе EV/EBITDA LTM 12,2 против собственной трёхлетней средней 1,7 акция выглядит дорого, а модель портала даёт оценку справедливой стоимости на 90% ниже рынка; вердикт – «непривлекательно».
Главные тезисы
— Brent подорожал на 34,2% год к году, но выручка выросла на 141,0% – рост объёмов и цены реализации сделал больше, чем одна цена
— По нашему расчёту при объёмах и затратах прошлого года выручка составила бы 81,9 млн долларов, а фактические 147,0 млн – на 65,1 млн больше
— Чистый убыток 39,8 млн долларов при выручке 147,0 млн – маржа минус 27,1% против плюс 1,8% годом ранее
— Долговая нагрузка 3,53 EBITDA LTM – уровень, который при убыточном квартале не оставляет запаса
— Дивидендная доходность 4,68% при убытке и высокой нагрузке держится на денежном потоке прошлых периодов, а не на текущей прибыли
— EV/EBITDA LTM 12,2 против собственной трёхлетней средней 1,7 – акция дороже своей истории на 640%
— Запасов хватает на 3,9 года добычи – короткая база для оценки будущих денежных потоков
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,06 | 0,15 | +141,0% |
| EBITDA | 0,02 | — | — |
| Операционная прибыль | 0,00 | — | — |
| Чистая прибыль | 0,00 | -0,04 | -3714,9% |
| Операционный денежный поток | 0,02 | — | — |
| Капзатраты | 0,05 | — | — |
| Рентабельность по EBITDA | 35,2% | — | — |
| Чистая маржа | 1,8% | -27,1% | -28,9 п.п. |
Brent подорожал на 34,2% год к году, но выручка выросла на 141,0% – рост объёмов и цены реализации сделал больше, чем одна цена
Средняя цена Brent в третьем квартале 2026 года составила 91,3 доллара за баррель против 68 долларов годом ранее, рост на 34,2%. К предыдущему кварталу цена снизилась на 5,6% с 96,8 доллара, а спот на 6 ноября находится на 100 долларах, что на 9,5% выше средней отчётного периода.
Выручка за квартал составила 147,0 млн долларов, что на 141,0% больше, чем 61,0 млн годом ранее. Такой рост намного опережает ценовой: по нашему расчёту при объёмах и затратах прошлого года выручка была бы 81,9 млн долларов, то есть ценовой эффект дал лишь 20,9 млн. Остальные 65,1 млн пришли не от цены – это либо рост объёмов добычи и продаж, либо более высокая цена реализации относительно Brent, либо разовые поступления. В фактах и источнике причин не раскрыто, поэтому мы фиксируем сам разрыв, не приписывая его конкретному фактору.
Ускорение роста выручки относительно предыдущего квартала очевидно: во втором квартале 2026 года рост составлял 39,5%, в третьем – 141,0%. Но именно этот скачок и создаёт главный вопрос отчёта: если цена объясняет лишь треть прироста, устойчивость остального нужно проверять по следующему кварталу.
Цены на сырьё: среднее за период и сейчас
| Бенчмарк | Год назад | Q3 2026 | Изм. г/г | Спот 2026-11-06 |
|---|---|---|---|---|
| Нефть Brent, USD | 68,0 | 91,3 | +34,2% | 100,0 |
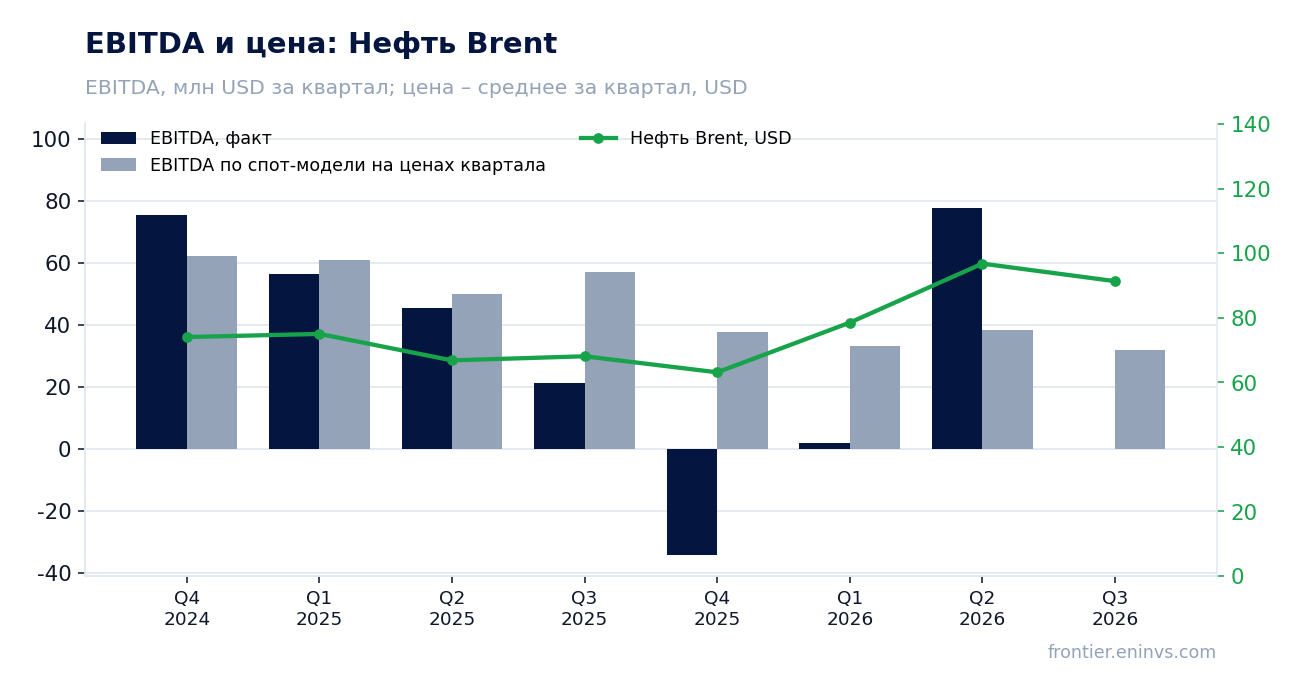
По нашему расчёту при объёмах и затратах прошлого года выручка составила бы 81,9 млн долларов, а фактические 147,0 млн – на 65,1 млн больше
Наш расчёт «что должно было быть» держит объёмы и некоммодитные затраты прошлого года и меняет только цену. При цене 91,3 доллара вместо 68 выручка составила бы 81,9 млн долларов, а EBITDA – 42,3 млн. Фактическая выручка 147,0 млн выше расчётной на 65,1 млн, или на 79,5%.
Спот-модель портала, построенная от среднего четырёх предыдущих кварталов с переоценкой по текущим ценам, ожидала выручку 104,2 млн долларов и EBITDA 31,8 млн. Фактическая выручка выше и этой оценки на 41,1%. Отклонение фактической EBITDA от модели в четырёх предыдущих периодах составляло от минус 190,1% до плюс 102,5%, то есть модель на этом эмитенте исторически плохо предсказывает результат.
Обе оценки сходятся в одном: компания продала существенно больше, чем объясняют цена и обычный объём. Причина в фактах не названа. Пока её нет, прибыль квартала нельзя считать повторяемой, а именно на её повторяемость опирается оценка акции.
Сколько компания должна была заработать при этих ценах и сколько заработала
| База (Q3 2025) | Расчёт на ценах периода | Факт | Факт к расчёту | |
|---|---|---|---|---|
| Выручка, млн USD | 61,0 | 81,9 | 147,0 | +79,5% |
| EBITDA | 21,5 | 42,3 | — | — |
| EBITDA по спот-модели портала, млн USD | — | 31,8 | — | — |
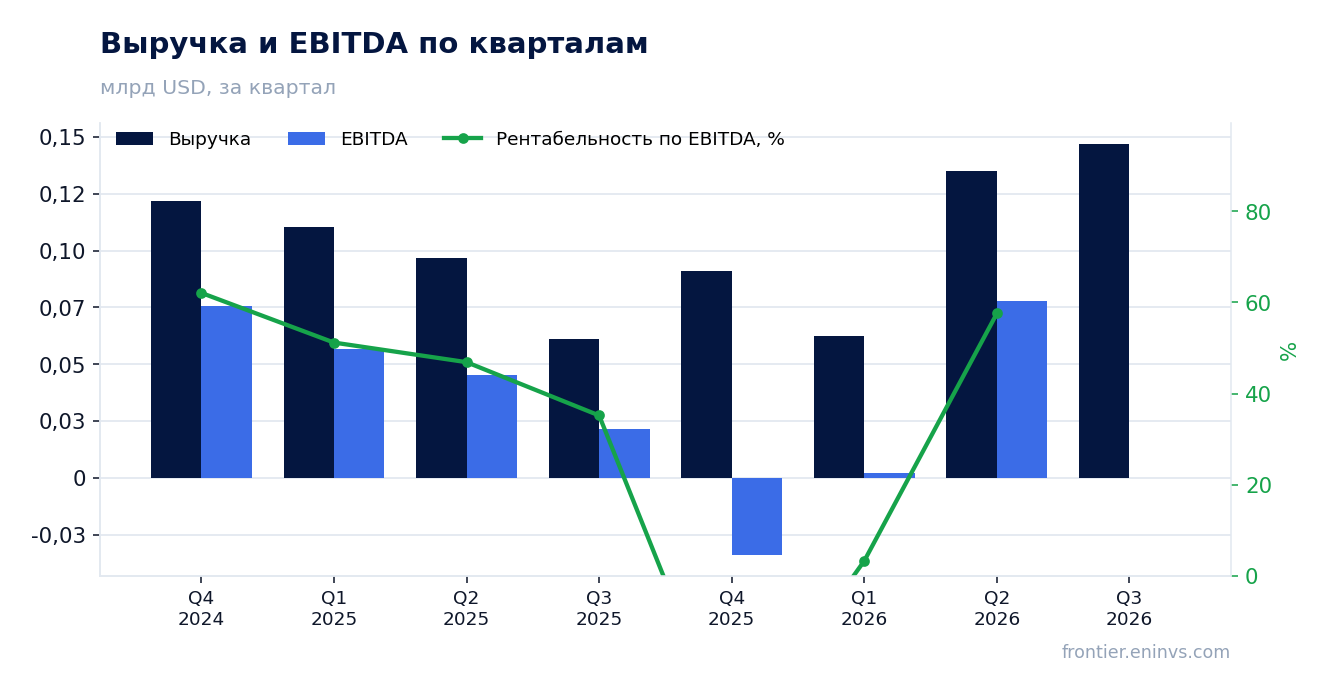
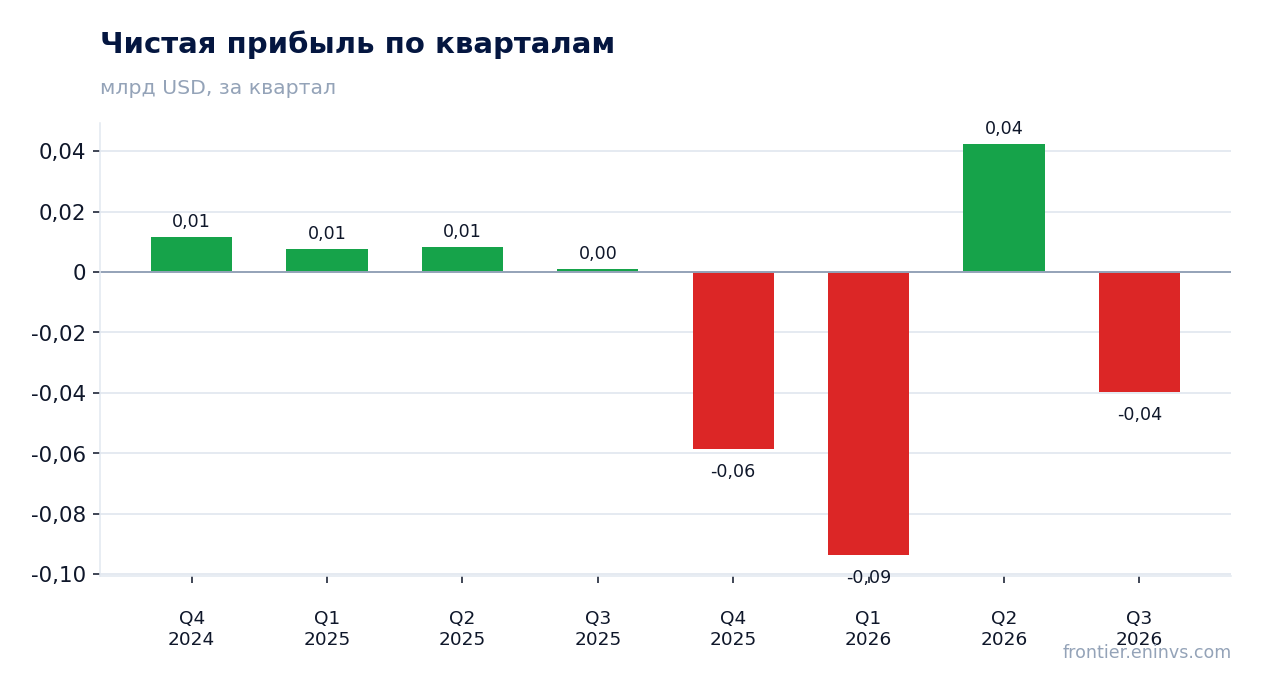
Чистый убыток 39,8 млн долларов при выручке 147,0 млн – маржа минус 27,1% против плюс 1,8% годом ранее
При выручке 147,0 млн долларов компания получила чистый убыток 39,8 млн. Годом ранее при выручке 61,0 млн была прибыль 1,1 млн, то есть чистая маржа составляла 1,8%. Сейчас она минус 27,1%.
Убыток при рекордной для компании выручке означает, что ниже операционной строки легли расходы, которые перекрыли валовую прибыль. В фактах эти статьи не раскрыты, поэтому мы не называем причину. Важно лишь то, что рост выручки на 141,0% не превратился в прибыль: связь между ценой на нефть и итоговым результатом в этом квартале разорвалась.
Для держателя это главный сигнал отчёта. Если убыток разовый – например, переоценка или списание, – следующий квартал покажет восстановление. Если он отражает структуру затрат или обязательств, то высокая цена Brent уже не спасает результат, и это меняет оценку компании.
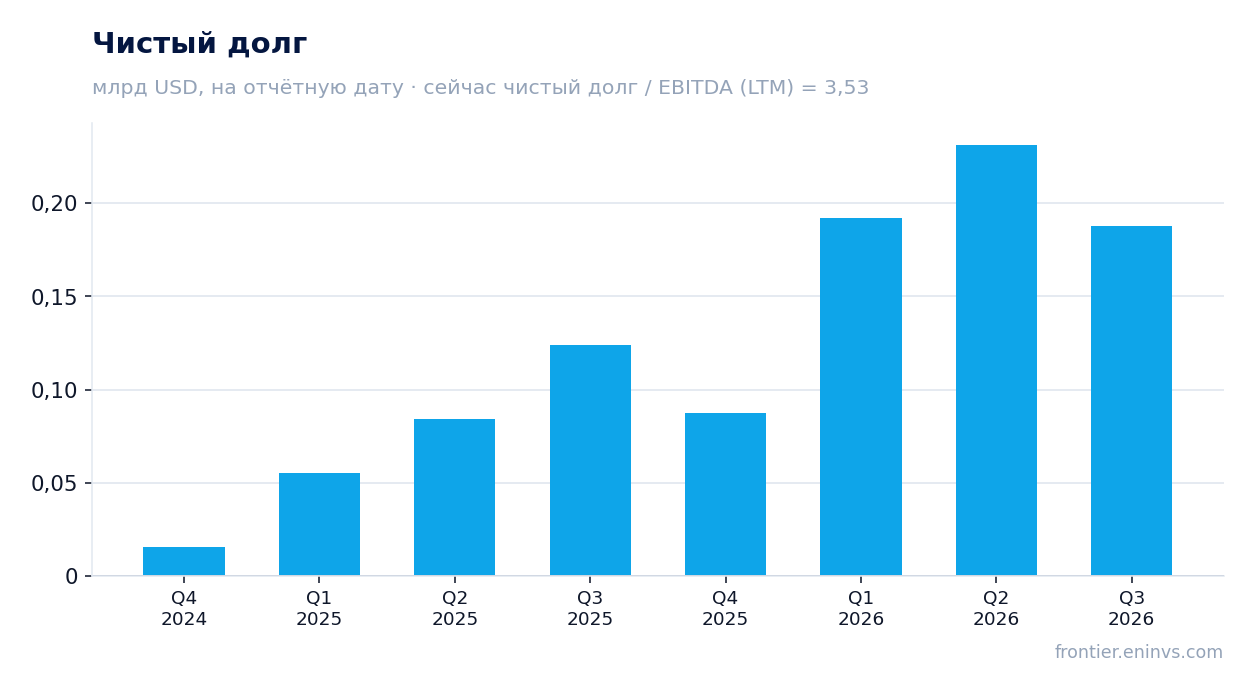
Долговая нагрузка 3,53 EBITDA LTM – уровень, который при убыточном квартале не оставляет запаса
Чистый долг на 30 сентября 2026 года составил 187,7 млн долларов, или 0,2 млрд. Относительно EBITDA за последние 12 месяцев в 53,2 млн это 3,53 – уровень, при котором половина годовой EBITDA уходит на обслуживание долга, если считать по текущей базе.
За квартал чистый долг почти не изменился: на 30 июня он был 0,2 млрд, на 30 сентября – 0,2 млрд. За 12 месяцев он вырос с 0,1 млрд на 30 сентября 2025 года до 0,2 млрд, то есть примерно на 0,1 млрд. Направление коэффициента в фактах не дано, поэтому мы приводим только уровень.
Сочетание убытка и нагрузки 3,53 означает, что компания не может позволить себе ещё один слабый квартал без давления на баланс. При цене Brent на 100 долларах запас есть, но он тонкий, а короткая база запасов – 3,9 года добычи – ограничивает время, за которое этот запас можно нарастить.
Дивидендная доходность 4,68% при убытке и высокой нагрузке держится на денежном потоке прошлых периодов, а не на текущей прибыли
Дивидендная доходность за последние 12 месяцев составляет 4,68% к текущей капитализации 566,5 млн долларов. Выплаты за отчётный период держатся на денежном потоке предыдущих кварталов, а не на прибыли третьего квартала, который закрыт с убытком 39,8 млн.
Наша оценка дивиденда на текущий год опирается на денежный поток, а не на прибыль: при убытке база для выплаты сужается, и всё зависит от того, насколько устойчив операционный поток при цене Brent около 100 долларов. Если убыток разовый, выплата сохранится; если он отражает затраты, дивиденд придётся урезать.
Доходность 4,68% при ключевой ставке, которая в фактах не дана, нельзя назвать безусловно привлекательной: при нагрузке 3,53 и убытке рынок требует премии за риск, и текущая доходность эту премию не покрывает. Уменьшить выплату может либо повторение убытка, либо необходимость направлять поток на долг.
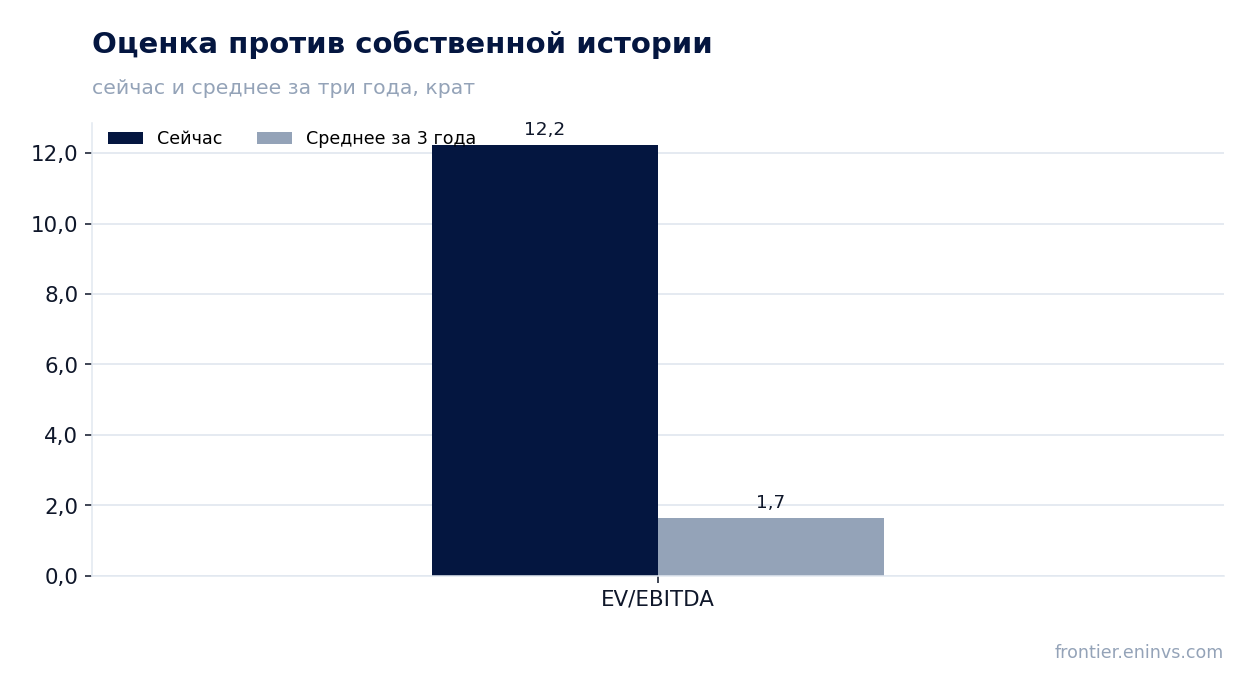
EV/EBITDA LTM 12,2 против собственной трёхлетней средней 1,7 – акция дороже своей истории на 640%
EV/EBITDA за последние 12 месяцев составляет 12,2 при собственной трёхлетней средней 1,7. Акция торгуется на 640% выше своей истории по этому мультипликатору – это самый прямой аргумент против текущей цены.
Модель портала, переоценивающая EBITDA по текущим ценам на сырьё при целевом мультипликаторе, даёт справедливую стоимость на 90% ниже рынка. Значение упирается в ограничитель модели, поэтому это граница, а не точечная оценка, но направление она показывает однозначно.
Высокий мультипликатор при убыточном квартале означает, что рынок платит за восстановление прибыли, которого в отчёте не видно. Если следующий квартал вернёт прибыль, мультипликатор быстро придёт в норму за счёт роста знаменателя; если нет – текущая цена не имеет опоры.
Запасов хватает на 3,9 года добычи – короткая база для оценки будущих денежных потоков
Обеспеченность запасами при текущем темпе добычи составляет 3,9 года. Для нефтегазовой компании это короткий горизонт: он ограничивает и срок, на который можно растянуть разработку, и базу для оценки стоимости через дисконтированные потоки.
Короткая база запасов усиливает значение текущей цены: при 3,9 года добычи компания зависит от цены сегодняшнего дня сильнее, чем компания с десятилетним запасом. Отсюда и высокая чувствительность результата к Brent – при 100 долларах за баррель запас прочности есть, при откате к 68 долларам, как годом ранее, его почти нет.
Для держателя это означает, что оценка акции должна строиться на текущей цене сырья, а не на средних за цикл. Именно поэтому в вердикте мы опираемся на спот-модель портала и мультипликатор по текущим ценам, а не на историческую прибыль.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 0,57 млрд USD |
| EV/EBITDA (LTM) | 12,2 |
| P/B | 1,28 |
| Чистый долг / EBITDA | 3,53 |
| ROE | 46,8% |
| Дивидендная доходность (12 мес) | 4,7% |
| EV/EBITDA, среднее за 3 года | 1,7 |
Итог
Сильной стороной квартала стала выручка 147,0 млн долларов – рост на 141,0% при подорожавшем на 34,2% Brent. Но по нашему расчёту цена объясняет лишь 20,9 млн из прироста, а остальные 65,1 млн пришли из источника, который в отчёте не назван. Чистый убыток 39,8 млн при выручке 147,0 млн и нагрузка 3,53 EBITDA LTM показывают, что рост продаж не превратился в прибыль. При мультипликаторе 12,2 против собственной трёхлетней средней 1,7 и оценке модели портала на 90% ниже рынка акция выглядит дорого. Вердикт – «непривлекательно»; его изменит либо раскрытие разовой природы убытка вместе с восстановлением прибыли, либо падение Brent к 68 долларам, которое сделает текущую цену ещё менее оправданной.
Перейти к финансовой карточке компании EGY →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций