Expand Energy: выручка ускорилась до +10,8%, но маржа EBITDA сжалась почти на 7 пунктов
27 октября Expand Energy раскрыла результаты за третий квартал 2026 года. Выручка составила 3 286 млн долл., прибавив 10,8% год к году после снижения на 19,8% кварталом ранее, EBITDA – 1 390 млн долл., чистая прибыль – 519 млн долл. Рост выручки возобновился, но EBITDA и чистая прибыль снизились на 5,2% и 5,1% соответственно, а маржа EBITDA сжалась до 42,3% с 49,4% годом ранее. При мультипликаторе EV/EBITDA 4,2 против собственной трёхлетней средней 4,9 и оценке потенциала +16% по модели портала акция выглядит скорее привлекательной, но сжатие маржи удерживает от более высокой оценки.
Главные тезисы
— Выручка ускорилась до +10,8% год к году после спада на 19,8% кварталом ранее
— EBITDA снизилась на 5,2%, а её маржа сжалась до 42,3% с 49,4% годом ранее
— Чистая прибыль сократилась на 5,1%, до 519 млн долл., при рентабельности 15,8%
— Операционный поток в 1 177 млн долл. покрыл капитальные вложения в 838 млн долл. с запасом
— Чистый долг вырос с 3,1 млрд долл. на 30 июня до 4,5 млрд долл. на 30 сентября
— Дивидендная доходность за 12 месяцев 2,4% при выплатах, которые компания продолжает финансировать из потока
— EV/EBITDA 4,2 ниже собственной трёхлетней средней 4,9, а модель портала даёт потенциал +16%
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 2,97 | 3,29 | +10,8% |
| EBITDA | 1,47 | 1,39 | -5,2% |
| Операционная прибыль | 0,72 | 0,64 | -11,7% |
| Чистая прибыль | 0,55 | 0,52 | -5,1% |
| Операционный денежный поток | 1,20 | 1,18 | -2,0% |
| Капзатраты | 0,78 | 0,84 | +8,1% |
| Рентабельность по EBITDA | 49,4% | 42,3% | -7,1 п.п. |
| Чистая маржа | 18,4% | 15,8% | -2,6 п.п. |
Выручка ускорилась до +10,8% год к году после спада на 19,8% кварталом ранее
В третьем квартале 2026 года выручка Expand Energy составила 3 286 млн долл., что на 10,8% выше уровня того же квартала годом ранее. Кварталом ранее, во втором квартале 2026 года, выручка снижалась на 19,8% год к году, так что направление динамики сменилось на противоположное – рост ускорился.
Сравнение с предыдущим кварталом показывает, что выручка выросла с 2 960 млн долл. во втором квартале до 3 286 млн долл. в третьем. Это восстановление после слабого второго квартала, но абсолютный уровень всё ещё ниже пика первого квартала 2026 года, когда выручка достигала 4 397 млн долл.
Для оценки устойчивости важно, что год к году выручка растёт второй квартал подряд после провала в конце 2025 – начале 2026 года. Однако база сравнения в третьем квартале 2025 года была невысокой, и без данных о ценах реализации и объёмах добычи нельзя утверждать, что рост обеспечен органически, а не разовыми факторами.
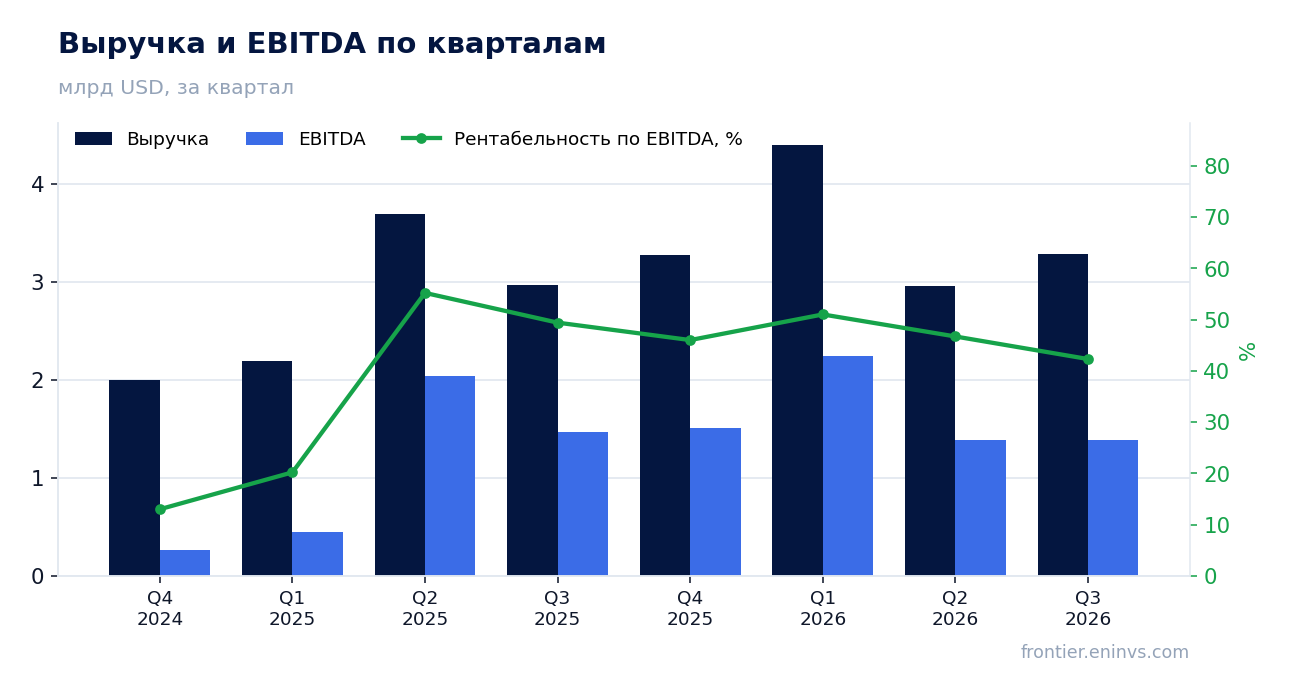
EBITDA снизилась на 5,2%, а её маржа сжалась до 42,3% с 49,4% годом ранее
EBITDA за третий квартал 2026 года составила 1 390 млн долл., что на 5,2% ниже уровня третьего квартала 2025 года. При росте выручки на 10,8% это означает, что расходы росли быстрее доходов, и маржа EBITDA сжалась до 42,3% с 49,4% годом ранее – почти на 7 процентных пунктов.
Операционная прибыль в отчётном квартале составила 640 млн долл. против 725 млн долл. годом ранее. Снижение операционной прибыли при росте выручки указывает на увеличение операционных затрат, однако в фактах нет разбивки по статьям, поэтому назвать конкретную причину сжатия маржи нельзя.
Сжатие маржи – главный негатив отчёта. Если оно отражает разовые факторы, маржа может восстановиться в следующем квартале; если же это следствие роста удельных затрат, давление на прибыль сохранится. Для инвестора ключевой вопрос – устойчивость маржи на уровне выше 40%.
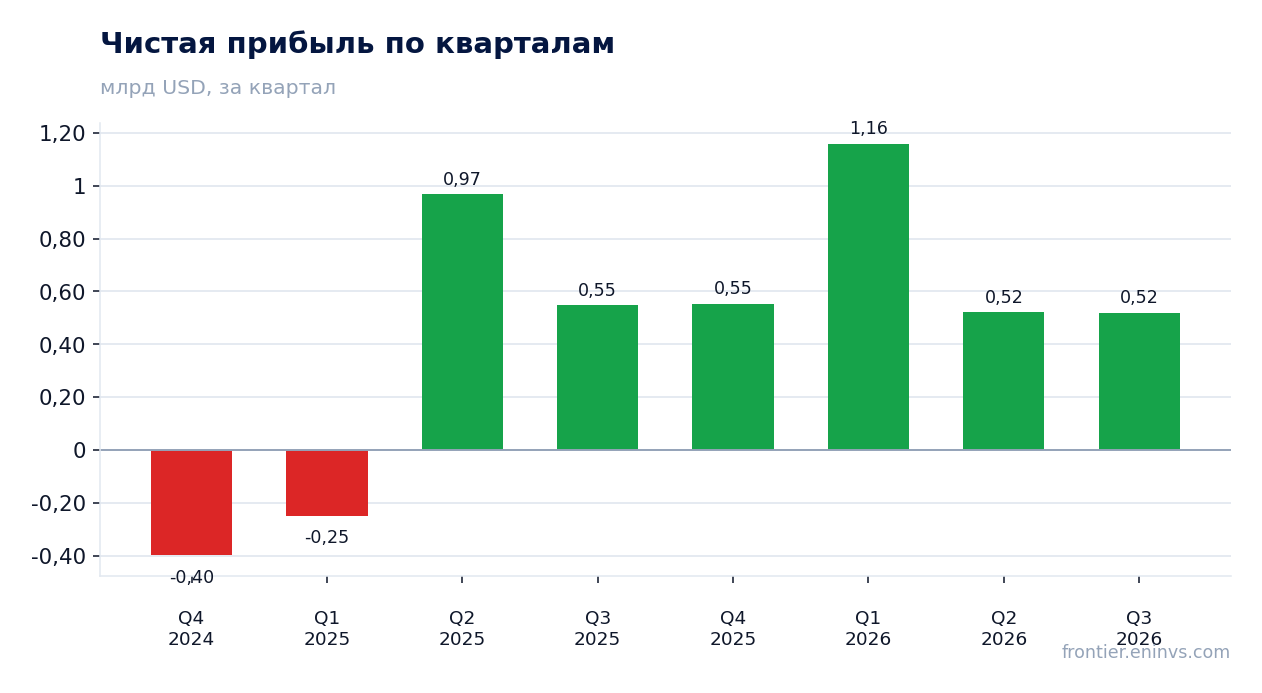
Чистая прибыль сократилась на 5,1%, до 519 млн долл., при рентабельности 15,8%
Чистая прибыль за третий квартал 2026 года составила 519 млн долл., снизившись на 5,1% год к году. Рентабельность по чистой прибыли сократилась до 15,8% с 18,4% годом ранее, что соответствует сжатию операционной маржи.
За последние 12 месяцев чистая прибыль составила 2 753 млн долл. при выручке 13 900 млн долл. и EBITDA 6 513,7 млн долл. Эти показатели отражают более сильные первый и второй кварталы 2026 года и не должны переноситься на отчётный квартал.
Снижение прибыли при росте выручки подтверждает, что основной риск отчёта – не доходы, а издержки. Чистая прибыль остаётся положительной и покрывает дивидендные выплаты, но её динамика хуже, чем у выручки.
Операционный поток в 1 177 млн долл. покрыл капитальные вложения в 838 млн долл. с запасом
Операционный денежный поток за третий квартал 2026 года составил 1 177 млн долл., капитальные вложения – 838 млн долл. Свободный денежный поток, таким образом, остаётся положительным и оценивается примерно в 339 млн долл. до учёта процентов и налогов.
За последние 12 месяцев операционный поток составил 5 631 млн долл. при капитальных вложениях, которые в отчётном квартале были выше, чем в предыдущем (838 млн долл. против 753 млн долл. во втором квартале). Рост капитальных затрат может быть связан с сезонными работами, но в фактах причина не раскрыта.
Положительный свободный поток важен для финансирования дивидендов и снижения долга. Однако рост капитальных вложений и увеличение чистого долга говорят о том, что свободный поток полностью поглощается инвестициями и выплатами.
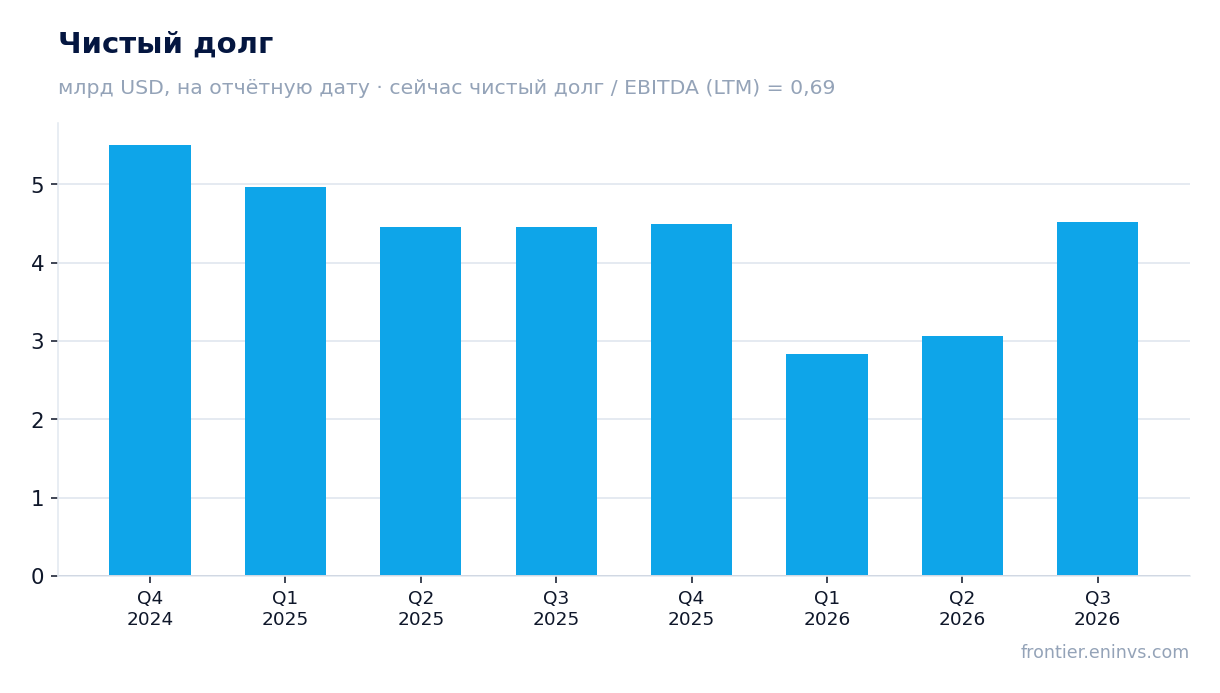
Чистый долг вырос с 3,1 млрд долл. на 30 июня до 4,5 млрд долл. на 30 сентября
Чистый долг на 30 сентября 2026 года составил 4 514 млн долл., увеличившись с 3 065 млн долл. на 30 июня 2026 года – рост на 1,4 млрд долл. за квартал. Годом ранее, на 30 сентября 2025 года, чистый долг был 4 460 млн долл., то есть за 12 месяцев он почти не изменился.
Отношение чистого долга к EBITDA за последние 12 месяцев составляет 0,69 – уровень, который остаётся комфортным для компании. Направление изменения этого коэффициента в фактах не раскрыто, поэтому ограничимся констатацией уровня.
Рост долга в третьем квартале частично объясняется сезонным увеличением капитальных вложений и выплатой дивидендов. При сохранении положительного операционного потока компания способна обслуживать долг, но дальнейший рост долга без роста EBITDA может ограничить финансовую гибкость.
Дивидендная доходность за 12 месяцев 2,4% при выплатах, которые компания продолжает финансировать из потока
Дивидендная доходность Expand Energy за последние 12 месяцев составляет 2,4%. Компания выплачивает дивиденды, и текущий операционный поток в 1 177 млн долл. за квартал покрывает как капитальные вложения, так и выплаты.
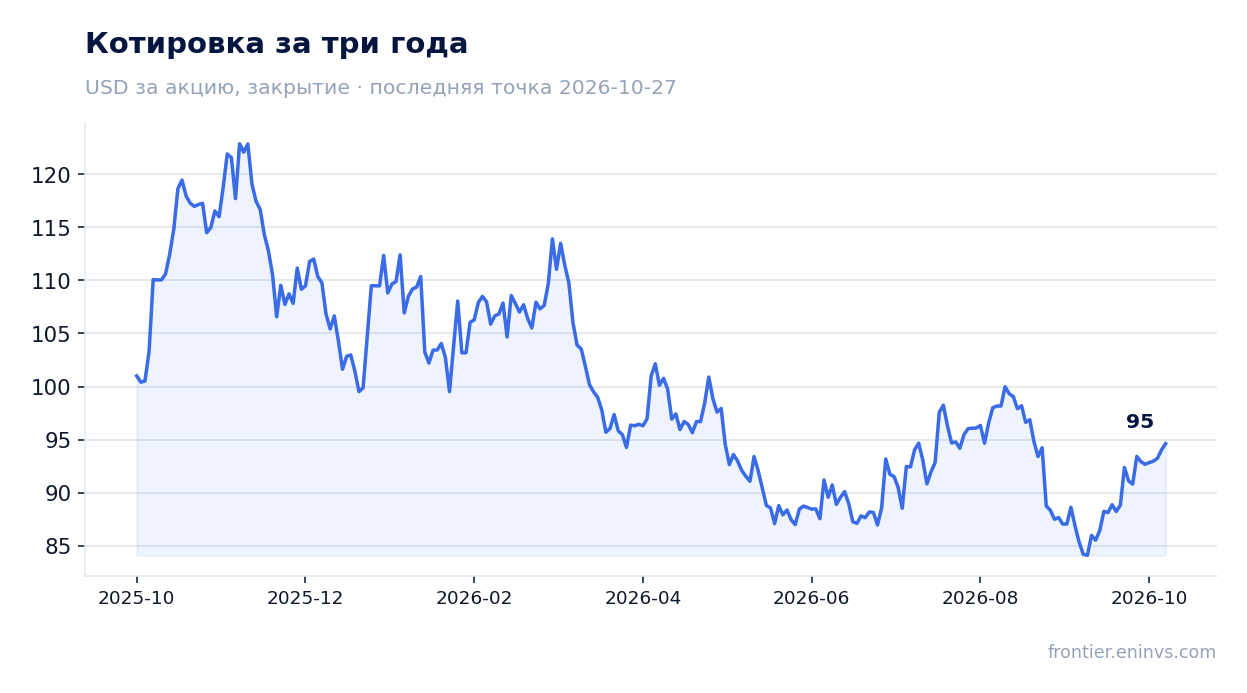
Наша оценка дивиденда за 2026 год исходит из сохранения текущей доходности на уровне около 2,4% при цене акции 94,02 долл. Это предполагает, что компания сохранит текущий размер выплат, который опирается на прибыль и денежный поток. Однако при сжатии маржи и росте долга устойчивость выплат зависит от восстановления EBITDA.
Доходность 2,4% скромна по сравнению с безрисковой ставкой, но для сырьевой компании с цикличной прибылью она отражает осторожный подход к распределению капитала. Снижение выплат возможно при дальнейшем падении EBITDA или росте капитальных затрат.
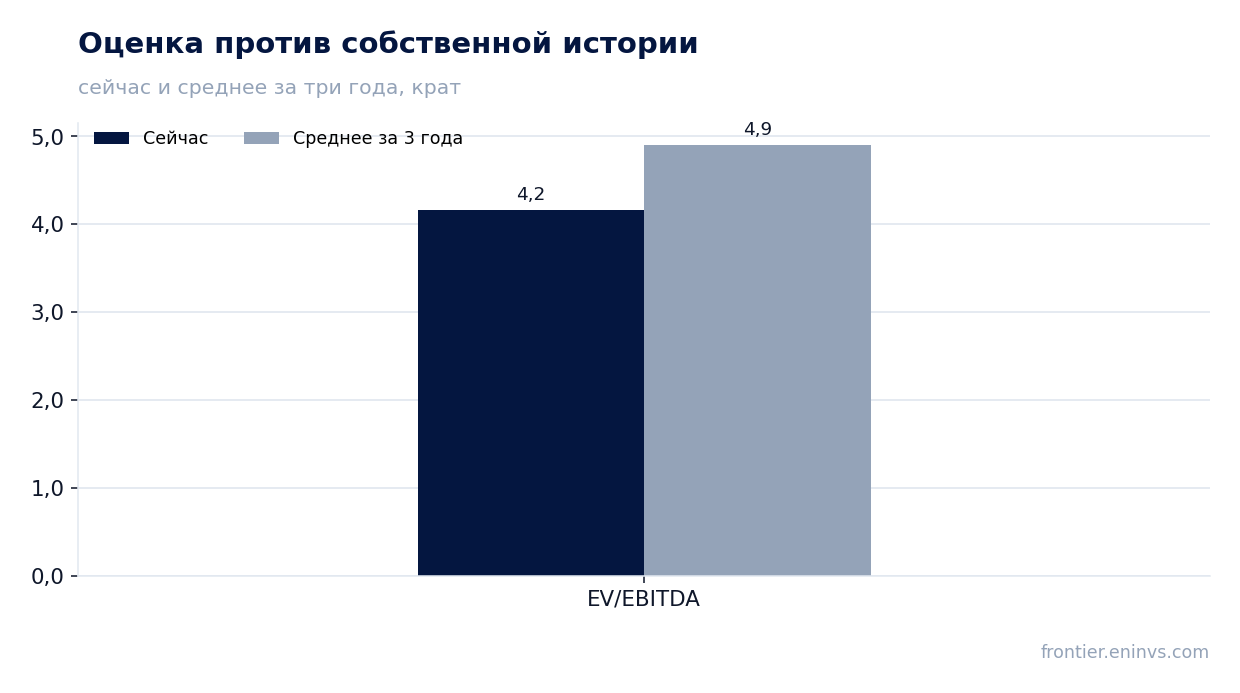
EV/EBITDA 4,2 ниже собственной трёхлетней средней 4,9, а модель портала даёт потенциал +16%
Мультипликатор EV/EBITDA за последние 12 месяцев составляет 4,2 против собственной трёхлетней средней 4,9 – акция торгуется на 15% ниже своей исторической оценки. P/E за последние 12 месяцев равен 8,2, что также указывает на невысокую оценку.
По модели портала, которая переоценивает EBITDA по текущим сырьевым ценам при целевом EV/EBITDA, потенциал акции до справедливой стоимости составляет +16%. Это наша собственная оценка, а не рыночный консенсус.
Реакция рынка на отчёт была сдержанной: в день публикации акция прибавила 0,6%, и с момента выхода отчёта до 27 октября рост также составил 0,6%. Инвесторы, вероятно, учли сжатие маржи, но низкая оценка ограничивает downside.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 22,6 млрд USD |
| P/E (LTM) | 8,2 |
| EV/EBITDA (LTM) | 4,2 |
| P/B | 1,22 |
| Чистый долг / EBITDA | 0,69 |
| Операционный денежный поток (LTM) | 5,63 млрд |
| ROE | 3,6% |
| Дивидендная доходность (12 мес) | 2,4% |
| EV/EBITDA, среднее за 3 года | 4,9 |
Отслеживаемые метрики идеи
Метрики, по которым мы ведём идею «Expand Energy, газовики США» от 24.07.2026, – на дату идеи и сейчас. Цена акции за это время +3%. Исходный разбор: https://frontier.eninvs.com/region/commodities/article/natgas
Идея: на дату публикации и сейчас
| Метрика | 24.07.2026, цена 91,52 | Сейчас, цена 94,62 |
|---|---|---|
| Созданная фундаментальная стоимость, доля капитализации | +25% | −9% |
| Потенциал по сырьевой модели (консервативная цена: середина между текущей и средней за 3 года) | +10% | +16% |
Итог
Сильная сторона отчёта – возобновление роста выручки до +10,8% год к году и положительный свободный денежный поток. Слабая – сжатие маржи EBITDA до 42,3% и снижение прибыли на 5,1%. Чистый долг вырос за квартал, но остаётся умеренным относительно EBITDA. Оценка акции ниже собственной истории, а модель портала даёт потенциал +16%, что перевешивает негатив от маржи. Вердикт – скорее привлекательная: низкий мультипликатор и устойчивый денежный поток компенсируют риск сжатия маржи, но для повышения оценки нужно увидеть восстановление рентабельности.
Перейти к финансовой карточке компании EXE →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций