Hecla Mining Company: прибыль выросла на 48,5% при падении выручки на 3,6% – маржа сделала всю работу
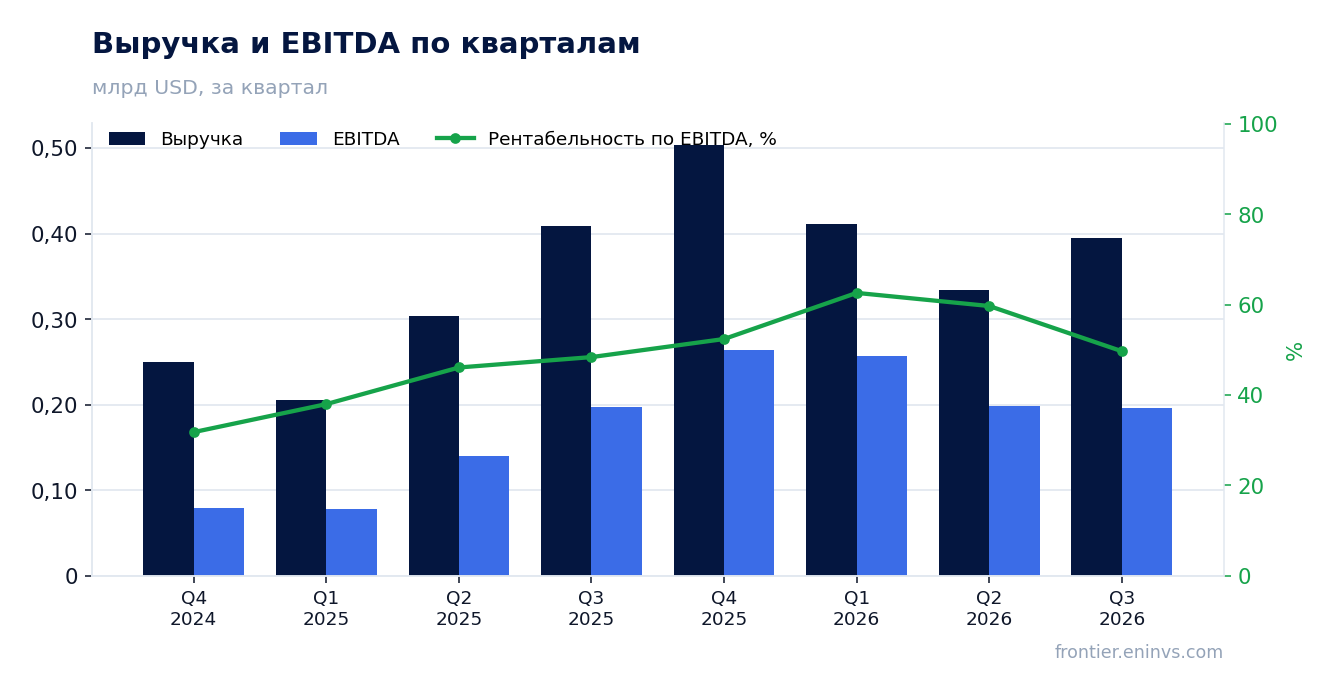
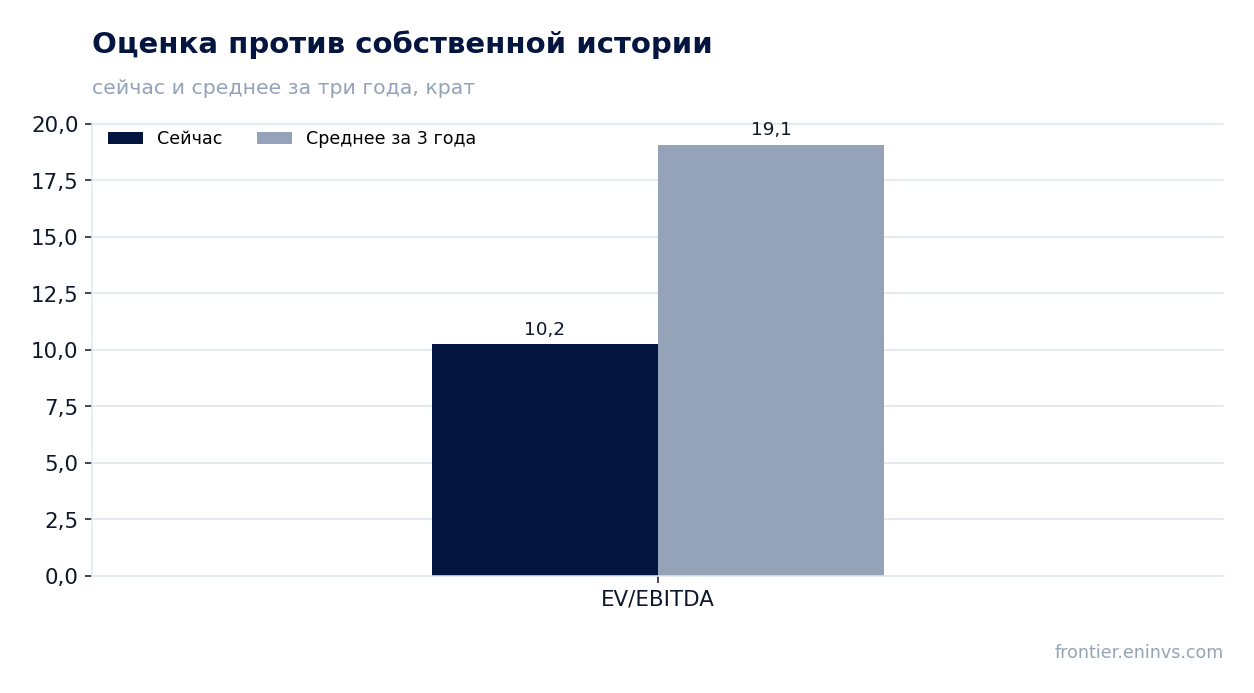
4 ноября Hecla Mining Company раскрыла результаты за третий квартал 2026 года. Выручка составила 394,8 млн долларов, снизившись на 3,6% год к году, EBITDA – 196,4 млн долларов (-0,8%), чистая прибыль – 149,6 млн долларов (+48,5%). Прибыль выросла не за счёт продаж, а за счёт маржи: рентабельность по EBITDA поднялась до 49,7% с 48,4%, чистая маржа – до 37,9% с 24,6%. На текущей цене бумага выглядит привлекательно: мультипликатор EV/EBITDA 10,2 в два раза ниже собственной трёхлетней средней 19,1, а чистая денежная позиция в 684,5 млн долларов поддерживает и дивиденд, и устойчивость к ценам на металлы.
Главные тезисы
— Выручка снизилась на 3,6% год к году, и замедление с 9,8% во втором квартале показывает, что ценовой фактор больше не тянет продажи вверх
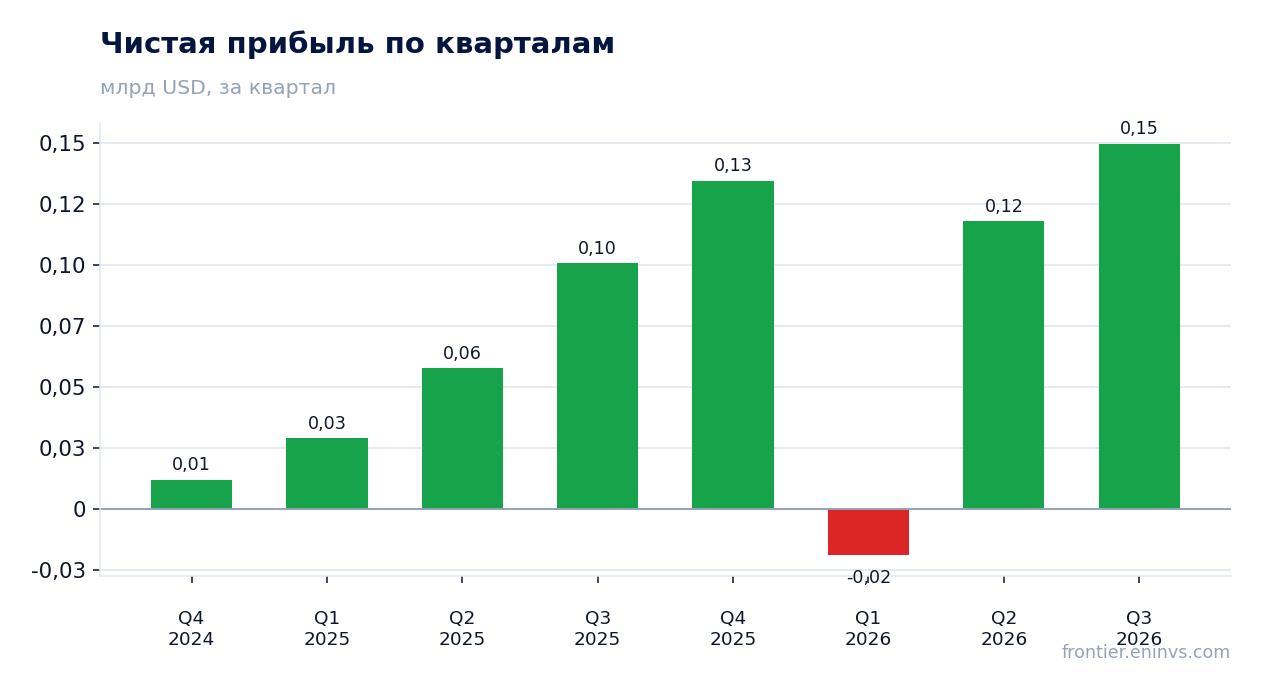
— Прибыль выросла на 48,5% при падении выручки, потому что маржа по EBITDA поднялась до 49,7% с 48,4%, а чистая маржа – до 37,9% с 24,6%
— Операционный денежный поток в 203,0 млн долларов покрыл капитальные вложения в 51,7 млн долларов почти в четыре раза
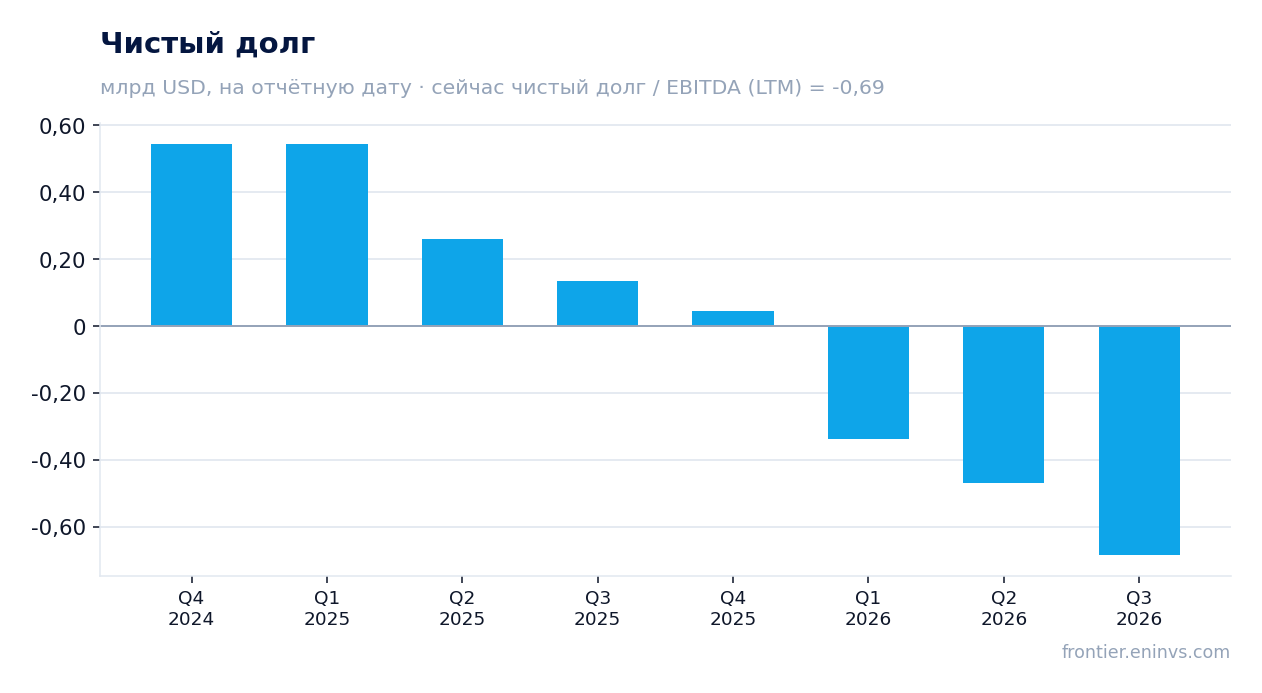
— Чистая денежная позиция выросла с 0,1 млрд долларов на 30 сентября 2025 года до 0,7 млрд долларов на 30 сентября 2026 года, и отношение чистого долга к EBITDA составляет -0,69
— Дивидендная доходность в 0,11% почти не влияет на общую доходность, поэтому выплата остаётся символической, а не драйвером
— EV/EBITDA 10,2 против собственной трёхлетней средней 19,1 – бумага торгуется вдвое дешевле своей истории по этому мультипликатору
— Модель портала оценивает справедливую стоимость на 39% ниже рынка, и это главный контраргумент к дешёвому мультипликатору
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,41 | 0,39 | -3,6% |
| EBITDA | 0,20 | 0,20 | -0,8% |
| Операционная прибыль | 0,15 | 0,16 | +5,7% |
| Чистая прибыль | 0,10 | 0,15 | +48,5% |
| Операционный денежный поток | 0,15 | 0,20 | +37,1% |
| Капзатраты | 0,06 | 0,05 | -10,7% |
| Рентабельность по EBITDA | 48,4% | 49,7% | +1,3 п.п. |
| Чистая маржа | 24,6% | 37,9% | +13,3 п.п. |
Выручка снизилась на 3,6% год к году, и замедление с 9,8% во втором квартале показывает, что ценовой фактор больше не тянет продажи вверх
В третьем квартале 2026 года выручка составила 394,8 млн долларов – на 3,6% меньше, чем годом ранее. Это первое годовое снижение за последние кварталы: во втором квартале продажи росли на 9,8%, а в первом – на 100,4%. Замедление от 9,8% до -3,6% означает, что высокие цены на металлы, которые разгоняли выручку в 2025 году, перестали давать прирост в годовом сопоставлении.
Снижение выручки при этом не сопровождается падением производства в отчётности – данных об объёмах в фактах нет. Видно только итог: продажи в долларах уменьшились, и это ограничивает возможности дальнейшего роста прибыли за счёт верхней строки. Следующий квартал покажет, было ли это разовым сдвигом цен или началом более длительного плато.
Прибыль выросла на 48,5% при падении выручки, потому что маржа по EBITDA поднялась до 49,7% с 48,4%, а чистая маржа – до 37,9% с 24,6%
EBITDA за третий квартал составила 196,4 млн долларов – на 0,8% меньше, чем годом ранее, то есть почти не изменилась при падении выручки на 3,6%. Рентабельность по EBITDA выросла до 49,7% с 48,4%: компания удержала почти половину выручки на операционном уровне, и это ключевая причина, по которой прибыль не последовала за продажами.
Чистая прибыль выросла на 48,5%, до 149,6 млн долларов, а чистая маржа поднялась до 37,9% с 24,6%. Такой разрыв между динамикой EBITDA и чистой прибыли означает, что ниже операционной строки улучшилась какая-то другая статья – процентные расходы, налоги или курсовые разницы. В фактах причина не раскрыта, поэтому ограничимся констатацией: прибыль выросла быстрее операционного результата.
Операционная прибыль составила 157,2 млн долларов при выручке 394,8 млн долларов. Разница между операционной прибылью и EBITDA – 39,2 млн долларов – это амортизация, и она не мешает компании генерировать денежный поток. Для держателя важно, что маржа держится выше 49%: если цены на металлы не упадут, прибыль останется высокой даже при слабой выручке.
Операционный денежный поток в 203,0 млн долларов покрыл капитальные вложения в 51,7 млн долларов почти в четыре раза
Операционный денежный поток за третий квартал составил 203,0 млн долларов, капитальные вложения – 51,7 млн долларов. Свободный денежный поток до дивидендов и процентов, таким образом, превышает 150 млн долларов – это более трети выручки, что для горнодобывающей компании очень высокий показатель.
Капитальные вложения выросли относительно второго квартала, когда они составляли 39,1 млн долларов, но остаются умеренными относительно EBITDA. Компания не тратит на развитие больше половины операционного потока, и это объясняет, почему чистая денежная позиция продолжает расти. За последние 12 месяцев операционный денежный поток составил 789,2 млн долларов при выручке 1600,0 млн долларов – почти половина продаж превращается в деньги до инвестиций.
Чистая денежная позиция выросла с 0,1 млрд долларов на 30 сентября 2025 года до 0,7 млрд долларов на 30 сентября 2026 года, и отношение чистого долга к EBITDA составляет -0,69
На 30 сентября 2026 года чистый долг компании отрицательный – минус 684,5 млн долларов, то есть денежная позиция превышает долг. Годом ранее, на 30 сентября 2025 года, показатель составлял 0,1 млрд долларов, а на 30 июня 2026 года – минус 0,5 млрд долларов. За год чистый долг снизился на 0,8 млрд долларов, за квартал – на 0,2 млрд долларов.
Отношение чистого долга к EBITDA за последние 12 месяцев составляет -0,69. Отрицательное значение означает, что у компании больше денег, чем долга, и это редкая для отрасли ситуация. Прошлое значение коэффициента в фактах не приводится, поэтому о направлении динамики мы не судим – фиксируем только уровень.
Такая подушка важна для дивидендной политики и для устойчивости при падении цен на металлы. Компания может финансировать капитальные вложения из потока и при этом сохранять денежную позицию. Для кредитного качества это сильная сторона, для акционера – аргумент в пользу того, что дивиденд не будет урезан из-за долга.
Дивидендная доходность в 0,11% почти не влияет на общую доходность, поэтому выплата остаётся символической, а не драйвером
Дивидендная доходность за последние 12 месяцев составляет 0,11% – при рыночной капитализации 10,1 млрд долларов это около 11 млн долларов выплат. Для компании с чистой прибылью 382,9 млн долларов за последние 12 месяцев такая выплата – символическая: коэффициент выплаты составляет единицы процентов, и почти вся прибыль остаётся в бизнесе.
Наша оценка на текущий год – сохранение выплаты на том же уровне, поскольку она определяется не прибылью, а политикой компании, и в фактах нет данных о её пересмотре. Доходность в 0,11% несопоставима с ключевой ставкой и не является причиной держать бумагу. Меньшей выплата станет только при изменении политики или при резком падении прибыли, которого пока не видно.
EV/EBITDA 10,2 против собственной трёхлетней средней 19,1 – бумага торгуется вдвое дешевле своей истории по этому мультипликатору
EV/EBITDA за последние 12 месяцев составляет 10,2 при собственной трёхлетней средней 19,1 – на 46% ниже. Это значит, что рынок оценивает текущую EBITDA компании почти вдвое дешевле, чем в среднем за последние три года. Причина может быть в снижении выручки и в ожиданиях по ценам на металлы, но по самому мультипликатору бумага дешёвая относительно себя.
P/E за последние 12 месяцев – 26,3, что при чистой прибыли 382,9 млн долларов и капитализации 10,1 млрд долларов выглядит умеренно. Рентабельность собственного капитала – 21,8%, что поддерживает оценку. Однако дешёвый EV/EBITDA может быть следствием высокого уровня EBITDA, который не сохранится при падении цен на металлы.
Модель портала оценивает справедливую стоимость на 39% ниже рынка, и это главный контраргумент к дешёвому мультипликатору
По модели портала, которая пересчитывает EBITDA по текущим ценам на сырьё и целевому EV/EBITDA, справедливая стоимость акции на 39% ниже текущей рыночной цены. Это означает, что при текущих ценах на металлы рынок платит больше, чем стоит бизнес по нашей модели. Такой результат согласуется с тем, что выручка уже снижается, а прибыль держится на марже.
Расхождение между дешёвым мультипликатором и отрицательным апсайдом модели объясняется просто: модель использует текущие цены на сырьё, а рынок, возможно, закладывает их рост. Если цены на металлы останутся на текущем уровне, оценка модели ближе к реальности. Если вырастут – текущая цена оправдана.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 10,1 млрд USD |
| P/E (LTM) | 26,3 |
| EV/EBITDA (LTM) | 10,2 |
| P/B | 3,89 |
| Чистый долг / EBITDA | -0,69 |
| Операционный денежный поток (LTM) | 0,79 млрд |
| ROE | 21,8% |
| Дивидендная доходность (12 мес) | 0,1% |
| EV/EBITDA, среднее за 3 года | 19,1 |
Итог
Сильной стороной отчёта стала маржа: при падении выручки на 3,6% EBITDA почти не изменилась, а чистая прибыль выросла на 48,5% за счёт роста чистой маржи до 37,9% с 24,6%. Денежный поток в 203,0 млн долларов покрыл капитальные вложения в 51,7 млн долларов почти в четыре раза, а чистая денежная позиция достигла 684,5 млн долларов. Слабое место – верхняя строка: замедление с 9,8% во втором квартале до -3,6% в третьем показывает, что ценовой фактор исчерпан. Дешёвый EV/EBITDA 10,2 против трёхлетней средней 19,1 – аргумент в пользу бумаги, но модель портала с апсайдом -39% напоминает, что маржа может не удержаться. Вердикт – привлекательно при текущей цене, но с оговоркой на цены металлов.
Перейти к финансовой карточке компании HL →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций