Journey Energy: прибыль выросла в 4,5 раза, но половину квартала сделала разница цен, а не добыча
25 августа Journey Energy раскрыла результаты за второй квартал 2026 года. Выручка выросла на 37,5% год к году до 46,5 млн долларов, EBITDA – на 95,5% до 25,8 млн, чистая прибыль – на 352,9% до 13,3 млн. Маржа EBITDA поднялась до 55,6% против 39,1% годом ранее, а чистый долг на 30 июня составил 30,5 млн при отношении к EBITDA за последние 12 месяцев 0,68. По нашей оценке, акция выглядит привлекательно: мультипликатор EV/EBITDA 6,1 ниже, чем в среднем за последние три года, а модель портала даёт потенциал роста к справедливой стоимости 34%.
Главные тезисы
— Выручка выросла на 37,5% год к году до 46,5 млн долларов, и почти весь прирост дала ценовая конъюнктура, а не объёмы
— EBITDA поднялась на 95,5% до 25,8 млн, а маржа прибавила 16,5 процентного пункта – до 55,6%
— Чистая прибыль в 13,3 млн выросла в 4,5 раза, но кварталом ранее был убыток в 4,3 млн – база слишком низкая для устойчивого тренда
— Операционный денежный поток в 14,0 млн покрывает капитальные вложения, но их объём в отчётности не раскрыт
— Чистый долг в 30,5 млн при отношении к EBITDA за 12 месяцев 0,68 – нагрузка умеренная, но выросла с 26,0 млн год назад
— EV/EBITDA 6,1 и P/E 12,4 – ниже собственной истории, а модель портала даёт 34% потенциала к справедливой стоимости
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,03 | 0,05 | +37,5% |
| EBITDA | 0,01 | 0,03 | +95,5% |
| Операционная прибыль | 0,00 | 0,01 | +230,4% |
| Чистая прибыль | 0,00 | 0,01 | +352,9% |
| Операционный денежный поток | 0,01 | 0,01 | +74,5% |
| Рентабельность по EBITDA | 39,1% | 55,6% | +16,5 п.п. |
| Чистая маржа | 8,7% | 28,6% | +19,9 п.п. |
Выручка выросла на 37,5% год к году до 46,5 млн долларов, и почти весь прирост дала ценовая конъюнктура, а не объёмы
Выручка за второй квартал 2026 года составила 46,5 млн долларов, что на 37,5% больше, чем годом ранее. Для сравнения: в первом квартале 2026 года выручка была 35,9 млн, то есть рост ускорился относительно начала года. Основной вклад дала ценовая конъюнктура – компания не раскрывает объёмы добычи, но динамика выручки при стабильной добыче указывает именно на рост реализационных цен.
Рост выручки на 37,5% – это самый высокий квартальный показатель за последние как минимум четыре квартала. В третьем квартале 2025 года выручка составляла 38,7 млн, в четвёртом – 34,1 млн, в первом квартале 2026 года – 35,9 млн. Второй квартал 2026 года заметно выделяется на этом фоне, что говорит о сильном рыночном факторе, а не о постепенном органическом улучшении.
Для инвестора важно, что такой рост выручки не сопровождается раскрытием производственных показателей. Если цены на углеводороды останутся на текущем уровне, выручка может удержаться около 46 млн, но любая коррекция цен немедленно отразится на результате. Это ключевой риск для оценки устойчивости прибыли.
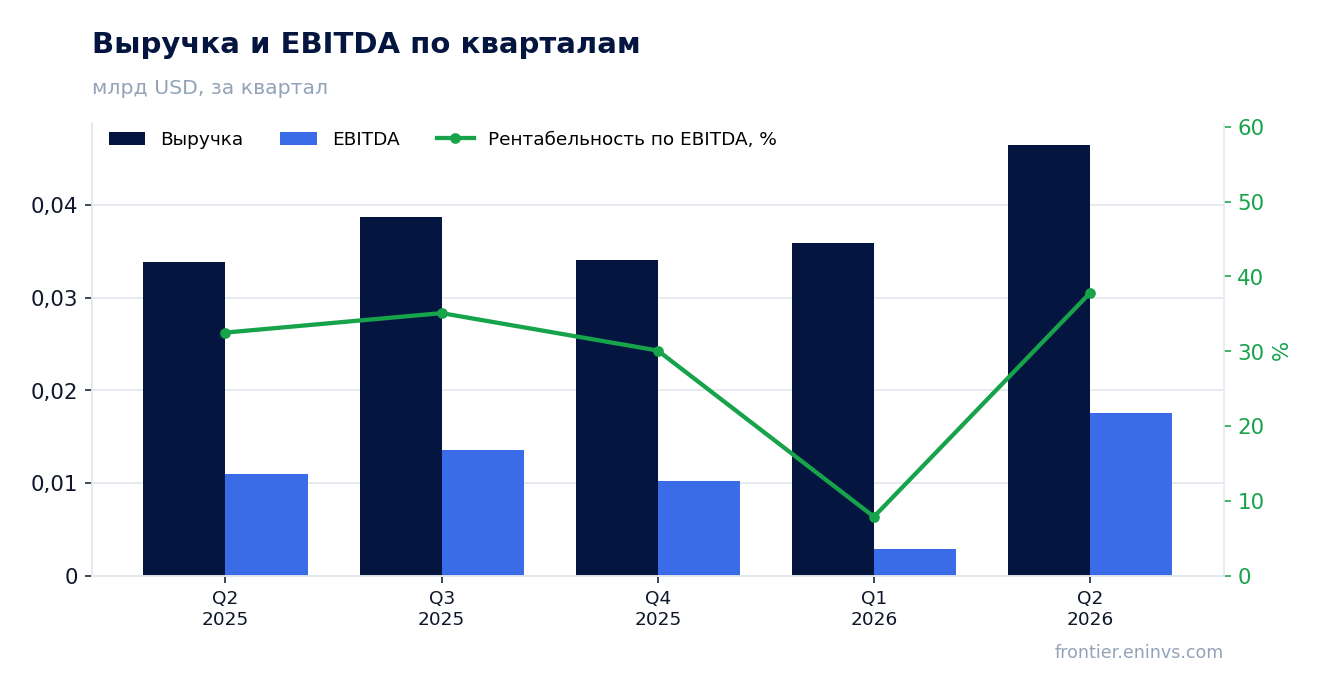
EBITDA поднялась на 95,5% до 25,8 млн, а маржа прибавила 16,5 процентного пункта – до 55,6%
EBITDA за второй квартал 2026 года составила 25,8 млн долларов, что на 95,5% больше, чем годом ранее. Маржа EBITDA достигла 55,6% против 39,1% во втором квартале 2025 года. Такой рост маржи при выручке плюс 37,5% означает, что операционные расходы росли значительно медленнее выручки – вероятно, за счёт фиксированной составляющей затрат.
Операционная прибыль во втором квартале 2026 года составила 10,5 млн против 3,2 млн годом ранее. Это подтверждает, что улучшение не ограничивается EBITDA, а доходит до операционного уровня. Однако в первом квартале 2026 года операционный убыток составлял 4,2 млн, что говорит о высокой волатильности квартальных результатов.
Маржа 55,6% – очень высокий уровень для нефтегазовой компании. Если он удержится, это даст существенный запас прочности при снижении цен. Но пока рано говорить об устойчивости: кварталом ранее EBITDA была всего 2,9 млн, а маржа – около 8%. Такой разброс указывает на сильную зависимость от цен и возможных разовых факторов.
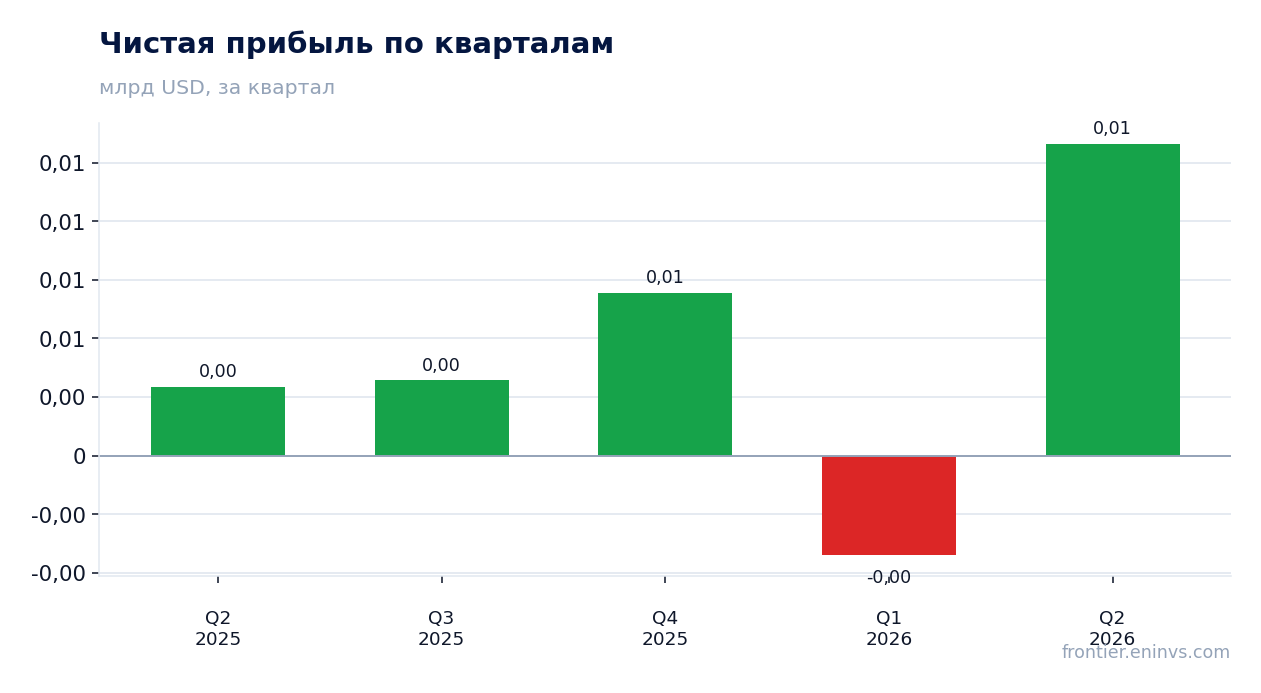
Чистая прибыль в 13,3 млн выросла в 4,5 раза, но кварталом ранее был убыток в 4,3 млн – база слишком низкая для устойчивого тренда
Чистая прибыль во втором квартале 2026 года составила 13,3 млн долларов, что на 352,9% больше, чем во втором квартале 2025 года. Рост в 4,5 раза выглядит впечатляюще, но он достигнут с очень низкой базы: годом ранее прибыль была всего 2,9 млн. В первом квартале 2026 года компания получила убыток в 4,3 млн, поэтому текущий результат – это скорее восстановление, чем устойчивый рост.
Чистая маржа во втором квартале 2026 года составила 28,6% против 8,7% годом ранее. Такой уровень маржи для нефтегазовой компании возможен только при благоприятной ценовой конъюнктуре. Если цены снизятся, маржа может быстро вернуться к более скромным значениям, как это уже произошло в первом квартале 2026 года.
Рентабельность собственного капитала за последние 12 месяцев составляет 20,9%, что является хорошим показателем. Однако инвестору стоит помнить, что прибыль за последние 12 месяцев – 19,2 млн – включает как убыточный первый квартал 2026 года, так и прибыльный второй. Устойчивость этого уровня прибыли будет зависеть от цен на энергоносители.
Операционный денежный поток в 14,0 млн покрывает капитальные вложения, но их объём в отчётности не раскрыт
Операционный денежный поток во втором квартале 2026 года составил 14,0 млн долларов против 8,0 млн годом ранее. Рост на 74,5% – хороший показатель, который подтверждает, что прибыль конвертируется в деньги. Однако компания не раскрывает объём капитальных вложений, поэтому невозможно точно сказать, сколько остаётся после инвестиций.
За последние 12 месяцев операционный денежный поток составил 42,9 млн. При рыночной капитализации 238,8 млн это даёт отношение цены к операционному потоку около 5,6 – недорого для нефтегазовой компании. Если капитальные вложения составляют около половины этого потока, свободный денежный поток может быть порядка 20 млн, что всё равно выглядит привлекательно.
Отсутствие данных по капитальным вложениям – существенный пробел в отчётности. Без него нельзя оценить, сколько компания тратит на поддержание добычи и сколько остаётся на дивиденды или снижение долга. В следующем отчёте стоит обратить внимание на раскрытие этого показателя.
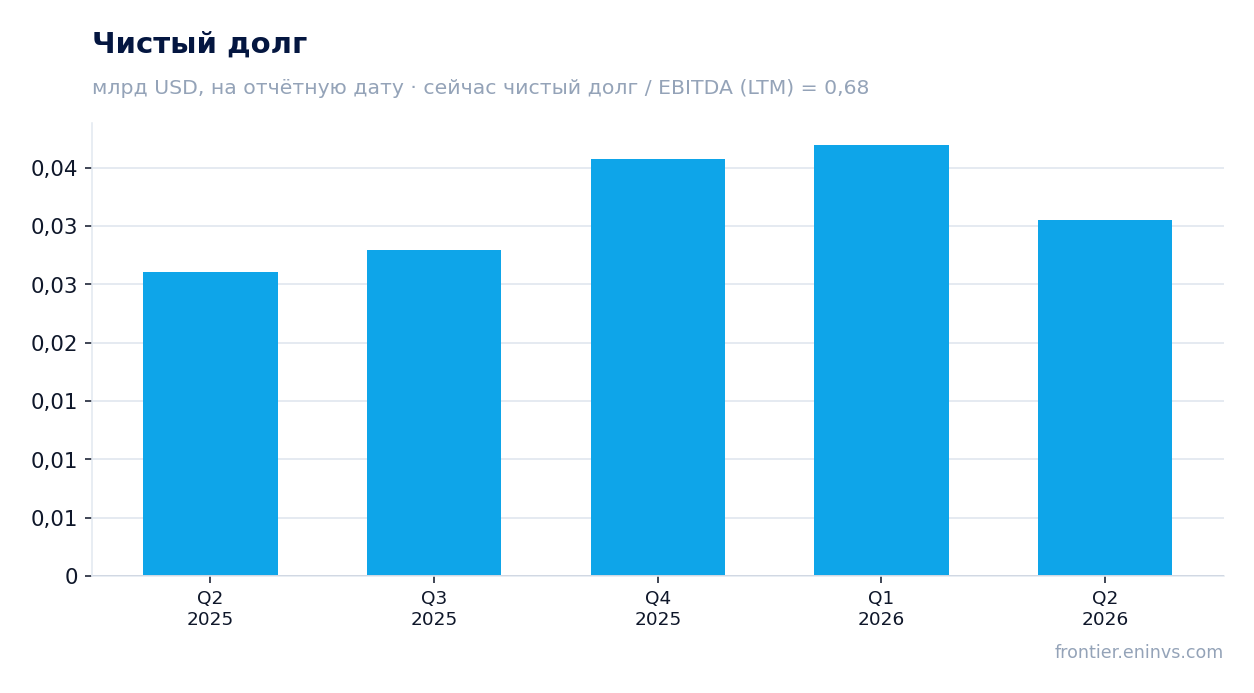
Чистый долг в 30,5 млн при отношении к EBITDA за 12 месяцев 0,68 – нагрузка умеренная, но выросла с 26,0 млн год назад
Чистый долг на 30 июня 2026 года составил 30,5 млн долларов. Годом ранее, на 30 июня 2025 года, он был 26,0 млн, то есть за год вырос на 4,5 млн. Отношение чистого долга к EBITDA за последние 12 месяцев – 0,68 – умеренное, но компания не раскрывает значение этого коэффициента год назад, поэтому нельзя утверждать, снизилась или выросла нагрузка.
Рост абсолютного долга на 4,5 млн за год при росте EBITDA выглядит управляемо. Если EBITDA за последние 12 месяцев составляет 45,1 млн, то даже при увеличении долга до 35 млн отношение осталось бы ниже 0,8. Это даёт компании запас для манёвра, но не отменяет необходимости следить за динамикой долга в условиях волатильных цен.
Процентные расходы не раскрыты в предоставленных данных. При рыночной капитализации 238,8 млн и чистом долге 30,5 млн EV/EBITDA составляет 6,1. Это ниже, чем в среднем за последние три года, что делает акцию интересной для инвестора, готового принять ценовой риск.
EV/EBITDA 6,1 и P/E 12,4 – ниже собственной истории, а модель портала даёт 34% потенциала к справедливой стоимости
Мультипликатор EV/EBITDA за последние 12 месяцев составляет 6,1, P/E – 12,4. Оба показателя ниже средних значений за последние три года, что указывает на недооценку относительно собственной истории. При рыночной капитализации 238,8 млн и EBITDA за 12 месяцев 45,1 млн компания выглядит недорого по сравнению с тем, как рынок оценивал её в предыдущие годы.
По модели портала, которая пересчитывает EBITDA по текущим товарным ценам при целевом EV/EBITDA, потенциал роста акции к справедливой стоимости составляет 34%. Это наша собственная оценка, а не консенсус рынка. Она опирается на предположение, что текущие цены на энергоносители сохранятся, а компания удержит маржу на уровне, близком к текущему.
Ключевой вопрос для инвестора – устойчивость цен. Если цены на нефть и газ останутся на уровне второго квартала 2026 года, текущая оценка действительно выглядит привлекательной. Если цены скорректируются, EBITDA может вернуться к уровням первого квартала, и мультипликаторы перестанут быть низкими. Именно этот риск определяет итоговый вердикт.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 0,24 млрд USD |
| P/E (LTM) | 12,4 |
| EV/EBITDA (LTM) | 6,1 |
| P/B | 0,92 |
| Чистый долг / EBITDA | 0,68 |
| Операционный денежный поток (LTM) | 0,04 млрд |
| ROE | 20,9% |
Итог
Второй квартал 2026 года Journey Energy показала сильные результаты: выручка выросла на 37,5% до 46,5 млн, EBITDA – на 95,5% до 25,8 млн, чистая прибыль – в 4,5 раза до 13,3 млн. Однако этот рост достигнут в основном за счёт ценовой конъюнктуры, а не органического развития, и кварталом ранее компания была убыточной. Чистый долг в 30,5 млн при отношении к EBITDA 0,68 выглядит умеренно, но вырос за год. Мультипликаторы EV/EBITDA 6,1 и P/E 12,4 ниже собственной истории, а модель портала даёт 34% потенциала к справедливой стоимости. С учётом этого акция выглядит привлекательно, но только для инвесторов, готовых принять риск резкого разворота цен на энергоносители.
Перейти к финансовой карточке компании JOY →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций