Lundin Mining: прибыль выросла на 40,5%, но выручка замедлилась до 10,1% — рост держится на цене металла, а не на объёме
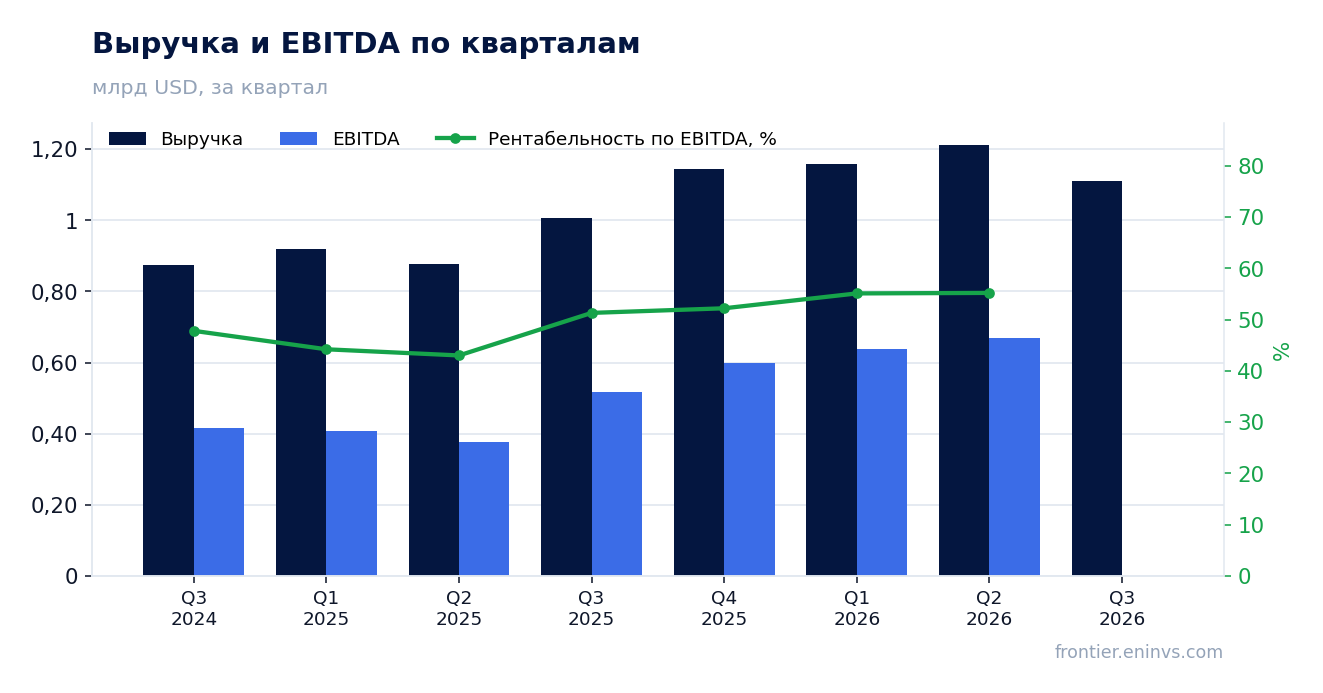
Lundin Mining раскрыла результаты за третий квартал 2026 года: выручка составила 1 109,2 млн долларов, чистая прибыль – 228,9 млн, операционный денежный поток – 531,6 млн. Чистая маржа поднялась до 20,6% против 16,2% годом ранее, а чистый долг на конец сентября стал отрицательным – минус 237,0 млн долларов. Бумага торгуется дешевле собственной истории по EV/EBITDA (7,9 против средней 8,8 за три года), но рост выручки замедлился до 10,1% с 38,1% кварталом ранее, поэтому акция выглядит скорее привлекательной, чем безусловно дешёвой.
Главные тезисы
— Выручка прибавила 10,1% год к году, но это вдвое скромнее 38,1% кварталом ранее
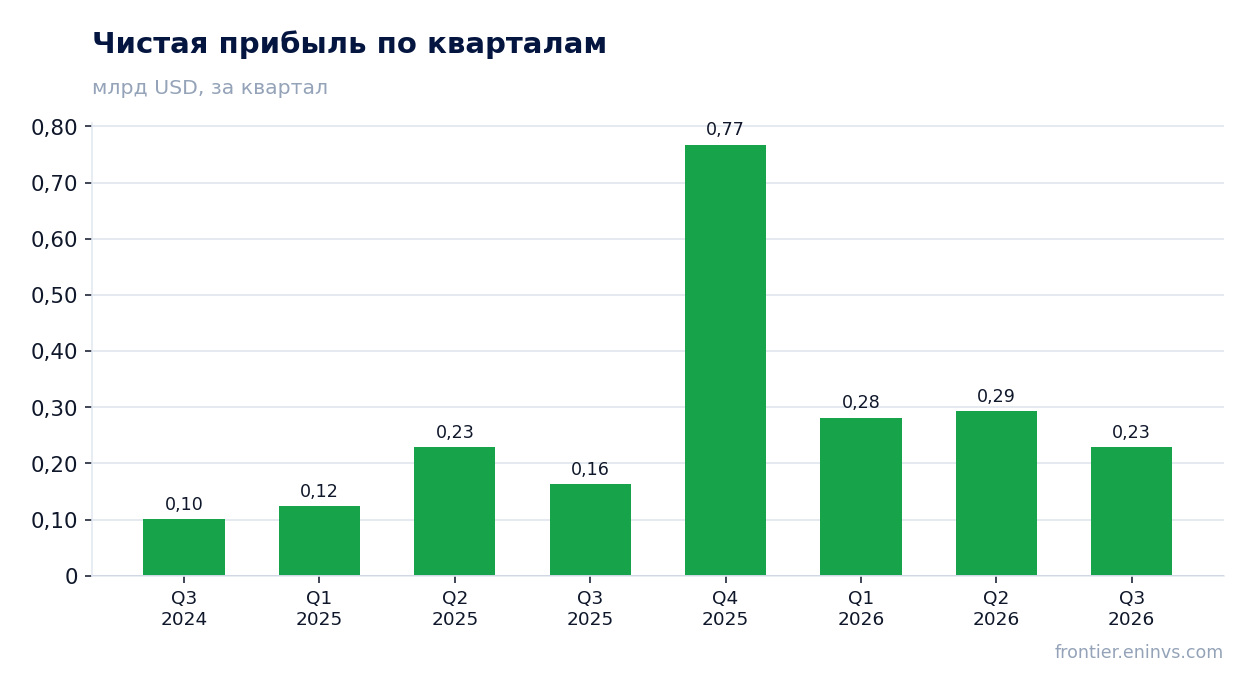
— Маржа поднялась до 20,6% с 16,2%, и прибыль выросла на 40,5% быстрее выручки
— Операционный поток в 531,6 млн долларов покрыл капитальные вложения 221,6 млн с запасом
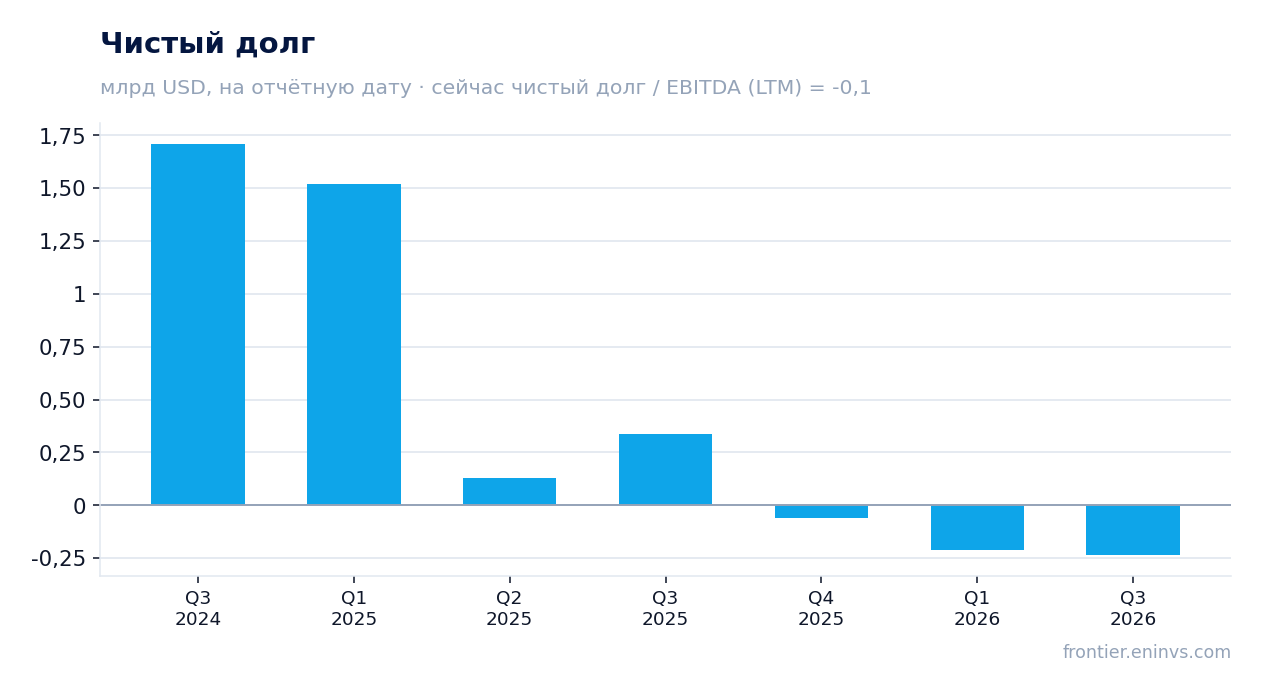
— Чистый долг ушёл в минус 237,0 млн долларов – долговая нагрузка на уровне минус 0,1 EBITDA
— Дивидендная доходность в 0,35% почти не влияет на общую доходность бумаги
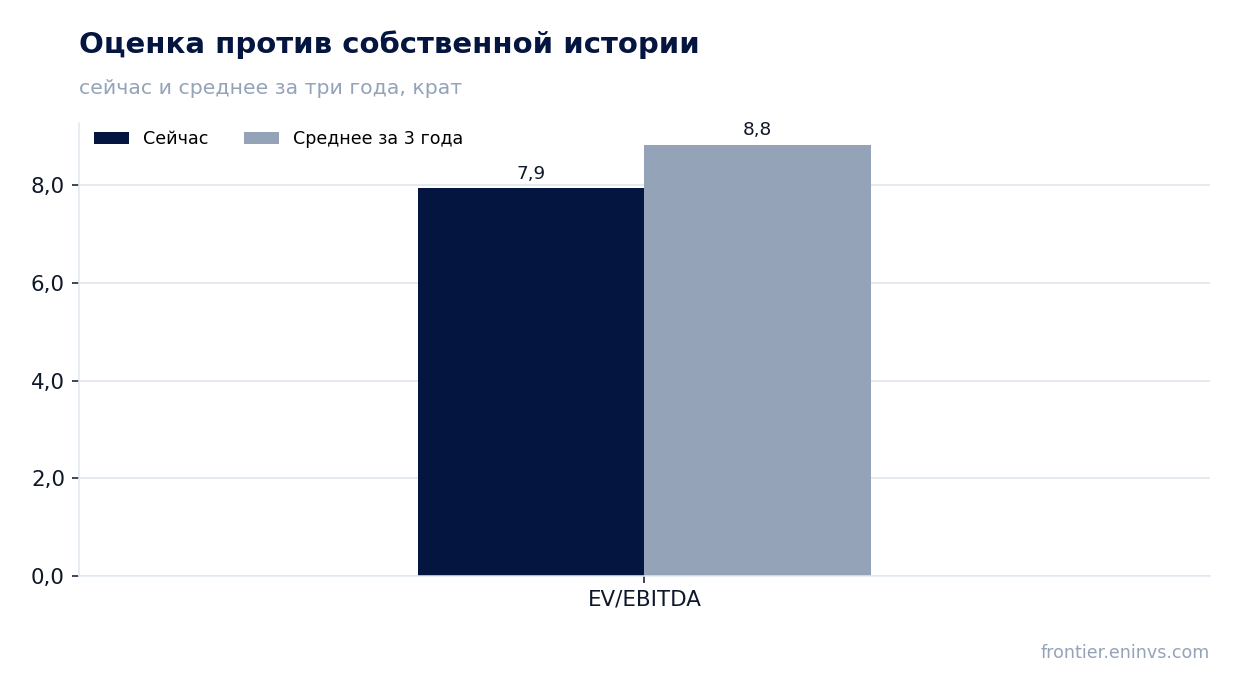
— EV/EBITDA 7,9 ниже собственной средней 8,8 за три года на 10%
— Модель портала оценивает потенциал акции в минус 2% к справедливой стоимости
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 1,01 | 1,11 | +10,1% |
| EBITDA | 0,52 | — | — |
| Операционная прибыль | 0,35 | — | — |
| Чистая прибыль | 0,16 | 0,23 | +40,5% |
| Операционный денежный поток | 0,27 | 0,53 | +96,7% |
| Рентабельность по EBITDA | 51,3% | — | — |
| Чистая маржа | 16,2% | 20,6% | +4,4 п.п. |
Выручка прибавила 10,1% год к году, но это вдвое скромнее 38,1% кварталом ранее
В третьем квартале 2026 года выручка Lundin Mining составила 1 109,2 млн долларов, что на 10,1% больше, чем годом ранее. Кварталом ранее рост был 38,1%, то есть темп замедлился более чем втрое. Замедление видно и к предыдущему кварталу: во втором квартале выручка была 1 212,7 млн долларов, в третьем – 1 109,2 млн.
Год к году выручка всё ещё растёт, но опора этого роста сместилась. Квартальное сравнение показывает снижение к уровню второго квартала, а год к году – прибавку. Это означает, что основную поддержку даёт не наращивание объёмов, а более высокая цена реализации по сравнению с третьим кварталом 2025 года.
Для дальнейшего роста важна не столько база сравнения, сколько способность удержать цену. Если цены на металлы останутся на текущем уровне, год к году выручка продолжит расти, но медленнее, чем в первом полугодии. Если цены откатятся, квартальная динамика может стать отрицательной.
Маржа поднялась до 20,6% с 16,2%, и прибыль выросла на 40,5% быстрее выручки
Чистая прибыль за третий квартал 2026 года составила 228,9 млн долларов, что на 40,5% больше, чем годом ранее. Выручка за тот же период выросла на 10,1%, то есть прибыль росла в четыре раза быстрее. Разрыв объясняется расширением чистой маржи: она поднялась до 20,6% с 16,2% в третьем квартале 2025 года.
Рост маржи при скромном росте выручки означает, что основную часть прибавки дала не дополнительная выручка, а снижение издержек или более выгодная структура продаж. При выручке 1 109,2 млн долларов и марже 20,6% прибыль составляет 228,9 млн – это и есть уровень, который нужно удержать в следующем квартале.
Прибыль в 228,9 млн долларов ниже, чем во втором квартале (292,8 млн), но выше, чем годом ранее (162,9 млн). Такая динамика соответствует замедлению выручки: квартальная прибыль снижается, год к году – растёт. Для инвестора важен именно годовой темп, поскольку он показывает, что компания зарабатывает больше, чем год назад, даже при более слабом квартальном сравнении.
Операционный поток в 531,6 млн долларов покрыл капитальные вложения 221,6 млн с запасом
Операционный денежный поток за третий квартал 2026 года составил 531,6 млн долларов. Капитальные вложения за тот же период – 221,6 млн. Разница в 310,0 млн долларов осталась после инвестиций и до выплаты дивидендов и обслуживания долга.
Поток вырос заметно: годом ранее он был 270,3 млн долларов, во втором квартале 2026 года – 458,8 млн. Рост потока при снижении выручки к предыдущему кварталу означает, что компания лучше собирает деньги с продаж, а не только наращивает их объём.
Капитальные вложения выросли до 221,6 млн долларов с 163,8 млн годом ранее. Это самый высокий квартальный уровень за последние два года. Если такой уровень инвестиций сохранится, свободный поток останется положительным, но его запас сократится.
Чистый долг ушёл в минус 237,0 млн долларов – долговая нагрузка на уровне минус 0,1 EBITDA
На 30 сентября 2026 года чистый долг Lundin Mining составил минус 237,0 млн долларов, то есть денежные средства превышают долговые обязательства. Годом ранее, на 30 сентября 2025 года, чистый долг был 337,3 млн долларов. Изменение за год – минус 0,6 млрд долларов.
Отношение чистого долга к EBITDA за последние 12 месяцев – минус 0,1. Это уровень, при котором долг не создаёт нагрузки на прибыль. Для сравнения: EBITDA за последние 12 месяцев составила 2 444,0 млн долларов, а чистая прибыль – 1 570,4 млн.
Отрицательный чистый долг означает, что компания может финансировать капитальные вложения и дивиденды без привлечения заёмных средств. Это снижает риск для держателя акции, но одновременно говорит о том, что свободные деньги не направляются на рост через поглощения или новые проекты.
Дивидендная доходность в 0,35% почти не влияет на общую доходность бумаги
Дивидендная доходность Lundin Mining за последние 12 месяцев – 0,35%. При рыночной капитализации 19 445,4 млн долларов это соответствует выплатам около 68,8 млн долларов. Для сравнения: чистая прибыль за последние 12 месяцев – 1 570,4 млн долларов, то есть на дивиденды уходит малая доля прибыли.
Наша оценка дивиденда на текущий год исходит из сохранения текущей доходности: при цене акции, заложенной в капитализацию, выплата останется в пределах 0,3–0,4% доходности. Это зависит от коэффициента выплат, который компания не раскрывает в фактах, и от базы прибыли – если прибыль останется на уровне последних 12 месяцев, дивиденд не вырастет значительно.
Доходность в 0,35% значительно ниже ключевой ставки, поэтому дивиденд не является причиной держать бумагу. Основную доходность инвестор получает от роста курсовой стоимости, а не от выплат. Если прибыль снизится, дивиденд может сократиться, но при текущем уровне выплат это маловероятно.
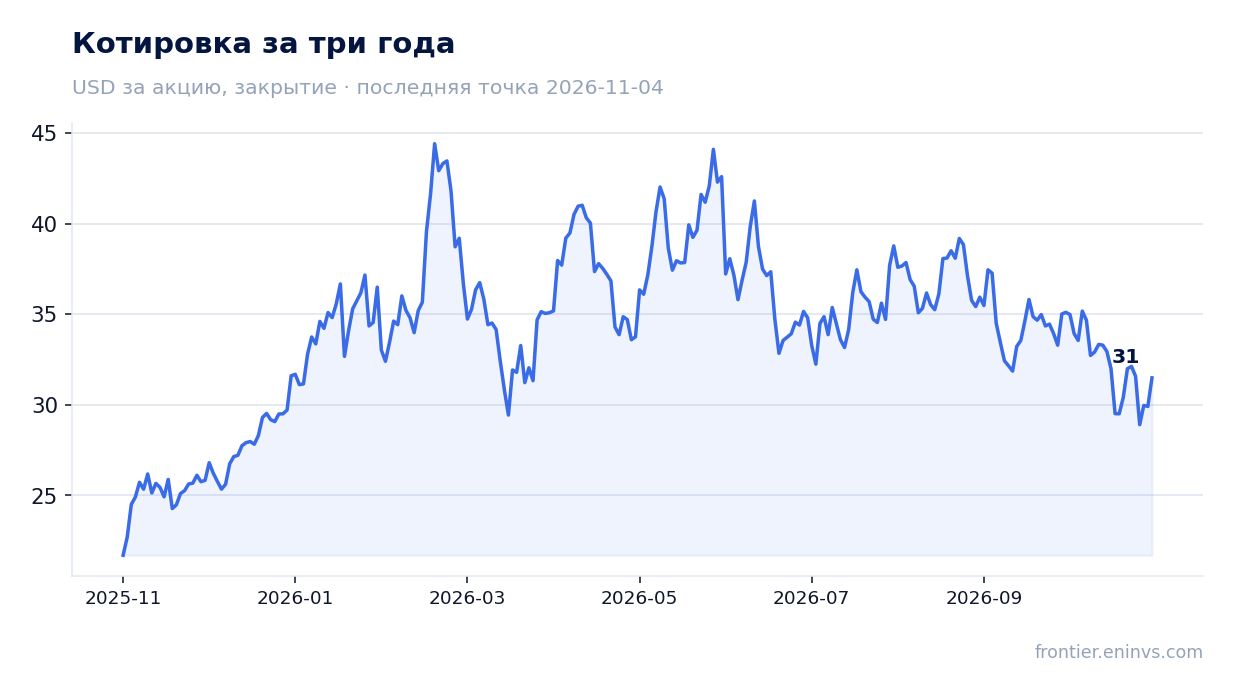
EV/EBITDA 7,9 ниже собственной средней 8,8 за три года на 10%
Мультипликатор EV/EBITDA за последние 12 месяцев – 7,9. Средняя за три года – 8,8. Текущее значение ниже средней на 10%, то есть бумага торгуется дешевле, чем обычно за последние три года.
P/E за последние 12 месяцев – 12,4. При чистой прибыли 1 570,4 млн долларов и капитализации 19 445,4 млн долларов это соответствует уровню, при котором рынок оценивает прибыль в 12,4 годовых. Для компании с отрицательным чистым долгом и рентабельностью 16,9% это невысокая оценка.
Модель портала, которая пересчитывает EBITDA по текущим ценам на сырьё при целевом EV/EBITDA, даёт потенциал акции к справедливой стоимости минус 2%. Это означает, что при текущих ценах на металлы бумага оценена близко к справедливой, и дальнейший рост возможен только при улучшении конъюнктуры.
Модель портала оценивает потенциал акции в минус 2% к справедливой стоимости
По модели портала, которая пересчитывает EBITDA по текущим ценам на сырьё при целевом EV/EBITDA, справедливая стоимость акции на 2% ниже текущей рыночной цены. Это означает, что рынок уже учёл текущий уровень цен на металлы и прибыльность компании.
Оценка минус 2% не является целевой ценой и не отражает консенсус рынка. Это результат нашей модели, который показывает, что при текущих ценах на сырьё бумага оценена справедливо. Для роста нужен либо рост цен на металлы, либо снижение издержек, либо увеличение объёмов производства.
С учётом мультипликатора EV/EBITDA 7,9 против средней 8,8 бумага имеет запас к собственной истории, но модель портала показывает, что этот запас уже реализован в цене. Дальнейшее движение зависит от того, сохранится ли текущая маржа и поток.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 19,4 млрд USD |
| P/E (LTM) | 12,4 |
| EV/EBITDA (LTM) | 7,9 |
| P/B | 2,94 |
| Чистый долг / EBITDA | -0,10 |
| Операционный денежный поток (LTM) | 2,04 млрд |
| ROE | 16,9% |
| Дивидендная доходность (12 мес) | 0,4% |
| EV/EBITDA, среднее за 3 года | 8,8 |
Итог
Сильной стороной отчёта стала маржа: она поднялась до 20,6% с 16,2%, и прибыль выросла на 40,5% быстрее выручки. Операционный поток в 531,6 млн долларов покрыл капитальные вложения 221,6 млн с запасом, а чистый долг ушёл в минус 237,0 млн долларов. Слабое место – замедление выручки до 10,1% с 38,1% кварталом ранее: рост держится на цене металла, а не на объёме. Бумага торгуется ниже собственной истории по EV/EBITDA (7,9 против 8,8), но модель портала даёт минус 2% к справедливой стоимости, поэтому запас уже реализован. Вердикт – скорее привлекательная: маржа и поток сильны, но дальнейший рост требует улучшения конъюнктуры.
Перейти к финансовой карточке компании LUN →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций