Mercer International: убыток сократился вдвое, но держится на разовой помощи, а не на рынке
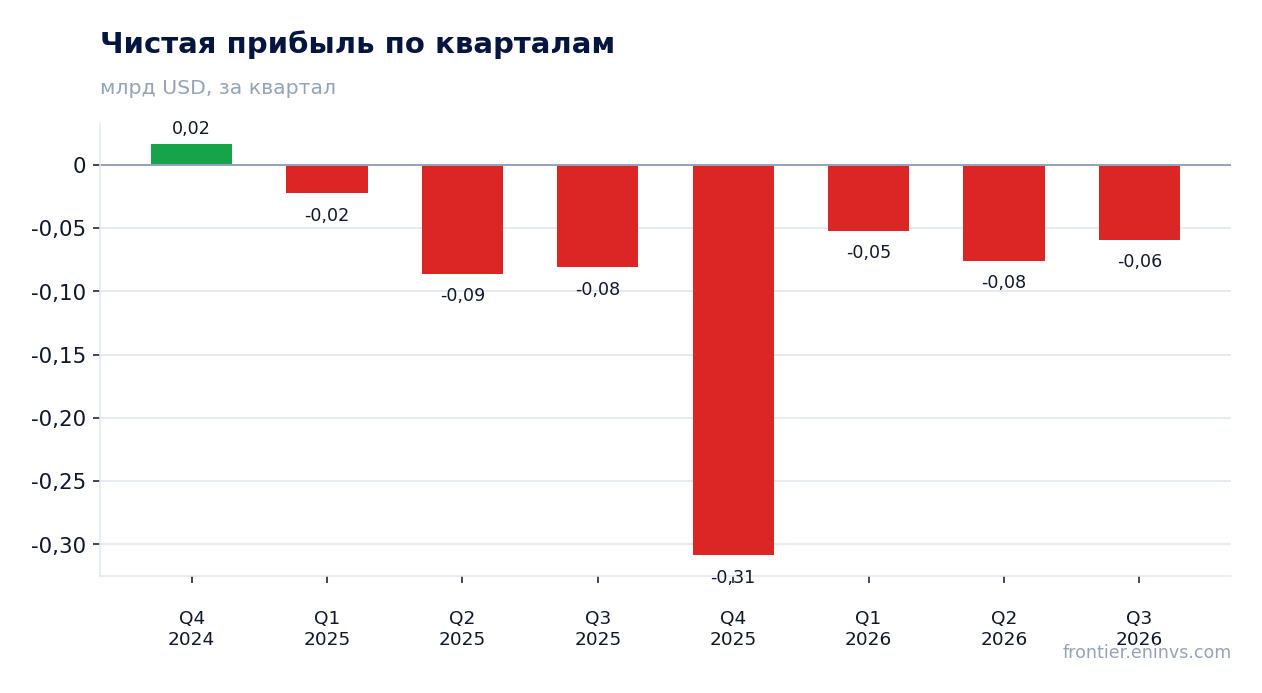
5 ноября Mercer International раскрыла результаты за третий квартал 2026 года. Выручка снизилась на 3,8% год к году до 440,7 млн долларов, скорректированная EBITDA осталась отрицательной – минус 2,9 млн долларов против минус 28,1 млн годом ранее, чистый убыток сократился до 59,2 млн долларов с 80,8 млн. Улучшение почти целиком обеспечено государственными грантами на 13,0 млн долларов и программой сокращения издержек, а не восстановлением цен на целлюлозу; при капитализации 14,8 млн долларов и чистом долге 1,6 млрд долларов бумага выглядит непривлекательной.
Главные тезисы
— EBITDA осталась в минусе, а её улучшение на 25,2 млн долларов дали гранты и экономия, а не цены
— Целлюлозный сегмент вышел в плюс по EBITDA только благодаря разовому эффекту
— Свободный денежный поток отрицательный: операционный отток 20,0 млн долларов при капитальных вложениях 13,3 млн
— Чистый долг вырос до 1,6 млрд долларов, а проценты съедают 32,3 млн долларов за квартал
— Рекапитализация на 1,275 млрд долларов обнулит акционерный капитал, который уже отрицательный
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,46 | 0,44 | -3,8% |
| EBITDA | -0,03 | -0,00 | — |
| Операционная прибыль | -0,07 | -0,04 | — |
| Чистая прибыль | -0,08 | -0,06 | — |
| Операционный денежный поток | -0,03 | -0,02 | — |
| Капзатраты | 0,03 | 0,01 | -55,5% |
| Рентабельность по EBITDA | -6,1% | -0,6% | +5,5 п.п. |
| Чистая маржа | -17,6% | -13,4% | +4,2 п.п. |
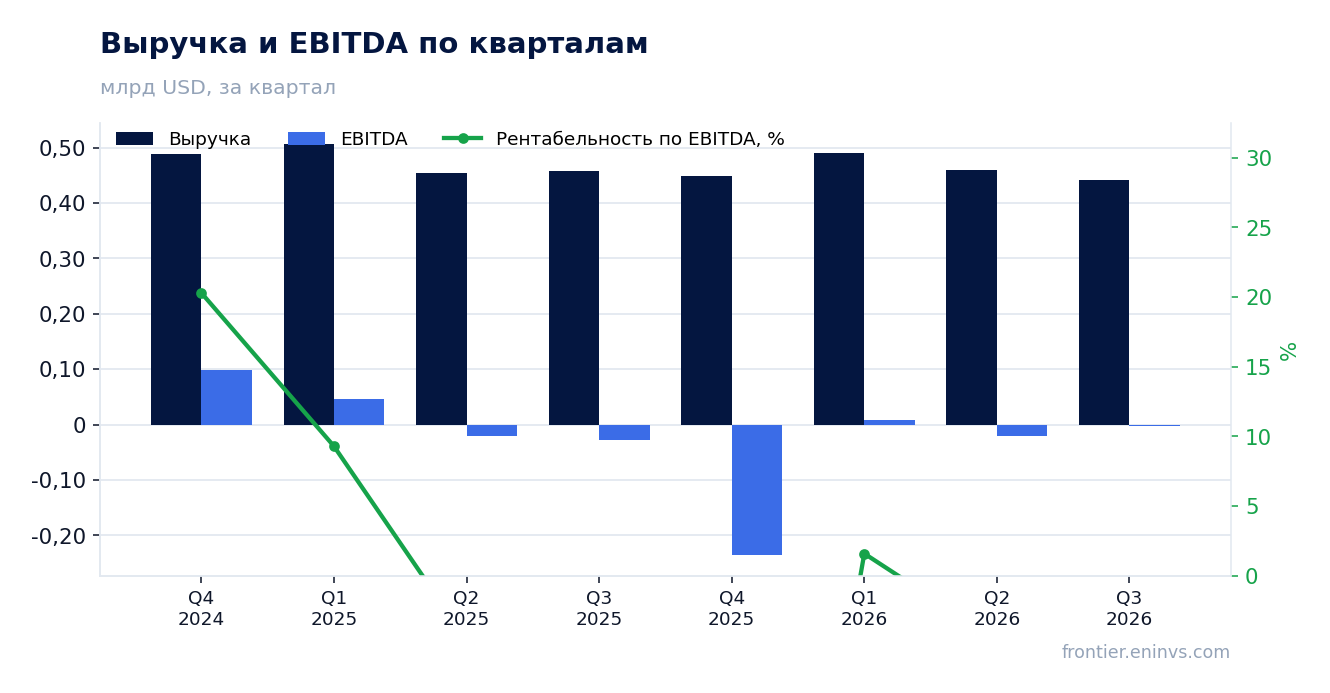
В третьем квартале 2026 года выручка составила 440,7 млн долларов против 458,1 млн годом ранее, снижение на 3,8%. Во втором квартале был рост на 1,5%, то есть динамика замедлилась. Спад дали целлюлозный сегмент и паллеты, тогда как пиломатериалы и изделия из дерева росли.
Целлюлозный сегмент принёс 310,2 млн долларов, на 8% меньше, чем годом ранее: продажи целлюлозы упали на 12% до 281,1 млн долларов из-за снижения объёмов и реализаций. Средняя цена NBSK упала на 8% до 671 доллара за тонну, объёмы продаж – на 7% до 421,4 тыс. тонн. Выручку поддержали энергия и химикаты, прибавившие 43% до 29,1 млн долларов.
Сегмент деревообработки вырос на 10% до 128,6 млн долларов: пиломатериалы прибавили 11%, изделия из дерева – 53% за счёт сдвига к более дорогим проектам. Но этого не хватило, чтобы перекрыть падение целлюлозы, которая остаётся основой выручки.
EBITDA осталась в минусе, а её улучшение на 25,2 млн долларов дали гранты и экономия, а не цены
Скорректированная EBITDA в третьем квартале 2026 года составила минус 2,9 млн долларов против минус 28,1 млн годом ранее. Улучшение на 25,2 млн долларов выглядит существенным, но его источники разовые: в издержках отражён доход от государственных грантов на 13,0 млн долларов для комбината Peace River, а программа «One Goal One Hundred» дала 22,0 млн долларов экономии за квартал.
Маржа EBITDA осталась отрицательной – минус 0,6% против минус 6,1% годом ранее. В отчётном квартале EBITDA включала неденежное обесценение запасов на 8,0 млн долларов, годом ранее – на 20,4 млн. Без грантов и с поправкой на обесценение результат остался бы глубоко отрицательным.
Давление на издержки сохраняется: удельные затраты на волокно выросли на 7% год к году из-за дорогого сырья в Германии, а плановые остановки на ремонт 44 дня стоили около 34,1 млн долларов EBITDA. Цены на целлюлозу в Северной Америке и Китае снизились, в Европе рост листовой цены съели скидки.
Целлюлозный сегмент вышел в плюс по EBITDA только благодаря разовому эффекту
Операционная EBITDA целлюлозного сегмента составила плюс 5,9 млн долларов против минус 12,7 млн годом ранее. Перелом обеспечили те же гранты Peace River, экономия на издержках и более высокие реализации энергии; их частично перекрыли рост удельных затрат на волокно и снижение реализаций целлюлозы.
Внутри сегмента EBITDA включала обесценение запасов на 7,0 млн долларов против 18,9 млн годом ранее. Производство целлюлозы упало на 11% до 406,5 тыс. тонн из-за большего числа дней ремонта, сокращения выпуска в Германии при дорогом сырье и технических проблем на комбинате Celgar.
Сегмент деревообработки остался в минусе: минус 7,0 млн долларов против минус 9,3 млн годом ранее. Улучшение дали более высокие реализации по всем продуктам и экономия, но удельные затраты на волокно выросли на 15%, а волокно составляет около 80% денежной себестоимости пиломатериалов.
Свободный денежный поток отрицательный: операционный отток 20,0 млн долларов при капитальных вложениях 13,3 млн
Операционный денежный поток в третьем квартале 2026 года был отрицательным – минус 20,0 млн долларов против минус 30,1 млн годом ранее. Отток формируется при чистом убытке 59,2 млн долларов, который частично компенсируют амортизация 35,9 млн и налоговое восстановление 11,0 млн.
Капитальные вложения составили 13,3 млн долларов против 30,0 млн годом ранее: компания сознательно урезает инвестиции ради сохранения cash. Свободный денежный поток остаётся отрицательным, а ликвидность на 30 сентября 2026 года – около 143,5 млн долларов, включая 71,0 млн денежных средств.
Проценты – главная статья оттока: 32,3 млн долларов за квартал против 28,5 млн годом ранее. При такой нагрузке даже нулевая EBITDA не позволяет обслуживать долг из операций, и компания закрывает разрыв за счёт выборки по кредитным линиям – 25,7 млн долларов за квартал.
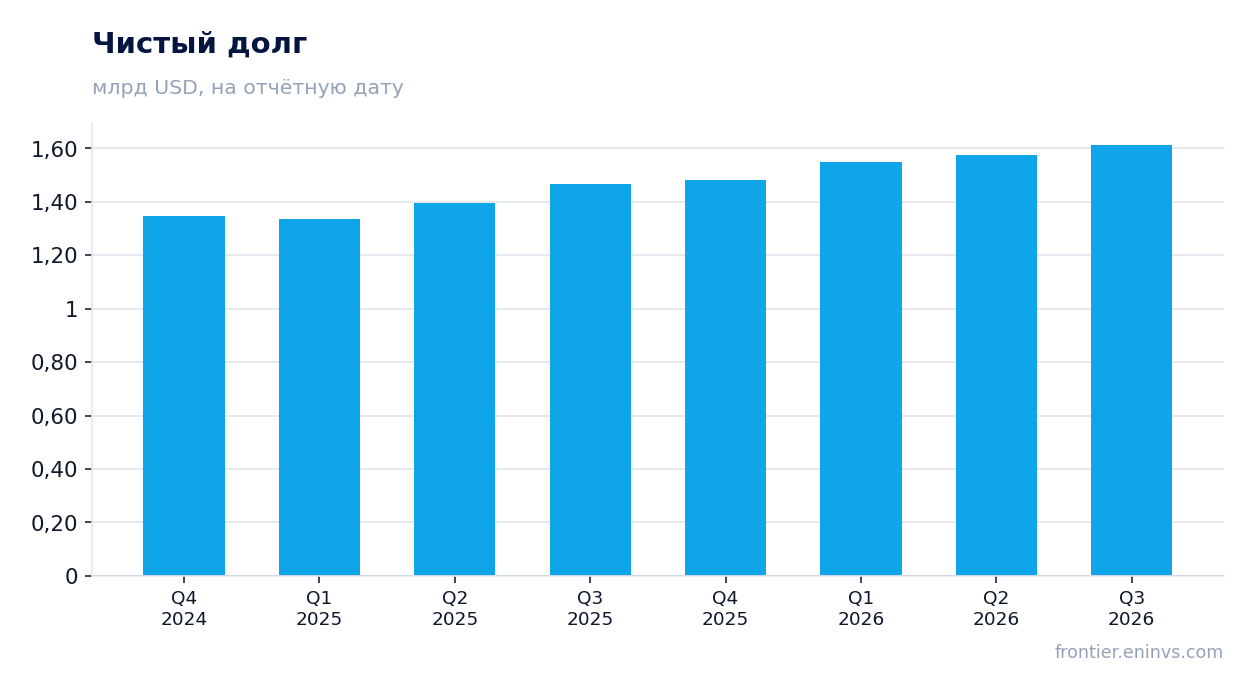
Чистый долг вырос до 1,6 млрд долларов, а проценты съедают 32,3 млн долларов за квартал
Чистый долг на 30 сентября 2026 года составил 1,6 млрд долларов против 1,6 млрд на 30 июня 2026 года, изменение за квартал нулевое. За год, с 30 сентября 2025 года, долг вырос с 1,5 млрд до 1,6 млрд долларов, то есть на 0,1 млрд.
Собственный капитал компании отрицательный – минус 158,2 млн долларов на конец квартала против плюс 68,1 млн на конец 2025 года. Накопленный дефицит достиг 464,2 млн долларов, а текущая часть долга выросла до 354,7 млн долларов с 13,7 млн на конец 2025 года.
Ключевое событие – рекапитализация, о которой объявлено 2 ноября 2026 года. Соглашения с держателями более 87% старших нот на 1,275 млрд долларов и большинством акционеров предусматривают обмен около 1,1 млрд долларов нот на акции, устранение около 96 млн долларов годовых процентных выплат и привлечение 400 млн долларов нового капитала через размещение старших обеспеченных нот.
Рекапитализация на 1,275 млрд долларов обнулит акционерный капитал, который уже отрицательный
План реорганизации предполагает добровольное препакетированное банкротство по главе 11 в суде Южного округа Техаса для Mercer International Inc. и неоперационной дочерней структуры Mercer International (Texas) LLC. Операционные дочерние компании продолжат работу без влияния на клиентов, поставщиков и сотрудников, а завершить процесс компания рассчитывает до конца 2026 года.
Для акционеров это означает размывание: обмен 1,1 млрд долларов нот на акции при отрицательном собственном капитале минус 158,2 млн долларов оставляет действующим держателям долю в компании, которая уже сейчас стоит на балансе меньше нуля. Рыночная капитализация в 14,8 млн долларов отражает не стоимость бизнеса, а опцион на завершение сделки.
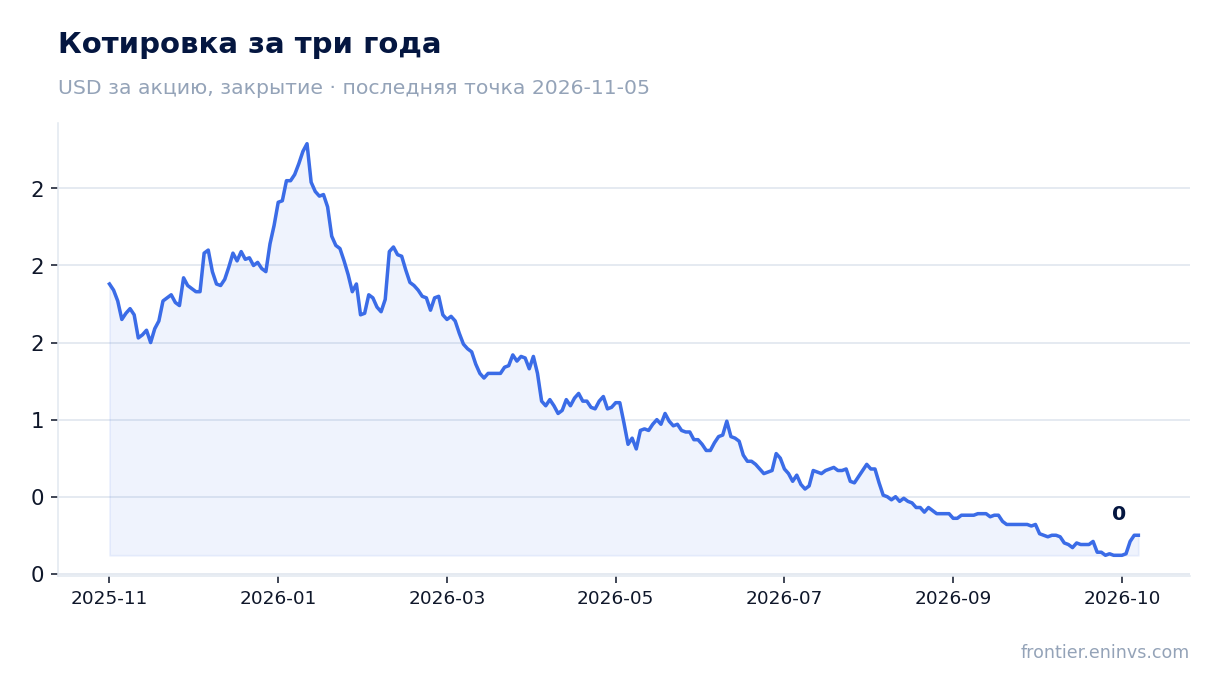
Цена акции на закрытии перед публикацией составляла 0,25 доллара и не изменилась ни в день отчёта, ни к 5 ноября 2026 года. Рынок ждёт исхода рекапитализации, а не квартальных результатов: без сделки долг в 1,6 млрд долларов при отрицательном денежном потоке не оставляет акционерам стоимости.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 0,01 млрд USD |
| P/B | 0,22 |
| ROE | -232,9% |
Итог
Квартал принёс реальное сокращение убытка: EBITDA улучшилась на 25,2 млн долларов, чистый убыток упал до 59,2 млн с 80,8 млн, а программа экономии дала 22,0 млн долларов. Но улучшение держится на разовых грантах на 13,0 млн долларов и сокращении издержек, а не на восстановлении цен: выручка снизилась на 3,8%, операционный поток отрицательный, чистый долг – 1,6 млрд долларов. Главный вопрос для держателя сейчас не в квартальной динамике, а в завершении рекапитализации: обмен 1,1 млрд долларов нот на акции при отрицательном собственном капитале минус 158,2 млн долларов оставляет действующим акционерам лишь опцион на исход сделки. Бумага выглядит непривлекательной: стоимость бизнеса для акционера определяется условиями реструктуризации, а не текущими мультипликаторами.
Перейти к финансовой карточке компании MERC →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций