NACCO Industries: прибыль упала на 17,7%, хотя операционная выросла на 37% – разницу съел налог
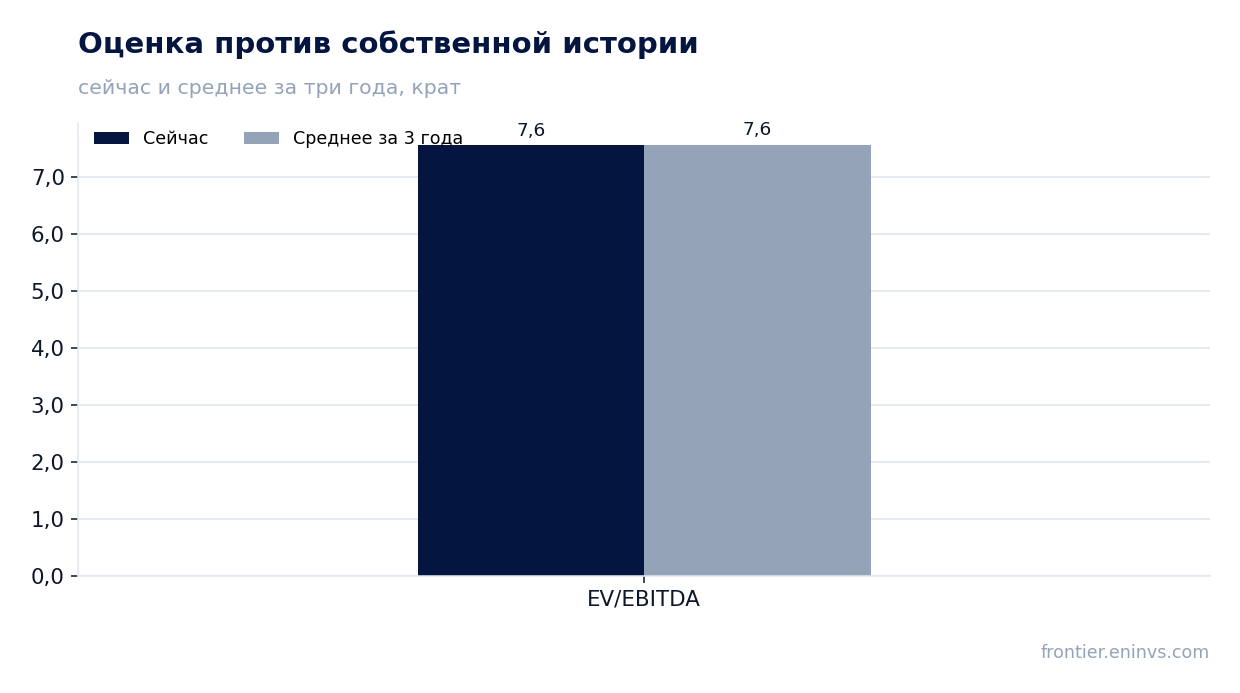
4 ноября NACCO Industries раскрыла результаты за третий квартал 2026 года. Выручка составила 80,5 млн долларов (+5,1% год к году), EBITDA – 15,6 млн (+20,2%), чистая прибыль – 10,9 млн, что на 17,7% ниже прошлогодних 13,3 млн. Операционная прибыль при этом выросла на 37%, до 9,3 млн, а прибыль до налогов – более чем вдвое, до 12,5 млн: разрыв с чистой прибылью создал резкий рост налога на прибыль. При мультипликаторе EV/EBITDA 7,6, ровно на уровне собственной трёхлетней средней, и дивидендной доходности 3,0% бумага оценена справедливо, но модель портала указывает на отсутствие запаса роста – вердикт нейтральный.
Главные тезисы
— Выручка выросла на 5,1%, но рост замедлился относительно 6,0% кварталом ранее
— Операционная прибыль прибавила 37% за счёт горного подряда и угольного сегмента
— Чистая прибыль упала на 17,7% из-за налога, а не из-за операций
— Разовые статьи добавили к прибыли до налогов 4,5 млн от урегулирования пенсионных обязательств
— Долговая нагрузка 1,32 EBITDA при чистом долге 55,8 млн – умеренная
— Дивидендная доходность 3,0% при выплатах, которые компания намерена сохранять
— EV/EBITDA 7,6 ровно на уровне трёхлетней средней, а модель портала не даёт запаса роста
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,08 | 0,08 | +5,1% |
| EBITDA | 0,01 | 0,02 | +20,2% |
| Операционная прибыль | 0,01 | 0,01 | +36,6% |
| Чистая прибыль | 0,01 | 0,01 | -17,7% |
| Операционный денежный поток | 0,04 | 0,01 | -79,9% |
| Капзатраты | 0,02 | — | — |
| Рентабельность по EBITDA | 16,9% | 19,4% | +2,5 п.п. |
| Чистая маржа | 17,3% | 13,6% | -3,7 п.п. |
Выручка выросла на 5,1%, но рост замедлился относительно 6,0% кварталом ранее
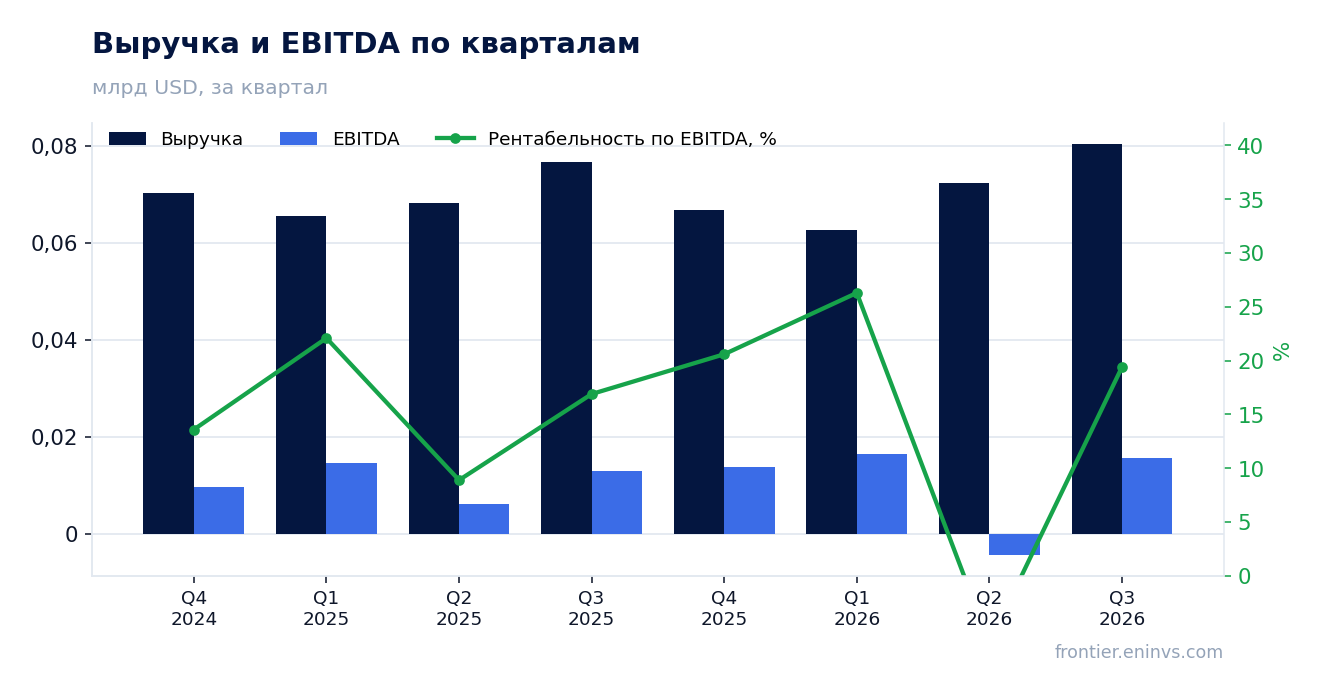
Выручка третьего квартала 2026 года составила 80,5 млн долларов, на 5,1% больше, чем годом ранее. Это замедление относительно второго квартала, когда рост составлял 6,0%. Последовательный прирост к уровню 72,3 млн во втором квартале – 11%, но годовая динамика важнее: она показывает, что темпы расширения бизнеса снижаются.
Основной вклад в рост дал сегмент контрактного горного подряда: его выручка достигла 48,3 млн против 45,6 млн годом ранее. Без учёта возмещаемых затрат она выросла на 75%, до 22,2 млн, – это эффект нового контракта на драглайновые услуги в округе Палм-Бич, Флорида. Угольный сегмент добавил 20,8 млн против 19,7 млн, а Minerals and Royalties сократил выручку до 6,1 млн с 9,3 млн из-за падения добычи и цен на газ.
Замедление общего роста при этом объясняется не слабостью подрядного бизнеса, а падением роялти. Если контрактный подряд продолжит набирать обороты, а новый известняковый карьер в Аризоне, запущенный в начале октября, начнёт приносить выручку, годовой темп может восстановиться. Пока же цифра 5,1% – это факт, а не тенденция к ускорению.
Операционная прибыль прибавила 37% за счёт горного подряда и угольного сегмента
Операционная прибыль составила 9,3 млн долларов против 6,8 млн годом ранее, рост на 37%. Валовая прибыль увеличилась на 18%, до 11,8 млн, при выручке 80,5 млн. Рост операционной прибыли опередил рост выручки, потому что улучшилась структура продаж: подрядный бизнес с более высокой маржой нарастил долю, а роялти, наоборот, сократились.
Сегмент контрактного горного подряда дал операционную прибыль 4,9 млн против 1,9 млн годом ранее – рост в 2,5 раза. Угольный сегмент добавил 6,6 млн против 5,0 млн благодаря улучшению контрактных цен и снижению расходов на обесценение запасов на Mississippi Lignite Mining Company. Minerals and Royalties удержал прибыль почти на прошлогоднем уровне – 7,7 млн против 8,0 млн, – поскольку рост доходов от equity-инвестиции компенсировал падение роялти.
Незакреплённые расходы выросли до 10,0 млн с 8,1 млн, и в них сидят 3,4 млн затрат на сворачивание солнечных проектов. Без этих затрат операционная прибыль была бы ещё выше. Именно солнечное направление остаётся главным источником неопределённости: компания продолжает искать варианты продажи или пересмотра контрактов и предупреждает о возможных дополнительных расходах в четвёртом квартале.
Чистая прибыль упала на 17,7% из-за налога, а не из-за операций
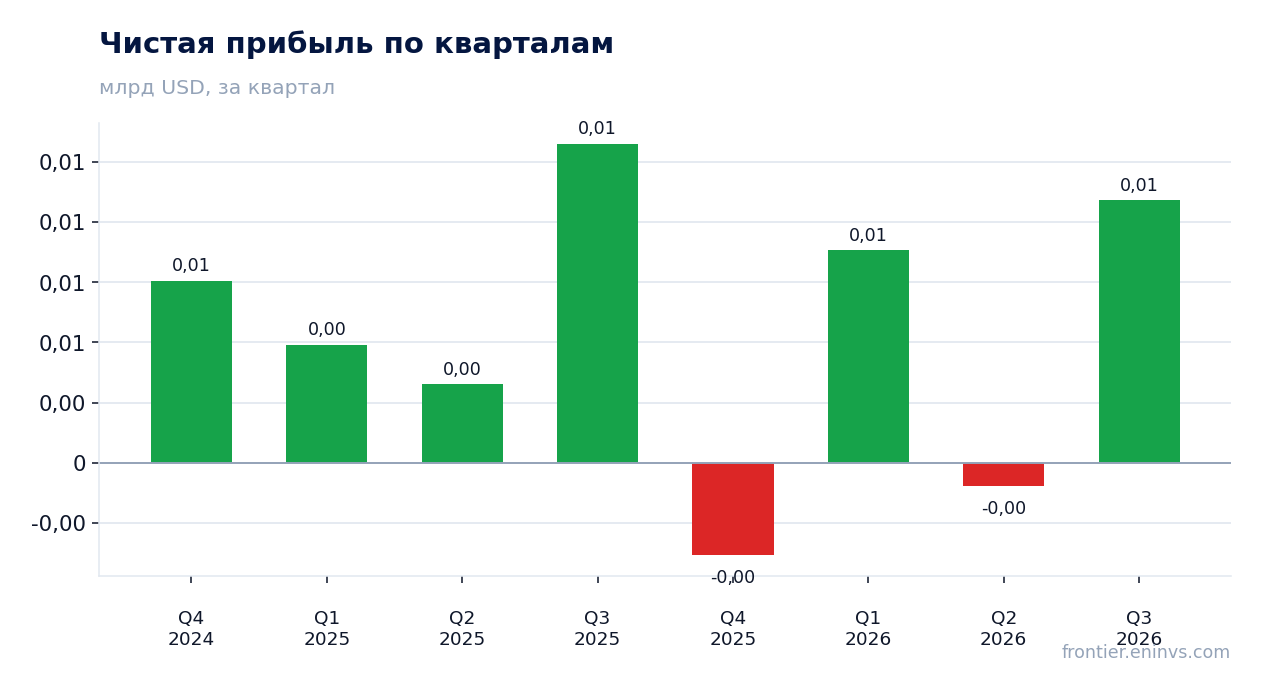
Чистая прибыль составила 10,9 млн долларов против 13,3 млн годом ранее, падение на 17,7%. При этом прибыль до налога выросла более чем вдвое – до 12,5 млн с 6,0 млн. Причина расхождения в налоге: в третьем квартале 2026 года компания отразила расход по налогу на прибыль в 1,6 млн, тогда как годом ранее была зафиксирована налоговая выгода в 7,3 млн. Эта выгода прошлого года и завысила базу сравнения.
Рентабельность по чистой прибыли снизилась до 13,6% с 17,3% годом ранее, но это следствие налогового эффекта, а не ухудшения операций. Рентабельность по EBITDA, наоборот, выросла до 19,4% с 16,9% – операционный бизнес стал прибыльнее. Разрыв между двумя показателями маржи – лучшая иллюстрация того, что произошло в отчёте.
Для держателя важно, что операционная динамика положительная, а падение чистой прибыли носит разовый характер. Однако налоговая база в прошлом году была аномально низкой, и возврат к нормальному уровню налога означает, что чистая прибыль в будущем будет расти медленнее операционной.
Разовые статьи добавили к прибыли до налогов 4,5 млн от урегулирования пенсионных обязательств
В составе прочих доходов компания отразила 4,5 млн долларов прибыли от урегулирования обязательств по избыточному пенсионному финансированию. Эта сумма вошла в прибыль до налогов 12,5 млн и существенно завысила её. Без этого разового дохода прибыль до налогов составила бы около 8,0 млн – всё равно выше прошлогодних 6,0 млн, но рост был бы скромнее.
Кроме того, в отчёте упоминается обесценение солнечных активов на 12,0 млн во втором квартале 2026 года и затраты на сворачивание солнечных проектов в 3,4 млн в третьем квартале. Совокупно солнечные статьи достигли примерно 15 млн за девять месяцев. Компания ожидает, что по итогам года операционная прибыль будет сопоставима с прошлогодней именно из-за этих затрат.
Разовые статьи работают в обе стороны: пенсионный доход завышает базу третьего квартала, а солнечные списания занижают базу второго квартала и всего года. Для оценки устойчивой прибыли важнее показатель Adjusted EBITDA, который компания рассчитывает без этих статей, – 20,4 млн за квартал, рост на 63% год к году.
Долговая нагрузка 1,32 EBITDA при чистом долге 55,8 млн – умеренная
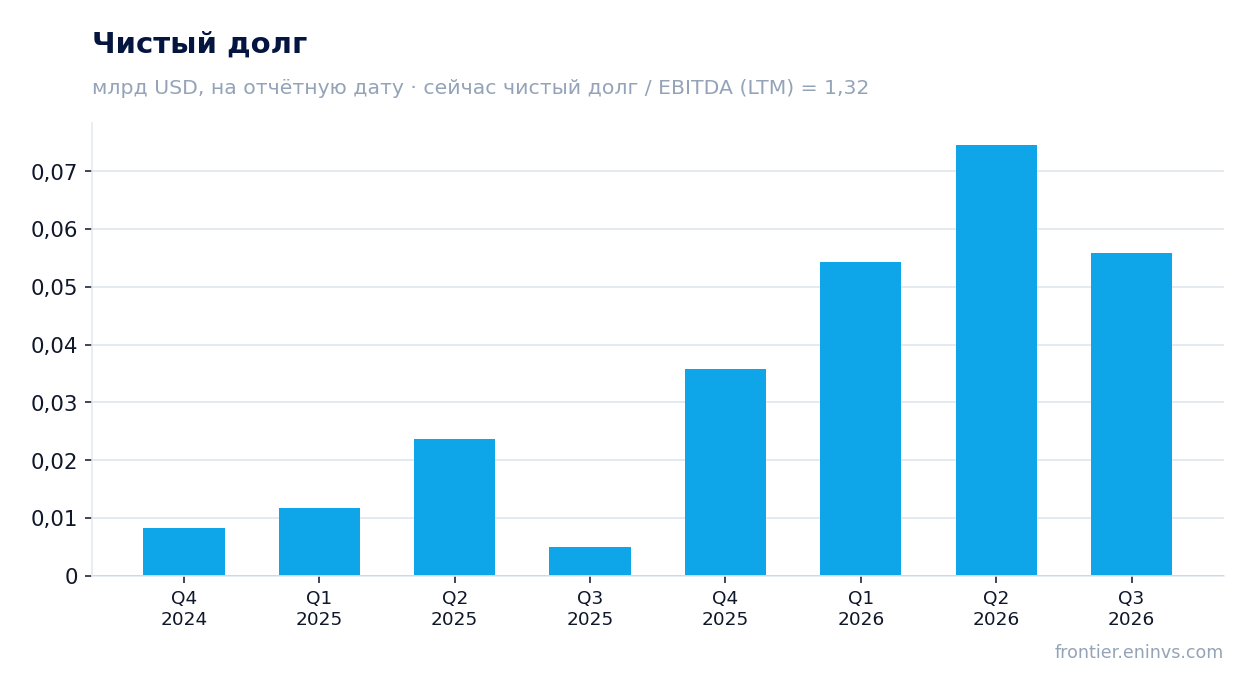
Чистый долг на 30 сентября 2026 года составил 55,8 млн долларов, или 1,32 EBITDA за последние 12 месяцев. Это умеренный уровень для компании с выручкой 282,4 млн за тот же период. Общий долг – 124,8 млн, денежные средства – 56,5 млн, доступная кредитная линия – 58,7 млн, совокупная ликвидность – 115,2 млн.
Динамика чистого долга: с 0,1 млрд на 30 июня 2026 года до 0,1 млрд на 30 сентября 2026 года, изменение незначительное. За год, с 30 сентября 2025 года, чистый долг вырос с 0,0 млрд до 0,1 млрд. Рост долга связан с инвестиционной программой: компания вкладывается в новые контракты и проекты, в том числе в Sawtooth Mining для Thacker Pass.
Операционный денежный поток за третий квартал составил 8,5 млн, за последние 12 месяцев – 40,6 млн. Этого достаточно для обслуживания долга: процентные расходы за квартал – 2,2 млн. Компания заявляет о намерении снижать долг со временем, сохраняя гибкость для инвестиций. При текущей нагрузке риск рефинансирования невысок.
Дивидендная доходность 3,0% при выплатах, которые компания намерена сохранять
Дивидендная доходность за последние 12 месяцев составляет 3,0%. Компания платит дивиденды и заявляет о приверженности возврату стоимости акционерам наряду с инвестициями в рост. При чистой прибыли за последние 12 месяцев 14,9 млн и рыночной капитализации 256,8 млн выплаты выглядят устойчивыми, хотя коэффициент выплаты не раскрывается.
Наш ориентир по дивиденду на текущий год – сохранение выплат на уровне, обеспечивающем доходность около 3,0% к текущей цене. Это зависит от того, останется ли прибыль достаточной после роста налога и солнечных списаний. Компания ожидает роста чистой прибыли по итогам года, что поддерживает выплаты.
Доходность 3,0% ниже ключевой ставки, но для компании с умеренной нагрузкой и растущим операционным бизнесом это приемлемый уровень. Снижение выплат возможно, если солнечные проекты потребуют дополнительных расходов или налоговая нагрузка окажется выше ожиданий. Пока же дивиденд – один из факторов, удерживающих оценку.
EV/EBITDA 7,6 ровно на уровне трёхлетней средней, а модель портала не даёт запаса роста
Мультипликатор EV/EBITDA за последние 12 месяцев составляет 7,6, что ровно совпадает с собственной трёхлетней средней – 7,6. Бумага оценена так же, как в среднем за последние три года, без премии и без дисконта. P/E за последние 12 месяцев – 17,2, что при рентабельности собственного капитала 9,9% выглядит нейтрально.
Модель портала, пересчитывающая EBITDA по текущим сырьевым ценам при целевом EV/EBITDA, даёт потенциал к справедливой стоимости минус 90%. Значение упирается в ограничитель модели, поэтому это верхняя граница, а не оценка. Иными словами, при текущих ценах на сырьё и текущем мультипликаторе запас роста отсутствует.
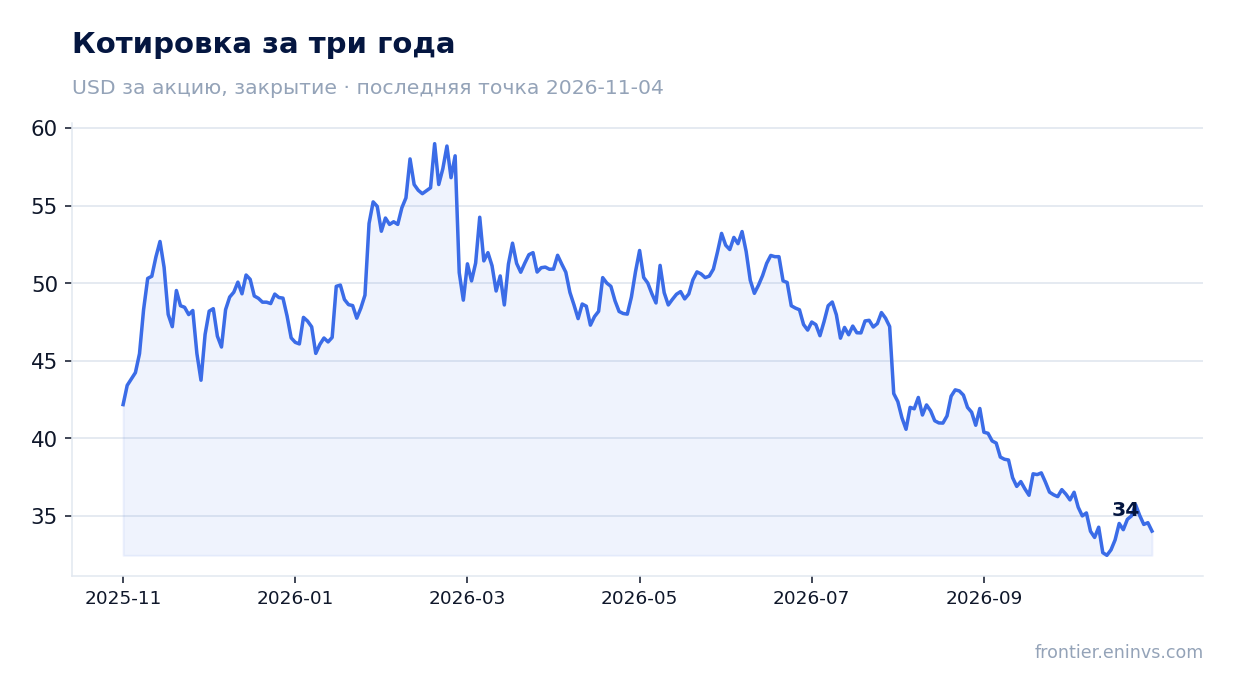
Реакция рынка на отчёт была сдержанной: в день публикации акция потеряла 1,6%, и с тех пор до 4 ноября снижение составило те же 1,6%. Инвесторы не увидели в отчёте повода для переоценки. Для роста бумаге нужен либо более сильный операционный результат, либо снижение разовых расходов, либо более высокие сырьевые цены.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 0,26 млрд USD |
| P/E (LTM) | 17,2 |
| EV/EBITDA (LTM) | 7,6 |
| P/B | 0,60 |
| Чистый долг / EBITDA | 1,32 |
| Операционный денежный поток (LTM) | 0,04 млрд |
| ROE | 9,9% |
| Дивидендная доходность (12 мес) | 3,0% |
| EV/EBITDA, среднее за 3 года | 7,6 |
Итог
Сильной стороной отчёта стала операционная динамика: прибыль выросла на 37%, EBITDA – на 20,2%, рентабельность по EBITDA поднялась до 19,4%. Слабой – чистая прибыль, упавшая на 17,7% из-за налога, и разовые статьи: 4,5 млн пенсионного дохода завысили базу, а 3,4 млн солнечных затрат её занизили. Долговая нагрузка умеренная – 1,32 EBITDA, дивидендная доходность 3,0%. Главный вопрос для держателя: сможет ли компания удержать операционный рост и сократить разовые расходы, чтобы чистая прибыль последовала за операционной. При мультипликаторе ровно на уровне собственной истории и отсутствии запаса роста по модели портала вердикт – нейтральный.
Перейти к финансовой карточке компании NC →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций