National Oilwell Varco: выручка впервые за год выросла, но прибыль держится на разовых статьях и возвратах пошлин
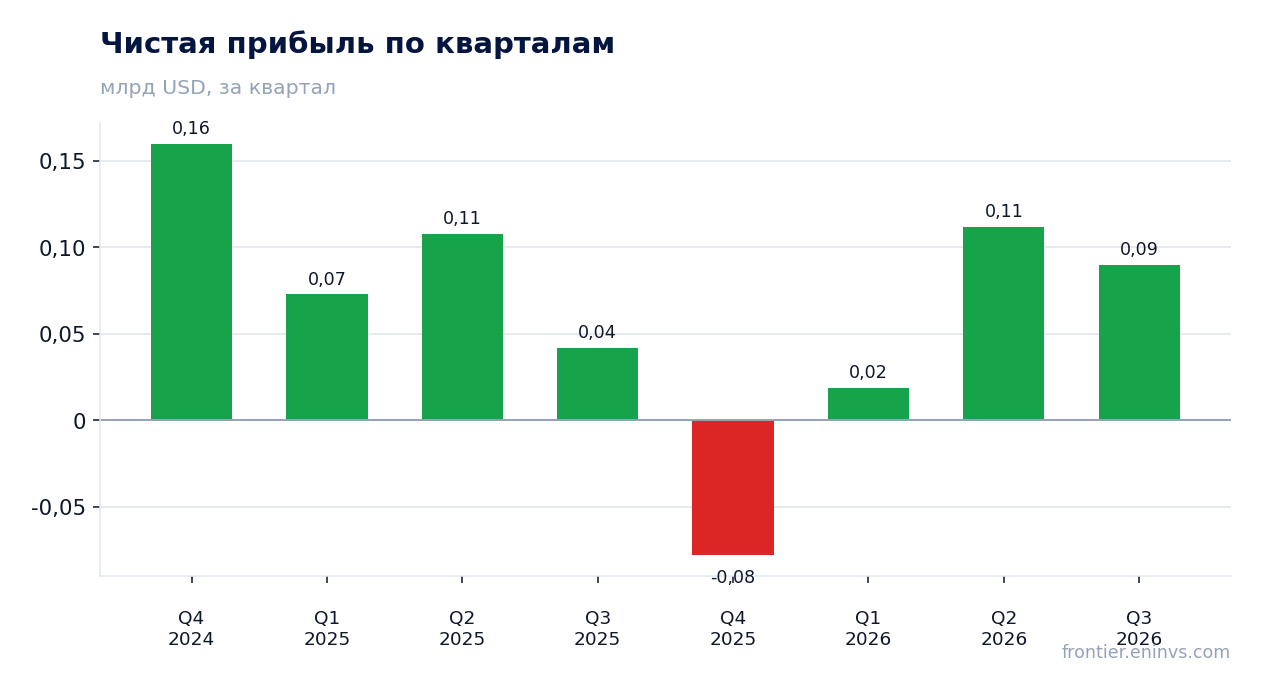
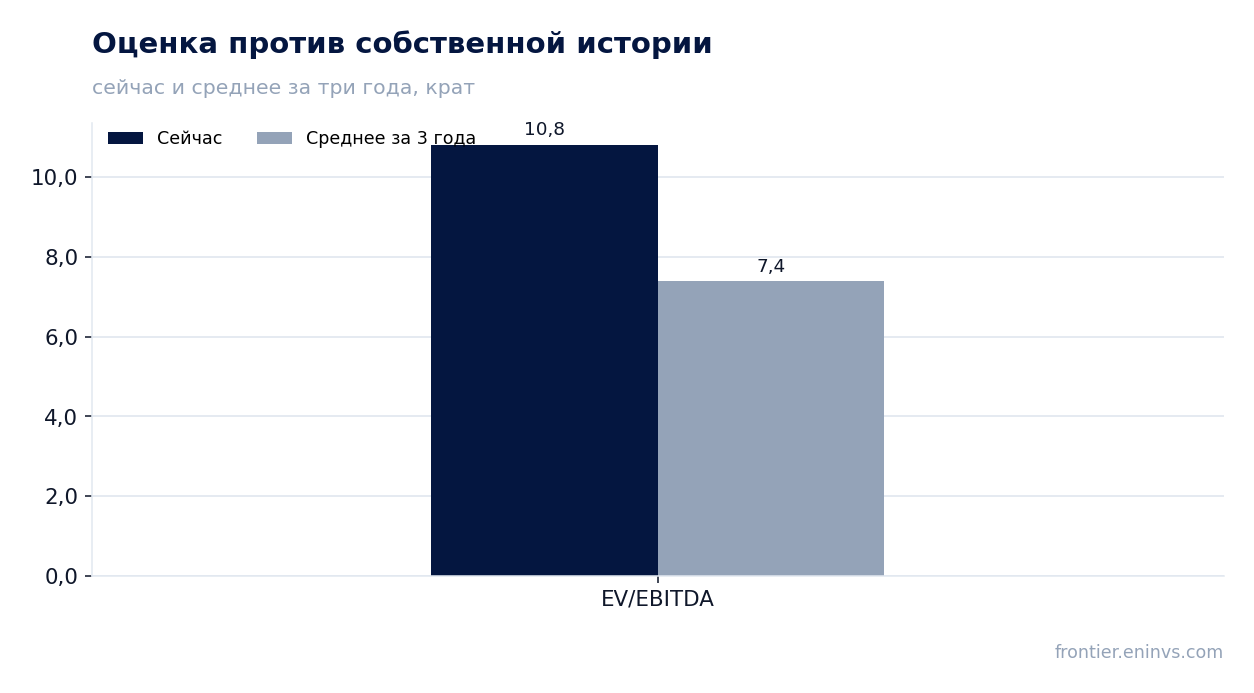
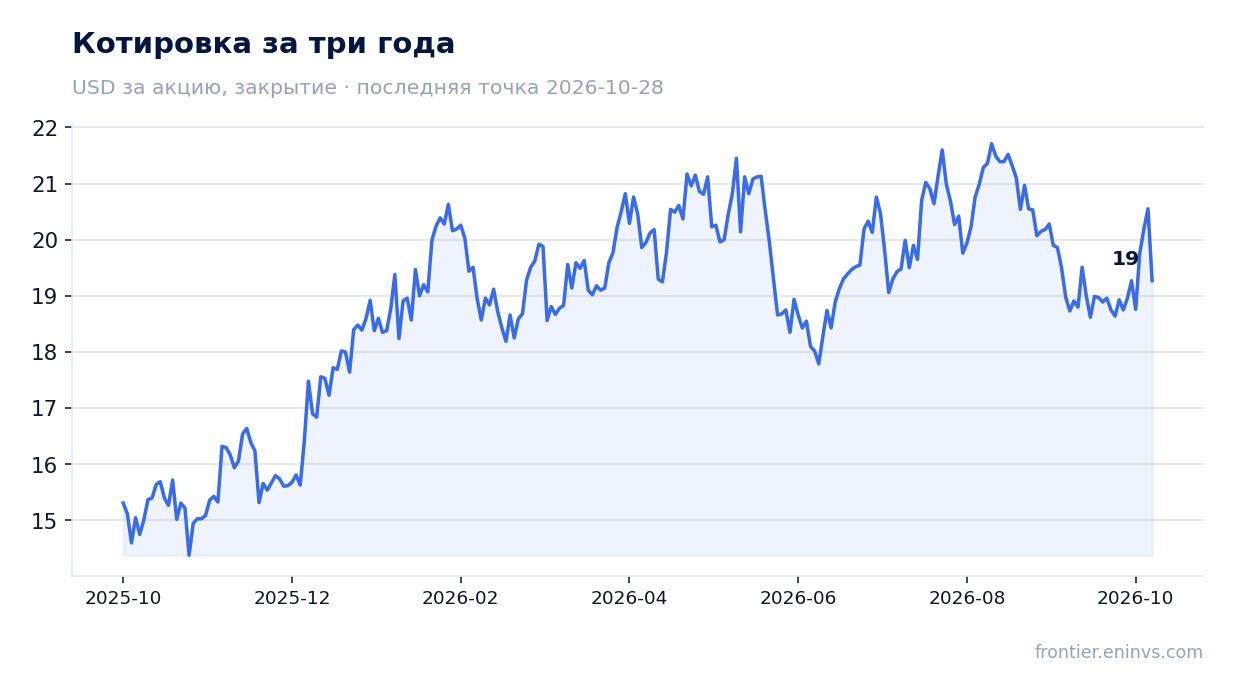
28 октября National Oilwell Varco раскрыла результаты за третий квартал 2026 года: выручка 2 226 млн долларов прибавила 2,3% год к году после снижения на 2,5% кварталом ранее, скорректированная EBITDA по версии компании достигла 281 млн, а чистая прибыль составила 90 млн долларов против 42 млн годом ранее. Отчётная EBITDA по нашим данным – 235 млн долларов, и в ней сидят разовые статьи: возврат пошлин на 5 млн, списания основных средств на 18 млн и прочие расходы на 28 млн. Бумага после публикации подешевела на 6,2% и торгуется в 10,8 раза по EV/EBITDA против собственного трёхлетнего среднего 7,4 – при таком мультипликаторе и разовом характере прибыли акция выглядит скорее непривлекательной.
Главные тезисы
— Выручка впервые за год выросла – на 2,3%, и вытянул её сегмент энергетической продукции и услуг
— Скорректированная EBITDA компании в 281 млн на 46 млн выше нашей отчётной, и разрыв – это разовые статьи
— Маржа отчётной EBITDA поднялась до 10,6% с 9,0%, но часть подъёма дали возвраты пошлин
— Свободный денежный поток квартала отрицательный – минус 47 млн долларов при капзатратах 88 млн
— Чистый долг 0,6 млрд долларов – это 0,91 EBITDA за последние 12 месяцев, и за год он сократился на 0,5 млрд
— Портфель заказов 3,98 млрд долларов при book-to-bill 91% – заказов пришло меньше, чем отгружено
— Мультипликатор 10,8 EV/EBITDA на 46% выше собственного трёхлетнего среднего 7,4
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 2,18 | 2,23 | +2,3% |
| EBITDA | 0,20 | 0,23 | +19,9% |
| Операционная прибыль | 0,11 | 0,14 | +32,7% |
| Чистая прибыль | 0,04 | 0,09 | +114,3% |
| Операционный денежный поток | 0,35 | 0,04 | -88,4% |
| Капзатраты | 0,11 | 0,09 | -17,8% |
| Рентабельность по EBITDA | 9,0% | 10,6% | +1,6 п.п. |
| Чистая маржа | 1,9% | 4,0% | +2,1 п.п. |
Выручка впервые за год выросла – на 2,3%, и вытянул её сегмент энергетической продукции и услуг
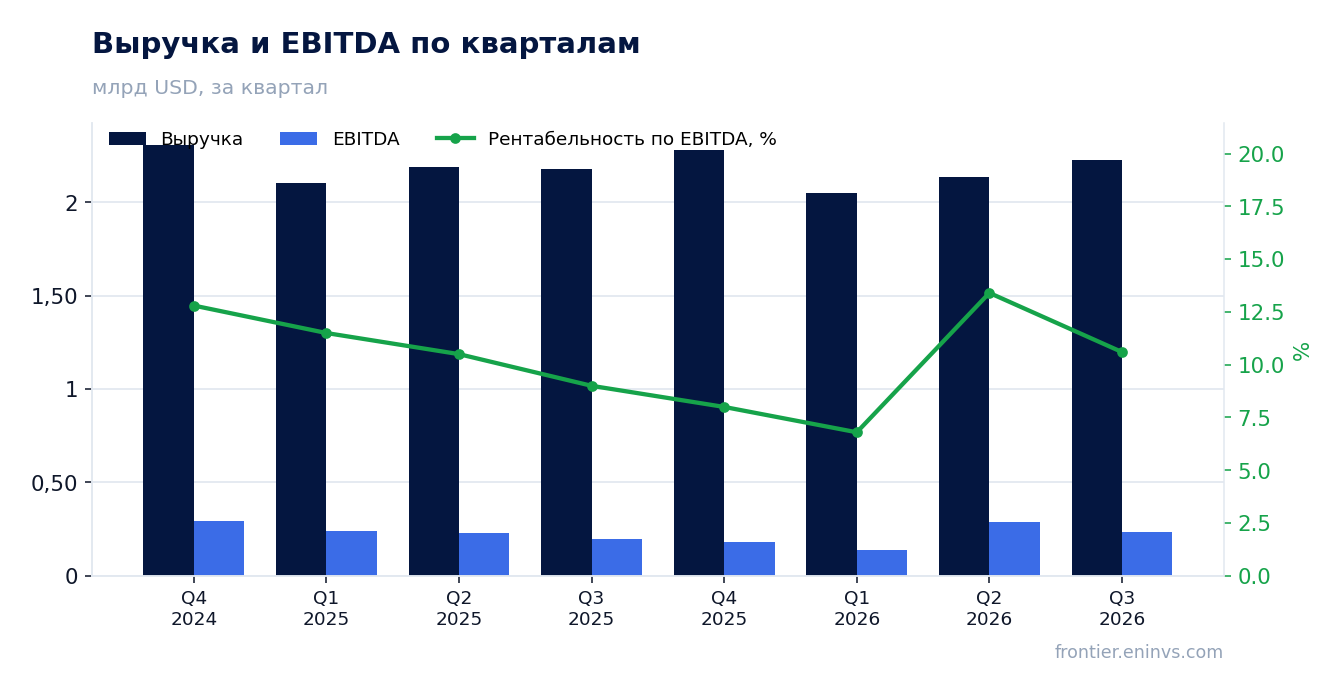
В третьем квартале 2026 года выручка составила 2 226 млн долларов, это на 2,3% больше, чем годом ранее, когда было 2 176 млн. Предыдущие четыре квартала топ-лайн падал: минус 1,3% во втором квартале 2025-го, минус 0,7% в третьем, минус 1,3% в четвёртом, минус 2,4% и минус 2,5% в первых двух кварталах 2026 года. Так что нынешние 2,3% – разворот после года снижения, а не продолжение роста.
Весь прирост дал сегмент энергетической продукции и услуг: его выручка выросла на 9% год к году, до 1 057 млн долларов, за счёт загрузки производства под растущий портфель заказов на бурильные трубы и композитное оборудование. Сегмент энергетического оборудования, наоборот, просел на 2%, до 1 220 млн, из-за завершения ряда офшорных проектов. Внутренние элиминации выросли с 42 млн до 51 млн и частично съели общий прирост.
Последовательная динамика тоже положительная: к предыдущему кварталу выручка прибавила 4%. Но год к году рост остаётся скромным – 2,3% при том, что кварталом ранее было снижение. Устойчивость разворота зависит от того, удержится ли загрузка производства в сегменте продукции и услуг.
Скорректированная EBITDA компании в 281 млн на 46 млн выше нашей отчётной, и разрыв – это разовые статьи
Компания показывает скорректированную EBITDA 281 млн долларов, или 12,6% продаж, против 258 млн годом ранее. Наша отчётная EBITDA за тот же квартал – 235 млн долларов. Разрыв в 46 млн – это статьи, которые компания выносит за скобки: прочие расходы на 28 млн (в основном выходные пособия и списания запасов), чистые списания основных средств на 18 млн из-за закрытия площадок и возврат пошлин на 5 млн.
Часть этих статей – реальные деньги, а не бухгалтерские корректировки. Списания основных средств и запасов отражают закрытие мощностей, то есть компания сокращает базу активов. Возврат пошлин на 5 млн – это разовый доход, который в следующем квартале может не повториться; кварталом ранее такой возврат был на 40 млн, то есть поток иссякает.
Для оценки устойчивости прибыли важнее отчётная EBITDA в 235 млн, а не скорректированная. Разница между ними в 46 млн – это 20% от отчётной величины, и она не повторится в том же объёме.
Маржа отчётной EBITDA поднялась до 10,6% с 9,0%, но часть подъёма дали возвраты пошлин
Отчётная EBITDA-маржа в третьем квартале 2026 года составила 10,6% против 9,0% годом ранее, чистая маржа – 4,0% против 1,9%. Операционная прибыль выросла на 33% год к году, до 142 млн долларов, или 6,4% продаж. Валовая маржа поднялась до 19,7% с 18,9%.
Подъём маржи частично объясняется операционными улучшениями: в сегменте энергетического оборудования скорректированная EBITDA-маржа расширилась до 15,3% с 14,4% благодаря благоприятному проекту и улучшению маржи в портфеле, в сегменте продукции и услуг – до 14,5% с 13,9% за счёт снижения издержек. Но в отчётной марже сидят и возвраты пошлин на 5 млн, и разовые статьи, которые компания выносит за скобки.
Скорректированная EBITDA-маржа компании – 12,6% против 11,9% годом ранее. Разница между 12,6% и нашими 10,6% – это те же разовые статьи. Устойчивость маржи на уровне выше 10% зависит от того, сохранится ли загрузка производства и не уйдут ли возвраты пошлин полностью.
Свободный денежный поток квартала отрицательный – минус 47 млн долларов при капзатратах 88 млн
Операционный денежный поток в третьем квартале 2026 года составил 41 млн долларов, капзатраты – 88 млн. Свободный денежный поток, по расчёту самой компании, оказался отрицательным: минус 47 млн долларов. За девять месяцев операционный поток – 32 млн, капзатраты – 234 млн, свободный поток – минус 202 млн.
Причина в оборотном капитале: он оттянул 251 млн долларов за квартал и 646 млн за девять месяцев. Компания наращивает запасы (1 956 млн против 1 799 млн на конец 2025 года) и контрактные активы (736 млн против 596 млн), то есть загрузка производства под портфель заказов требует денег вперёд.
Для акционера это значит, что прибыль пока не превращается в свободные деньги: дивиденды и выкуп акций за квартал – 47 млн долларов – финансируются не потоком, а остатком кассы. Касса с начала года сократилась с 1 552 млн до 1 058 млн долларов.
Чистый долг 0,6 млрд долларов – это 0,91 EBITDA за последние 12 месяцев, и за год он сократился на 0,5 млрд
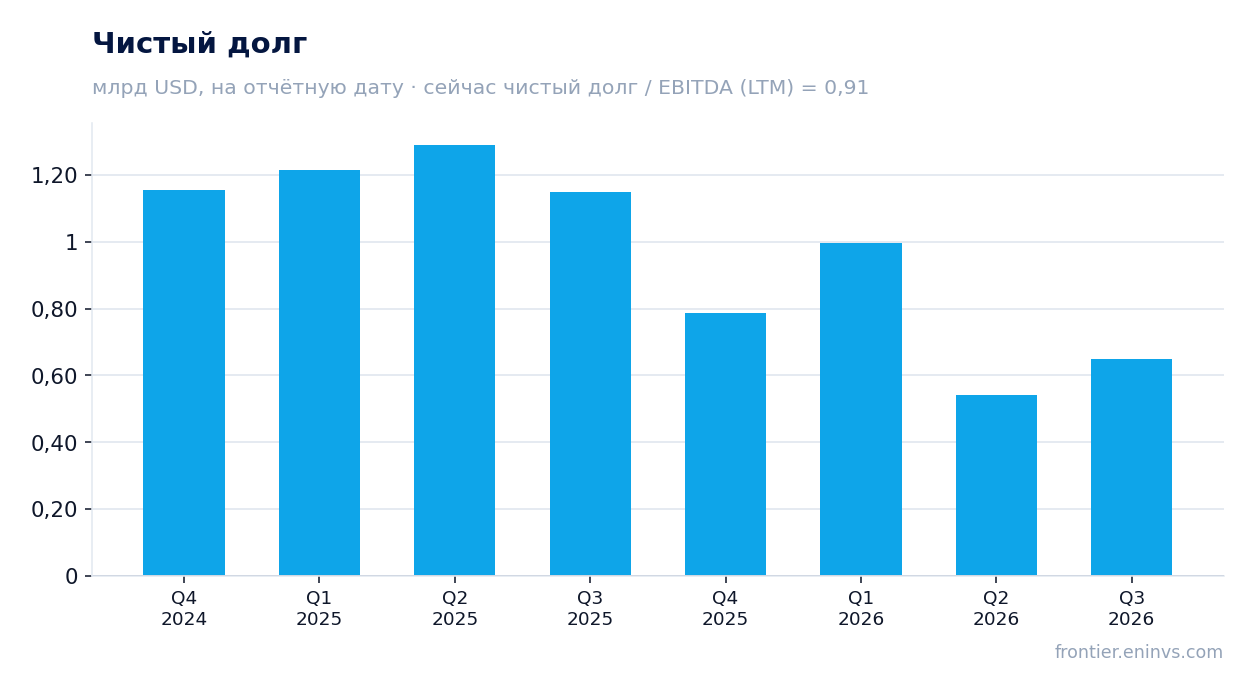
Чистый долг на 30 сентября 2026 года – 649 млн долларов, это 0,91 EBITDA за последние 12 месяцев. К предыдущей отчётной дате, 30 июня 2026 года, он был 0,5 млрд, то есть вырос на 0,1 млрд. Годом ранее, 30 сентября 2025 года, чистый долг составлял 1,1 млрд – за 12 месяцев он сократился на 0,5 млрд.
Общий долг – 1 710 млн долларов, из них 1 694 млн долгосрочного, касса – 1 058 млн. На револьверной линии доступно 1 500 млн долларов, то есть ликвидность достаточная. Процентные расходы за квартал – 21 млн, за девять месяцев – 64 млн.
Уровень 0,91 EBITDA – низкий для отрасли, и он не создаёт риска для дивиденда. Но рост долга за квартал на 0,1 млрд при отрицательном свободном потоке показывает, что компания финансирует оборотный капитал и выплаты частично за счёт баланса.
Портфель заказов 3,98 млрд долларов при book-to-bill 91% – заказов пришло меньше, чем отгружено
Новых заказов в третьем квартале 2026 года компания получила на 577 млн долларов, это 91% от 632 млн отгруженной продукции из портфеля. Портфель заказов на капитальное оборудование на 30 сентября – 3,98 млрд долларов. То есть за квартал портфель сократился: отгрузили больше, чем забронировали.
Компания объясняет это завершением ряда офшорных проектов и ожидает замедления активности на Ближнем Востоке в четвёртом квартале, поскольку часть клиентов корректирует программы бурения. Это прямой риск для загрузки производства в сегменте продукции и услуг, который и вытянул выручку квартала.
Прогноз на четвёртый квартал: выручка примерно на уровне прошлого года, скорректированная EBITDA – от 260 до 300 млн долларов. Для сравнения, в третьем квартале она была 281 млн, так что компания закладывает сохранение уровня, а не рост.
Мультипликатор 10,8 EV/EBITDA на 46% выше собственного трёхлетнего среднего 7,4
По EV/EBITDA за последние 12 месяцев бумага торгуется в 10,8 раза против собственного трёхлетнего среднего 7,4. Это на 46% выше истории – акция дороже, чем обычно, по этому мультипликатору. P/E за последние 12 месяцев – 56,1, что отражает низкую базу прибыли: 124 млн долларов за 12 месяцев при капитализации 6 953 млн.
Дивидендная доходность за 12 месяцев – 2,26%. За квартал компания выплатила 32 млн дивидендов и выкупила акций на 15 млн, всего вернула акционерам 47 млн. При свободном потоке минус 47 млн за квартал выплаты финансируются из кассы.
При мультипликаторе выше собственной истории и прибыли, на 20% состоящей из разовых статей, оценка выглядит растянутой. Чтобы она оправдалась, компании нужно удержать рост выручки и вернуть свободный поток в положительную зону – пока ни то, ни другое не подтверждено.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 6,95 млрд USD |
| P/E (LTM) | 56,1 |
| EV/EBITDA (LTM) | 10,8 |
| P/B | 1,11 |
| Чистый долг / EBITDA | 0,91 |
| ROE | 5,8% |
| Дивидендная доходность (12 мес) | 2,3% |
| EV/EBITDA, среднее за 3 года | 7,4 |
Итог
Сильным в отчёте было то, что выручка впервые за год выросла – на 2,3%, и это ускорение после снижения на 2,5% кварталом ранее, а маржа отчётной EBITDA поднялась до 10,6% с 9,0%. Но прибыль на 20% состоит из разовых статей, свободный поток отрицательный, а заказов пришло меньше, чем отгружено. При мультипликаторе 10,8 EV/EBITDA против собственного трёхлетнего среднего 7,4 акция стоит дороже своей истории, и дивидендная доходность 2,26% этого не компенсирует. Вердикт – скорее непривлекательная: разворот выручки есть, но он пока не превращается в деньги, а оценка уже учитывает больше, чем компания показала.
Перейти к финансовой карточке компании NOV →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций