Obsidian Energy: прибыль выросла втрое, но свободный денежный поток ушёл на рост долга
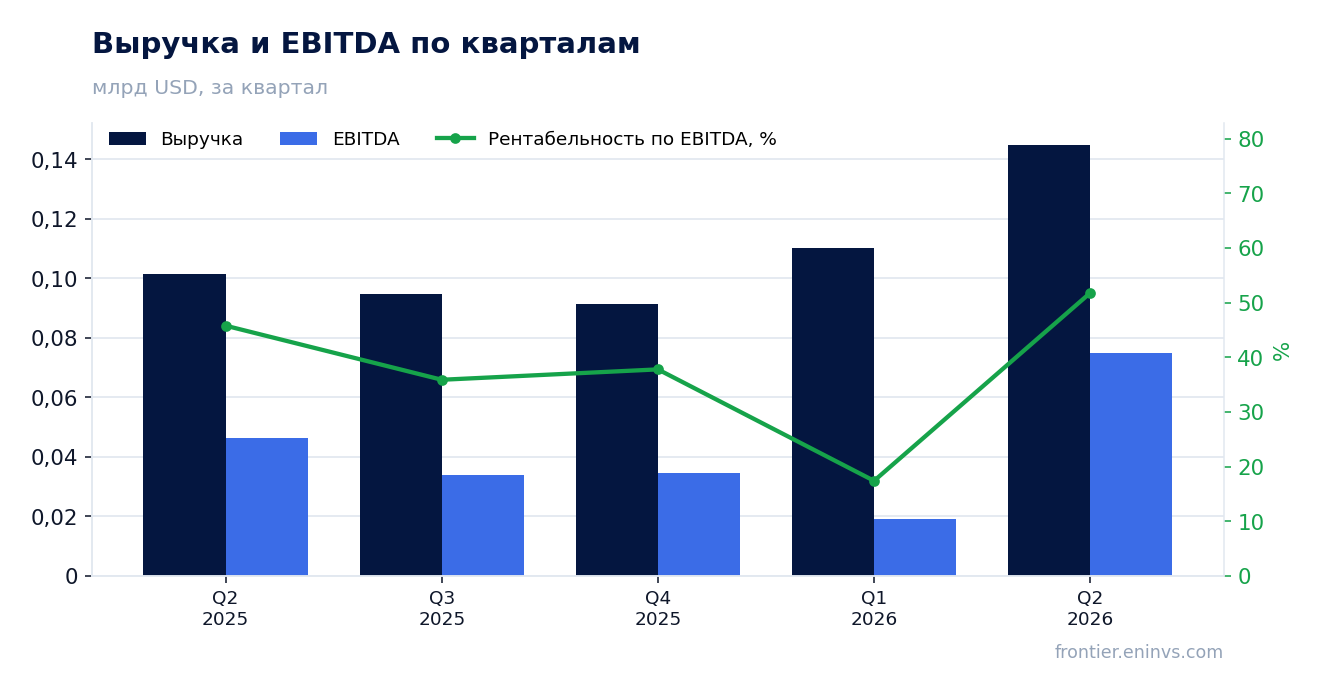
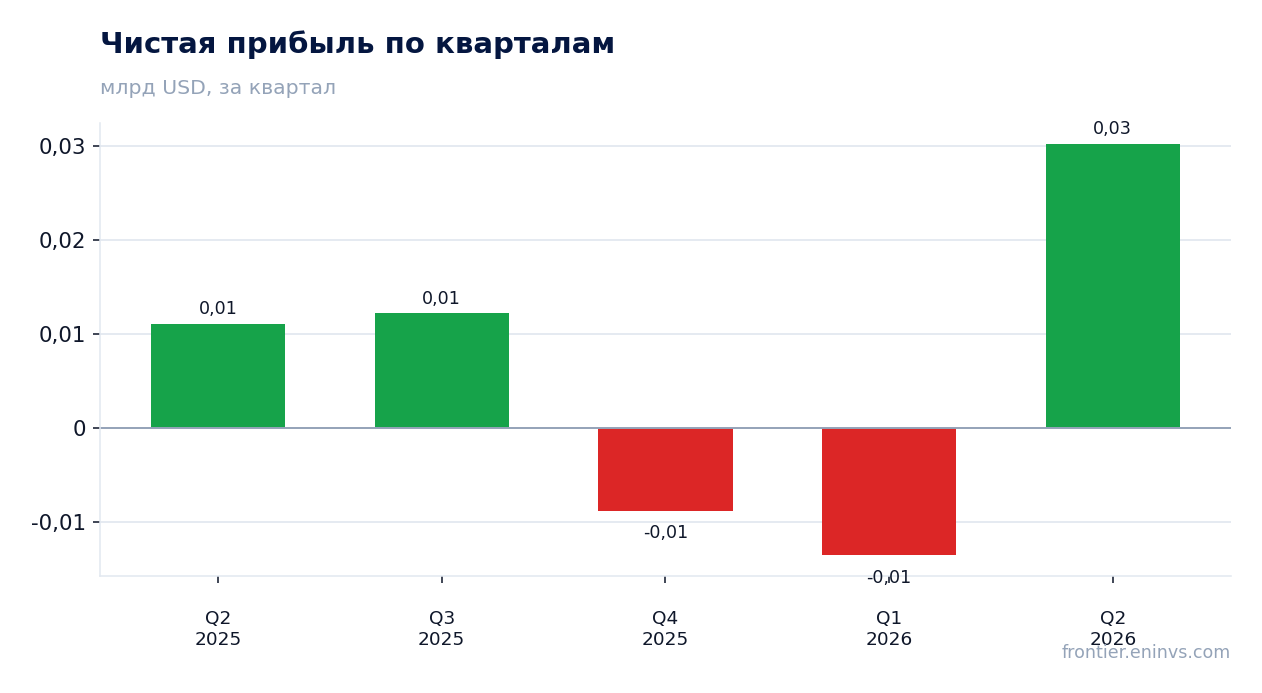
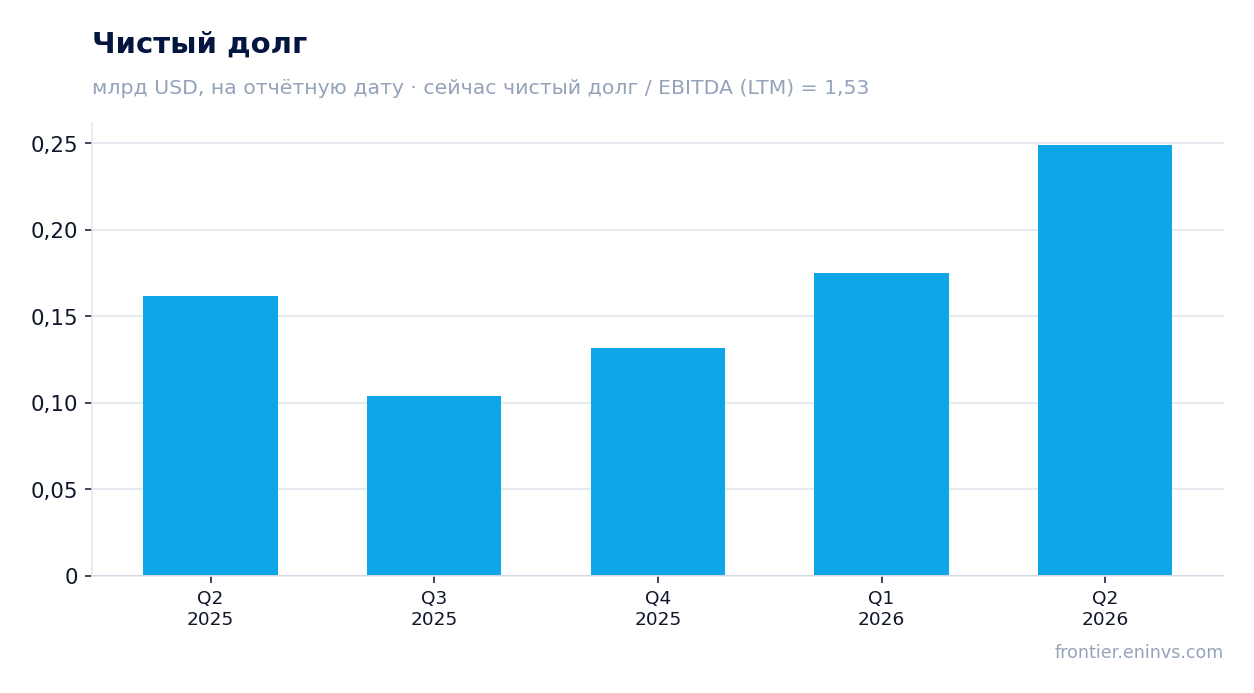
25 августа Obsidian Energy раскрыла результаты за второй квартал 2026 года. Выручка выросла на 43,0% год к году до 144,9 млн долларов, EBITDA — на 49,1% до 77,2 млн, чистая прибыль — на 173,0% до 30,2 млн. Маржа EBITDA поднялась до 53,3% против 51,1% годом ранее. При этом чистый долг за квартал вырос с 0,2 до 0,2 млрд долларов, а операционный денежный поток сократился до 27,5 млн. Акция оценена в 34,7 прибыли LTM и 5,8 EBITDA LTM, что не даёт запаса прочности, поэтому вердикт — «нейтрально».
Главные тезисы
— Выручка выросла на 43,0% год к году, но EBITDA прибавила лишь 49,1% — маржа почти не изменилась
— Чистая прибыль выросла на 173,0% год к году, но операционный денежный поток упал до 27,5 млн долларов
— Чистый долг за квартал вырос с 0,2 до 0,2 млрд долларов, а соотношение долг/EBITDA LTM составляет 1,53
— Прибыль на акцию LTM даёт P/E 34,7, что выше исторических уровней и не оставляет запаса на ошибку
— По модели портала акция оценена на 60% ниже справедливой стоимости, но это наш собственный расчёт, а не консенсус
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,10 | 0,14 | +43,0% |
| EBITDA | 0,05 | 0,08 | +49,1% |
| Операционная прибыль | 0,01 | 0,04 | +228,0% |
| Чистая прибыль | 0,01 | 0,03 | +173,0% |
| Операционный денежный поток | 0,04 | 0,03 | -31,2% |
| Рентабельность по EBITDA | 51,1% | 53,3% | +2,2 п.п. |
| Чистая маржа | 10,9% | 20,8% | +9,9 п.п. |
Выручка выросла на 43,0% год к году, но EBITDA прибавила лишь 49,1% — маржа почти не изменилась
Выручка во втором квартале 2026 года составила 144,9 млн долларов, что на 43,0% выше уровня второго квартала 2025 года. Такой рост мог быть связан как с увеличением объёмов добычи, так и с благоприятной ценовой конъюнктурой, но в предоставленных фактах детализация по драйверам отсутствует. Мы отмечаем, что это самый высокий квартальный показатель выручки за последние пять кварталов.
EBITDA выросла до 77,2 млн долларов, прибавив 49,1% год к году. Однако маржа EBITDA увеличилась лишь незначительно — с 51,1% до 53,3%. Это означает, что рост выручки почти пропорционально транслировался в EBITDA, без существенного улучшения операционной эффективности. Основной вклад в рост абсолютной EBITDA внесло увеличение выручки, а не сокращение издержек.
Чистая прибыль выросла на 173,0% год к году, но операционный денежный поток упал до 27,5 млн долларов
Чистая прибыль во втором квартале 2026 года достигла 30,2 млн долларов, что на 173,0% больше, чем во втором квартале 2025 года. Рентабельность по чистой прибыли поднялась до 20,8% с 10,9% годом ранее. Такой скачок прибыли при более скромном росте EBITDA указывает на то, что значительная часть улучшения пришлась на статьи ниже операционной прибыли — возможно, на снижение процентных расходов или разовые факторы, но точная причина в фактах не раскрыта.
Операционный денежный поток за квартал составил 27,5 млн долларов, что заметно ниже как чистой прибыли, так и EBITDA. Это расхождение может объясняться увеличением оборотного капитала или другими неденежными статьями. Важно, что при росте прибыли денежный поток сократился, что ставит под сомнение устойчивость улучшения финансового результата.
Чистый долг за квартал вырос с 0,2 до 0,2 млрд долларов, а соотношение долг/EBITDA LTM составляет 1,53
Чистый долг на 30 июня 2026 года составил 0,2 млрд долларов, увеличившись с 0,2 млрд долларов на 31 марта 2026 года. Рост за квартал составил 0,1 млрд долларов. За последние двенадцать месяцев чистый долг также вырос на 0,1 млрд долларов — с 0,2 млрд на 30 июня 2025 года. Это означает, что компания направляла часть денежного потока на финансирование деятельности, а не на сокращение долга.
Соотношение чистый долг/EBITDA LTM находится на уровне 1,53. Это умеренный уровень, который не создаёт немедленных рисков, но и не даёт большой свободы для манёвра. При этом мы не можем утверждать, что долговая нагрузка выросла или снизилась, поскольку в фактах нет предыдущего значения этого коэффициента. Мы лишь констатируем текущий уровень.
Прибыль на акцию LTM даёт P/E 34,7, что выше исторических уровней и не оставляет запаса на ошибку
Рыночная капитализация Obsidian Energy составляет 692,9 млн долларов. При чистой прибыли за последние двенадцать месяцев в 20,0 млн долларов соотношение P/E LTM равно 34,7. Это высокий уровень, который предполагает либо ожидания значительного роста прибыли в будущем, либо недооценку рисков. Для сравнения, EV/EBITDA LTM составляет 5,8 — это более умеренная оценка, учитывающая долговую нагрузку.
Рентабельность собственного капитала (ROE) за последние двенадцать месяцев — 12,4%. Это неплохой показатель, но он не оправдывает столь высокий P/E. Инвесторам стоит понимать, что текущая оценка не оставляет права на ошибку: любое замедление роста или снижение прибыли может привести к переоценке акций.
По модели портала акция оценена на 60% ниже справедливой стоимости, но это наш собственный расчёт, а не консенсус
Согласно нашей собственной модели, которая переоценивает EBITDA по текущим товарным ценам при целевом EV/EBITDA, справедливая стоимость акции Obsidian Energy оказывается на 60% ниже текущей рыночной цены. Это означает, что, по нашему мнению, рынок переоценивает компанию. Однако это не консенсус-прогноз, а исключительно наш аналитический расчёт, основанный на текущих допущениях.
Данная оценка чувствительна к предположениям о ценах на нефть и газ, а также к целевому мультипликатору. Если commodity prices окажутся выше наших допущений или компания сможет улучшить операционную эффективность, справедливая стоимость может быть пересмотрена в сторону повышения. Но на текущий момент модель указывает на существенный downside.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 0,69 млрд USD |
| P/E (LTM) | 34,7 |
| EV/EBITDA (LTM) | 5,8 |
| P/B | 0,70 |
| Чистый долг / EBITDA | 1,53 |
| Операционный денежный поток (LTM) | 0,12 млрд |
| ROE | 12,4% |
Итог
Итог: во втором квартале 2026 года Obsidian Energy показала сильный рост выручки и прибыли, но качество этого роста вызывает вопросы. Чистая прибыль выросла на 173,0% год к году, однако операционный денежный поток сократился до 27,5 млн долларов, а чистый долг увеличился на 0,1 млрд долларов за квартал. Оценка по P/E LTM 34,7 не оставляет запаса на ошибку, а наша модель указывает на 60-процентный downside. Вердикт — «нейтрально»: текущая цена уже учитывает позитивные ожидания, и для улучшения оценки необходим устойчивый рост денежного потока и снижение долговой нагрузки.
Перейти к финансовой карточке компании OBE →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций