Obsidian Energy: выручка выросла на треть, но прибыль почти не сдвинулась – рост съела маржа
Отчёт Obsidian Energy за третий квартал 2026 года вышел с выручкой 125,714 млн долларов – на 32,5% больше, чем годом ранее, и чистой прибылью 12,813 млн долларов, прибавившей лишь 5,1%. Маржа чистой прибыли сжалась до 10,2% против 12,8% годом ранее, а рост выручки замедлился с 43,0% во втором квартале до 32,5% в третьем. При оценке 31,0 по прибыли за последние 12 месяцев и 5,3 по EBITDA бумага выглядит нейтрально: долговая нагрузка в 1,68 EBITDA умеренная, но модель портала даёт минус 47% к справедливой стоимости.
Главные тезисы
— Выручка прибавила 32,5% год к году, но рост замедлился с 43,0% кварталом ранее
— Чистая прибыль выросла лишь на 5,1%, потому что маржа сжалась до 10,2% с 12,8%
— Операционный денежный поток в 61,932 млн долларов вдвое перекрыл капитальные вложения в 53,816 млн
— Чистый долг за год вырос с 0,1 до 0,2 млрд долларов и держится на уровне 1,68 EBITDA
— Оценка в 31,0 прибыли за 12 месяцев и 5,3 EBITDA оставляет мало запаса при замедлении роста
— Модель портала при текущих ценах на сырьё даёт минус 47% к справедливой стоимости
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,09 | 0,13 | +32,5% |
| EBITDA | 0,03 | — | — |
| Операционная прибыль | 0,00 | — | — |
| Чистая прибыль | 0,01 | 0,01 | +5,1% |
| Операционный денежный поток | 0,03 | 0,06 | +88,0% |
| Рентабельность по EBITDA | 35,9% | — | — |
| Чистая маржа | 12,8% | 10,2% | -2,6 п.п. |
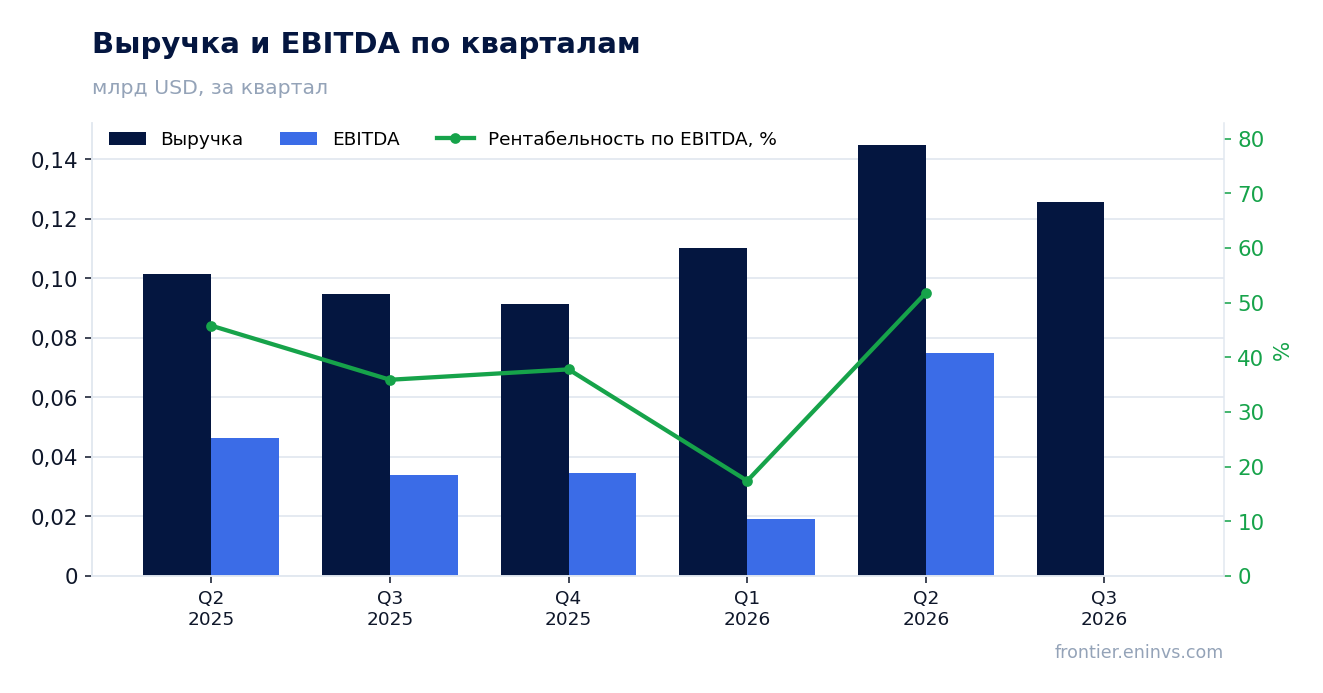
Выручка прибавила 32,5% год к году, но рост замедлился с 43,0% кварталом ранее
В третьем квартале 2026 года выручка составила 125,714 млн долларов, что на 32,5% выше уровня того же квартала прошлого года. Это сильный результат сам по себе: квартальная выручка держится выше 100 млн долларов четвёртый квартал подряд.
Однако темп роста замедлился. Во втором квартале выручка прибавляла 43,0% год к году, в третьем – 32,5%. Замедление на 10,5 процентного пункта говорит о том, что эффект низкой базы прошлого года слабеет, а новых драйверов роста в отчёте не видно.
Для инвестора это означает, что верхняя строка ещё растёт двузначными темпами, но импульс теряется. Следующий квартал покажет, было ли замедление разовым или трендом.
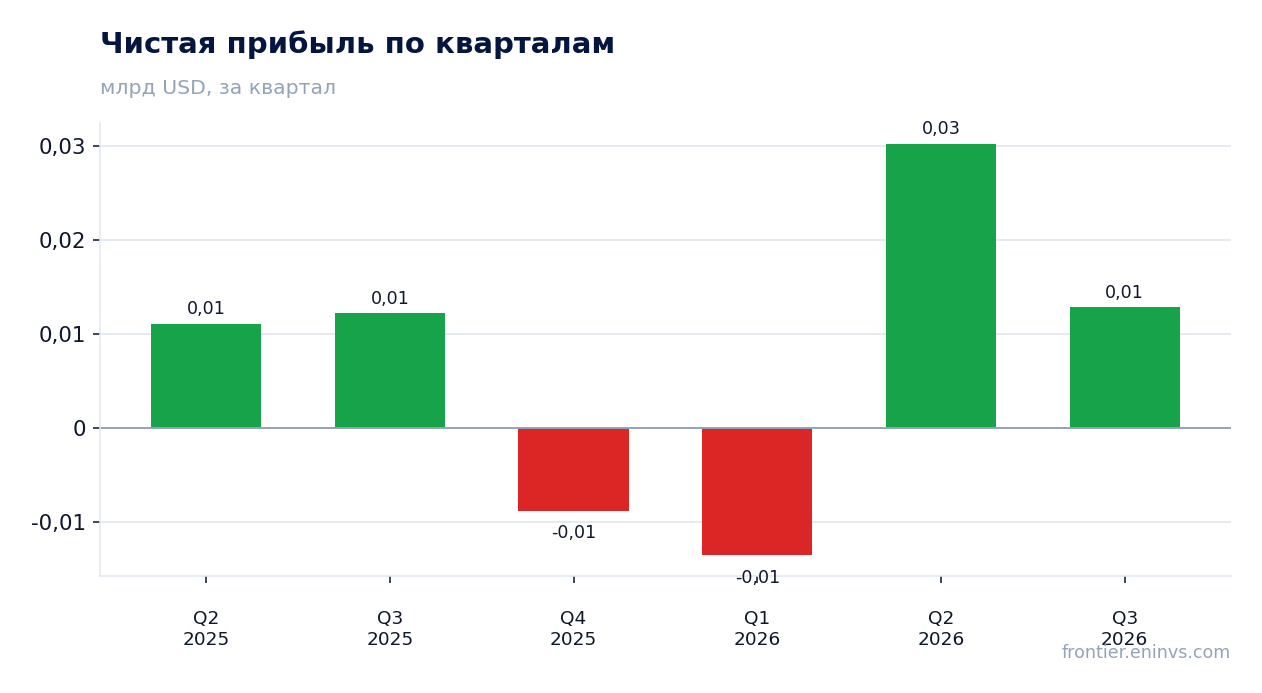
Чистая прибыль выросла лишь на 5,1%, потому что маржа сжалась до 10,2% с 12,8%
Чистая прибыль за третий квартал 2026 года составила 12,813 млн долларов – на 5,1% больше, чем годом ранее. При росте выручки на 32,5% такая динамика прибыли означает, что расходы росли быстрее доходов.
Маржа чистой прибыли снизилась до 10,2% с 12,8% в третьем квартале 2025 года. Сжатие на 2,6 процентного пункта съело почти весь эффект от роста выручки: каждая дополнительная сотня долларов выручки приносит заметно меньше прибыли, чем год назад.
Причина сжатия маржи в фактах не раскрыта. Видно лишь, что прибыль растёт медленнее выручки, – и это главный вопрос к отчёту: если давление на издержки сохранится, прибыль может перестать расти вовсе.
Операционный денежный поток в 61,932 млн долларов вдвое перекрыл капитальные вложения в 53,816 млн
Операционный денежный поток за третий квартал 2026 года составил 61,932 млн долларов, капитальные вложения – 53,816 млн. Разница в 8,116 млн долларов – это свободный денежный поток, который остаётся после инвестиций.
Соотношение потоков здоровое: операционный поток покрывает капитальные вложения с запасом. Но запас этот невелик относительно масштаба бизнеса – свободный поток составляет около 6,5% выручки квартала.
Для компании, которая инвестирует в добычу, такой баланс означает, что рост требует почти всего операционного потока. Если цены на сырьё снизятся, свободный поток может быстро исчезнуть.
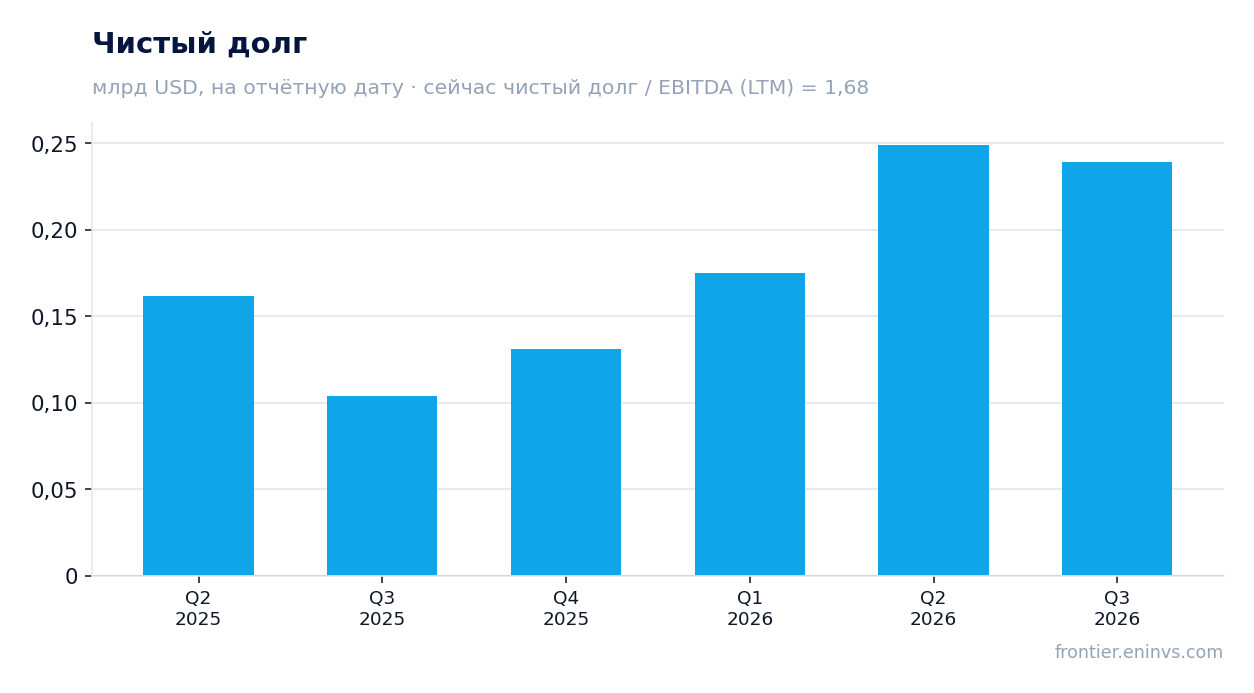
Чистый долг за год вырос с 0,1 до 0,2 млрд долларов и держится на уровне 1,68 EBITDA
Чистый долг на 30 сентября 2026 года составил 239,089 млн долларов, или 0,2 млрд. Годом ранее, на 30 сентября 2025 года, он был 0,1 млрд – рост за 12 месяцев составил 0,1 млрд долларов. С конца июня 2026 года долг почти не изменился: 0,2 млрд на 30 июня и 0,2 млрд на 30 сентября.
Отношение чистого долга к EBITDA за последние 12 месяцев – 1,68. Это умеренный уровень: компания обслуживает долг без напряжения, но и запаса для нового рывка в заимствованиях немного.
Рост долга за год совпал с периодом активных капитальных вложений. Если инвестиционная программа продолжится теми же темпами, долг может расти и дальше, а вместе с ним и нагрузка.
Оценка в 31,0 прибыли за 12 месяцев и 5,3 EBITDA оставляет мало запаса при замедлении роста
По прибыли за последние 12 месяцев акция торгуется с коэффициентом 31,0, по EBITDA – 5,3. Соотношение EV/EBITDA выглядит скромным для сырьевой компании, но P/E в 31,0 говорит о том, что рынок платит высокую цену за текущую прибыль.
При этом прибыль за третий квартал выросла лишь на 5,1%, а маржа сжалась. Высокий P/E при замедляющемся росте прибыли – уязвимая комбинация: если прибыль не ускорится, мультипликатор будет корректироваться.
Рентабельность собственного капитала составляет 12,4% – неплохо, но не выдающеся. Для оправдания текущей оценки компании нужно либо ускорить рост прибыли, либо существенно улучшить маржу.
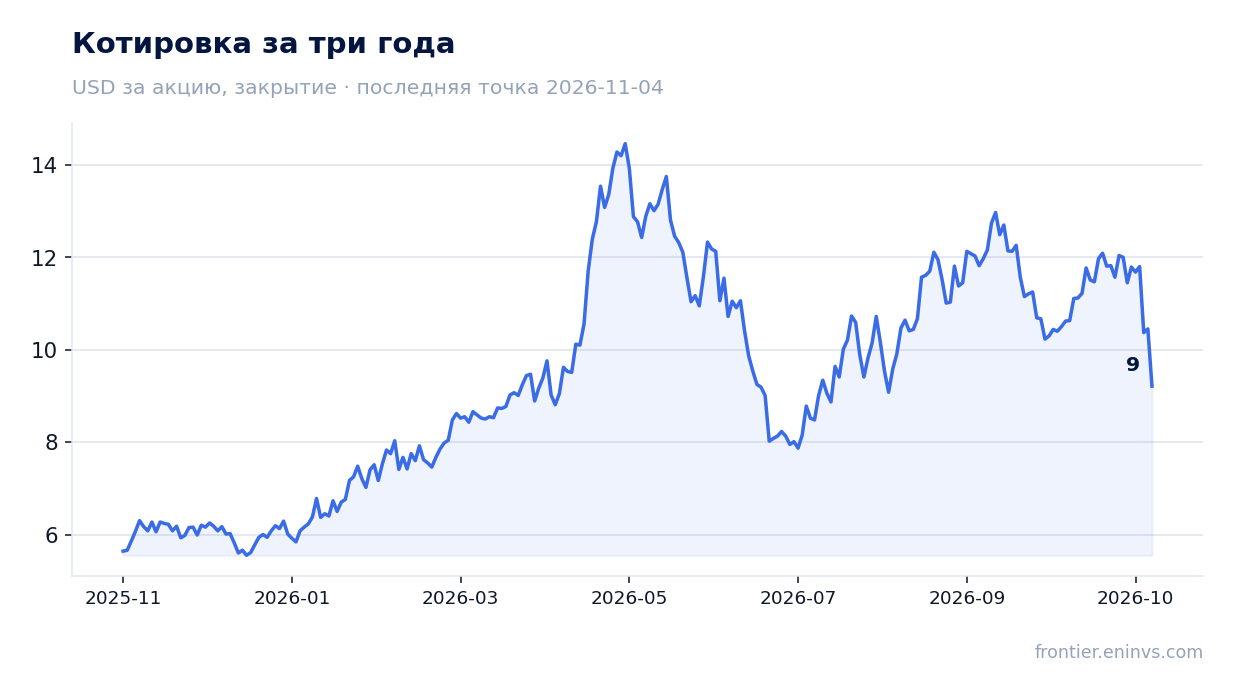
Модель портала при текущих ценах на сырьё даёт минус 47% к справедливой стоимости
По модели портала, которая пересчитывает EBITDA по текущим ценам на сырьё и целевому EV/EBITDA, справедливая стоимость акции на 47% ниже текущей рыночной цены. Это наша собственная оценка, а не консенсус рынка.
Расхождение объясняется тем, что рынок, судя по оценке, закладывает более высокие цены на сырьё или более устойчивую маржу, чем текущая конъюнктура. Если цены останутся на текущем уровне, у акции есть заметный потенциал снижения.
Модель чувствительна к допущениям о ценах и целевому мультипликатору. Но даже с поправкой на эту чувствительность сигнал однозначный: при текущих ценах бумага выглядит дорогой.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 0,62 млрд USD |
| P/E (LTM) | 31,0 |
| EV/EBITDA (LTM) | 5,3 |
| P/B | 0,62 |
| Чистый долг / EBITDA | 1,68 |
| Операционный денежный поток (LTM) | 0,12 млрд |
| ROE | 12,4% |
Итог
Сильная сторона отчёта – выручка: 125,714 млн долларов, плюс 32,5% год к году, и операционный поток в 61,932 млн, перекрывающий капитальные вложения. Слабая – прибыль: она выросла лишь на 5,1%, потому что маржа сжалась до 10,2% с 12,8%. Долговая нагрузка в 1,68 EBITDA умеренная, но чистый долг за год вырос с 0,1 до 0,2 млрд долларов. Главный вопрос для держателя – сможет ли компания ускорить рост прибыли, чтобы оправдать P/E в 31,0; модель портала говорит, что при текущих ценах на сырьё акция стоит на 47% дороже справедливой стоимости.
Перейти к финансовой карточке компании OBE →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций