OMV: выручка выросла на 40,6%, но прибыль на 85,3% подняла не добыча, а маржа
OMV раскрыла результаты за третий квартал 2026 года. Выручка составила 10 292,1 млн долларов, EBITDA – 2 970,8 млн, чистая прибыль – 1 176,4 млн. Год к году выручка прибавила 40,6%, EBITDA – 59,5%, чистая прибыль – 85,3%, а рентабельность по EBITDA поднялась до 28,9% с 25,4%. При этом темп роста выручки замедлился относительно второго квартала (41,7%), а мультипликатор EV/EBITDA в 4,0 раза выше собственной трёхлетней средней в 2,3 – акция выглядит дороже своей истории, поэтому вердикт – нейтральный.
Главные тезисы
— Выручка выросла на 40,6% год к году, но темп замедлился с 41,7% во втором квартале
— EBITDA прибавила 59,5% при росте выручки на 40,6% – маржа поднялась до 28,9% с 25,4%
— Чистая прибыль выросла на 85,3%, и её маржа достигла 11,4% против 8,7% годом ранее
— Операционный денежный поток за квартал составил 2 526,2 млн долларов – больше чистой прибыли
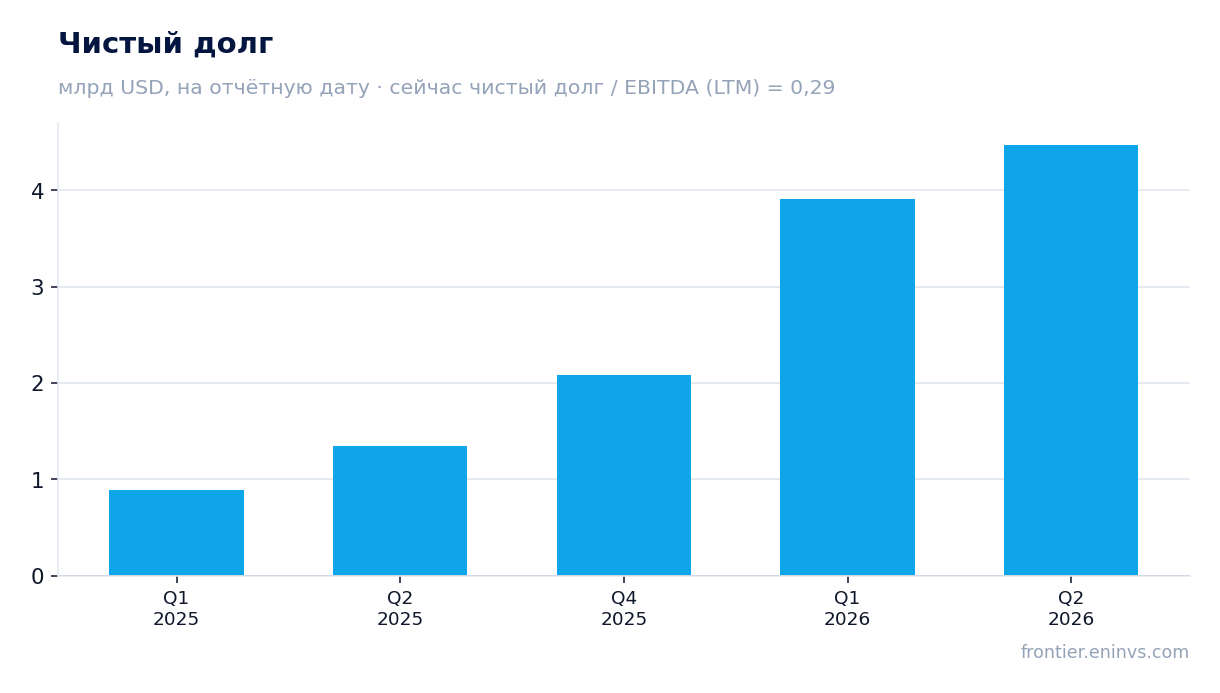
— Долговая нагрузка по последнему балансу – 0,29 EBITDA за последние 12 месяцев
— Дивидендная доходность за последние 12 месяцев – 6,0% при выплатах, покрытых прибылью
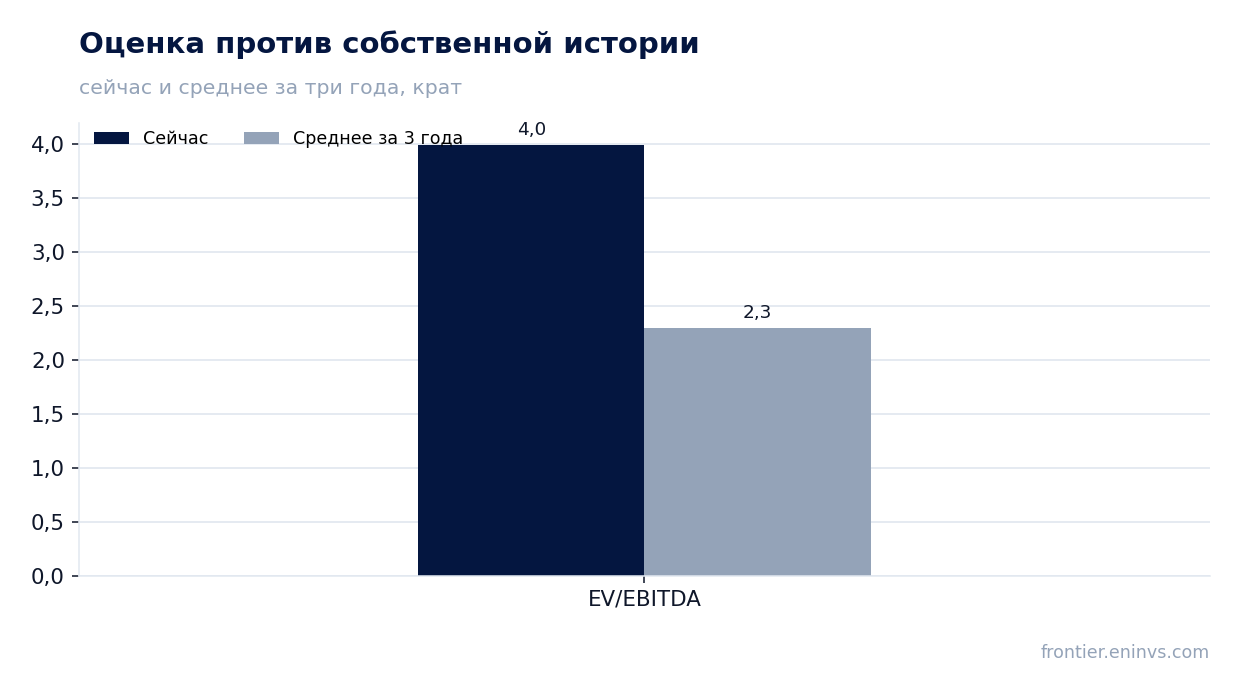
— EV/EBITDA в 4,0 раза на 74% выше собственной трёхлетней средней в 2,3
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 7,32 | 10,3 | +40,6% |
| EBITDA | 1,86 | 2,97 | +59,5% |
| Операционная прибыль | 1,26 | 2,41 | +91,7% |
| Чистая прибыль | 0,63 | 1,18 | +85,3% |
| Операционный денежный поток | 1,28 | 2,53 | +97,5% |
| Рентабельность по EBITDA | 25,4% | 28,9% | +3,5 п.п. |
| Чистая маржа | 8,7% | 11,4% | +2,7 п.п. |
Выручка выросла на 40,6% год к году, но темп замедлился с 41,7% во втором квартале
Выручка третьего квартала 2026 года составила 10 292,1 млн долларов против 7 319,5 млн годом ранее. Рост на 40,6% – сильный результат, но он скромнее, чем 41,7% во втором квартале, то есть квартальная динамика замедлилась.
Замедление небольшое – менее одного процентного пункта, – но оно показывает, что основной импульс роста уже реализован. Второй квартал дал 9 332,5 млн, третий – 10 292,1 млн, то есть последовательный рост сохраняется, просто годовая база сравнения становится выше.
Что именно поддержало выручку, в фактах не раскрыто. Ясно лишь, что компания продаёт существенно больше, чем год назад, и делает это на фоне более высокой маржи – значит, рост идёт не за счёт скидок.
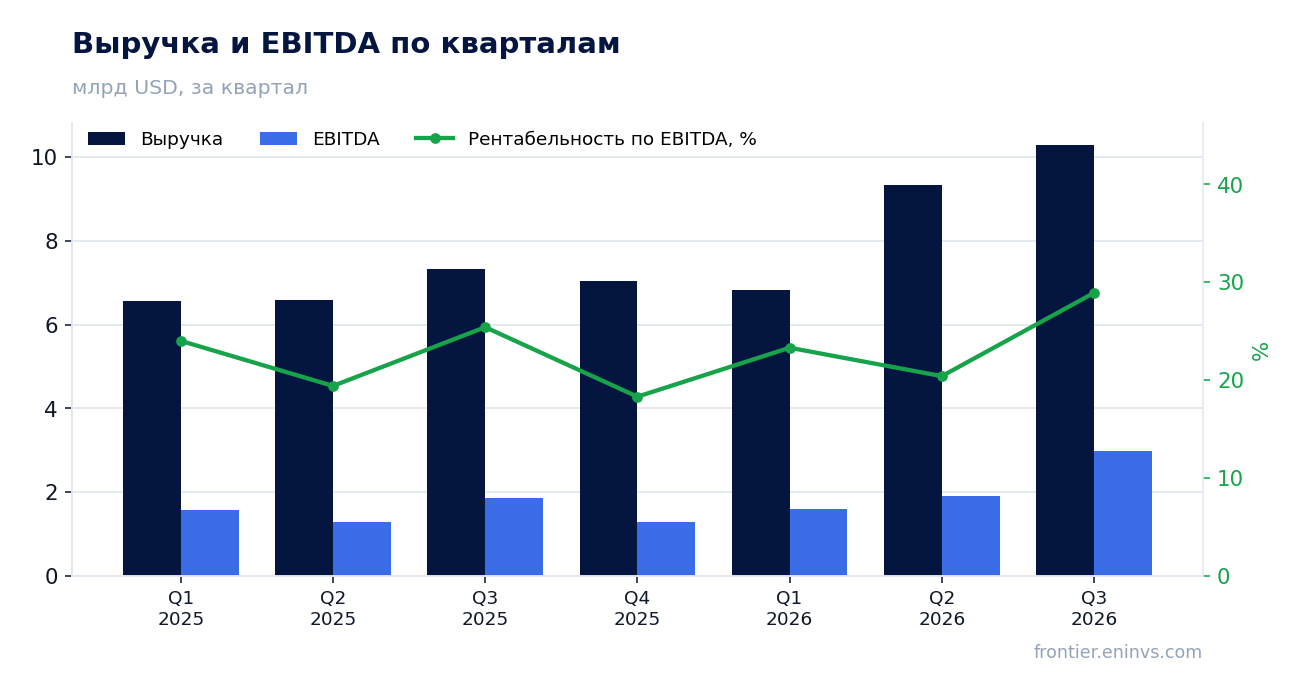
EBITDA прибавила 59,5% при росте выручки на 40,6% – маржа поднялась до 28,9% с 25,4%
EBITDA за третий квартал составила 2 970,8 млн долларов против 1 862,6 млн годом ранее, рост – 59,5%. Это быстрее выручки, поэтому рентабельность по EBITDA поднялась до 28,9% с 25,4%.
Операционная прибыль составила 2 406,7 млн, то есть амортизация внутри EBITDA – около 564 млн. Разрыв между ростом EBITDA и ростом выручки означает, что расходы росли медленнее продаж; какие именно статьи сдержали издержки, в фактах не указано.
Для акционера важен сам факт: компания наращивает и объём, и удельную прибыльность одновременно. Это более качественный рост, чем просто увеличение продаж при той же марже.
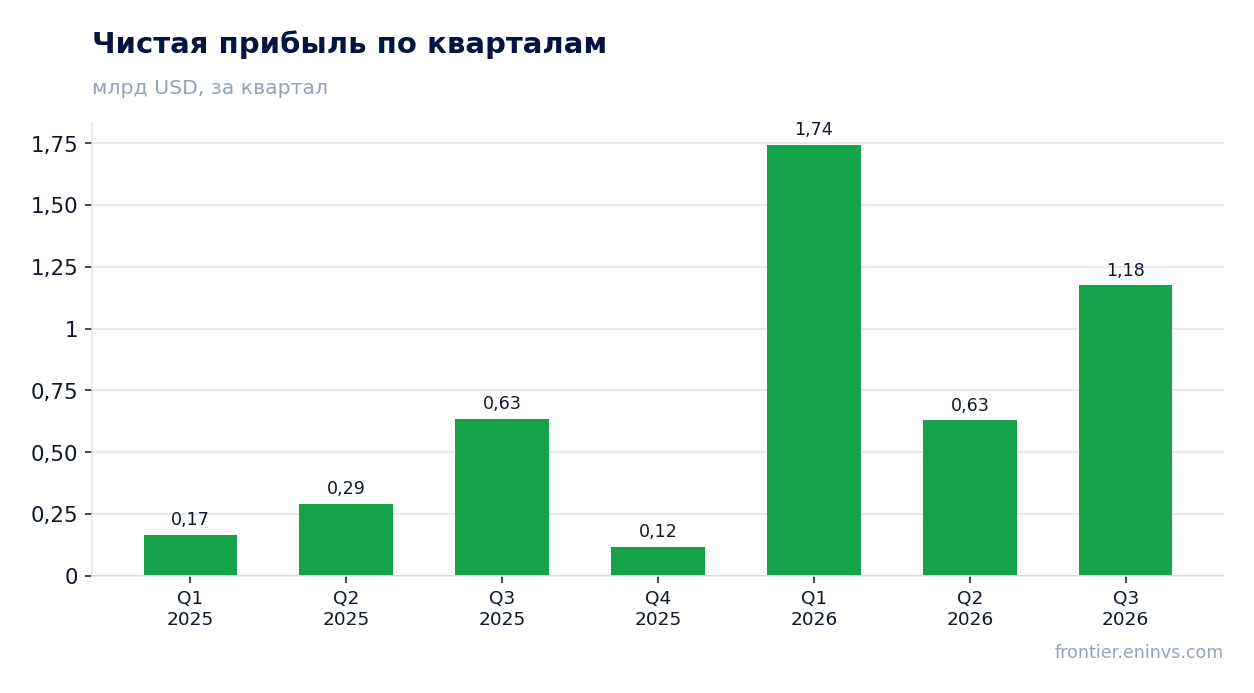
Чистая прибыль выросла на 85,3%, и её маржа достигла 11,4% против 8,7% годом ранее
Чистая прибыль третьего квартала – 1 176,4 млн долларов против 634,9 млн годом ранее, рост на 85,3%. Рентабельность по чистой прибыли поднялась до 11,4% с 8,7%.
Прибыль растёт быстрее EBITDA, значит, ниже операционной строки тоже произошло улучшение – либо снизились проценты, либо уменьшилась налоговая нагрузка, либо сказались разовые статьи. В фактах причина не раскрыта, поэтому опираться на этот разрыв как на устойчивый нельзя.
За последние 12 месяцев чистая прибыль составила 3 668,2 млн долларов. Это уровень, а не темп: сравнивать его с квартальными темпами роста некорректно, но он показывает, что квартальный результат не выбивается из годовой картины.
Операционный денежный поток за квартал составил 2 526,2 млн долларов – больше чистой прибыли
Операционный денежный поток третьего квартала – 2 526,2 млн долларов, это в 2,1 раза больше чистой прибыли. Прибыль подкреплена деньгами, а не бумажным результатом.
За последние 12 месяцев операционный поток составил 6 910,1 млн долларов при чистой прибыли 3 668,2 млн. Компания стабильно конвертирует прибыль в деньги, и квартал это подтвердил.
Капитальные затраты в фактах не раскрыты, поэтому свободный денежный поток не рассчитываем. Но при потоке 2 526,2 млн за квартал у компании есть запас на инвестиции и выплаты акционерам.
Долговая нагрузка по последнему балансу – 0,29 EBITDA за последние 12 месяцев
Чистый долг по последнему годовому балансу – 2 088,0 млн долларов, это 0,29 EBITDA за последние 12 месяцев. Нагрузка низкая: долг покрывается квартальной EBITDA почти полностью.
Долг вырос с 895,5 млн на конец первого квартала 2025 года до 4 473,3 млн на конец второго квартала 2026 года, но к последнему балансу снизился до 2 088,0 млн. Направление коэффициента нагрузки в фактах не раскрыто, поэтому ограничиваемся уровнем.
При такой нагрузке процентные расходы не должны существенно давить на прибыль. Это объясняет, почему чистая прибыль растёт быстрее EBITDA, но точную причину факты не дают.
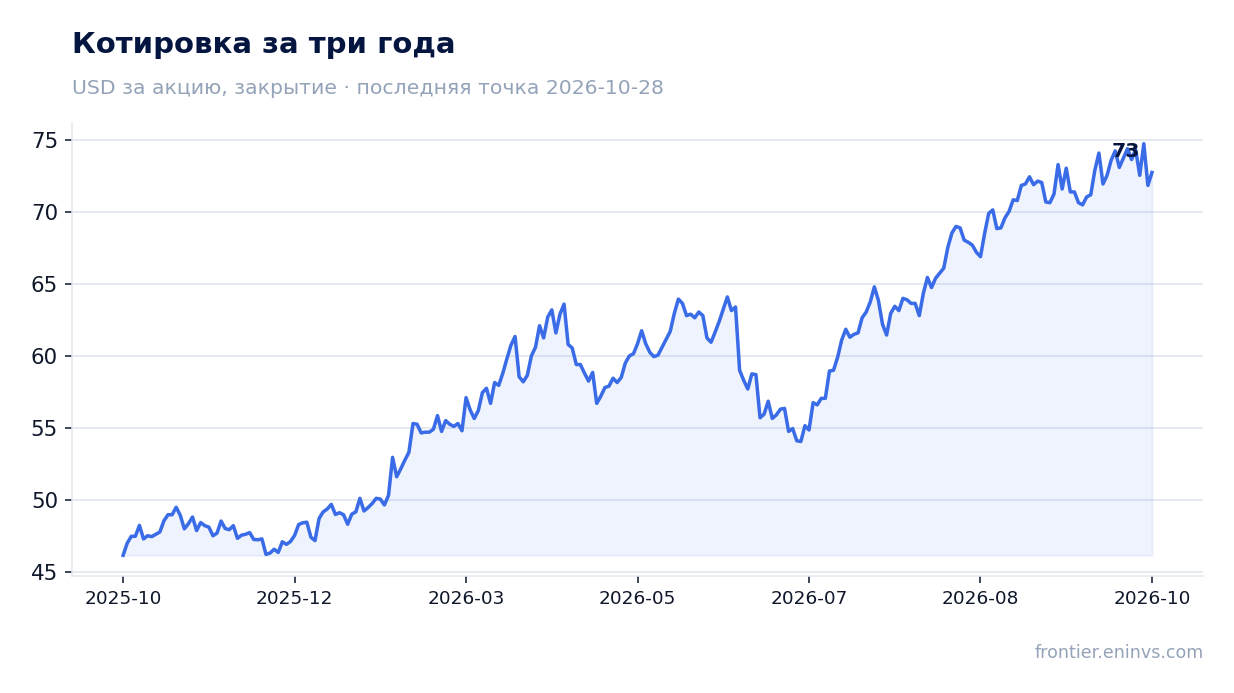
Дивидендная доходность за последние 12 месяцев – 6,0% при выплатах, покрытых прибылью
Дивидендная доходность за последние 12 месяцев – 6,0%. Выплаты покрыты прибылью: за тот же период чистая прибыль составила 3 668,2 млн долларов, а операционный поток – 6 910,1 млн.
Наша оценка дивиденда за текущий год исходит из сохранения текущей доходности на уровне около 6%. Она держится на двух вещах: прибыли, которая остаётся положительной, и низкой долговой нагрузке в 0,29 EBITDA, не требующей направлять деньги на долг.
Доходность в 6,0% заметно выше, чем можно было бы ожидать от компании с такой низкой нагрузкой, и это главный аргумент в пользу акции. Уменьшить выплату может падение прибыли или рост капитальных затрат, которые в фактах не раскрыты.
EV/EBITDA в 4,0 раза на 74% выше собственной трёхлетней средней в 2,3
EV/EBITDA за последние 12 месяцев – 4,0 раза против собственной трёхлетней средней в 2,3 раза. Акция торгуется на 74% дороже своей истории по этому мультипликатору.
P/E за последние 12 месяцев – 7,2 раза, что для компании с рентабельностью по чистой прибыли 11,4% и доходностью на капитал 20,9% выглядит недорого. Но именно EV/EBITDA показывает, что рынок уже заложил в цену восстановление прибыли.
По модели портала, где EBITDA пересчитана по текущим сырьевым ценам при целевом EV/EBITDA, акция стоит на 15% ниже справедливой стоимости. Это наша собственная оценка, а не консенсус рынка.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 26,5 млрд USD |
| P/E (LTM) | 7,2 |
| EV/EBITDA (LTM) | 4,0 |
| P/B | 1,38 |
| Чистый долг / EBITDA | 0,29 |
| Операционный денежный поток (LTM) | 6,91 млрд |
| ROE | 20,9% |
| Дивидендная доходность (12 мес) | 6,0% |
| EV/EBITDA, среднее за 3 года | 2,3 |
Итог
Квартал был сильным: выручка выросла на 40,6%, EBITDA – на 59,5%, чистая прибыль – на 85,3%, а маржа по EBITDA поднялась до 28,9%. Рост подкреплён деньгами – операционный поток в 2 526,2 млн долларов превысил прибыль, а долговая нагрузка в 0,29 EBITDA оставляет запас. Но темп выручки замедлился с 41,7%, а EV/EBITDA в 4,0 раза на 74% выше собственной трёхлетней средней в 2,3. Главный вопрос для держателя – удержится ли маржа, когда годовая база сравнения вырастет, и оправдает ли рынок текущую оценку. Вердикт – нейтральный: дивиденд в 6,0% привлекателен, но цена уже учитывает много хорошего.
Перейти к финансовой карточке компании OMV →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций